方正科技(600601):简式公司研报
- 2026-10-09 15:48:55
方正科技(600601):简式公司研报方正科技(600601)简版公司研报
风险提示:本文基于公司公告、交易所公开资料、券商公开研报整理,不构成任何投资建议。股市有风险,投资需谨慎,凭此操作盈亏自负。
一、行业地位、市场发言权与行业排名
公司主业已完全聚焦PCB(印制电路板)制造,属于电子电路行业,行业格局:
- 行业龙头为东山精密(2025年营收401.25亿元)、鹏鼎控股(391.47亿元),两家体量断层领先;
- 方正科技:2025年营收49.39亿元,按广义电子电路行业统计排名行业第17位,净利润排名第12位;
- CPCA(中国电子电路行业协会)专项排名:综合PCB100强第24名(2026年半年报口径,基于2025年营收),较上年第29名跃升5位;内资PCB厂商排名第14-16位区间。
市场发言权:不是行业总量的巨头,而是AI算力PCB赛道的稀缺弹性标的。核心看点:
1. 国内少数同时进入英伟达、华为两大算力生态的PCB厂商,通过英伟达Gamma级认证,为GB300系列提供AI服务器专用PCB,属英伟达供应链第二梯队;
2. 华为昇腾AI服务器PCB核心二供,份额约20%-30%,2026年目标提升至35%以上;
3. AI服务器GPU加速卡PCB领域市占率位居国内前三,光模块PCB已批量生产10G-800G乃至1.6T产品;
4. 拥有业内稀缺的Cavity技术,以及Z向互联、UHD高密度互连、mSAP微孔工艺,满足HDI主板大容量、多功能、高传输速度需求。
一句话定位:综合规模处于行业二线,但在AI服务器高速板、高阶HDI板这一细分赛道,已跻身第一梯队,具备较强细分发言权。
二、营收构成、近五年营收及净利润数据
营收构成(2025年报口径)
1. PCB业务:48.85亿元,占比98.90%,毛利率24.98%(细分口径印制电路板收入46.41亿元,同比+44.16%,毛利率26.16%,同比提升4.05个百分点);
2. 融合通信及其他:0.55亿元,占比1.10%,毛利率39.34%,体量已很小。
PCB产品覆盖通讯设备、消费电子、光模块、服务器与数据存储、汽车电子、数字能源、工业控制及医疗电子等应用领域,其中AI服务器、高速光模块、高端交换机等高附加值产品是增长主力。
近5年核心财务(单位:亿元,归母净利润)
- 2021年:营收54.32,归母净利润-12.12(原主业亏损)
- 2022年:营收48.89,归母净利润-4.24(重整出清)
- 2023年:营收31.49,归母净利润0.73(聚焦PCB后扭亏)
- 2024年:营收34.82,归母净利润2.57
- 2025年:营收49.39(+41.87%),归母净利润4.72(+83.46%),扣非4.03亿(+91.53%)
2026上半年:营收37.00亿元(+72.89%),归母净利润5.74亿元(+232.38%),单上半年利润已超2025全年,AI订单放量进入加速兑现期。
趋势非常清晰:2021-2022年巨亏出清,2023年扭亏,2024-2025年恢复增长,2026年AI算力驱动利润爆发,是典型的困境反转+景气共振形态。
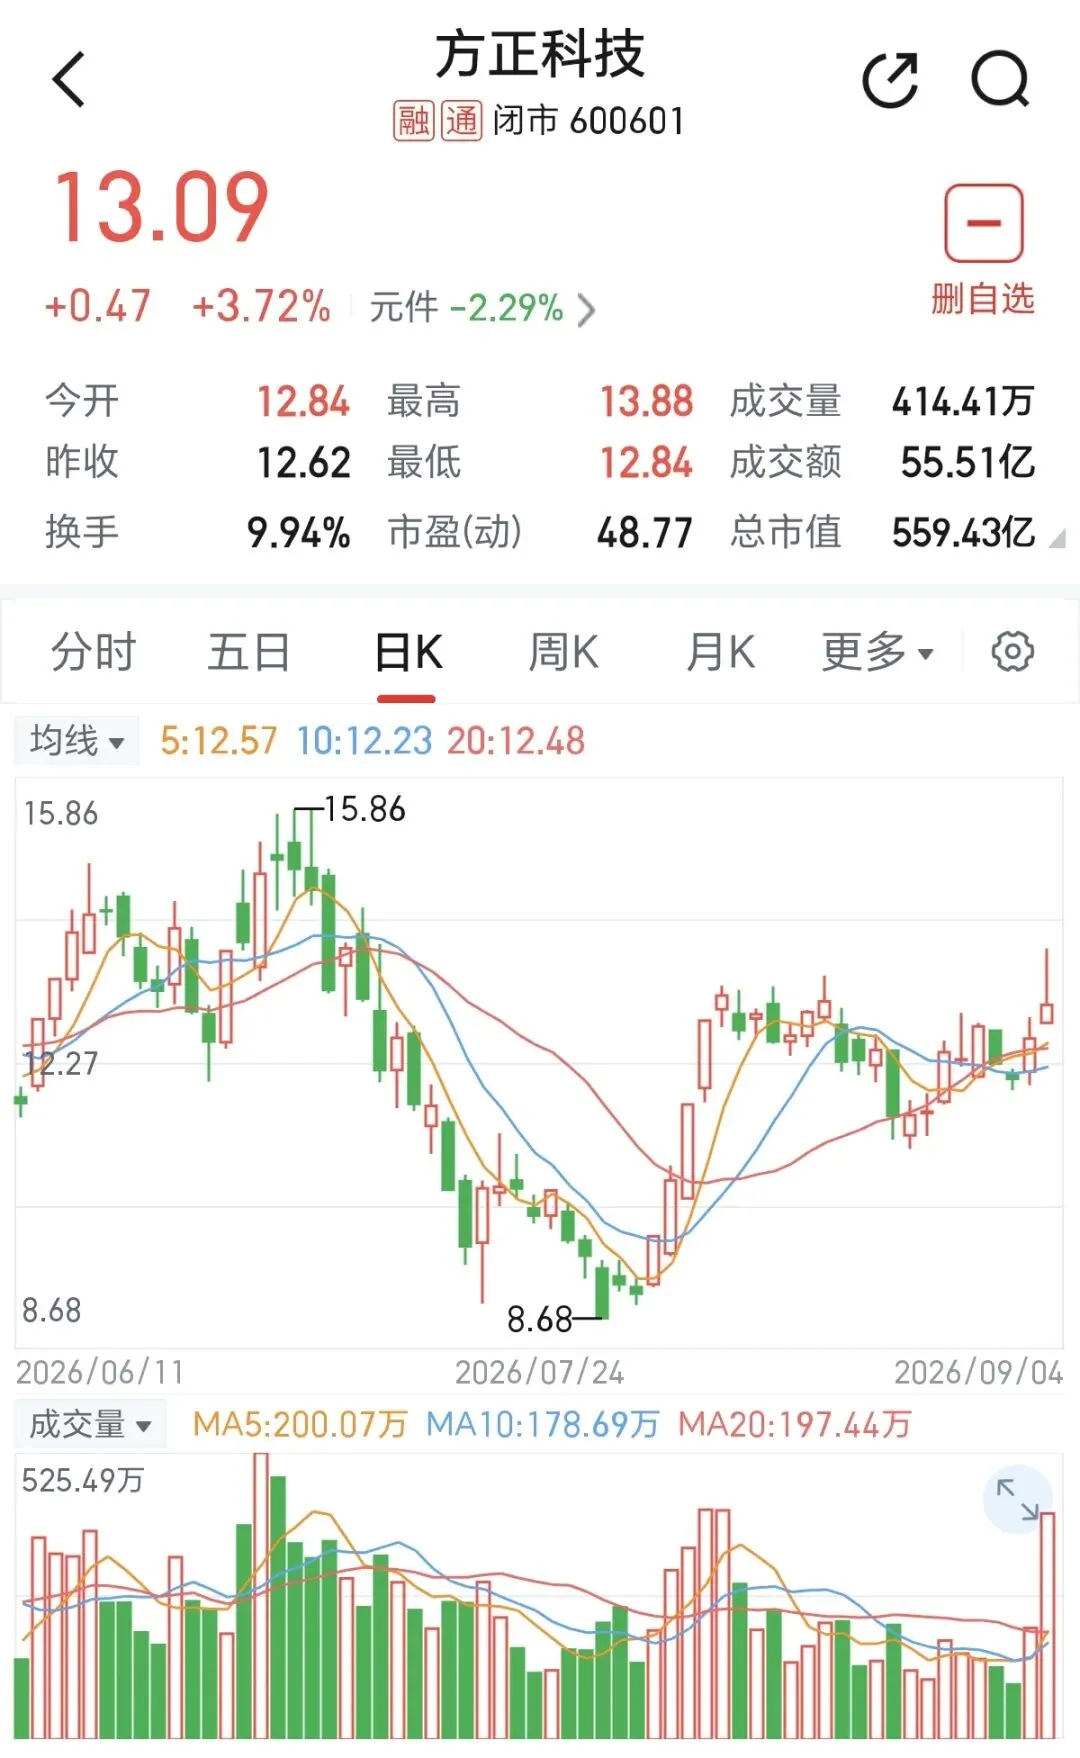
三、财务稳健性
优势:
- 盈利质量快速改善:2025年PCB毛利率26.16%,2026年中报综合毛利率升至30.52%,净利润率约14.8%,毛利率、净利率双升反映产品结构高端化;
- 股权激励绑定核心团队,组织层面保障战略落地;
- 泰国基地、重庆基地、珠海基地多点布局,规避贸易壁垒的同时贴近客户。
短板:
- 产能扩张期现金流承压:重庆13.64亿元AI扩建项目、珠海AI算力PCB基地(2026年5月主体封顶)、泰国基地同步推进,资本开支巨大,2025年经营现金流已承压;
- 应收账款上升,回款节奏需要跟踪;
- 资产负债率约54%且有息负债随扩产抬升;
- 客户集中度偏高,英伟达、华为等头部客户订单占比提升带来依赖度风险。
整体评价:财务处于高景气扩张期的典型状态——盈利改善明确,但扩产投入和债务压力同步放大,属于用现金流换产能弹性。
四、2026年内机构调研与投研覆盖情况
年内公开交流:2026年5月15日参加上海辖区上市公司年报集体业绩说明会(网络互动),就2025年报及2026年一季度经营与投资者交流;日常通过互动易密集回复投资者提问。
券商覆盖:申万宏源、广发证券、长江证券等头部券商已覆盖并发布深度报告,其中申万宏源2026年7月发布研报,将评级由"中性"上调至"增持"。
调研核心方向
1. AI算力PCB订单:英伟达GB300系列供应进度、华为昇腾份额提升目标(20%-30%→35%+);
2. 光模块PCB:800G/1.6T产品量产与客户验证进展(已切入中际旭创、天孚通信等光模块龙头供应链);
3. 扩产节奏:珠海、重庆、泰国三大基地投产时间与产能爬坡;
4. 盈利持续性:产品均价提升、毛利率上行能否延续,应收账款与现金流压力。
机构形成的主流结论
1. 申万宏源大幅上调盈利预测:2026-2027年营收预测由50/61亿元上调至74/102亿元,归母净利润由4.7/7.5亿元上调至12.4/17.5亿元;
2. 主流判断:英伟达GB300放量+光模块订单外溢+产品均价提升三力共振,2026年是业绩集中兑现年;
3. 提示风险:扩产爬坡不及预期、大客户订单波动、现金流压力。
五、补充风险点
1. AI资本开支周期波动,若北美云厂商、国内算力投资放缓,高端PCB需求将直接承压;
2. 行业产能扩张潮,2027年后高端PCB或面临供给过剩与价格竞争;
3. 扩产项目达产进度、良率爬坡存在不确定性;
4. 应收账款与有息负债上升,需持续跟踪现金流质量。
权威资料来源
1. 方正科技600601,2021-2025年年报、2026年半年报,上交所披露公告
2. CPCA《中国电子电路行业主要企业营收》排行榜(2023-2025年度)
3. 申万宏源《布局AI算力与光通信》深度研报(2026年7月27日)
4. 证券时报、证券之星、证券日报公开报道与互动易回复
5. 公司投资者关系活动记录、业绩说明会公告
转载请注明出处
风险提示:本文基于公司公告、交易所公开资料、券商公开研报整理,不构成任何投资建议。股市有风险,投资需谨慎,凭此操作盈亏自负。
一、行业地位、市场发言权与行业排名
公司主业已完全聚焦PCB(印制电路板)制造,属于电子电路行业,行业格局:
- 行业龙头为东山精密(2025年营收401.25亿元)、鹏鼎控股(391.47亿元),两家体量断层领先;
- 方正科技:2025年营收49.39亿元,按广义电子电路行业统计排名行业第17位,净利润排名第12位;
- CPCA(中国电子电路行业协会)专项排名:综合PCB100强第24名(2026年半年报口径,基于2025年营收),较上年第29名跃升5位;内资PCB厂商排名第14-16位区间。
市场发言权:不是行业总量的巨头,而是AI算力PCB赛道的稀缺弹性标的。核心看点:
1. 国内少数同时进入英伟达、华为两大算力生态的PCB厂商,通过英伟达Gamma级认证,为GB300系列提供AI服务器专用PCB,属英伟达供应链第二梯队;
2. 华为昇腾AI服务器PCB核心二供,份额约20%-30%,2026年目标提升至35%以上;
3. AI服务器GPU加速卡PCB领域市占率位居国内前三,光模块PCB已批量生产10G-800G乃至1.6T产品;
4. 拥有业内稀缺的Cavity技术,以及Z向互联、UHD高密度互连、mSAP微孔工艺,满足HDI主板大容量、多功能、高传输速度需求。
一句话定位:综合规模处于行业二线,但在AI服务器高速板、高阶HDI板这一细分赛道,已跻身第一梯队,具备较强细分发言权。
二、营收构成、近五年营收及净利润数据
营收构成(2025年报口径)
1. PCB业务:48.85亿元,占比98.90%,毛利率24.98%(细分口径印制电路板收入46.41亿元,同比+44.16%,毛利率26.16%,同比提升4.05个百分点);
2. 融合通信及其他:0.55亿元,占比1.10%,毛利率39.34%,体量已很小。
PCB产品覆盖通讯设备、消费电子、光模块、服务器与数据存储、汽车电子、数字能源、工业控制及医疗电子等应用领域,其中AI服务器、高速光模块、高端交换机等高附加值产品是增长主力。
近5年核心财务(单位:亿元,归母净利润)
- 2021年:营收54.32,归母净利润-12.12(原主业亏损)
- 2022年:营收48.89,归母净利润-4.24(重整出清)
- 2023年:营收31.49,归母净利润0.73(聚焦PCB后扭亏)
- 2024年:营收34.82,归母净利润2.57
- 2025年:营收49.39(+41.87%),归母净利润4.72(+83.46%),扣非4.03亿(+91.53%)
2026上半年:营收37.00亿元(+72.89%),归母净利润5.74亿元(+232.38%),单上半年利润已超2025全年,AI订单放量进入加速兑现期。
趋势非常清晰:2021-2022年巨亏出清,2023年扭亏,2024-2025年恢复增长,2026年AI算力驱动利润爆发,是典型的困境反转+景气共振形态。
三、财务稳健性
优势:
- 盈利质量快速改善:2025年PCB毛利率26.16%,2026年中报综合毛利率升至30.52%,净利润率约14.8%,毛利率、净利率双升反映产品结构高端化;
- 股权激励绑定核心团队,组织层面保障战略落地;
- 泰国基地、重庆基地、珠海基地多点布局,规避贸易壁垒的同时贴近客户。
短板:
- 产能扩张期现金流承压:重庆13.64亿元AI扩建项目、珠海AI算力PCB基地(2026年5月主体封顶)、泰国基地同步推进,资本开支巨大,2025年经营现金流已承压;
- 应收账款上升,回款节奏需要跟踪;
- 资产负债率约54%且有息负债随扩产抬升;
- 客户集中度偏高,英伟达、华为等头部客户订单占比提升带来依赖度风险。
整体评价:财务处于高景气扩张期的典型状态——盈利改善明确,但扩产投入和债务压力同步放大,属于用现金流换产能弹性。
四、2026年内机构调研与投研覆盖情况
年内公开交流:2026年5月15日参加上海辖区上市公司年报集体业绩说明会(网络互动),就2025年报及2026年一季度经营与投资者交流;日常通过互动易密集回复投资者提问。
券商覆盖:申万宏源、广发证券、长江证券等头部券商已覆盖并发布深度报告,其中申万宏源2026年7月发布研报,将评级由"中性"上调至"增持"。
调研核心方向
1. AI算力PCB订单:英伟达GB300系列供应进度、华为昇腾份额提升目标(20%-30%→35%+);
2. 光模块PCB:800G/1.6T产品量产与客户验证进展(已切入中际旭创、天孚通信等光模块龙头供应链);
3. 扩产节奏:珠海、重庆、泰国三大基地投产时间与产能爬坡;
4. 盈利持续性:产品均价提升、毛利率上行能否延续,应收账款与现金流压力。
机构形成的主流结论
1. 申万宏源大幅上调盈利预测:2026-2027年营收预测由50/61亿元上调至74/102亿元,归母净利润由4.7/7.5亿元上调至12.4/17.5亿元;
2. 主流判断:英伟达GB300放量+光模块订单外溢+产品均价提升三力共振,2026年是业绩集中兑现年;
3. 提示风险:扩产爬坡不及预期、大客户订单波动、现金流压力。
五、补充风险点
1. AI资本开支周期波动,若北美云厂商、国内算力投资放缓,高端PCB需求将直接承压;
2. 行业产能扩张潮,2027年后高端PCB或面临供给过剩与价格竞争;
3. 扩产项目达产进度、良率爬坡存在不确定性;
4. 应收账款与有息负债上升,需持续跟踪现金流质量。
权威资料来源
1. 方正科技600601,2021-2025年年报、2026年半年报,上交所披露公告
2. CPCA《中国电子电路行业主要企业营收》排行榜(2023-2025年度)
3. 申万宏源《布局AI算力与光通信》深度研报(2026年7月27日)
4. 证券时报、证券之星、证券日报公开报道与互动易回复
5. 公司投资者关系活动记录、业绩说明会公告
转载请注明出处
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

