行业研究|(MLCC)片式电容行业
- 2026-09-27 21:22:28
1、MLCC产品简介
在电子工业中,电子电路有三大基础被动原件,分别为电容、电阻和电感,它们分别承担着电荷存储、电流限制和电磁转换的核心功能,其中电容体量最大,占被动元件的比例达约65%。在电容板块,MLCC(Multi-layerCeramicCapacitor)多层陶瓷电容器的市场规模占比又为最高。因此,MLCC是电子产品中用量最大的被动元件,同时具有着应用的广泛性、不可或缺性等特性,被称为“工业大米”。
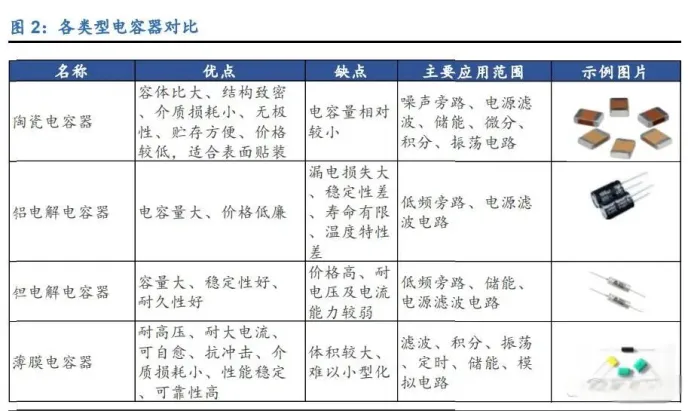
按介质材料,可将电容器可分为陶瓷电容器、铝电解电容器、钽电解电容器、薄膜电容器等类型,具体如下图所示。
在陶瓷电容器中,还可以再进行分类,如单层陶瓷电容器(SLCC)、多层陶瓷电容器(MLCC)和引线式多层陶瓷电容器。其中MLCC是由印好电极(内电极)的陶瓷介质膜片以错位的方式叠合起来,经过高温烧结一次性形成陶瓷芯片,再在芯片的两端封上金属层(外电极),从而形成一个类似独石的结构体。MLCC凭借其容体比大、结构致密、介质损耗小等优点,下游应用较为广泛,市场规模占整个陶瓷电容器的90%以上。
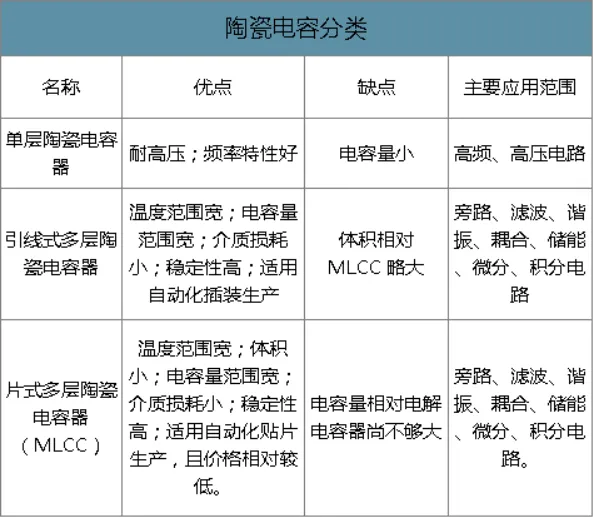
图 陶瓷电容分类(来源:2019年中国片式多层陶瓷电容器(MLCC)发展现状及发展趋势分析)
结构方面,MLCC的结构主要包括陶瓷介质、金属内电极和金属外电极三大部分,结构如下图所示。
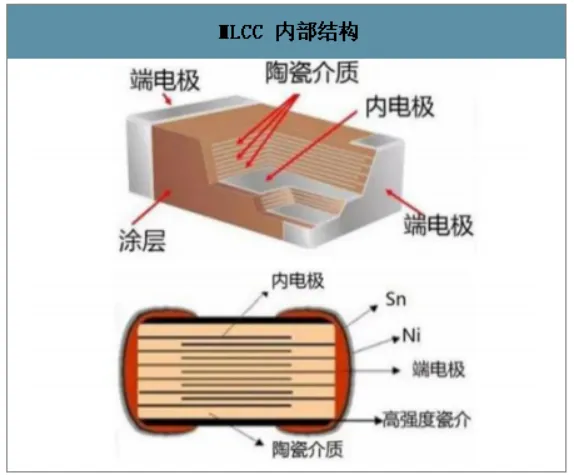
图 陶瓷电容分类(来源:2019年中国片式多层陶瓷电容器(MLCC)发展现状及发展趋势分析)
陶瓷介质是实现电容功能的关键部分,通常采用具有高介电常数的材料,如钛酸钡、钛酸锶等,以实现高电容值。金属内电极与陶瓷介质交替叠层,提供电极板正对面积,常用的材料有镍、铜等。金属外电极则起到连接内电极和外部电路的作用,一般为银、铜等金属。
2、MLCC产业链概况
MLCC 产业链上游为原材料供应,主要包括陶瓷粉末和电极材料;中游为MLCC产品制造;下游为应用领域,主要涵盖了消费电子、汽车电子、航天航空、船舶、武器装备、医疗设备、轨道交通等各行业,产业链图谱如下所示:
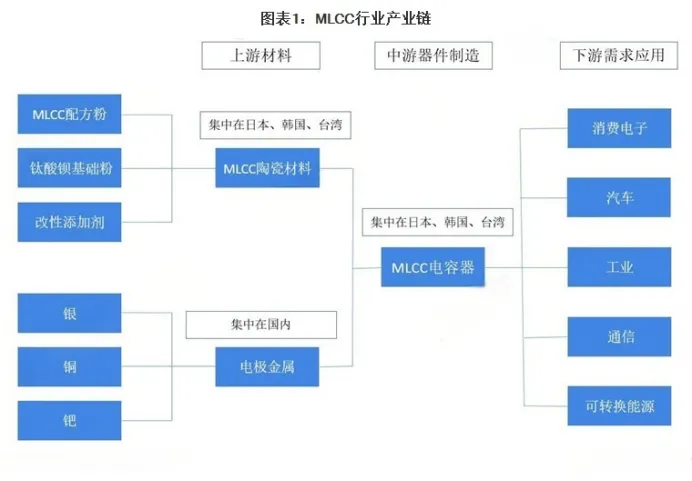
图 MLCC产业链(来源:前瞻经济学人)
MLCC的上游原材料主要包括陶瓷粉末和电极材料。陶瓷粉末是决定MLCC性能的关键原材料,其性能直接影响到MLCC的电容量、介电常数、温度特性等关键指标。目前,全球陶瓷粉末市场主要由日本和美国的企业主导;电极材料主要包括内电极材料和外电极材料:内电极常用的材料有镍、铜等,外电极一般为银、铜等金属。在电极材料市场,日本和韩国的企业在技术和市场份额上具有一定优势。这些企业能够生产出高质量、高导电性的电极材料,满足MLCC生产对电极材料的严格要求。
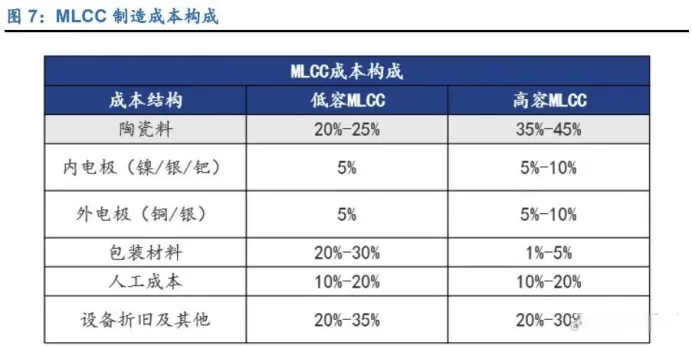
在MLCC成本结构中,陶瓷粉料占比最高。陶瓷粉料是MLCC产品制造过程中的重要成本构成,在低容MLCC中占比20%-25%,高容MLCC占比35%-45%。目前国内陶瓷粉料厂商可以满足中低端MLCC生产需求,但对特殊功能、超细高纯度粉料仍然依靠进口以满足高端MLCC生产需求。
从下游应用来看,早期MLCC的主要需求来自移动终端/手机,占比超30%以。后续随着下游需求结构的变化,新兴的领域,如汽车和AI等需求持续成长,并逐步替代手机,到2023年汽车电子领域的应用在全球MLCC的占比达28%,汽车电子已成为MLCC最大的应用方向。而近几年随着AI服务器的发展,在AI上的应用需求有望成为MLCC新的重要新增市场。
3、行业发展周期
据国信证券研究报告显示,MLCC成长过程中表现出显著周期性特征,其产品价格受供需关系变化而波动,其指出MLCC行业波动周期大概为4-5年,具体如下:整体趋势方面。2016年以来,MLCC价格有三次大的增长趋势:第一次主要受海外供给端产能向中高端调整,使得刚需的低端产品供不应求;第二次主要系需求端和供给端共同推动所致,疫情期间海外企业停工,叠加5G和新能源渗透率快速提升;第三次即本轮,目前行业库存回落,叠加2024年消费电子复苏和AI需求快速增长,上行趋势初步显现。
4、市场规模与趋势
据中商产业研究院预测,2024年全球MLCC市场规模将达到1042亿元,2025年市场规模将达到1120亿元。
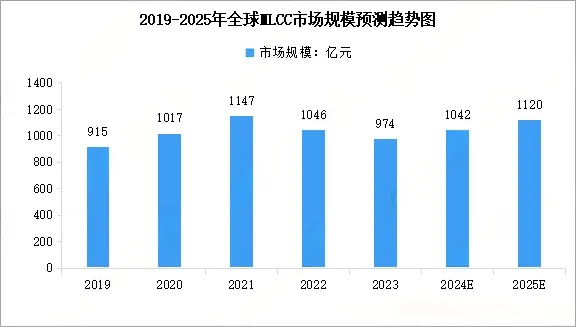
图 全球MLCC市场规模趋势(来源:中商情报网)
中国是全球最大的MLCC市场,市场规模在全球市场中的占比达到40%以上。中商情报网预测,2024年中国MLCC市场规模将达到440亿元,2025年市场规模将达到473亿元。
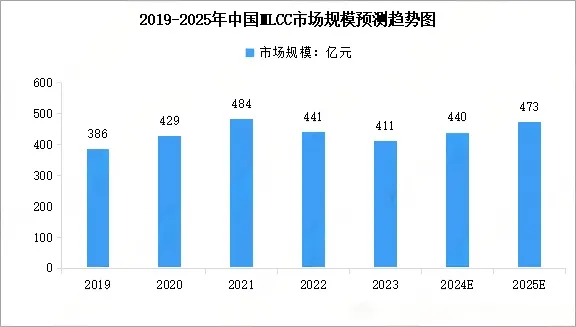
图 中国MLCC市场规模趋势(来源:中商情报网)
5、竞争格局
(1)全球市场
全球MLCC产能集中在日本、韩国、中国台湾地区和中国大陆地区。日本企业依靠领先的技术工艺主导高端市场,产品广泛服务于智能手机、汽车电子、通信基站等领域。韩国三星电机凭借规模优势在产能与市场份额上占据重要地位,以高性价比 产品形成一定的竞争力。中国台湾厂商如国巨、华新科则深耕中低端市场,通过规模化生产和成本控制赢得一定份额。大陆企业风华高科、三环集团、火炬电子和鸿远电子近年来快速崛起,持续加大研发投入提升产能和品质,加速推进高端 MLCC 的国产化替代进程。
据中国电子元件行业协会信息中心统计,全球 MLCC 供给端前五大厂商占据 超过 80%的市场份额。2023 年,份额最大的厂商为日本村田(Murata)占比约 31%, 韩国三星电机(SEMCO)市场份额约为23%,日本太阳诱电(TaiyoYuden)位列第 三,市场份额约为 10%。
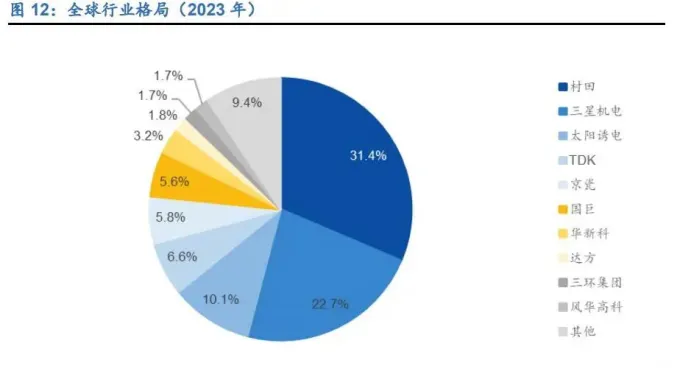
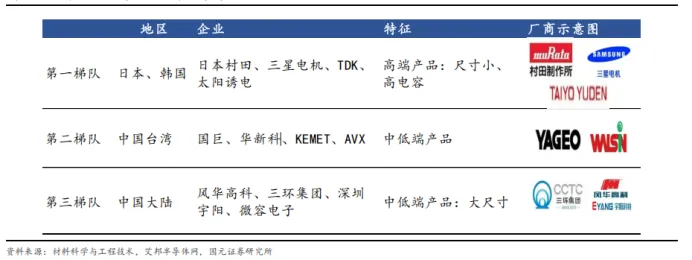
图 全球MLCC三大竞争梯队(数据来源国元证券)
(2)国内市场
国内的MLCC市场分为民用和军用两大领域。民用领域中,国际龙头企业多在国内设有生产基地并维持领先市场份额;而军用领域则因资质门槛与高可靠性要求,主要包括宏明电子、火炬电子、鸿远电子等少数本土企业。出于防务装备对电子元器件选型的严苛标准和技术状态管控需求,产品定型后通常会延续使用固定供应商,这使军用市场的竞争格局呈现高度稳定性。
国内企业中能够高端化布局的MLCC企业主要包括三环集团、风华高科等。 三环集团电子元件及材料产品主要包括MLCC(其中主要为常规MLCC)、陶瓷基片、电阻、陶瓷基体。公司的MLCC主要聚焦于5G通信、AI服务器、汽车电子方向,目前已覆盖0201至2220尺寸常规产品及中高压产品、车规产品,同时在高容产品领域也不断取得重大突破。三环集团凭借高端产品占比提升以及自研粉体实现自供带动降本,整体盈利能力优于风华高科。 风华高科主要产品包括片式电容器、片式电阻器、电感器、FPC线路板等,主要应用于消费电子、通讯、计算机及智能终端等领域,其中电容器占比30%左右。公司在MLCC领域以中低端通用型为基础,目前向车规高压产品进行拓展,已进入 比亚迪等主机厂供应链体系。另外还有一些未上市公司,如广东微容等,通过大量研发投入,在超微型、高容量和车规MLCC等高端市场上持续发力,逐步在国内MLCC市场上取得不错的市场份额。
鸿远电子、宏明电子、火炬电子是国内防务MLCC领域的核心企业,三家占据了军用市场的主要份额,市场规模和格局相对稳定。军工行业客户对电子元器件高可靠性要求高,因此从事军用MLCC的厂商毛利率一般较高,市场空间相对比较稳定。
近年来国内主要厂商的整体固定资产规模在持续向上走,但从国内厂商在资本支出上历年的现金投入上可以看出,2022年以来,行业资产扩张速度有所放缓。国元证券报告指出,因经历了2020年至2023年的行业洗牌,目前行业投资整体趋于理性,同时随着中低端MLCC基本上实现了自主可控,目前新建产能更加聚焦于中高端领域。
6、MLCC行业竞争壁垒
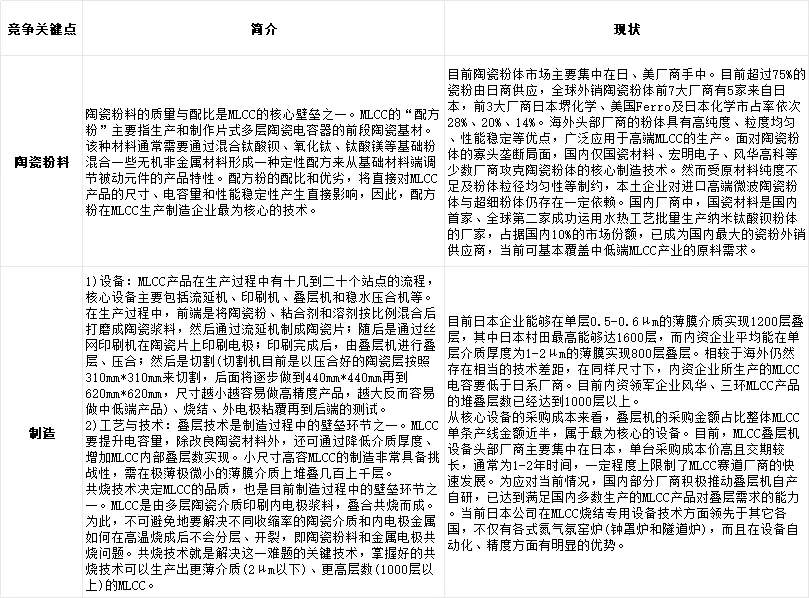
国元证券证券研报指出,中国是全球最大的MLCC消费市场,但大量的粉体材料和设备还严重依赖进口,成为MLCC 产业链中的“卡脖子”环节,其将竞争壁垒或环节划分为以下两个方面:
表 MLCC行业竞争壁垒
7、主要上市公司财务对比
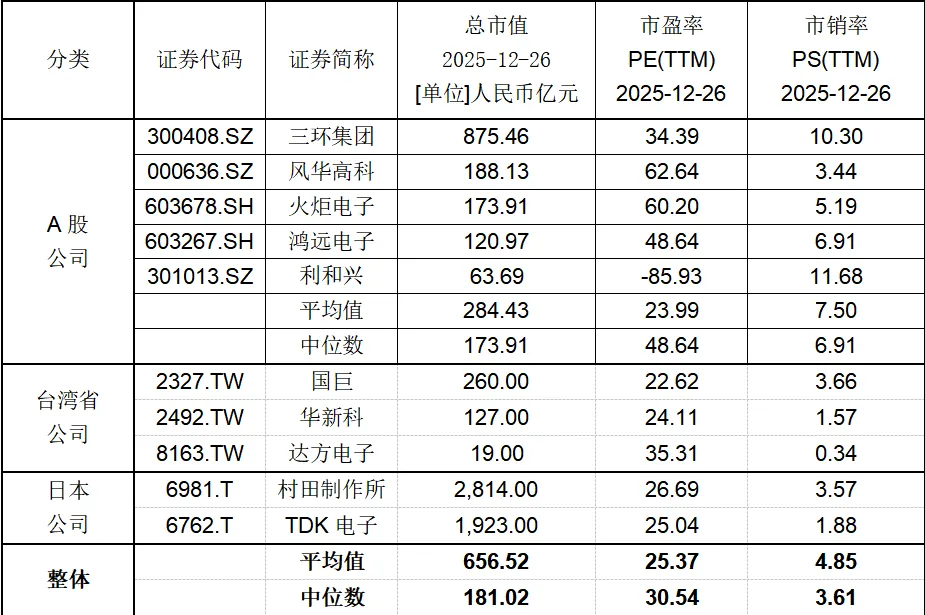
7.1 MLCC上市公司市值和估值对比
表 MLCC上市公司市值和估值对比
7.2 MLCC上市公司主要财务指标对比
因日本企业财年与中国上市公司不同,故营收和净利润对比中未包含日本上市公司。
表 MLCC上市公司营收对比(单位:人民币亿元)
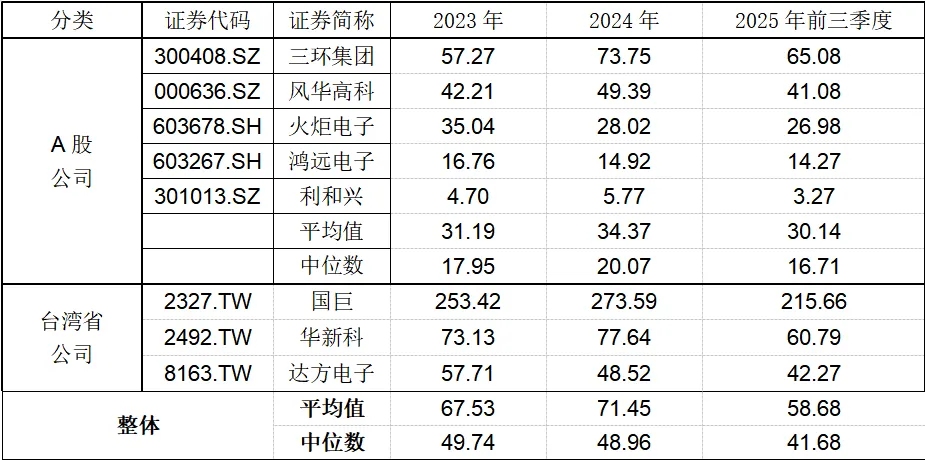
表 MLCC上市公司净利润对比(单位:人民币亿元)
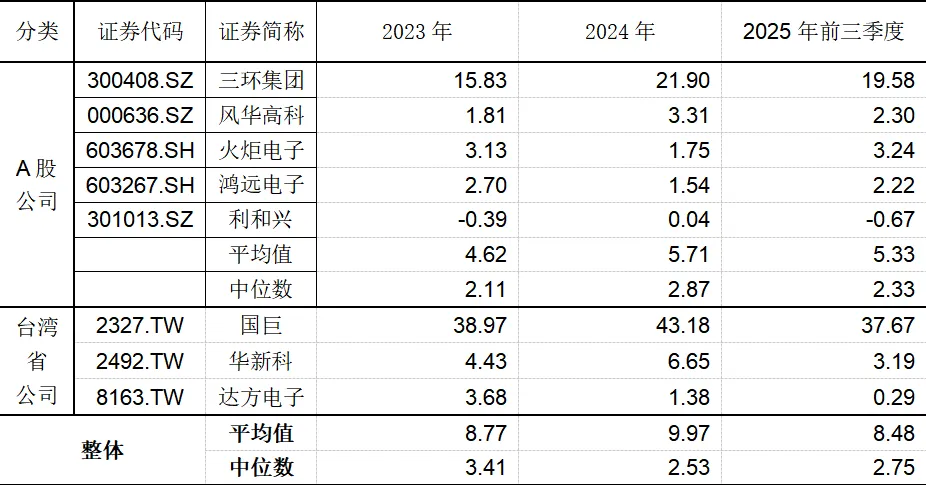
表 MLCC上市公司整体销售毛利率对比(单位:%)
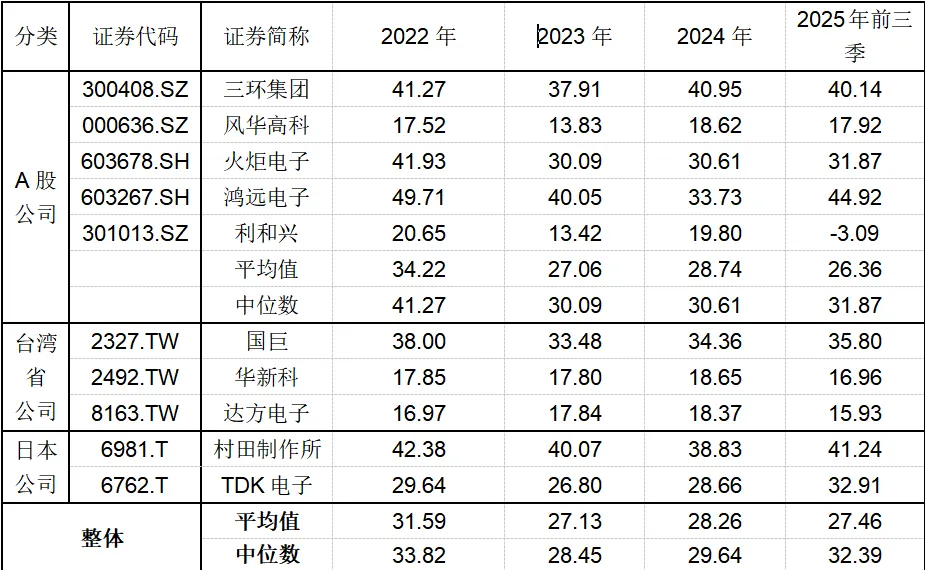
表 MLCC上市公司销售净利率对比(单位:%)
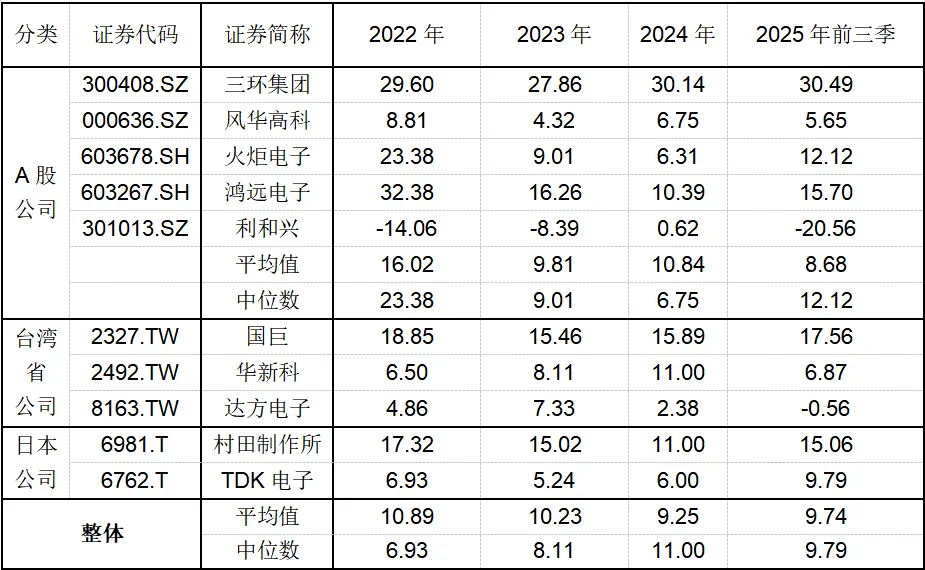
备注:以上数据来自wind资讯
九江昆泰
九江昆泰股权投资基金管理有限公司于2020年06月08日在中国证券投资基金业协会完成登记,登记编号P1070959,是一家国资控股与市场化团队相结合的私募股权投资机构,作为国家级九江经开区政府产业引导基金管理人,按照政府引导+市场逻辑+专业化运作,秉持价值投资、稳健投资的原则,以推动科技创新、产业结构升级为目标,重点扶持高端装备制造、电子信息、新能源、新材料等主导产业,助力区域产业高质量发展。
- 往期回顾 -

