公司深度研报:工业自动化领域的隐形巨头---基恩士
- 2026-10-10 15:24:22
公司深度研报:工业自动化领域的隐形巨头---基恩士有这样一家日本企业,它的产品被用在全世界无数工厂的产线上,但大家从未见过它的厂房。企业毛利率连续多年保持在80%以上,净利润率在40%左右,资产负债率只有5%左右,创始人曾两度登顶日本首富。这家公司就是工业自动化领域的隐形巨头---创立于1974年的基恩士。不靠重资产扩产、不参与行业价格战,依靠标准化创新产品与工程师直销模式,这家企业走出了一条和传统制造完全不一样的路径。今天我们拆解这家被称为“传感器之王”的公司,看看它的技术、荣誉与商业模式究竟有何过人之处。 一、基本情况 普通消费者在日常生活中几乎很少听说基恩士,但在一座座现代化工厂车间里,它却是无处不在的隐形主角。基恩士的产品矩阵主要围绕工厂自动化四大核心需求(检测、视觉识别、测量、设备控制)构建,下游客户涵盖半导体、汽车、新能源、电子、医药、食品加工等行业。公司产能主要有以下几大类: 第一大类:传感器。这是基恩士起家核心业务,用于检测产线物体有无、位置、距离、厚度、流量、静电,工厂用量最大,目前占公司营收的48%。比如下图的激光位移传感器,用于PCB电子产线厚度检测。 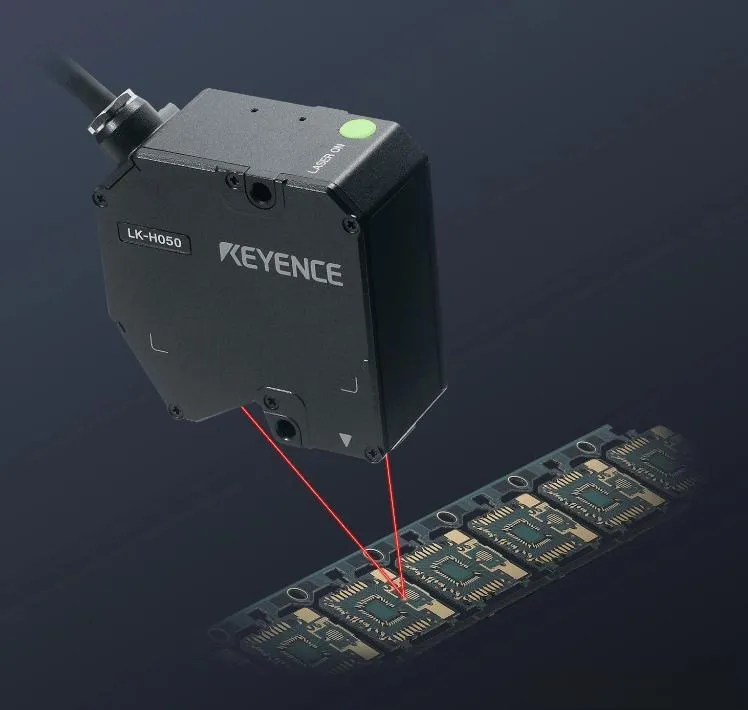
第二大类:视觉与图像识别系统。目前这块业务高速增长,公司产品通过把相机、光源、AI算法集成,完成缺陷检测、定位、字符识别,在汽车、半导体等行业大量应用。比如下图配备AI图像识别传感器,可以确认生产日期、保质期、批号的刻印。即使包装袋倾斜或褶皱也能确认刻印有无或读取字符内容。 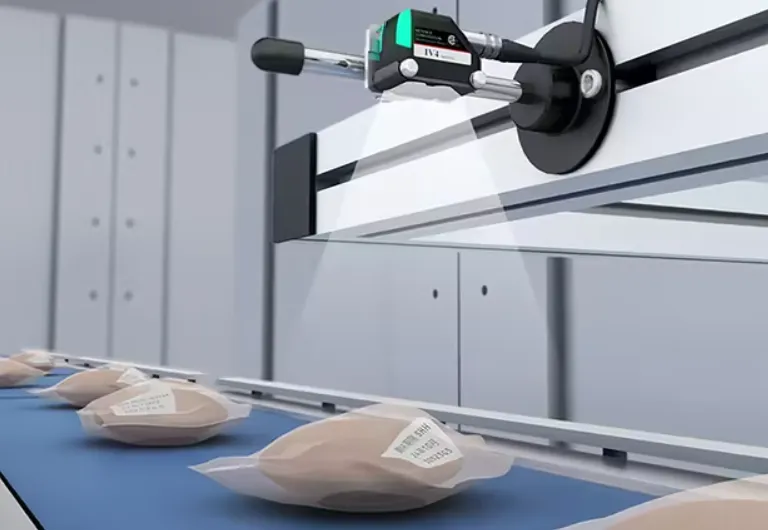
第三大类:精密测量仪器。主要是面向品质实验室、品检室,做零部件微观形貌、尺寸、粗糙度分析。比如下图的激光共聚焦显微镜,可以对金属切削面、模具表面、涂层样品做扫描,获取纳米级粗糙度、微观凹凸轮廓,用于分析加工工艺好坏、磨损情况,用于材料研发与失效分析。 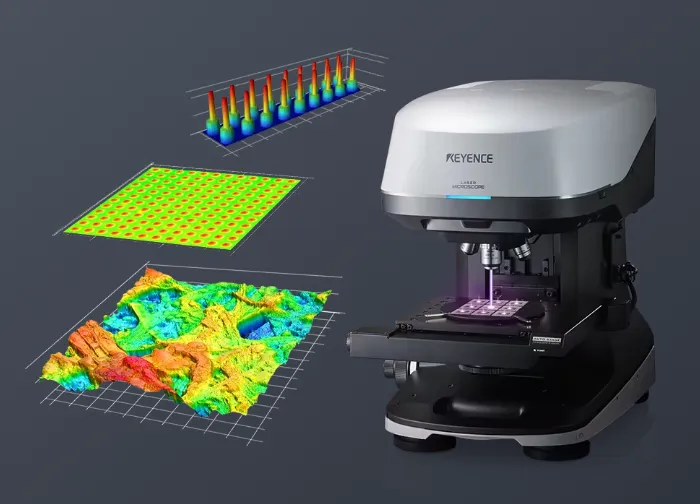
第四大类:控制系统。通过打通传感器、视觉、执行机构的数据互通,实现整条产线逻辑控制。 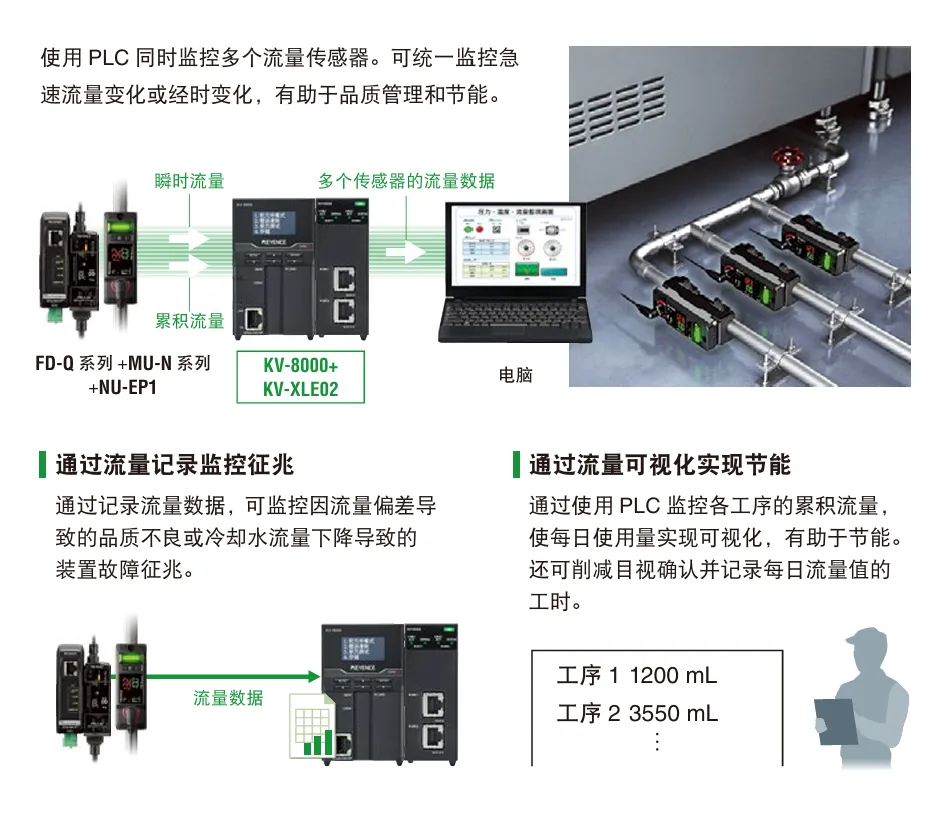
第五大类:标记打标设备。包括激光刻印机,在金属、塑料、PCB打印序列号、二维码;喷墨喷码机,在流水线高速喷印生产日期、批号,一般用在食品医药行业。 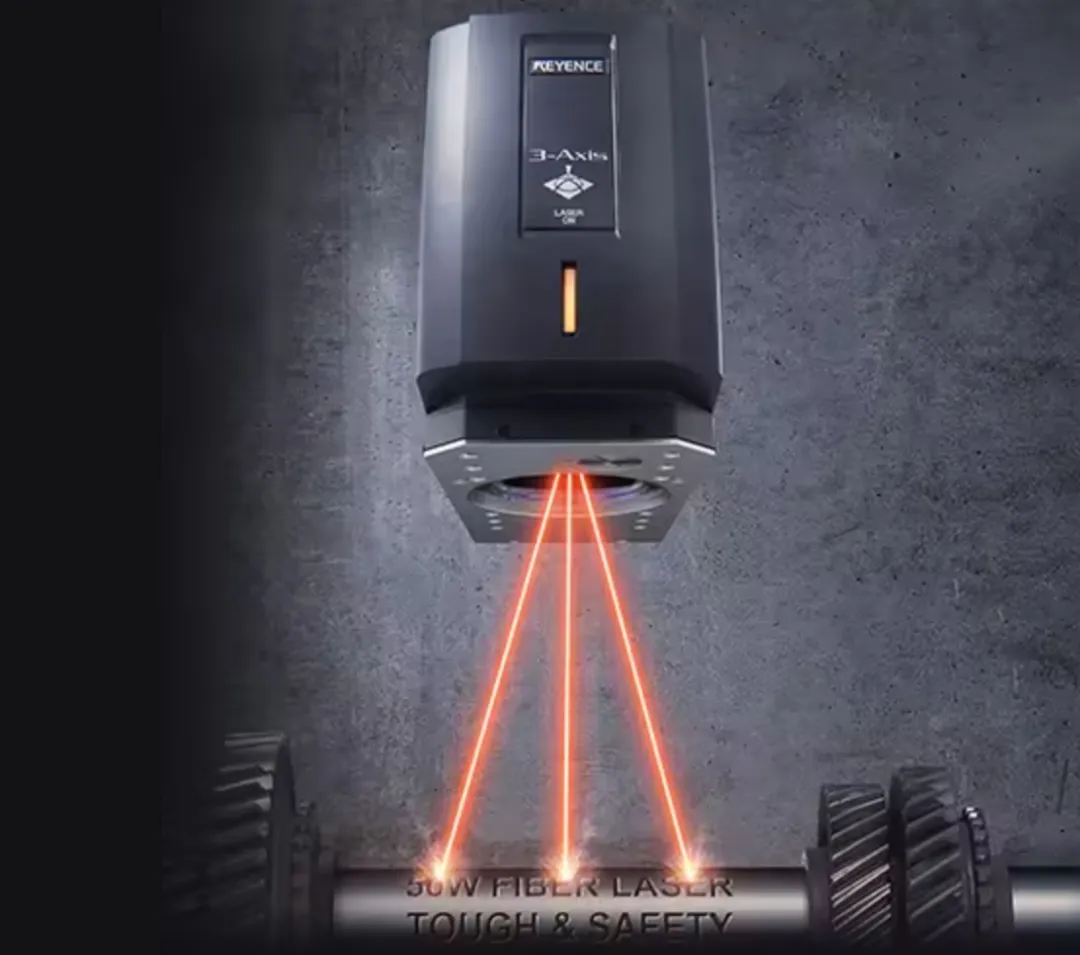
二、经营理念 产品标准化。公司产品面向80%通用工业场景做标准化设计,原则上不承接剩下20%场景的深度硬件定制、专属固件开发、特殊改型订单。从而压低研发负担、维持高毛利。 客户高度分散化。没有任何一家客户,能占到总营收10%以上。不会因为单一大客户资本开支下降对整体业绩造成重大冲击,平滑单一行业周期波动,守住高毛利水平,不需要给渠道让出利润空间。 员工能力至上,高薪酬。基恩士打破传统的论资排辈模式,按照能力至上、公平晋升的原则选拔人才。并且为员工提供高薪酬,日本本土员工平均年薪2178万日元,稳居日本制造业板块第一,第二名Lasertec平均年薪1681万日元,第三名东京电子平均年薪1380万日元。 三、商业模式 研发:“提案型”产品研发。公司销售部门通过向客户企业提供各种解决方案,归纳出客户企业的潜在需求,进而研发新一代产品。公司的经营理念是“附加价值最大化”,并且将毛利率视为附加值的参考指标,并制定了“80%毛利率”产品设计原则。为了实现这一目标,公司进一步加强创新程度。公司的研发的新产品中,70%是世界范围或行业范围内的首次创新。 生产:产品全部外包代工。公司是fabless无工厂模式,把制造完全外包。基恩士虽然不生产,但完整掌握全部设计文件,包括原理图、PCB、结构图纸、BOM物料清单、固件算法、全套出厂测试规范。也就是说,公司设计好要做什么、做到什么标准,工厂只负责按图纸加工,技术主权完全留在自己手里,不会被代工厂卡脖子。 销售:100%原厂直销。公司不设立代理商、分销商,这在工业自动化领域十分另类。市面上绝大多数工控企业依靠代理渠道拓展市场,厂家把产品卖给经销商,再由经销商对接终端工厂。基恩士完全跳过中间环节,全部由公司内部的销售工程师直接面向终端客户对接选型、现场测试、方案调试、技术答疑与售后支持基恩士。这样子的好处是,第一,技术传递没有损耗。高附加值工业设备选型容错成本很高,选错型号会造成产线停线,原厂工程师可以准确传递产品能力,避免代理商对功能理解偏差带来的选型失误。第二,需求直达研发。不会经过多层渠道过滤,一线现场的真实问题可以直接回流产品端,驱动产品迭代。第三,服务与售后权责清晰。所有设备、质保、技术支持全部来自原厂,规避市场上假货、翻新件风险;全球各地仓库备货,标准型号可以实现快速交付与备件替换。 四、竞争格局 基恩士所处的工厂自动化赛道参与者众多,但很少有企业能够完整复刻它“传感器‑视觉‑测量‑控制‑打标”的全产品矩阵。基恩士并不在所有细分赛道都做到绝对份额第一,但在高精度标准化检测类硬件、软硬一体化方案上处于行业第一梯队。 产品矩阵对接近的竞争对手:欧姆龙 OMRON(日本),产品线覆盖传感器、视觉、PLC、安全器件,产品矩阵最接近基恩士。优势是性价比优于基恩士,PLC本体实力强,食品包装、普通电子制造存量巨大。欧姆龙以渠道分销为主;基恩士100%原厂直销。在高端精密测量、高端视觉、新品迭代速度、利润率上,欧姆龙存在明显差距;但在预算敏感的通用项目,是基恩士最常见的日系替代选项。 传感器领域竞争对手:西克 SICK(德国),全球传感器巨头,优势在安全传感器、激光雷达、物流自动化传感器,擅长大型物流、重工、港口场景,以渠道代理模式为主。基恩士在精密电子、半导体的微米级检测更强。西克在重型工业、物流仓储更占优势,视觉与控制系统板块弱于基恩士。 视觉赛道竞争对手:康耐视 Cognex(美国),全球机器视觉领域双寡头之一,专注机器视觉、读码器,基本不做传感器、PLC、精密测量仪器,产品线比基恩士更聚焦。优势是底层图像处理算法积淀深厚,3D视觉、深度学习工具库强大,第三方兼容性好,大量集成商愿意二次开发,广泛用于汽车、物流分拣。康耐视偏向卖“视觉组件”,更多交给系统集成商做方案。基恩士偏向一体化整机,强调开箱即用、自家设备原生互通,依靠直销工程师完成现场调试。 五、发展机遇及风险 (一)发展前景 1.海外市场具备结构性成长空间。对比各地区制造业增加值与本公司营收规模,欧洲、亚洲、北美中南美,相对于当地市场体量,基恩士营收仍处于较低水平,留存巨大增长空间。公司将向各地区复制本土直销模式,扩充销售人员,以此挖掘该增量空间。 以日本制造业增加值/基恩士日本本土营收=1,作为基准。亚洲制造业市场规模是日本9.0倍,但基恩士亚洲营收仅为日本本土的0.7倍;北美、中美、南美制造业市场规模是日本的4.2倍,但基恩士当地营收仅为日本本土的0.6倍;欧洲市场规模为日本的3.0倍,营收仅为日本本土0.4倍。 2.行业端机遇。全球劳动力短缺、制造业品质管控升级、节能与生产效率投资、半导体及数字相关设备资本开支扩张,构成公司产品的利好驱动力。依托直销网络捕捉客户潜在痛点,通过推出新产品创造新增需求。 1.全球宏观与制造业设备投资下行风险。地缘冲突、各国政策变动、通胀带来经济衰退风险,若制造业企业削减资本开支、自动化设备投资收缩,会直接压制公司订单与营收;半导体、电子、汽车为重要下游,终端行业周期下行会传导至公司业绩。 2.海外业务拓展风险。海外是核心增长引擎,但各国法规、贸易关税、产业政策、地缘局势变化,会干扰当地业务开展;海外直销团队扩张不及预期、当地人才招募困难,会拖累海外渗透率提升进度。 3.人才获取风险。直销模式、企划开发能力是两大核心壁垒,高度依赖优秀工程师与销售人才;全球人才竞争加剧,若无法持续招募、培育、留存足够人才,会制约产品开发与海外扩张推进。 4.Fabless无工厂模式供应链风险。全部生产委托外部代工;代工厂产能、交期、品质、成本波动,零部件短缺,会影响产品交付与毛利率。 六、财务数据 (一)营收和净利润情况 2022财年-2026财年,公司营收从7552亿日元增长至1.17万亿日元,年复合增长率11.57%;净利润从3034亿日元增长至4452亿日元,年复合增长率10.06%。 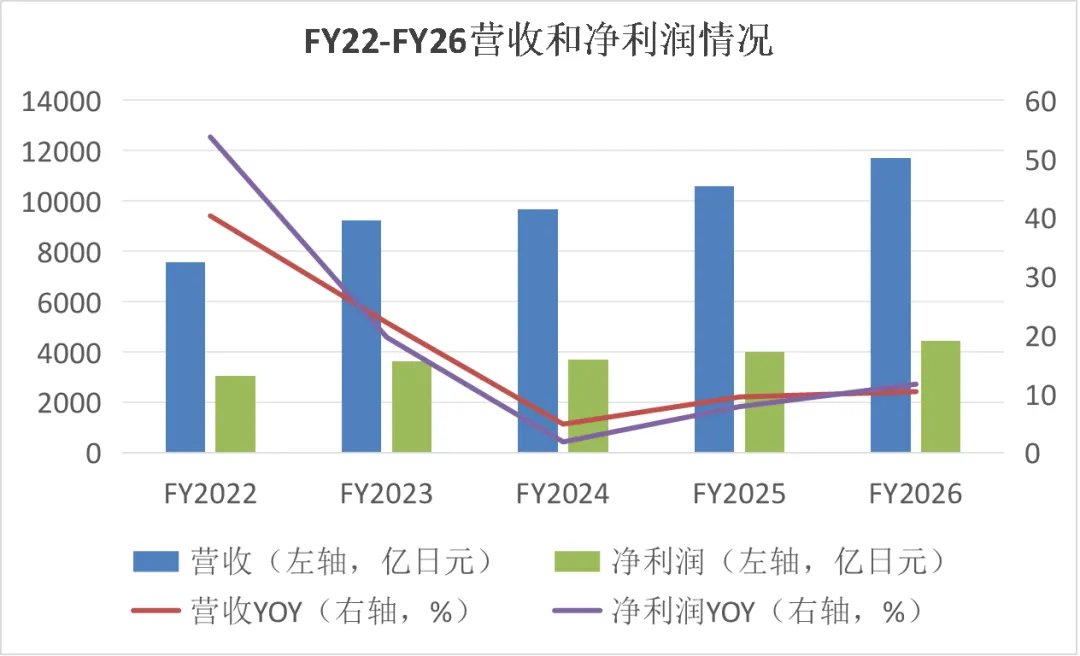
2027财年Q1(2026年3月21日-2026年6月20日),单季度营收3466亿日元,同比+33%,净利润1391亿日元,同比+51%。本季度营收剔除汇率影响,增速为23%,主要推动来自半导体、AI相关制造产业链。AI资本开支推动晶圆制造、先进封装需求,高精度传感器、视觉检测、激光测量、读码器需求放量。 (二)营收结构-按下游客户 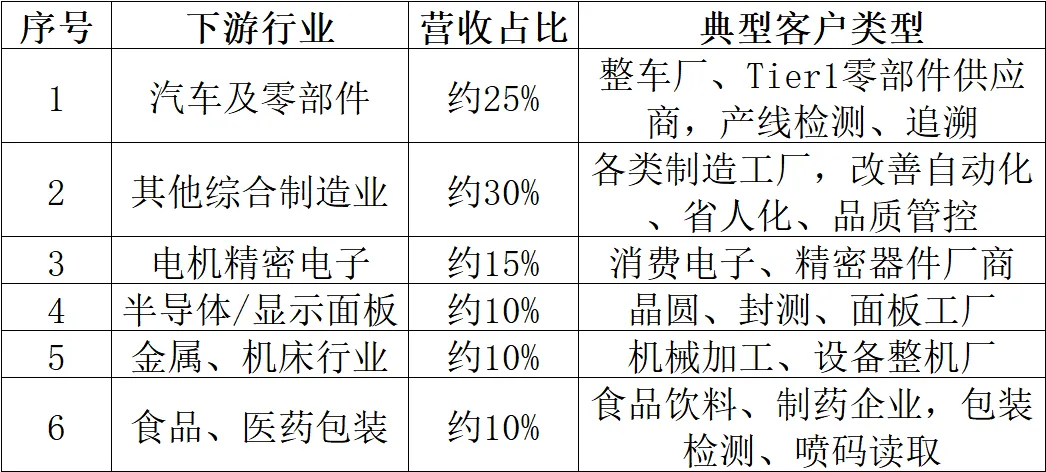 (三)营收结构-按市场
2026财年,日本国内营收3900亿日元,占比33.4%,同比增长4.6%。海外收入7792亿日元,占比66.6%,同比增长13.5%。其中美国2257亿日元,占比29%;中国1865亿日元,占比24%。 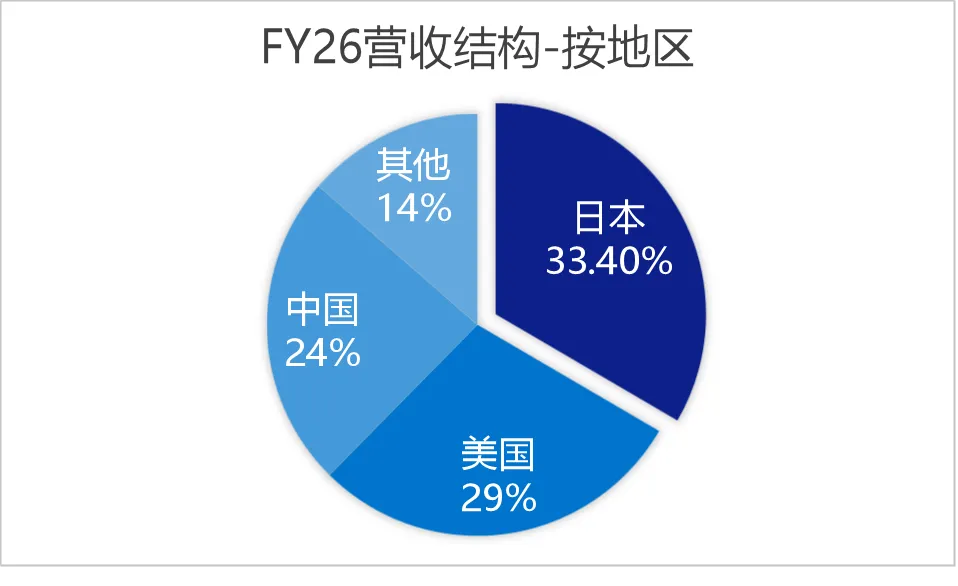
(四)盈利能力 2022财年-2026财年,公司毛利率始终保持在80%以上,并且从82.26%上升至83.02%;净利率在38%左右,但是从40.17%小幅下滑至38.07%。 公司的高利率与公司的经营理念、研发模式、生产模式、销售模式直接相关。Fabless无工厂+高度标准化,直接压制营业成本;价值导向定价,很多产品属于行业首创,用于解决产线卡脖子检测痛点,具备较强溢价能力,不参与行业价格战,不靠成本加成定价;软硬一体化自研,算法与方案附加价值高;100%原厂直销,不存在渠道折价侵蚀毛利。 净利率下滑主要是全球扩张,销售及管理费用刚性上涨。伴随美洲、亚洲、欧洲市场扩张,持续扩招高薪酬的销售工程师、技术支持人员,新建办事处、展示中心、本地培训体系,销售管理费用的增速阶段性高于营收增速,费用率被动抬升,侵蚀净利润空间 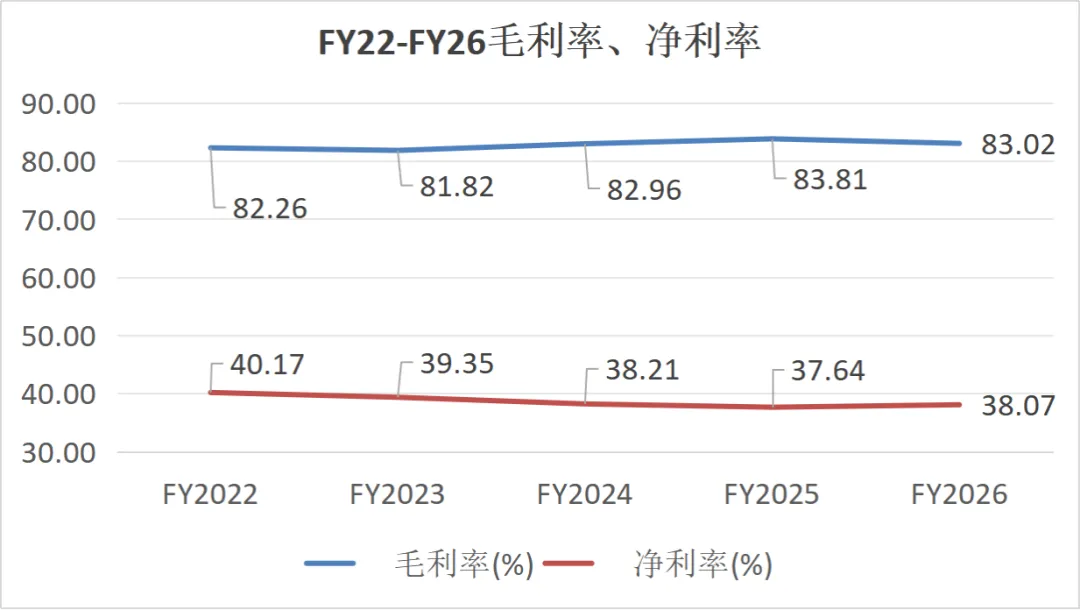
(五)投资回报率 2022财年-2026财年,公司ROE一直在13%,不是很高。看了一下,主要原因是公司资产负债率太低了,不到6%。2027财年Q1,公司总资产3.67万亿日元,其中现金5970亿日元,交易性金融资产8969亿日元,持有至到期投资(以国债为主)1.5万亿日元,上述合计3万亿日元,占总资产的82%。负债方面,总负债1992亿日元,公司没有举债,最大头是应交税金1023亿日元。 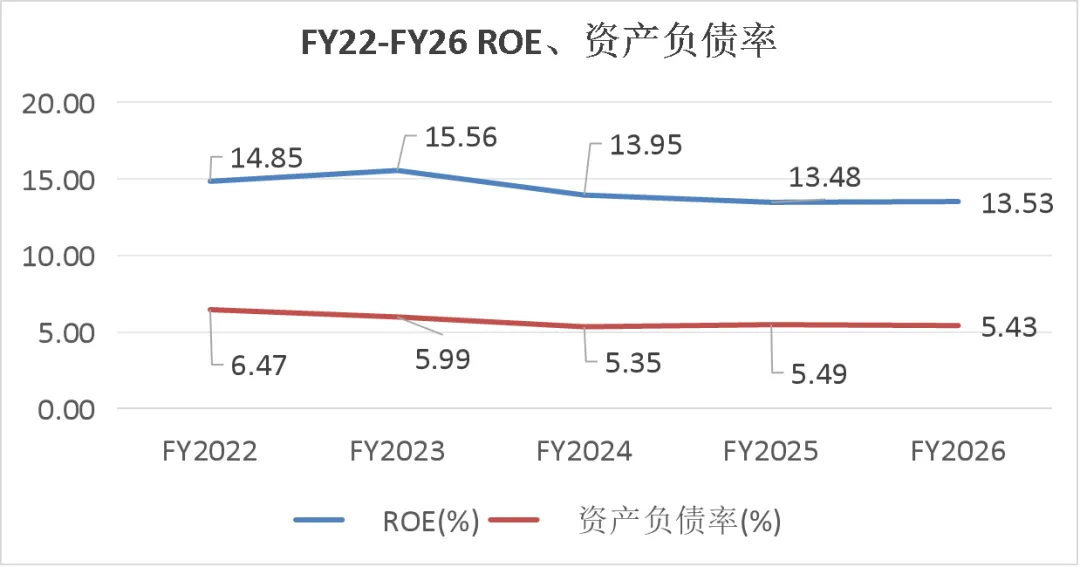
2006年至今,公司累计实现净利润3.73万亿日元,累计分红5949亿日元,分红率15.95%,大部分利润留存于企业。公司持有大量的现金、债券,非常符合日本企业的刻板印象,如果后续公司能够进行回购注销回报股东,可以有效提升ROE和EPS。 七、估值分析 目前,公司总市值20.18万亿日元,排名全日本第十三。TTM市盈率为41倍,处于过去5年52%的分位数水平。好公司,市场给的估值就很高。
3.新产品持续实现“增量叠加”的业务结构。新产品是基恩士增长的核心驱动力。公司每年面向全球推出约10个系列新产品,上市未满2年的产品持续贡献整体营收的10%‑20%。新产品解决原有产品无法处理的客户课题,由此创造全新需求;并非单纯替换现有产品,而是以“增量叠加”的形式推动业绩提升。基恩士通过长期维持该业务状态,实现稳定增长。
4.拓展业务边界。基恩士起家主业是工厂自动化(FA)硬件,包括传感器、视觉系统、测量仪器、PLC这类直接装在生产产线上的设备,服务工厂生产加工环节。但公司不局限只做产线硬件,沿着制造企业的全流程向外扩张业务,从生产加工,延伸到研发测试、质量检测、厂内物流,甚至下游零售环节。10年的时间,传统FA产线硬件营收涨2.6倍,但是FA以外的非硬件/周边业务营收增长3.5倍,增速显著快于传统FA主业。近年公司进一步加大数字化布局,拓展电商、3DCAD、工厂数据分析平台、RPA等软件类产品,由硬件厂商向软硬综合方案供应商转型。
(二)风险
(三)营收结构-按市场
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

