航线研报 | 养殖行业市场观察
- 2026-10-12 03:30:19
Industry Report
09/05
2026
养殖行业市场观察
(2026年8月版)
本期导读
一、生猪:深亏磨底,四月见底,七八月修复
二、家禽:蛋鸡领跑,白鸡短期转弱
三、水产:产量与饲料双增,价格与成本双压
总体研判, 2026年1—8月,猪、禽、水产三大板块可以概括为"猪在底部、禽在分化、水产在增量"。生猪是全年最困难的板块,1月是唯一盈利月,此后连续七个月亏损,价格与利润双双在4月见底,7—8月同步修复,但即使成本最优的头部企业在8月出栏价下仍亏约0.9元/公斤;家禽内部走出三条截然不同的路径,蛋鸡从1—3月的同比深跌一路走成全年最强品种,黄羽鸡在产能历史底部于8月初重回盈利,而白羽鸡则因存栏快速回补,把上半年引种断档的利多预期消耗殆尽、8月下旬重新转亏;水产是唯一"量增"的板块,上半年水产品产量同比增长4.37%、水产饲料产量同比增长17.4%,但对虾、罗非鱼、鲈鱼价格深跌与鱼粉6月底冲上23500元/吨的历史新高形成"两头挤压",全行业利润被压缩。
贯穿三个板块的两条共同线索是:其一,官方产能调控已进入实操阶段,能繁母猪正常保有量下调至3750万头,6月末实际存栏为目标的100.8%、正式进入调控绿色区间;其二,成本端是今年最大变量,鱼粉暴涨直接触发7月40余家饲料企业集体提价,8月起高位回落使成本压力有所缓解。展望四季度,三个板块的方向并不一致——生猪供给收缩的传导刚刚开始,家禽内部分化可能进一步拉大,水产则处在成本改善与价格修复叠加的窗口,整体上"生猪看去化持续性、家禽看存栏消化、水产看成本回落幅度"。
一、猪业
Industry Report
深亏磨底,产能去化进入“下半场”
特别
关注
生猪:修复方向已确立,幅度取决于去化能否延续
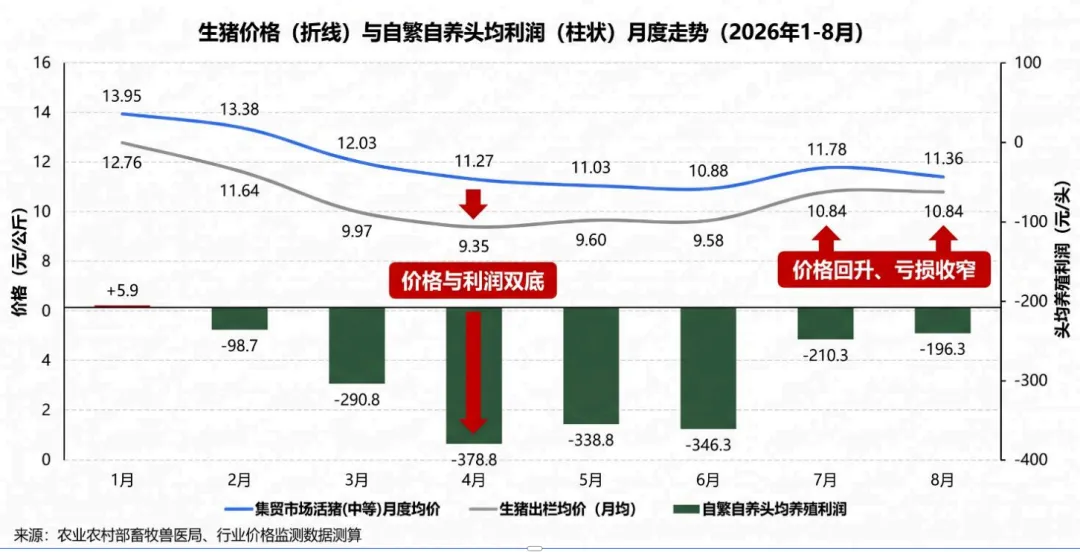
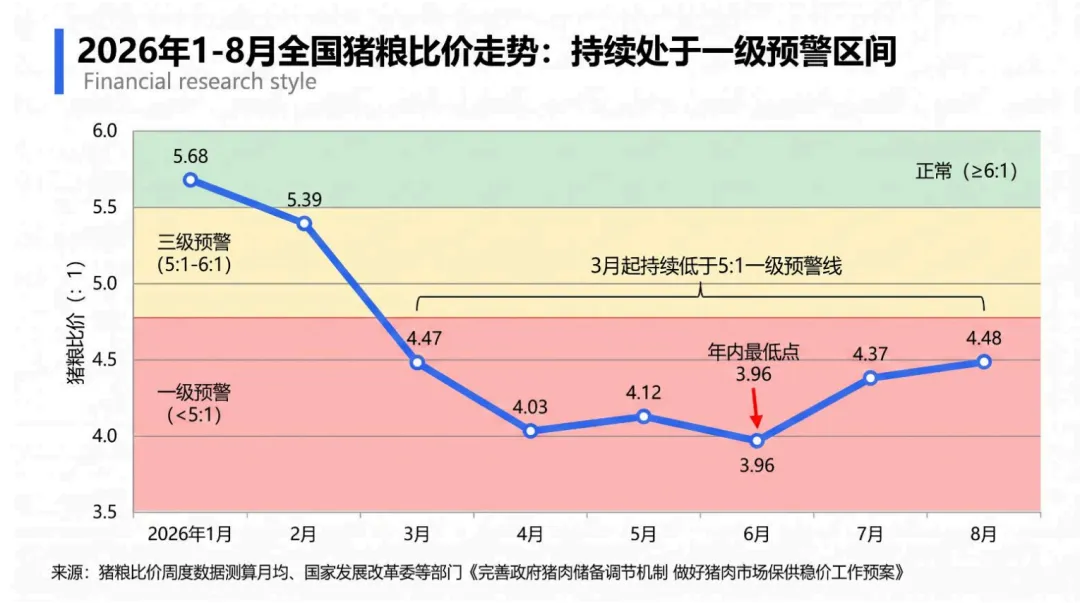
1—8月生猪走出一条典型的深亏磨底曲线:集贸市场活猪价格从1月13.95元/公斤连跌至6月10.88元/公斤,猪粮比价3月跌破5:1后长期处于一级预警区间、6月探至3.96的年内最低,自繁自养头均利润4月最深亏损378.8元;7—8月价格逐周回升,8月第4周达11.55元/公斤、同比跌幅从-23.4%连续收窄至-18.8%,头均亏损收窄至196元,外购仔猪已接近盈亏平衡。
真正值得重视的不是价格反弹本身,而是产能的实质去化——能繁母猪从3月末3904万头降至6月末3780万头、环比下降3.2%、同比下降6.5%,同时8月末仔猪价格同比仍跌34.3%,说明补栏意愿极弱、去化仍在进行。按农牧发〔2026〕6号"长期调母猪、中期调仔猪、短期调肥猪"的传导链条,母猪去化对出栏的影响约在十个月后显现,因此四季度至2027年上半年供给压力有望逐步减轻,叠加中秋国庆与后续腌腊季需求,价格重心大概率继续温和上移。但幅度不宜高估:头部企业完全成本已降至11.5—11.7元/公斤,价格一旦修复过快,压栏与二次育肥很可能重新抬头(官方已明确要求大型企业"带头严控"),反而延长周期底部;三家龙头上半年合计亏损约121.5亿元,现金流压力仍未解除。最关键的验证数据是10⽉中下旬发布的9⽉末能繁⺟猪存栏,它决定这一轮去化是趋势还是插曲。
头部
快讯
三大猪企合计亏损约121.5亿
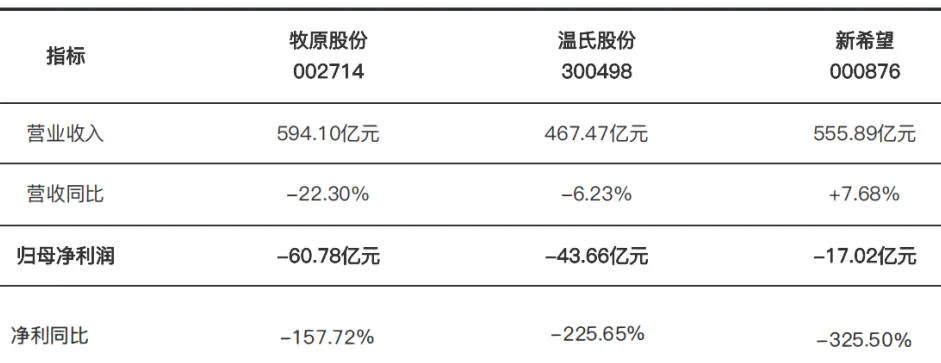
来源: 2026年半年报 (报告期2026-06-30) , 可在巨潮资讯网按代码检索原文。
牧原半年报披露6月完全成本11.7元/公斤、全年目标11.5元/公斤;温氏2026年责任目标约5.9元/斤(≈11.8元/公斤)。以8月出栏价10.84元/公斤对照,即使效率最优的头部企业仍亏约0.9元/公⽄,与自繁自养-196元/头相互印证。
二、禽业
Industry Report
蛋鸡领跑
特别
关注
蛋鸡看备货延续性,白鸡看存栏消化,⻩鸡供给约束最扎实
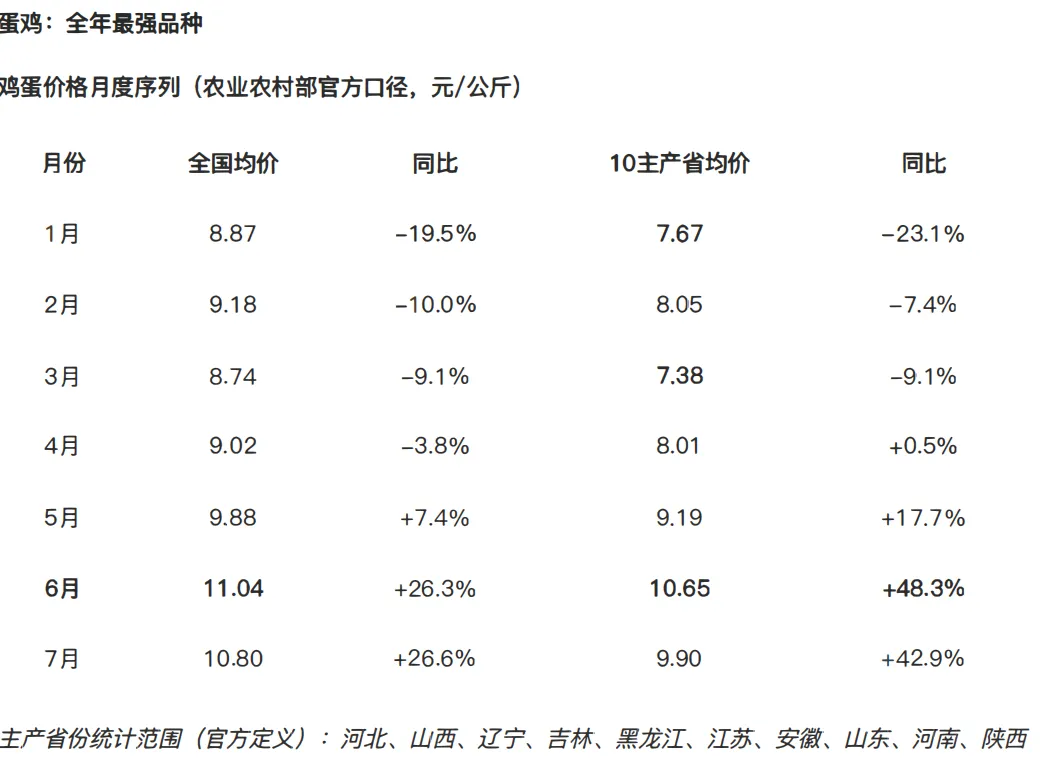
蛋鸡是全年最强品种,鸡蛋主产省均价从3月最低7.38元/公斤一路涨到8月第4周11.14元/公斤、同比+47.7%,6月同比曾高达+48.3%,Mysteel周度口径下单只累计养殖利润从7月初48.44元升至8月21日74.84元;但供给端的两个信号已经转向——淘鸡日龄升至511天、新增雏鸡同比+35.2%,说明"补栏在加速、老鸡在延淘",中秋备货结束后(9月下旬起)蛋价面临季节性回调压力,全年高点大概率已在8—9月出现。
白羽鸡是当前最需要修正预期的板块:上半年祖代更新量一度为2022年以来同期最低,6月11日法国引种恢复后7月更新量同比+110.8%、1—7月累计74.97万套已转为同比+11.7%,到8月在产祖代164.55万套、在产父母代2335万套双双升至2019年以来同期最高,叠加冻品库容率85.64%仍在上升,引种断档的供给收缩叙事在8月已基本被存栏回补对冲,毛鸡与鸡苗价格双双回落、养殖利润于8月21日转为-0.57元/羽,短期需等待存栏消化与冻品去库,不宜再以"引种缺口"为主要多头逻辑。
黄羽鸡的供给约束在三个子板块中最扎实,在产父母代5月末为2021年以来同期最低、7月末仍同比-0.4%/-2.5%,处于历史底部区间,三黄鸡与青脚麻鸡价格在8月同比双双上涨、8月初已进入盈
利,四季度旺季的价格弹性值得关注。三个子板块共同的风险是四季度为禽流感高发季,2026年已对黑山、智利、洪都拉斯发布禁入公告,海外疫情演变与引种节奏仍是最大不确定性。
头部
快讯
禽类企业2026年半年报
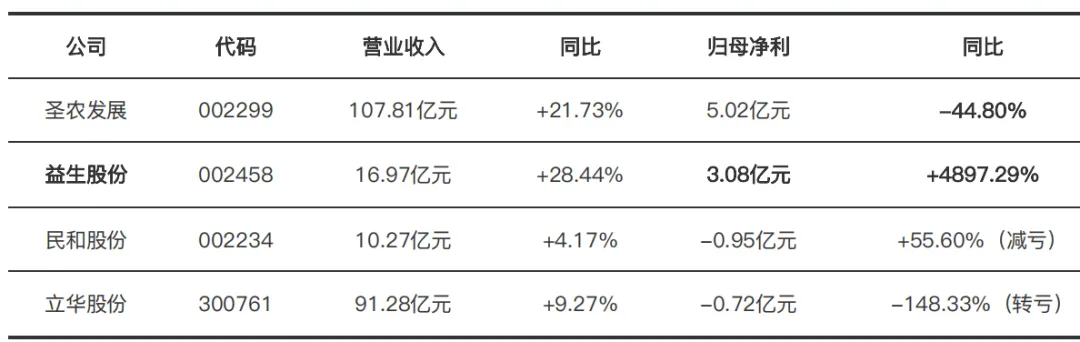
益生股份1H26归母净利约3.07亿元(扣非同比+9002%),种鸡业务收入14.22亿元、同比+41.2%,毛利率提升20.9pp至30.7%(公司半年报,2026-07);圣农发展2026Q1毛利率13.67%,环比继续改善。需要提示的是,法国高温对种鸡性能的影响、四季度新一季禽流感,仍是下半年主要变数。
三、水产
Industry Report
需求端韧性尚可,成本端压力正在缓解
特别
关注
产量与饲料双增,价格与成本双压
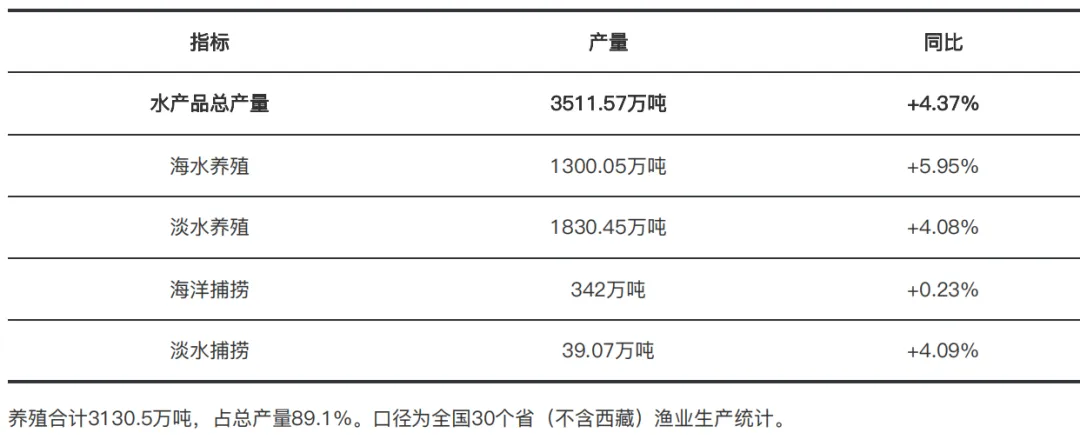
水产是1—8月唯一实现"量的扩张"的板块,上半年水产品总产量3511.57万吨、同比+4.37%(海水养殖+5.95%强于淡水养殖+4.08%),水产饲料产量1110万吨、同比+17.4%,其中海水类基础饲料同比+34.7%,在全部饲料品种中增速最高,说明养殖端实际投入并未因价格低迷而萎缩。但价格与成本两端同时施压:广东14个重点批发市场口径下上半年水产品价格总水平同比-0.78%,品种分化极大——鲜池鱼+35.26%、罗氏沼虾+9.01%,而南美白对虾-15.14%、罗非鱼-12.63%、鲈鱼-31.58%;成本端鱼粉在6月底冲上23500元/吨的历史新高、7月8日达24000元/吨,直接触发7月中旬至8月初40余家饲料企业提价100—1500元/吨。
转折出现在8月:鱼粉回落至22600—22700元/吨并止跌横盘,8月下旬未见新一轮普遍调价,成本改善成为当前最明确的边际变化。往后看有三条主线,一是9月15日秘鲁鳀鱼资源考察将决定第二季中北部配额,是四季度成本走向的关键节点,配额若恢复正常则鱼粉有进一步回落空间;二是多品种投苗同比下降15%—50%(罗非鱼降40%—50%、加州鲈降15%—20%、生鱼头批苗降20%—30%,为行业调研口径),若属实则四季度至2027年初部分品种存塘量可能偏紧、价格有修复空间,这是值得提前观察的方向;三是价格分化可能延续,对虾、罗非鱼、鲈鱼受产能与贸易因素压制,海水鱼、罗氏沼虾、蟹类相对稳健。风险集中在三处:9—10月仍处台风季(8月已有紫檀、沙德尔两个台风影响主产区),8月起进入病害流行期、白斑综合征与十足目虹彩病毒病是甲壳类重点风险,以及新《渔业法》5月起施行后养殖水域滩涂规划与养殖区、限养区划定的地方落地节奏,将影响中长期供给格局。
头部
快讯
⽔产饲料企业2026年半年报
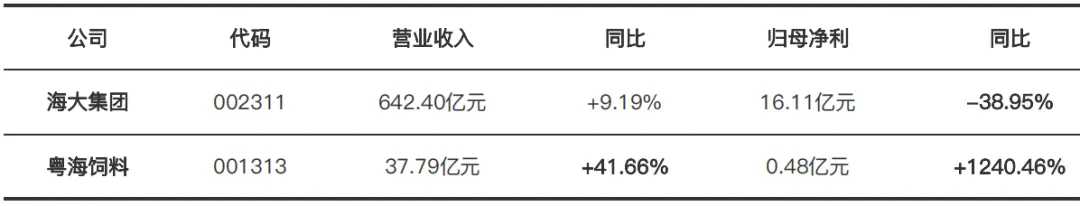
海大集团2025年饲料总销量同比+22%,1Q26延续+13%,水产料吨利润扩张成为最大亮点;公司2026年指引销量增约310万吨(+10%),并提出2030年全球5150万吨销量、净利润百亿元的中期目标(UBS股东会纪要,2026-06)。粤海饲料1H26预盈3800-5000万元,同比增近10倍,饲料销量45万吨、+33%。整体看,饲料行业集中度加速提升(前20强份额已超50%),头部企业在原料采购、种苗动保配套上的优势持续拉大。
下期精彩继续
免责声明
以上图片及论文资料内容部分来源于网络,版权归原作者所有;登载该文章目的为更广泛的传递市场信息,文章内容仅供参考。若此图库或文章内容侵犯到您的权益,请与我们联系删除。
山东新航线生物科技有限公司
噬菌体研发与应用
电话:0536-2201616
网址:phages.cn

点击关注我们吧
往期推荐