【精选研报】印度品牌价值基金会:2025印度IT与业务流程管理(BPM)(英文版)(32页).pdf.pdf附下载
- 2026-10-09 15:55:32
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/52f1411ccb39
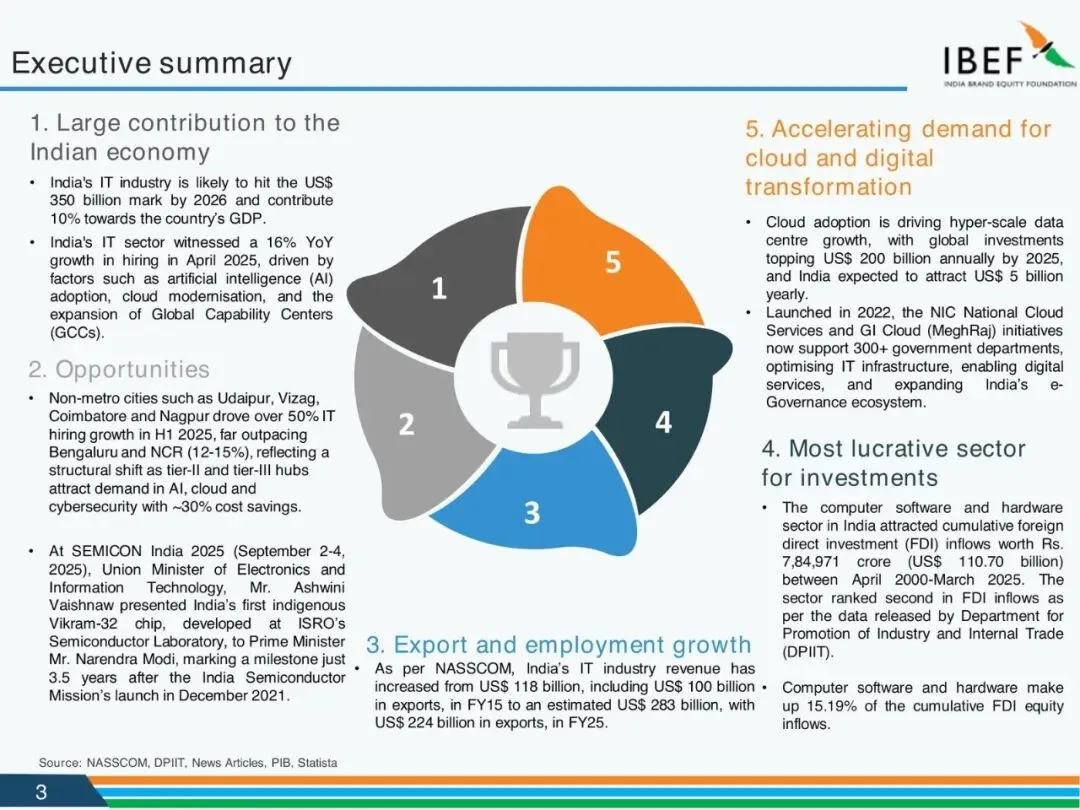
先把研报输入包读全,再按硬约束写正文。印度 IT 正在从“班加罗尔接单、美国付钱”变成“二线城市招人、云和 AI 拉基建、半导体补底座”的下一轮扩张。2026 年行业规模冲 3500 亿美元、占 GDP 约 10%,不是远景口号,是 IBEF 这份 2025 年 8 月材料里已经写死的目标。
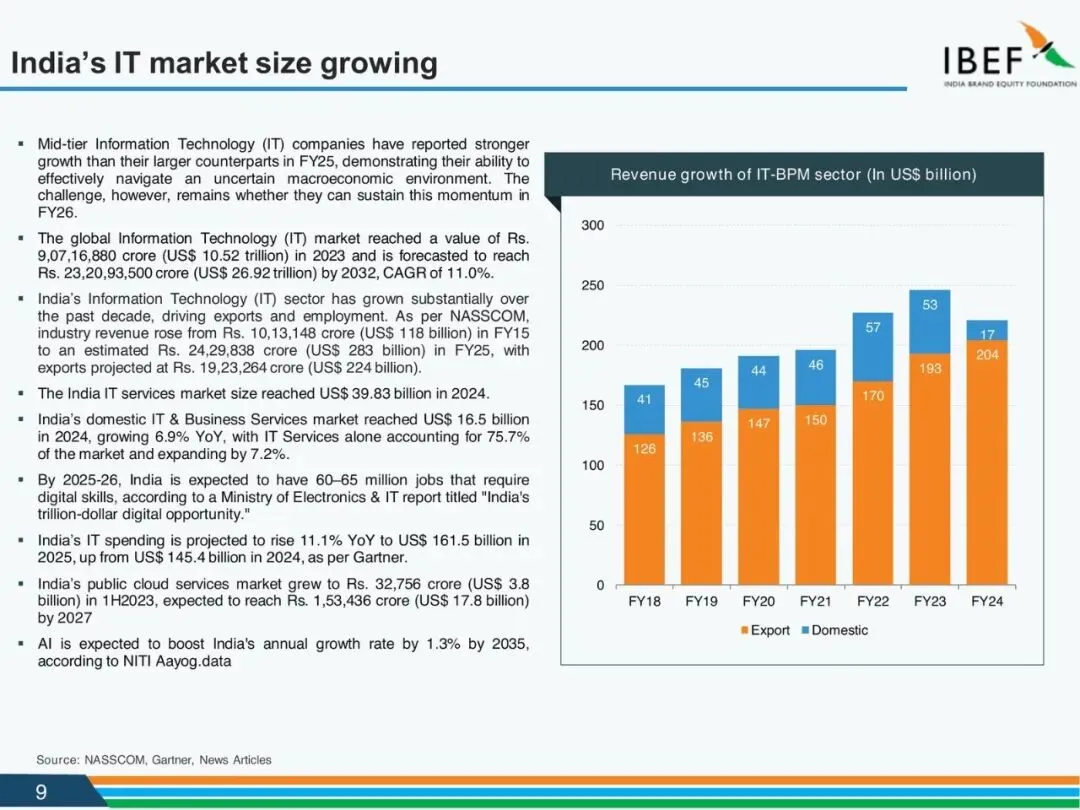
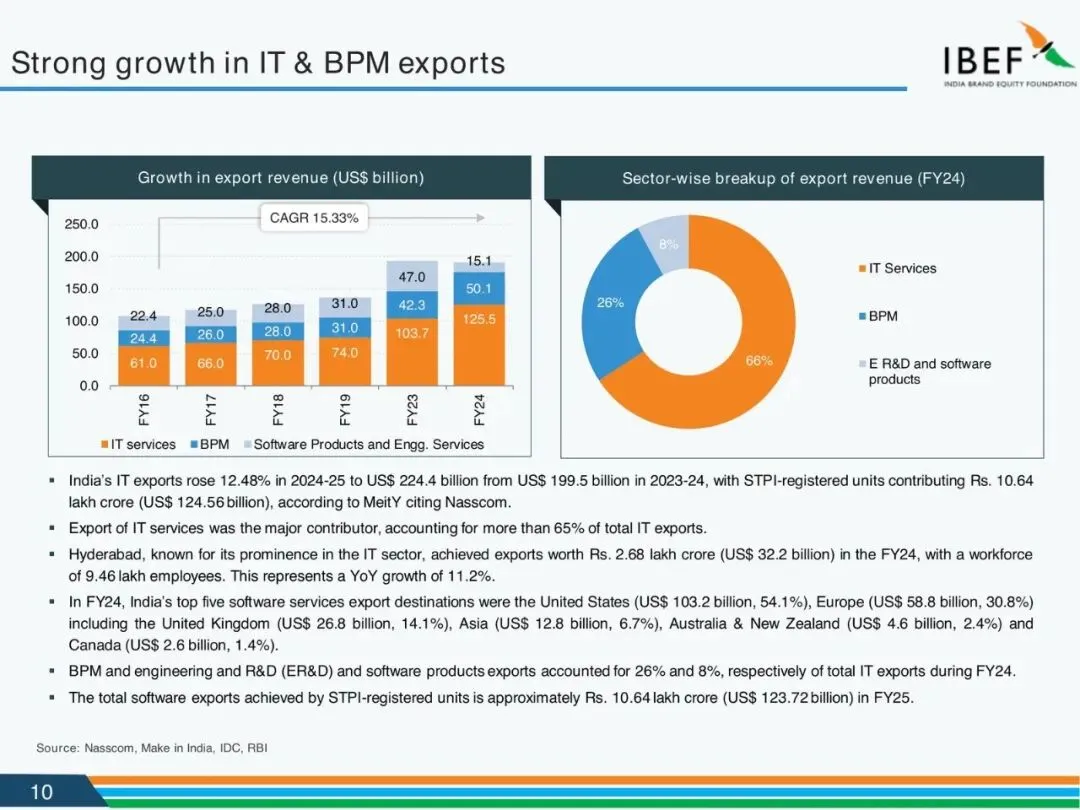
为什么是现在:FY25 收入估到 2830 亿美元,出口 2240 亿美元;2024-25 出口同比再加 12.48%,从 1995 亿美元到 2244 亿美元。招人也不再只是周期回暖——2025 年 4 月 IT 招聘同比 16%,驱动项直接点名 AI、云现代化和全球能力中心(GCC)扩容。后面要盯的,不是“印度还能不能外包”,而是增长会不会从软件出口,切到云、数据中心和芯片这条更重资产的线上。
出口还靠美国,增长已经不在班加罗尔
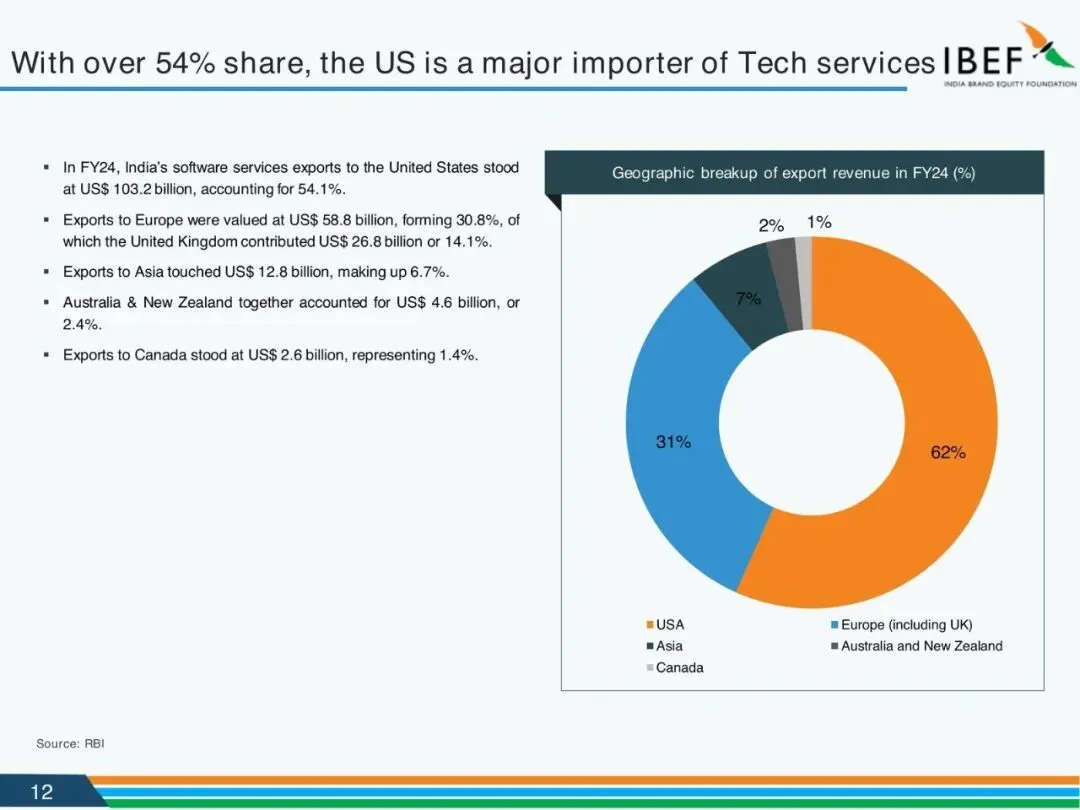
FY15 到 FY25,行业收入从 1180 亿美元(出口 1000 亿)拉到约 2830 亿美元(出口 2240 亿)。体量已经很大,结构却仍旧偏。FY24 软件服务出口前五:美国 1032 亿美元、占 54.1%;欧洲 588 亿美元、占 30.8%;英国 268 亿美元、占 14.1%;亚洲 128 亿美元、占 6.7%;澳新 46 亿美元、占 2.4%。美元一紧、美国企业 IT 预算一砍,印度出口的弹性就会先露出来。
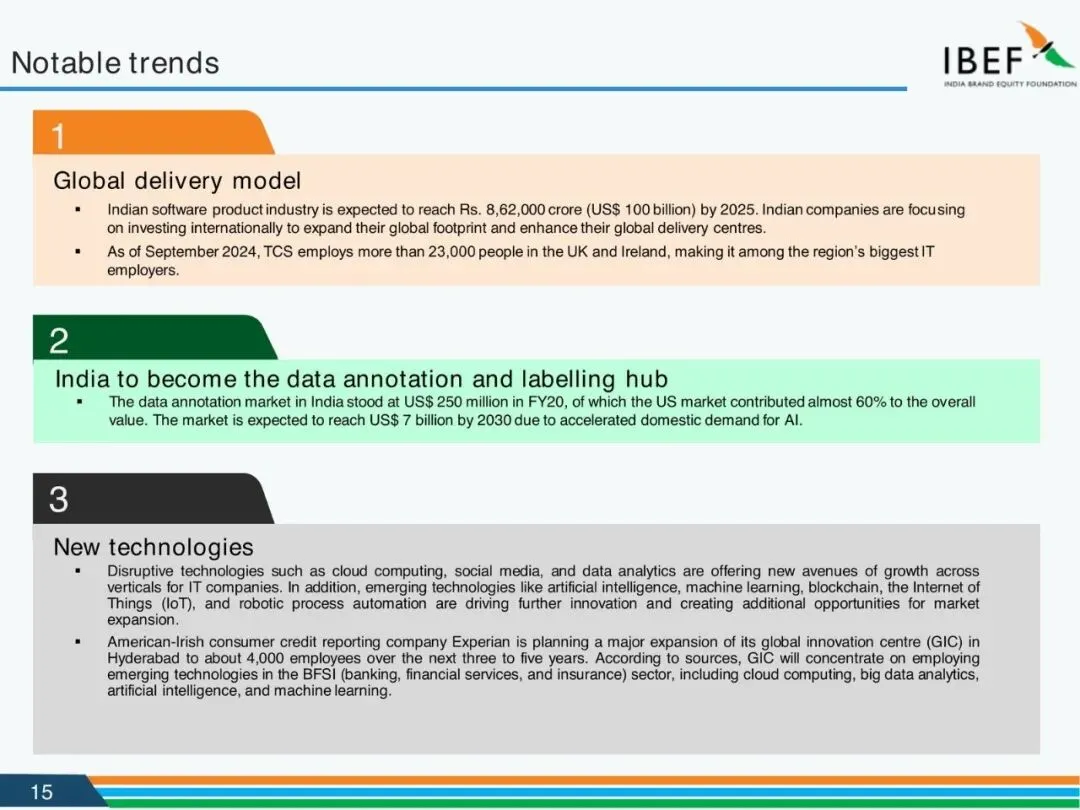
真正的位移发生在国内地图。2025 年上半年,乌代布尔、维沙卡帕特南、哥印拜陀、那格浦尔等非一线城市贡献了超过 50% 的 IT 招聘增长;班加罗尔和 NCR 只有 12%–15%。二、三线城市在 AI、云、网络安全上把成本压低约 30%。受益的是愿意把交付中心下沉的外包商和 GCC;受损的是一线城市的租金、薪资溢价,以及还把产能全押在班加罗尔的交付模型。
钱在追云,政策在追芯片
云和数字化被写成下一轮主引擎。全球超大规模数据中心投资 2025 年每年顶到约 2000 亿美元,印度预计每年吸金约 50 亿美元。国内数据中心资本开支 FY21–FY25 按 5%–10% 的复合增速走,租金也在涨,项目还能算得过来;往后租金预期年增 3%–5%,资本开支 5%–6%。AI 负载会把投资再往上推。政府侧,2022 年启动的 NIC 国家云和 GI Cloud(MeghRaj)已经服务 300 多个政府部门。
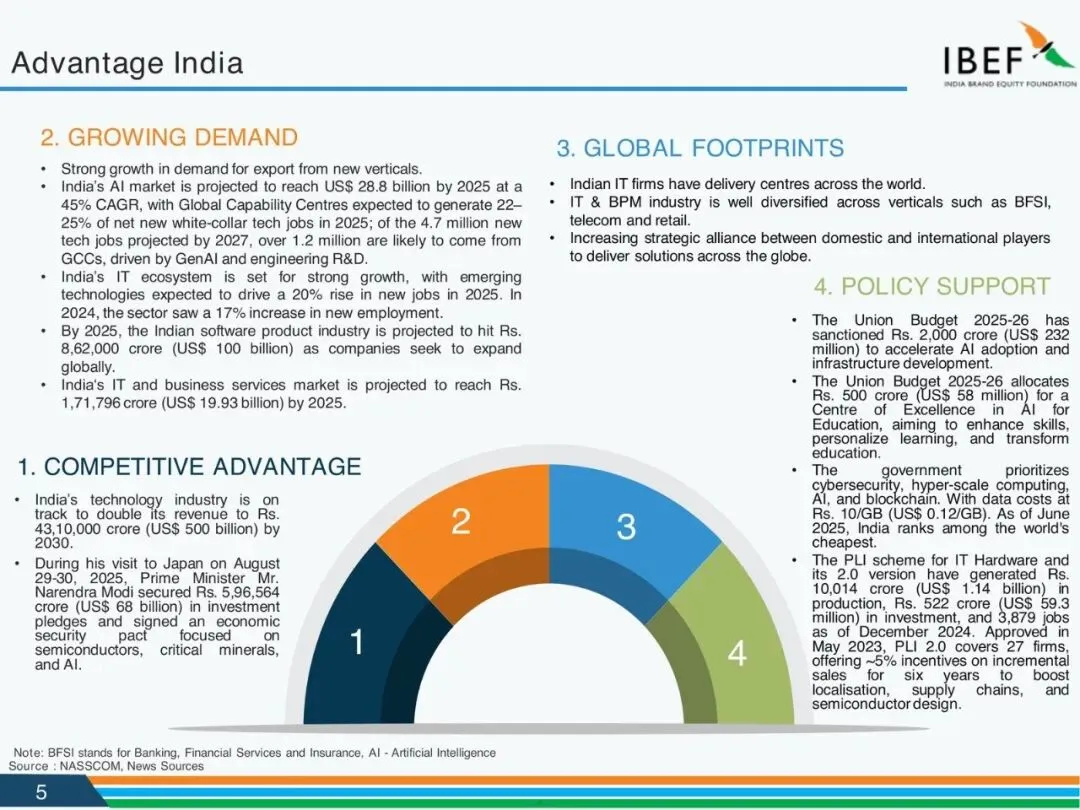
投资存量也不含糊。2000 年 4 月到 2025 年 3 月,计算机软硬件累计 FDI 7,84,971 亿卢比(约 1107 亿美元),占累计股权类 FDI 的 15.19%,排名第二。AI 市场被投影到 2025 年约 288 亿美元、45% 的复合增速——数字很猛,要把它当成“已实现”还早,更像政策与资本共同下注的方向。
半导体是另一条刚露头的线。印度半导体任务 2021 年 12 月启动,大约三年半后,2025 年 9 月 2–4 日的 SEMICON India 上,电子和信息技术部长把 ISRO 半导体实验室做的国产 Vikram-32 芯片交给总理。这还不是产能闭环,但它把“印度 IT = 写代码”这条旧叙事撕开了一个口。受益方是数据中心、云服务、芯片相关供应链和能接住政府云单的厂商;短期承压的是只会卖人头、接传统应用维护的交付产能。
谁吃到增量,谁会被挤出旧模型
新垂直行业的出口需求、印度公司在全球铺交付中心、GCC 继续扩,是同一件事的三面。增量更可能落在:二、三线城市的交付与安防、超大规模云和数据中心、能吃到政府数字化单的本地云,以及刚起步的半导体叙事。旧模型——一线城市高成本、高度绑定美国软件服务预算——不是马上死,但招聘增速已经说明,资本和岗位在换地方。
出口仍有一半以上对着美国,所以“印度 IT 已经去美元化”这个判断,材料里站不住。更稳的说法是:需求侧还在北美,供给侧正在下沉和上云。
接下来盯这几条
- 2026 年行业规模能否按材料路径靠近 3500 亿美元、GDP 贡献是否往 10% 靠,而不是只停在招聘脉冲。
- 出口目的地:美国占比会否从 FY24 的 54.1% 往下走;2024-25 这种 12.48% 的出口增速能否在下一财年重复。
- 招聘地图:乌代布尔、维沙卡帕特南、哥印拜陀、那格浦尔一类城市的增长,会否继续大幅领先班加罗尔和 NCR 的 12%–15%。
- 数据中心:资本开支是否落到材料给的 5%–6% 年增、租金 3%–5%,印度能否稳定吸到每年约 50 亿美元这一档投资。
- Vikram-32 之后:半导体任务有没有从“展示国产芯片”走到可验证的产能、订单和供应链落地,而不是停在发布会。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

