行业研究丨2026年上半年中国医药领域投融资总结
- 2026-10-09 11:05:38
核心结论
- 一级市场"量价齐升"但结构分化
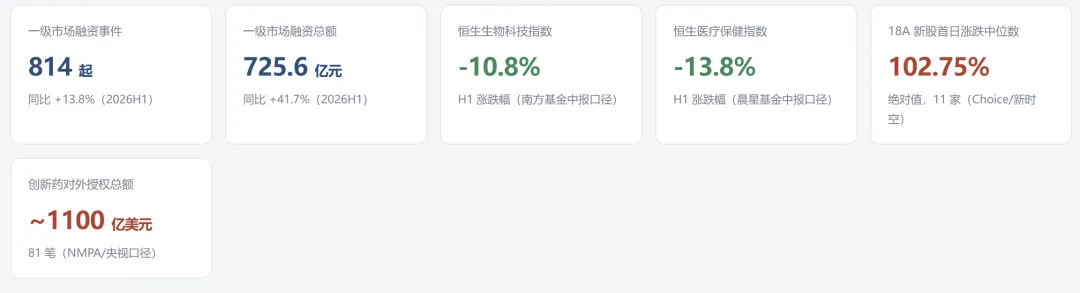
2026H1 中国医疗健康一级市场 814 起融资、725.6 亿元人民币,同比 +13.8% / +41.7%。金额增速显著高于事件数增速,说明资金在向少数头部资产集中,而非普惠式回暖。来源:医药魔方《2026H1 医疗健康领域投融资趋势盘点》,经《经济参考报》2026-07-21 报道 - 典型大额事件集中在创新药(AI 制药、多肽/GLP-1、小核酸肝外递送)、核药与脑机接口三条线
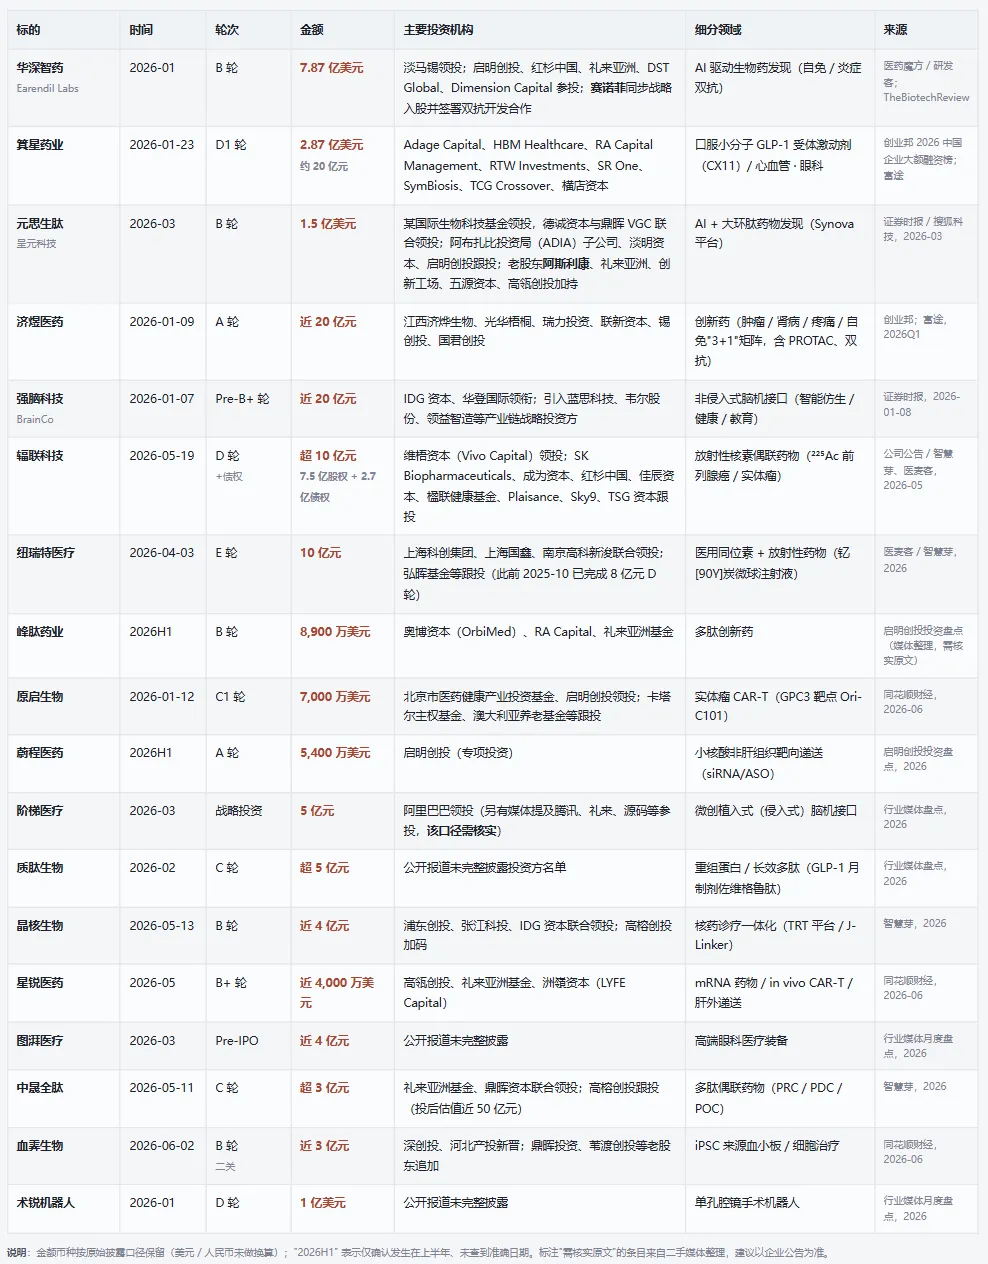
单笔最大为华深智药(Earendil Labs)7.87 亿美元 B 轮;箕星药业 2.87 亿美元 D1 轮、济煜医药与强脑科技各近 20 亿元人民币,核药赛道纽瑞特、辐联各超 10 亿元。 - 二级市场与一级市场"冷热倒挂"
恒生生物科技指数上半年跌约 10.8%~11%,恒生医疗保健指数跌约 13.2%~13.8%,跑输/持平恒生指数(约 -10.7%);但同期港股 18A 新股首日涨跌幅绝对值中位数高达 102.75%,6 家翻倍。一级热、二级冷,是本半年最鲜明的特征。 - 真正的价值出口已从 IPO 转向 BD 授权
上半年中国创新药对外授权约 81~86 笔、潜在总额约 997~1100 亿美元,已达 2025 年全年约八成,其中石药×阿斯利康 185 亿美元刷新单笔纪录。这是理解一级市场估值锚的关键变量。 - 风险点
港股医药 IPO 首日破发率约 17%,且分化极端(华健未来 -56.89% vs 真健康医疗 +216.96%);BD 名义总额与实际到账差异大,需关注首付款比例(约 5%~6.5%)与历史退货率。
一、一级市场:总量复苏,但"金额头部化"远快于"事件普惠化"
1.1 总量与口径
2026 年上半年,中国医疗健康一级市场共发生 814 起融资事件,同比增长 13.8%;融资总额 725.6 亿元人民币,同比增长 41.7%。金额增速(41.7%)显著高于事件数增速(13.8%),意味着平均单笔融资规模上升,资本正在向少数具备临床验证与产业化能力的头部资产集中。
口径提示(重要):不同数据商对"医疗健康一级市场"的统计边界差异较大,直接横向比较会得出互相矛盾的结论。已核实的三类口径如下:
- 医药魔方(人民币全口径):814 起 / 725.6 亿元,同比 +13.8% / +41.7%。《经济参考报》2026-07-21
- 医药魔方(美元全球可比口径):国内 451 笔 / 约 75 亿美元;全球 1001 笔 / 320 亿美元。医药魔方 bydrug,2026-07
- 研发客(仅中国生物技术公司):融资总额 46.4 亿美元,已超 2025 全年 45.8 亿美元,同比 +269%。研发客,医药魔方转载 2026-07
(本文以第一条(医药魔方人民币全口径)为主口径,因其与机构内部统计口径一致;涉及国际对比时改用美元口径并显式标注。网络流传的部分"1023 起 / 7514 亿元"榜单系将 BD 授权潜在总额计入融资额,与股权融资口径不可混用,本文不予采信。)
1.2 赛道结构:事件"早期化",金额"中后期化"
2026H1 融资事件中 A 轮及以前项目占比超过七成,创新供给端依然活跃;但从金额看,创新药和医疗器械及 IVD 占据主体,且大额资金集中于有临床进展、产品验证或产业化能力的项目。上市前 TOP20 大额融资事件中,创新药占金额 65%、医疗器械占 35%,且多数集中在 B 轮及以后——大额资本正在购买"风险已部分出清"的资产。
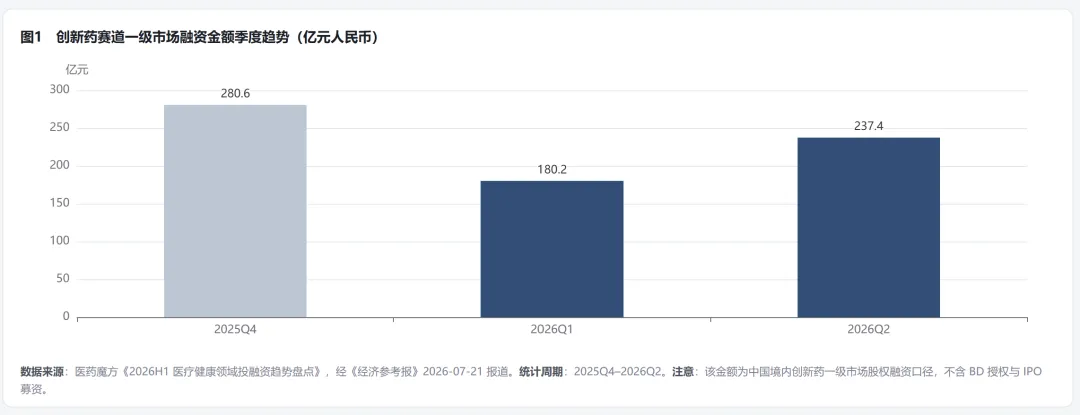
细分赛道层面,结构性亮点集中在三条线:
- 创新药
核酸药物国内融资金额同比增长 602.6%;人工智能(AI 制药)以 11.5% 的事件占比贡献了 19.2% 的金额占比,是资金集中度最高的前沿方向;小分子仍以 23.5% 事件 / 29.3% 金额居首,抗体药物为 19.9% / 24.4%。医药魔方,2026H1 - 医疗器械
中国 332 起、34.0 亿美元,同比 +17.3% / +41.4%(海外同期为 163 起、-19.3%,全球增量主要来自中国)。脑机接口为最大亮点,上半年 64 起、66.8 亿元人民币,显著高于 2025 年全年(Q1 28 起 43.8 亿元,Q2 36 起 23.0 亿元)。医药魔方,2026H1 - 核药(放射性药物)
上半年国内披露融资已超 30 亿元,2026 年 4 月首个国产原创 1 类核药获批上市,赛道从"诊断为主"转向"诊疗一体化"。医麦客《全球核药行业 2026 半年进展报告》、智慧芽,2026
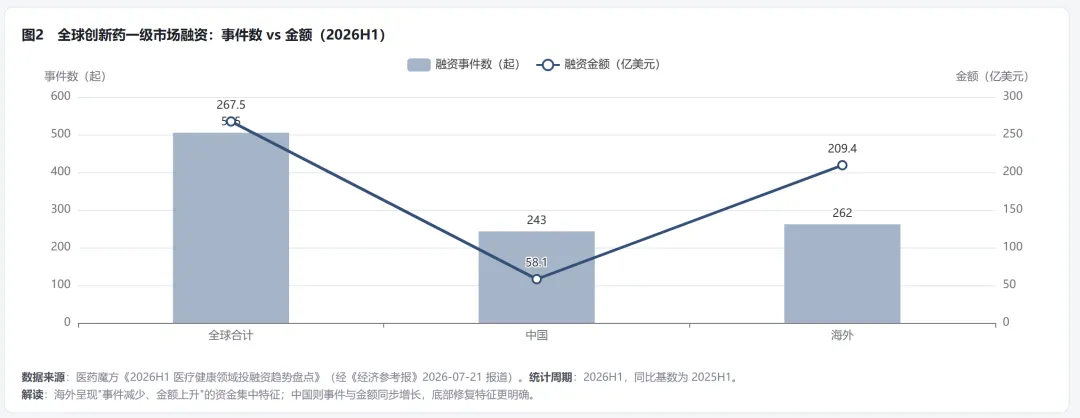
1.3 国际对比:中国创新药融资修复快于全球
1.4 区域与园区:长三角 + 北京双极格局固化
2026H1 融资事件数前五地区为上海(154 起)、江苏(147 起)、广东(132 起)、浙江(118 起)、北京(71 起),五地合计占全国事件的 76.4%、金额的 84.2%。金额端:上海 174.8 亿元(同比 +76%)居首,北京 101.8 亿元(同比 +179.7%)增速最快,浙江 91.8 亿元(+86.6%),江苏 138.2 亿元(主因 2025 年 5 月恒瑞大型 IPO 造成高基数)。
园区层面,全国产业园区内大健康融资 274 起(+10.5%)、约 340.9 亿元(+35.5%),金额增速远高于事件增速。张江科学城以 51 起 / 87.9 亿元领先,苏州生物医药产业园 36 起 / 38.2 亿元次之。
数据来源:医药魔方《2026H1 医疗健康领域投融资趋势盘点》,经《经济参考报》2026-07-21 报道。
二、典型投资事件:标的 / 机构 / 金额 / 细分领域
下表为 2026 年上半年中国医疗健康一级市场已公开披露的代表性股权融资事件,按金额量级排序。所有条目均标注可核验的媒体或企业公告来源。
2.1 最活跃投资机构
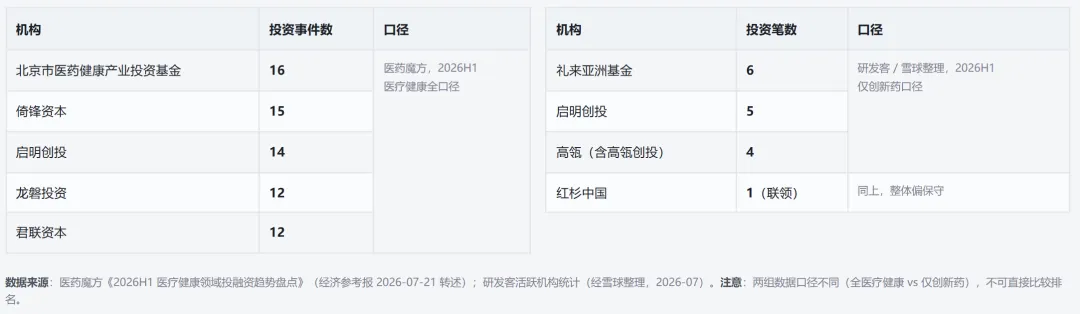
一个值得关注的机构行为变化:地方国资与产业基金的话语权明显上升(北京市医药健康产业投资基金以 16 起居首,另有锡创投、浦东创投等),其角色已从"出钱"扩展到产业落地与园区组织;同时财务型机构并未退出,而是收缩至自身认知优势最深的细分领域(龙磐—创新药、启明—创新药+器械、君联—创新药+高端设备)。外资/美元基金则以"少而重"的方式参与头部项目(如淡马锡领投 Earendil)。
三、二级市场:指数承压,新股火热——典型的"冷热倒挂"
3.1 主要指数表现
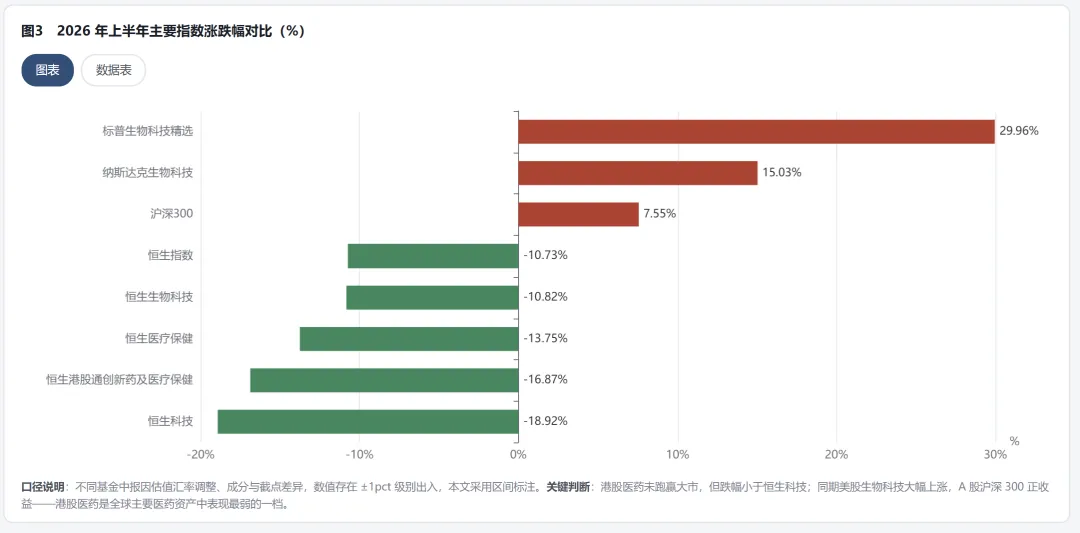
行情节奏复盘
- 1 月(开局领涨)
政策边际缓和、创新药临床落地预期抬升、资金阶段性回流,恒生医疗保健指数冲高至阶段高位,涨幅领先大盘。医药行业 2026 中期策略(三个皮匠报告库),截至 2026-06-08 - 3 月末—4 月中旬(急跌探底)
地缘冲突推升油价、美国通胀预期回升,全球风险偏好骤降,医药跟随大盘快速下挫,触及上半年最大回撤低点。晨星基金 2026 中报 - 5 月中下旬起(由盈转亏、跌幅扩大)
BD 利好落地兑现后资金获利离场,叠加 AI 硬件主线虹吸、二季度国内医疗行业合规销售整顿,医药持续跑输大盘。截至 6 月 8 日,恒生医疗保健指数跑输沪深 300 达 18.16 个百分点。同上 - 6 月下旬(V 型反弹)
医保 + 商保双目录调整启动、产业资本密集回购,板块自 6 月下旬率先反弹,低点出现在 2026-06-26。富国基金 2026 中报引 Wind
3.2 细分领域表现
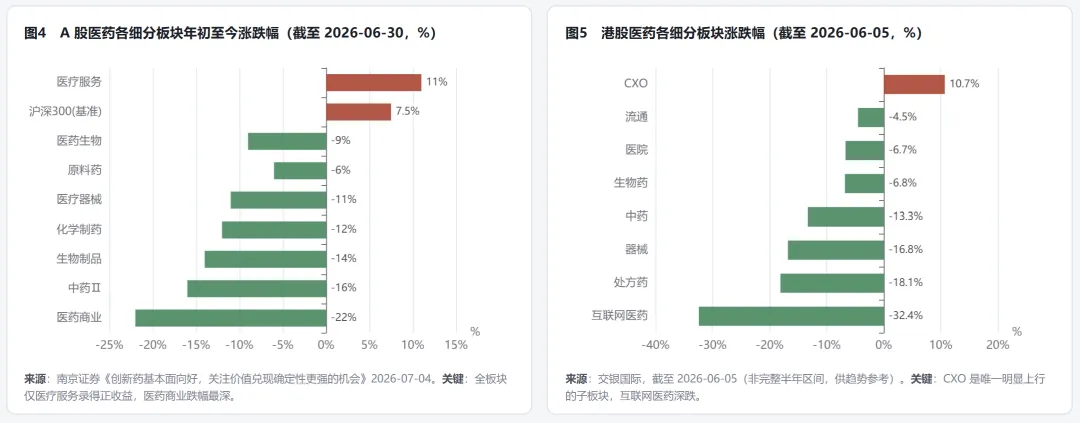
结构特征:CXO 独涨、其余承压。两条数据链指向同一结论——与全球创新药研发及 BD 交易活跃度直接挂钩的 CXO / 医疗服务是上半年唯一的避风港;而依赖国内终端需求的中药、医药商业、处方药,以及受估值与流量双重挤压的互联网医药,跌幅最深。这实质上说明:上半年港股医药的定价主线是"全球创新周期"而非"国内内需复苏"。
3.3 新上市公司首日表现
2026 年上半年港股新股呈现"18C 爆发力最强、18A 波动最大、A+H 最稳健"的三层格局。医药新股的核心统计如下:
按 18A 章上市的生物科技公司共 11 家(占同期赴港医药公司约 67%),其中 8 家上涨、1 家平盘、2 家下跌;首日涨跌幅绝对值中位数 102.75%,较 2025 年同期的 58.74% 大幅提升,反映定价分歧加剧。Choice / 新时空研究院《2026 年上半年香港 IPO 新股市场报告》,统计区间 2026-01-01 至 2026-06-30 国投证券国际口径(12 家赴港医药公司,WIND):上市首日整体破发率约 17%(非医药港股为 12%),破发集中在 5 月和 6 月上市的标的;涨幅超 100% 的占 42%。国投证券国际,截至 2026-06-23 研发客口径:上半年共 9 家生物技术公司登陆港交所,募资总规模约 107 亿港元。研发客,2026-07
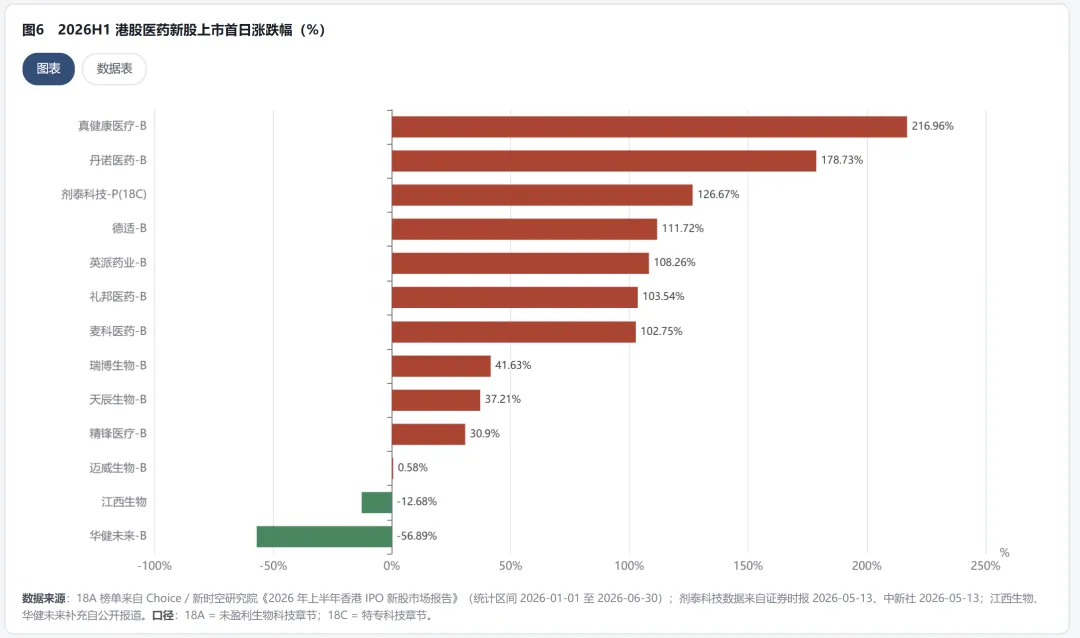
极端分化的定价逻辑:华健未来以 81.8 港元发行、2,007 倍超购、6 家基石(睿远基金、凯博、LBC HK、Sage Partners、盘京基金、泰康人寿)背书,仍首日腰斩——招股书显示其 2025 年收入仅 1,298 万元、净亏损 1.35 亿元、上市时无任何获批产品。相反,真健康医疗、丹诺医药、英派药业等具备差异化赛道 + 已有临床/商业化验证的标的可翻倍。这说明 18A 的估值锚已从"稀缺性叙事"切换为"可验证的确定性"。
供给端:排队数量创历史新高
截至 2026-06-23,港股排队候审的生物医药企业共 85 家(年内新增递表 44 家),其中 40 家(47%)依据 18A 申报、49 家为制药公司(58%)、15 家为医疗器械公司(18%)。另一统计口径显示,截至 2026 年 2 月港股与 A 股排队候审医疗企业达 127 家(港股 92 家 / A 股 35 家)。国投证券国际(截至 2026-06-23,Wind);行业媒体盘点(截至 2026-02
四、其他关键信息:理解本轮周期的四个补充维度
4.1 BD 授权:已成为中国创新药最主要的价值兑现通道
上半年三笔百亿美元级交易奠定了全年基调,且交易结构发生质变——从"单个分子买断"转向"多管线打包 + 共同开发 / 共同商业化(Co-Co)":
来源:石药 / 恒瑞 / 信达总额与日期见新华财经 2026-08-14、中国金融信息网 2026-07-08;信达×礼来首付款 3.5 亿美元、里程碑最高 85 亿美元见信达生物官网公告 2026-02-08(一手来源);首付款细分数据来自第三方复盘(chinamedglobal,2026)。
风控提示:BD"潜在总额"包含漫长的临床、监管与销售里程碑,绝大部分不会兑现。第三方回溯研究给出的两个量化红线值得参考:约 40% 的 3 年内退货率、约 22% 的里程碑兑现率。chinamedglobal 行业复盘,2026——第三方研究
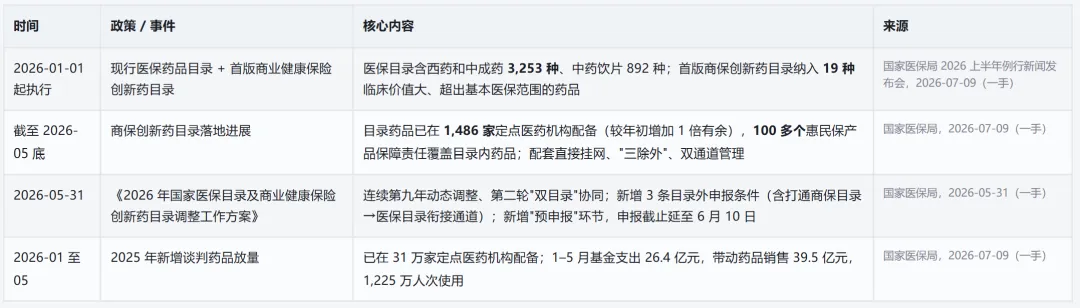
4.2 政策:支付端改革是本轮最确定的边际改善
4.3 退出端:IPO 窗口重启,但并购与"易主"开始抬头
- IPO:上半年 26 家医疗健康企业上市,近七成选择港交所;9 家生物技术公司募资约 107 亿港元。港股 IPO 重新成为中后期项目的主要退出预期。医药魔方、研发客,2026H1
- 并购:全球生物制药上半年 52 笔并购、总额 1,060 亿美元(Q1 单季 840 亿美元,接近 2024 年同期 444 亿美元的两倍);国内 Biotech 并购仍显平静,上半年仅 5 笔。行业媒体盘点(引 J.P. Morgan / 清科等)
- 控股权"易主潮":不到 6 个月已有 9 家医疗企业宣布出让控股权,其中国药集团拟以约 16.54 亿元受让艾德生物 20% 股份(6 月)、中国医药 5.25 亿元收购则正医药 70% 股权(4 月)。行业媒体月度盘点,2026——非一手来源,建议以公司公告为准
4.4 产业资本信号:回购与市场情绪
港股医疗保健板块 6 月单月回购总额环比大增约 86% 至 44 亿港元,超过此前 5 个月合计;恒生生物科技指数成份股 6 月回购近 36 亿港元。产业资本在底部的密集回购,通常被视为估值进入价值区间的信号。机构统计(经媒体转述),2026H1
4.5 值得警惕的三组背离
- 基本面 vs 股价的背离
2025 年 A 股创新药公司营收同比 +38.23%,2026Q1 进一步加速至 +40.32%;创新药指数 2026Q1 收入 / 归母净利润 / 扣非归母净利润同比 +8.48% / +20.99% / +26.84%。但同期 A 股 CS 创新药指数跌约 9.5%、港股恒生创新药指数跌约 23.2%。下跌更多源于资金面虹吸(AI 硬件主线)与情绪,而非产业逻辑反转。华泰柏瑞指数投资(引 Wind),截至 2026-06-25 - 一级热度 vs 二级冷清的背离
一级市场大额融资频现、新股首日翻倍,而二级指数持续下跌。这意味着一级估值尚未完成对二级的下修传导,中后期项目的"价格发现"仍在进行中。 - BD 名义总额 vs 实际到账的背离
1,100 亿美元潜在总额对应约 50~64.5 亿美元首付款,比例仅 5%~6.5%。用总额为企业估值会系统性高估。
五、结论与后续观察指标
定性判断:2026H1 中国医药投融资处于"结构性修复"而非"全面繁荣"阶段。资本已重新形成价格发现能力——优质资产融资效率显著提升,普通项目的融资难度并未同步下降。定价核心正从"靶点数量 / 平台故事"转向"可验证的临床差异化 + 全球权益价值 + 与 MNC 战略需求的匹配度"。
下半年建议跟踪的四组指标
- BD 首付款总额与首付比例:比潜在总额更能反映 MNC 的真实支付意愿(上半年约 50~64.5 亿美元 / 5%~6.5%)。
- 18A 新股破发率与首日涨跌幅中位数:若破发率继续上行至 25% 以上,将反向压制一级市场 Pre-IPO 轮定价。
- 商保创新药目录第二轮结果:2026 年双目录调整结果落地,是支付端改革能否兑现为收入的关键验证。
- 港股医药回购金额与南向资金净流入:产业资本与增量资金的底部信号是否延续。

