研报|美联储加息靴子落地,8月国内经济延续弱修复——资产配置周报20260920
- 2026-10-10 13:42:02
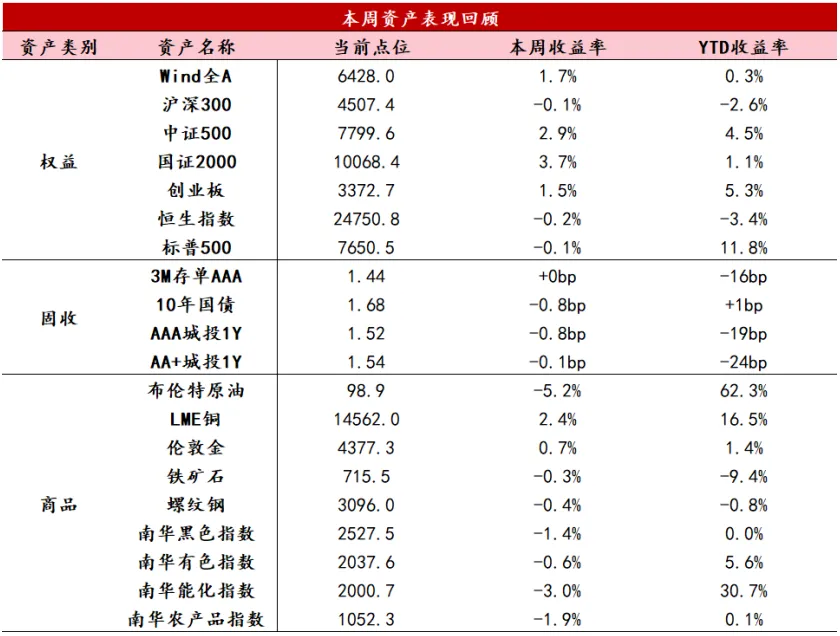
【股票】本周美股三大指数震荡分化,美联储鹰派加息落地,10年期美债收益率一度触及5%,道指与利率敏感板块承压,AI、存储、光通信板块后半周修复,纳指逆势收涨。A股市场先抑后扬、缩量修复,主要宽基指数全线收涨,上证指数全周上涨0.61%,创业板指上涨1.52%,科创50大涨6.39%,科技成长风格明显占优。展望后市,重点关注美联储后续加息预期变化、中美高层会晤情况、地缘局势演变等,策略上建议维持中性偏多态度,均衡配置、谨慎追涨。
【固收】本周债市收益率震荡下行,长端表现优于短端,曲线略微走平。税期资金面边际转紧,但影响相对有限,前半周多头力量偏强,但收益率下行面临一定阻力,周五在国债期货带动下开始突破,现券收益率也收在周内低点。周中美联储加息落地后,国内市场表现平稳。当前债市整体仍处于顺风环境,税期过后资金面有望改善,重点关注资金利率中枢能否进一步回落,以及中秋国庆长假前的央行操作情况。
【商品】本周除贵金属板块之外,其余板块均收跌,南华商品指数下跌0.98%,贵金属指数上涨2.01%,能化指数下跌2.99%。本周金价探底回升,周初输油管道遇袭推高油价与通胀担忧,叠加市场对美联储进一步紧缩的顾虑,金价承压走低,随后供应修复与停火进展令油价回落,加息如期落地后,政策预期不再边际收紧,而美元和实际利率走弱也降低了持有成本,金价逐步收复失地。本轮金价的修复建立在油市压力缓解之上,若沙特输油设施恢复受阻,或短期停火安排生变,油价可能再度抬升并压缩金价上行余地,后续重点观察美伊博弈与管道修复进展,其引发的油价波动将传导至通胀和利率预期,仍是影响金价弹性重要因素。黑色继续承压,美联储鹰派加息落地、产业需求走弱与政策变化形成共振,美元走强压制风险偏好,而煤炭保供政策使供应约束让位于稳价要求,此前煤价偏强的核心逻辑明显弱化,叠加进口煤降价、钢厂亏损及减产压力,市场转向交易供应改善与需求负反馈。
数据来源:Wind资讯
9月15日,国家统计局公布8月经济数据显示:经济延续结构性弱修复,生产端改善,新旧分化延续,消费、投资仍承压。
生产方面,8月规模以上工业增加值同比增长5.2%,较7月回升0.7个百分点,部分反映了极端天气影响消退后的复工复产。其中,制造业增长6.1%。装备制造业和高技术制造业分别增长12.1%和16.7%,仍是生产端的主要支撑。从细分行业表现看,新旧动能的分化依旧突出。计算机通信电子、铁路船舶航空航天、专用设备等行业增速均在两位数以上,传统行业表现偏弱,水泥产量同比下降11.7%,有色金属冶炼增加值下降4.1%。
需求方面,内需依旧凸显压力,社零、固投增速仍在下行,预计短期内难有逆转。8月固定资产投资累计同比-7.2%,较前值下行0.5个百分点,当月同比-10.6%,仍偏弱。其中,制造业投资累计-2.3%,基建投资累计同比-5.4%,房地产投资累计同比-19.9%,均较前值进一步下行。高技术产业投资增长5.2%,结构上仍有亮点,但尚不足以对冲地产和传统投资的下行。8月社会消费品零售总额同比增长0.4%,较7月回落0.2个百分点,环比下降0.13%;其中商品零售增长0.3%,餐饮收入增长1.1%。耐用品的拖累依旧明显,在高基数、需求提前透支、居民大额消费偏谨慎的共同作用下,预计短期内难以逆转。
从本周高频数据来看,建筑链旺季改善开始兑现,出口和服务需求仍有韧性。
供需整体变化:生产边际改善,但行业分化仍然明显。过去一周,沥青和PTA开工率分别环比上升2.4和2.8个百分点,PTA升至72%左右,纺织链生产有所恢复;但纯碱产能利用率环比下降1.4个百分点,尿素日产量亦继续回落,化工链尚未形成一致性改善。整体来看,“金九”旺季对部分生产形成支撑,但终端需求的扩散仍有限。
基建与地产链:建筑需求继续修复,地产仍呈明显结构分化。螺纹钢表需连续第二周回升,社会库存下降13万吨,旺季施工改善开始带动钢材去库,但需求绝对水平仍不高。地产方面,30城新房成交七日均值环比增长4.9%,主要由二线城市反弹贡献,一线和三线均回落;北京、上海、深圳二手房成交则明显改善,二手房强于新房、核心城市好于低能级城市的格局延续。
制造业与出口链:出口物流维持韧性,科技外需依然偏强。港口集装箱吞吐量环比增长2.6%,出口物流保持平稳;韩国9月前10日出口同比增长82.6%,其中半导体增长270.1%,继续验证AI及电子产业链高景气。库存方面,上期所铜库存小幅增加1293吨,但绝对水平仍低;铝库存减少2.67万吨,延续明显去化,显示有色需求仍有一定韧性。
消费与服务链:节前出行有所改善,汽车消费同比仍弱。中秋节前航空出行小幅回暖,但电影票房仍处于暑期结束后的淡季。9月1—13日乘用车零售51.5万辆,同比下降23%、较上月同期增长4%;新能源零售同比下降10%、环比增长16%,表现相对较好。消费整体仍呈现服务需求较有韧性、耐用品偏弱的结构。
价格趋势:工业品整体回调,能源高位震荡,水泥价格相对偏强。本周南华工业品指数环比下降约1%,铜铝价格亦有所回落;水泥价格指数则上涨3%,旺季需求与供给控制共同形成支撑。国际油价周中受中东供应扰动一度明显上涨,随后,随着供应担忧缓和而回落,布伦特全周基本持平,但仍维持在100美元/桶以上高位。食品方面,猪肉批发周均价环比上涨约0.8%,总体仍属低位修复。
免责声明:本文所含来源于公开资料的信息,本公司不保证所包含的信息及相关建议不会发生任何变更。若资料中所含信息发生变化,本公司可在不发出通知的情形下做出修改。本公司已力求材料内容的客观、公正,但文中的观点、结论及相关建议仅供参考,不代表任何确定性的判断,投资者据此操作,风险自负。本资料版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式复制、发表等。