每日公司研报——拓荆科技
- 2026-10-11 03:25:19
每日公司研报 · 2026-10-01
拓荆科技:归母净利增13倍,主业只赚3.67亿
688072.SH | 拓荆科技 — 半导体设备 · 薄膜沉积与三维集成 | 科创板 · 国有企业
拓荆科技2026 年上半年营收 29.13 亿元、同比增 49.06%,归母净利 13.43 亿元、同比增逾 13 倍。可这 13.43 亿元里,扣非归母只有 3.67 亿元,差额主要是上市前参股公司股权的公允价值变动收益。主业其实不弱:毛利率从 34.95% 拉回 41.00%。这家把 PECVD 与 ALD 双双做成量产交付的薄膜沉积设备商,账面利润到底有几分成色?本文拆一遍。
29.13亿元 2026H1营业收入 | 13.43亿元 2026H1归母净利 | 41.00% 2026H1毛利率 | 14.52% 2026H1研发占比 |
口径为公司 2026 年半年度报告(2026-08-21 披露),财务数据截至 2026-06-30;研发占比为研发投入占营业收入比。
01 它是谁:把一层膜铺进百家产线的设备厂
拓荆科技2010 年在辽宁沈阳成立,2022 年 4 月登陆科创板,做的是高端半导体专用设备的研发、生产、销售与技术服务。芯片制造有三类核心装备——光刻、刻蚀、薄膜沉积,公司挑的是第三类:把一层层介质膜、金属膜“镀”到硅片上的整机设备。
产品覆盖 PECVD、ALD、SACVD、HDPCVD、Flowable CVD 五大类薄膜沉积设备,外加晶圆对晶圆、芯片对晶圆的混合键合与熔融键合等三维集成设备。
这类设备的门槛不在单机参数,而在与晶圆厂的工艺绑定:一台机进去通常要 12 到 24 个月验证才进得了产线,之后长期复购、几乎不会更换。截至 2026 年 6 月末,产品已进入约 100 条产线,累计出货反应腔超 3800 个,客户端累计流片约 6 亿片,机台平均稳定运行时间超 90%。股权上公司登记性质为国有企业,华芯投资与国投创业等国有资本平台深度参与董事会。
一句话看:这不是卖一台机器的,而是国内少数把“镀膜”做成全系列、并已跑进百家产线的整机厂。所以要看验证通过率与复购节奏,而不是某一款新品的发布声量。
02 创始人与管理团队:产业老兵掌舵,财务老部下守账
董事长吕光泉是个在海外薄膜沉积一线干了近二十年的人。1965 年生,美国加州大学圣地亚哥分校博士,1994 年起在美国科学基金会尖端电子材料研究中心做副研究员,之后在美国诺发历任 PECVD 工艺研发部经理、ALD 技术高级经理,2007 年起在德国爱思强美国 SSTS 部做到工程技术副总裁。2014 年他回国加入刚成立四年的拓荆,从技术总监、总经理一路做到董事长——公司从“找资本、找客户都难”走到“百家产线在跑”,他是最长情的那个人。
经营条线由刘静掌。1971 年生,东北财经大学会计学、中国注册会计师、高级职称,1993 年起在沈阳纺织厂、沈阳北泰方向集团等企业做过财务主管、财务总监、副总经理,2010 年与吕光泉同期入司,如今是董事、总经理兼法定代表人。治理上还有两个特点:华芯投资、国投创业等国有资本平台的代表长期占位董事会;中国工程院院士吴汉明、中微公司董事长尹志尧等产业与学界董事为技术路线把关。上市以来多期股权激励已惠及千余名员工。
上表为正文未展开履历的代表性成员,董事长与总经理见上文;信息取自公司官网「治理架构」栏目及 2025 年度报告。
一句话看:董事长是做过 PECVD 与 ALD 的产业老兵,总经理是陪伴公司走到上市的财务老部下,董事会里还有中微、中芯、浙大三条产业与技术线。所以要看管理层能不能把高研发强度换成持续的量产订单——公司“十四五”期间营收复合增长率约 71.8%(公司披露值)已经给过一次答案。
03 靠什么赚钱:一台 PECVD 撑起近八成收入
2025 年公司营业收入 65.19 亿元,其中 PECVD 系列设备卖了 51.42 亿元、同比增 75.27%,占营收约 78.8%;ALD 设备 3.01 亿元、同比增 191.82%;混合键合设备 1.36 亿元、同比增 41.92%;其余是 SACVD、HDPCVD、Flowable CVD 等薄膜品类与少量其他业务。产品线从“只有 PECVD”扩到“薄膜沉积+三维集成”两条腿,是近两年最重要的结构变化。2026 年上半年,主营业务收入 27.54 亿元、占比 94.55%,薄膜沉积设备仍贡献九成以上。
先看五年营收与归母净利的整体走向
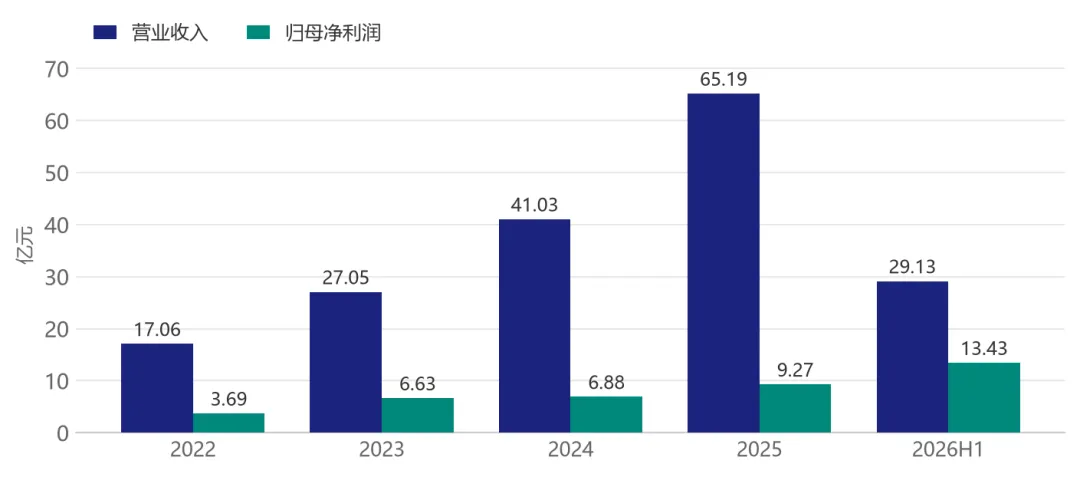
图1:营业收入与归母净利润趋势(2022—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2022—2025 年度报告、2026 年半年度报告(半年报披露日 2026-08-21);取数日 2026-10-01。
客户与地域是另一层结构。2025 年主营收入全部来自中国大陆,前五大客户占年度销售总额 79.15%——绑定很深,也很集中。到 2026 年上半年,前五大客户占比降到 62.14%,大陆收入占比降到 95% 以上、海外首次出现实质出货:不同工艺的 PECVD 已发往海外客户端,某海外先进制程客户的首台设备进入产线并拿到重复订单。
再看 2025 年各条产品线各自贡献了多少收入
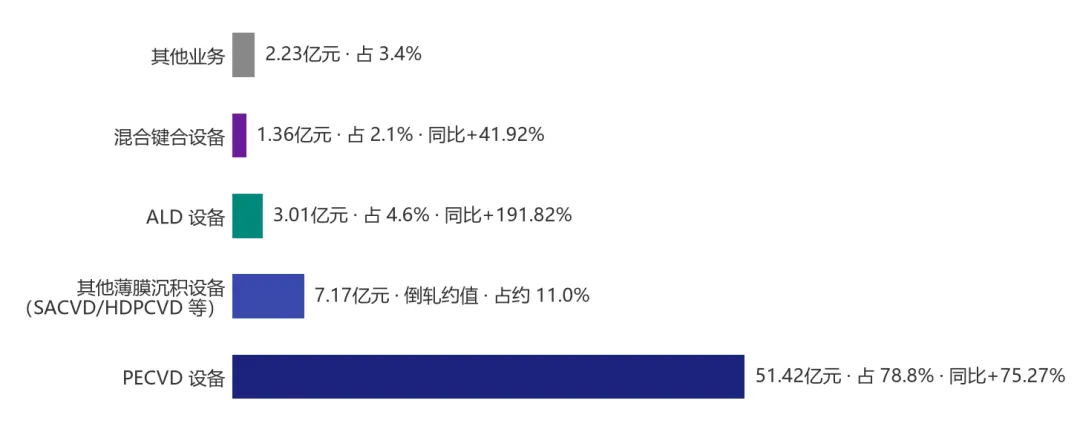
图2:2025 年分产品收入结构(PECVD、ALD、混合键合为年报披露值,“其他薄膜沉积设备”为倒轧约值);来源:公司 2025 年年度报告(2026-04-28 披露)、2025 年度 ESR 报告;取数日 2026-10-01。
一句话看:八成收入压在 PECVD 这一条腿上,好在它的国产化台账已铺满约百家产线;ALD 与混合键合眼下还小,却决定这家公司第二阶段的形状。所以要看 ALD 的高增速能不能连续两年跑出来,而不是被一次订单基数抹平。
04 基本盘如何:毛利率先降后升,现金流掉队
把五年摊开看,最刺眼的是毛利率这条线:2022 年 49.27%、2023 年 47.11%、2024 年 41.69%、2025 年降到 34.95%,2026 年上半年又拉回 41.00%。2025 年的低点来自新产品导入期的安装调试成本与产品结构变化;2026 年上半年的回升,靠的是营业成本只增 29.24%、营收增 49.06%,规模量产把单位成本摊薄了。
先把归母、扣非这两个口径拉开看,差额去哪了
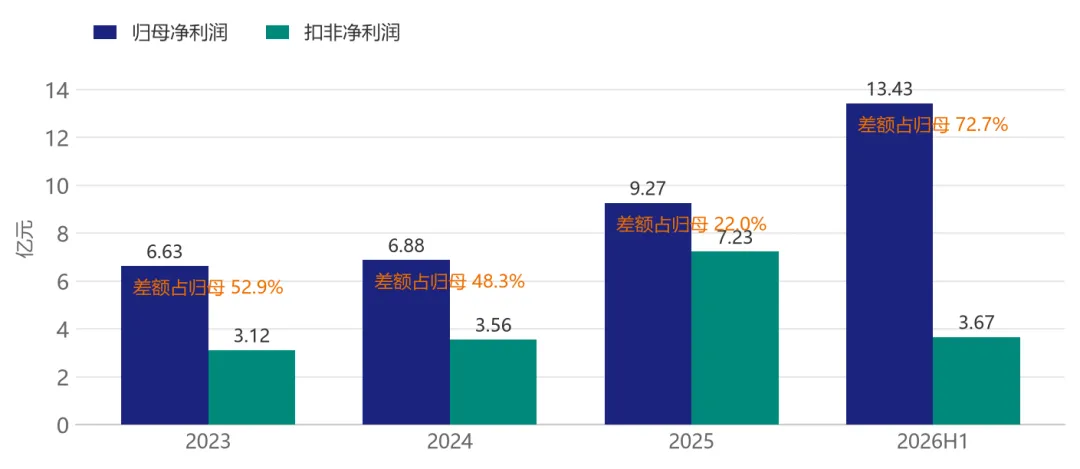
图3:归母净利润与扣非净利润对比,“差额占归母”为按上两项测算的约值;来源:公司 2023—2025 年度报告、2026 年半年度报告(披露日 2026-08-21);取数日 2026-10-01。
下面这张表把五个报告期一次摊开。
口径为合并报表;2026 年半年报同比为半年度同比(归母净利同比 +1324.10%、扣非净利同比 +861.92%),与年度口径不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益净利润。
真正要记三件事。第一,归母净利 13.43 亿元里有 9.76 亿元落在非经常性损益,主因是公司持有的交易性金融资产公允价值变动收益——公司上市前参股了一批国产零部件与产业链上的企业,其中一家在报告期内完成上市,这部分收益不产生经营现金流,这也是上半年经营活动现金流净额只有 1.15 亿元、同比降 92.63% 的直接成因。
第二,订单仍在加厚:2025 年末在手订单约 110 亿元,2026 年 6 月末合同负债 51.31 亿元、同比增 13.12%,存货 88.33 亿元、较年初增 12.86%,占总资产约三成四——设备行业这是备产常态,却也是现金流长期承压的来源。第三,6 月完成定增募资,资产负债率从 64.11% 降到 47.85%,短期压力明显缓解。
最后看毛利率与研发强度这两条线怎么走
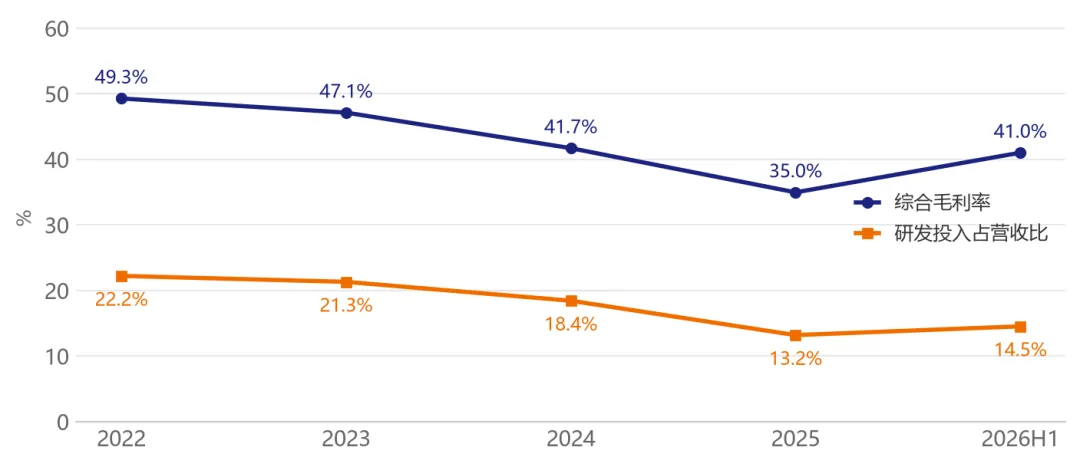
图4:综合毛利率与研发投入占营收比趋势(毛利率为定期报告披露值;2022 年、2024 年、2025 年为年报及 2025 年度 ESR 报告披露的“研发投入”口径占比,2023 年为按研发费用与营收测算的约值,2026 年半年报为披露的研发投入占比);来源:公司 2022—2025 年度报告、2026 年半年度报告;取数日 2026-10-01。
一句话看:订单、存货、合同负债都在涨,毛利率在回血,但现金流的缺口比利润表更值得读。所以要看下半年经营性现金流能否追上账面利润,以及存货周转是不是真能转成验收收入。
05 未来往哪走:从单品类到“沉积+键合”成套方案
未来三条线很清楚。PECVD 把先进制程做深:已覆盖全部介质薄膜材料,可支撑 180 至 14nm 逻辑芯片与 64/128 层 3D NAND,2026 年上半年在先进存储方向持续拿到批量复购订单,并已向海外客户出货不同工艺的 PECVD 设备。
ALD 是几条线里增速最快的:PE-ALD 的 SiO2、SiCO 等工艺在客户端完成重复订单验证,Thermal-ALD 多台出货验证,先进存储方向的量产规模快速攀升。三维集成押的是后摩尔时代:混合键合与熔融键合设备已推向市场并部分通过客户验证,对应 3D NAND 堆叠、高带宽存储与 Chiplet 的需求共振。
产能与并购同步推进。沈阳二厂总投资近 18 亿元,2026 年 8 月 10 日主体结构封顶,预计 2028 年投用,最大年产能超 1000 台;公司同时筹划发行股份及支付现金收购无锡尚积 100% 股份,标的聚焦特色工艺 PVD 与干法刻蚀——若落地,产品矩阵会从“只做沉积”扩到沉积加刻蚀的成套方案。
行业侧的空间是可测算的。按 SEMI 口径,2025 年中国大陆薄膜沉积设备市场规模约 93 亿美元,PECVD 占约 33%、ALD 占约 11%;公司已覆盖的两者合计约占国内薄膜沉积设备一半份额,对应可触达市场约 46.5 亿美元,而 65.19 亿元的营收只占这个市场的两成左右。下一步最实在的空间,不是抢新赛道,而是在已拿到的份额里继续往上吃。
一句话看:它的故事已经从“能不能做出来”变成“能不能做出量”,从单一设备商走向成套方案商。所以要看三件事——先进制程设备的验证能否批量转单、沈阳新厂在 2028 年前是否如期贡献产能、收购整合后产品矩阵是否真能打通。
06 需要了解与规避的风险
利润含金量:表观高增不等于经营高增13.43 亿归母里扣非仅 3.67 亿,差额主要来自交易性金融资产公允价值变动,会随参股公司市场表现波动,本文不做走向预判;对冲面是毛利率同比回升约 9 个百分点、扣非同比亦大幅增长。
客户集中与现金流:订单很厚,现金很紧前五大客户占比从 79.15% 降到 62.14%,单一客户需求波动仍会直接落到收入上;经营现金流同比降 92.63%,存货占总资产约三成四。
技术代差:先进制程仍握在海外巨头手里全球前五大供应商合计占约 78.6%,PECVD 由三家美日厂商主导、ALD 由两家日欧厂商主导;公司优势在成熟制程的成本与服务响应。
海外拓展与出口管制:窗口和约束同时存在2026 年上半年海外收入占比仍不足 5% 但已实质出货;出口管制对先进薄膜沉积设备的管控在加码。应对是联合设立创新中心做关键零部件开发。
股权激励与并购整合:费用节奏与整合压力2025 年限制性股票向 1055 名对象授予超 126 万股,股份支付费用将持续确认;收购无锡尚积仍待推进,落地后有整合与商誉管理压力。
一句话看:最该盯的不是那个 13 倍,而是扣非利润、经营现金流与先进制程转单这三件事能不能同时兑现。
本文数据来自拓荆科技股份有限公司公开披露的定期报告与官方信息:2022 年年度报告(2023-04-18 披露)、2023 年年度报告、2024 年年度报告、2025 年年度报告(2026-04-28 披露)、2026 年半年度报告(2026-08-21 披露)及 2025 年度环境、社会与公司治理(ESR)报告;行业规模与竞争格局数据引自 SEMI 统计口径与公开行业研究整理;客户集中度、在手订单、产能进度与收购事项来自公司业绩说明会与 2026 年 8 月公开报道;高管履历取自公司官网「治理架构」栏目。文中增速凡由披露值测算的均标注约值;不同来源口径不一致时以定期报告披露为准。本文取数日 2026-10-01。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

