【精选研报】煤炭开采行业研究简报-中东冲突扰动LNG供应,亚太地区煤炭需求与煤价获强支撑.pdf附下载
- 2026-10-08 16:04:22
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/2ffdfe9ec91f
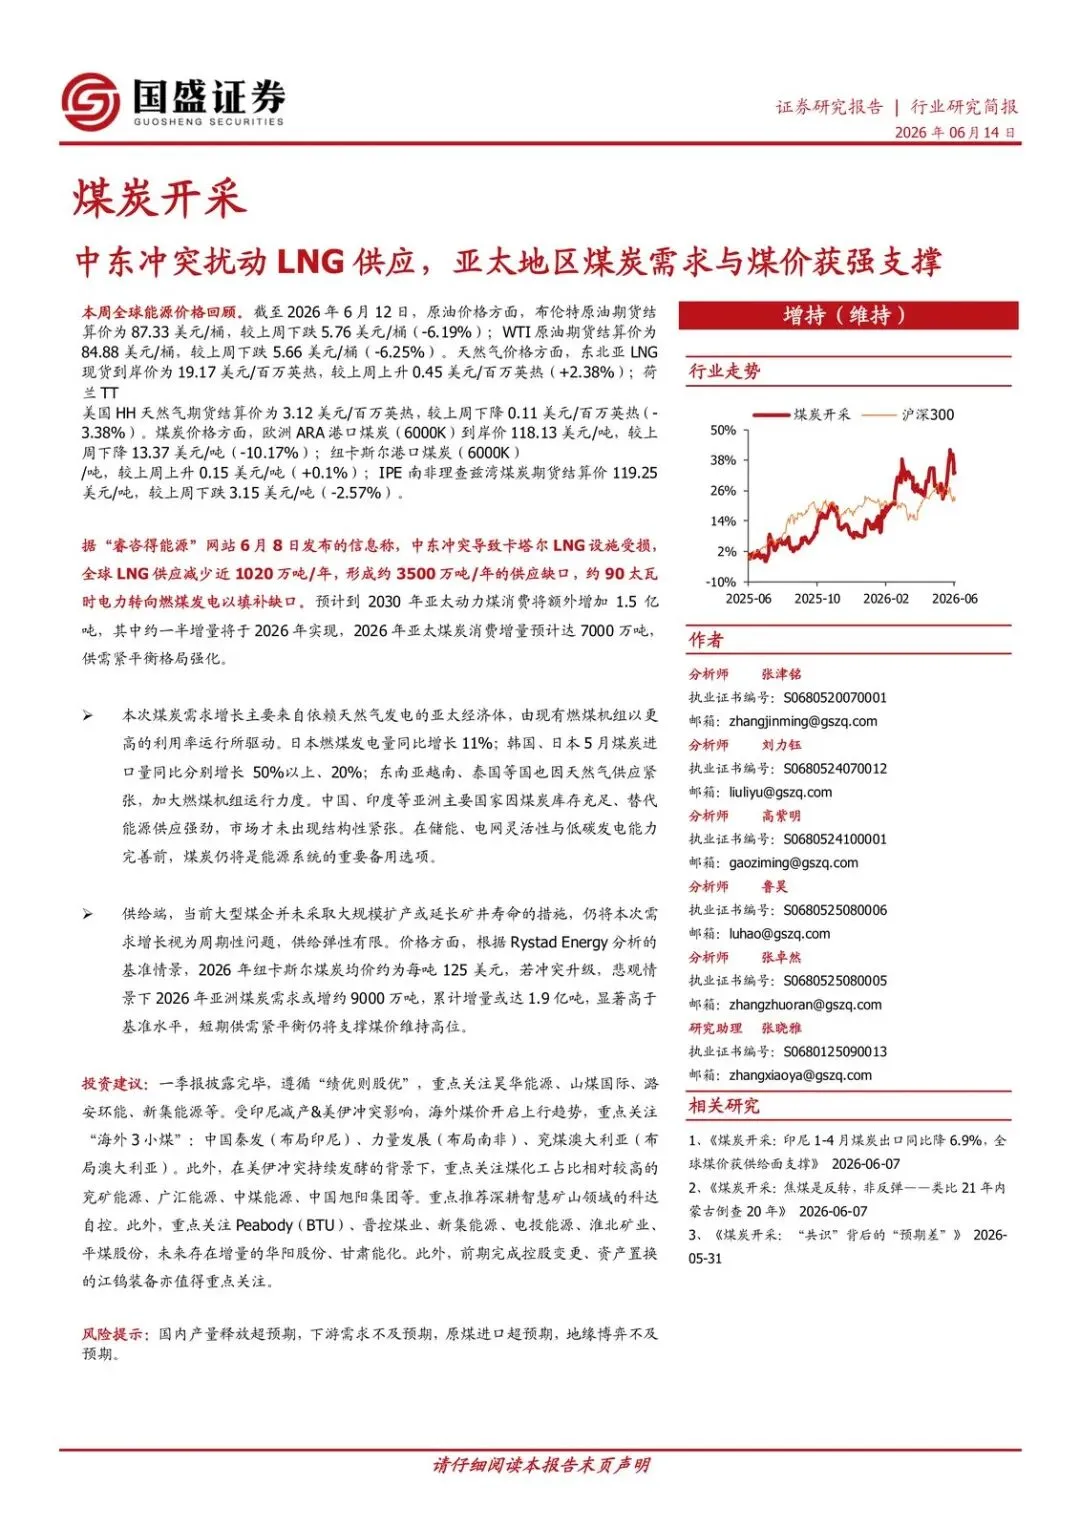
亚太煤价这一轮真正的支撑,不是国内缺煤,而是中东把LNG缺口硬生生挤到了亚太燃煤机组上。
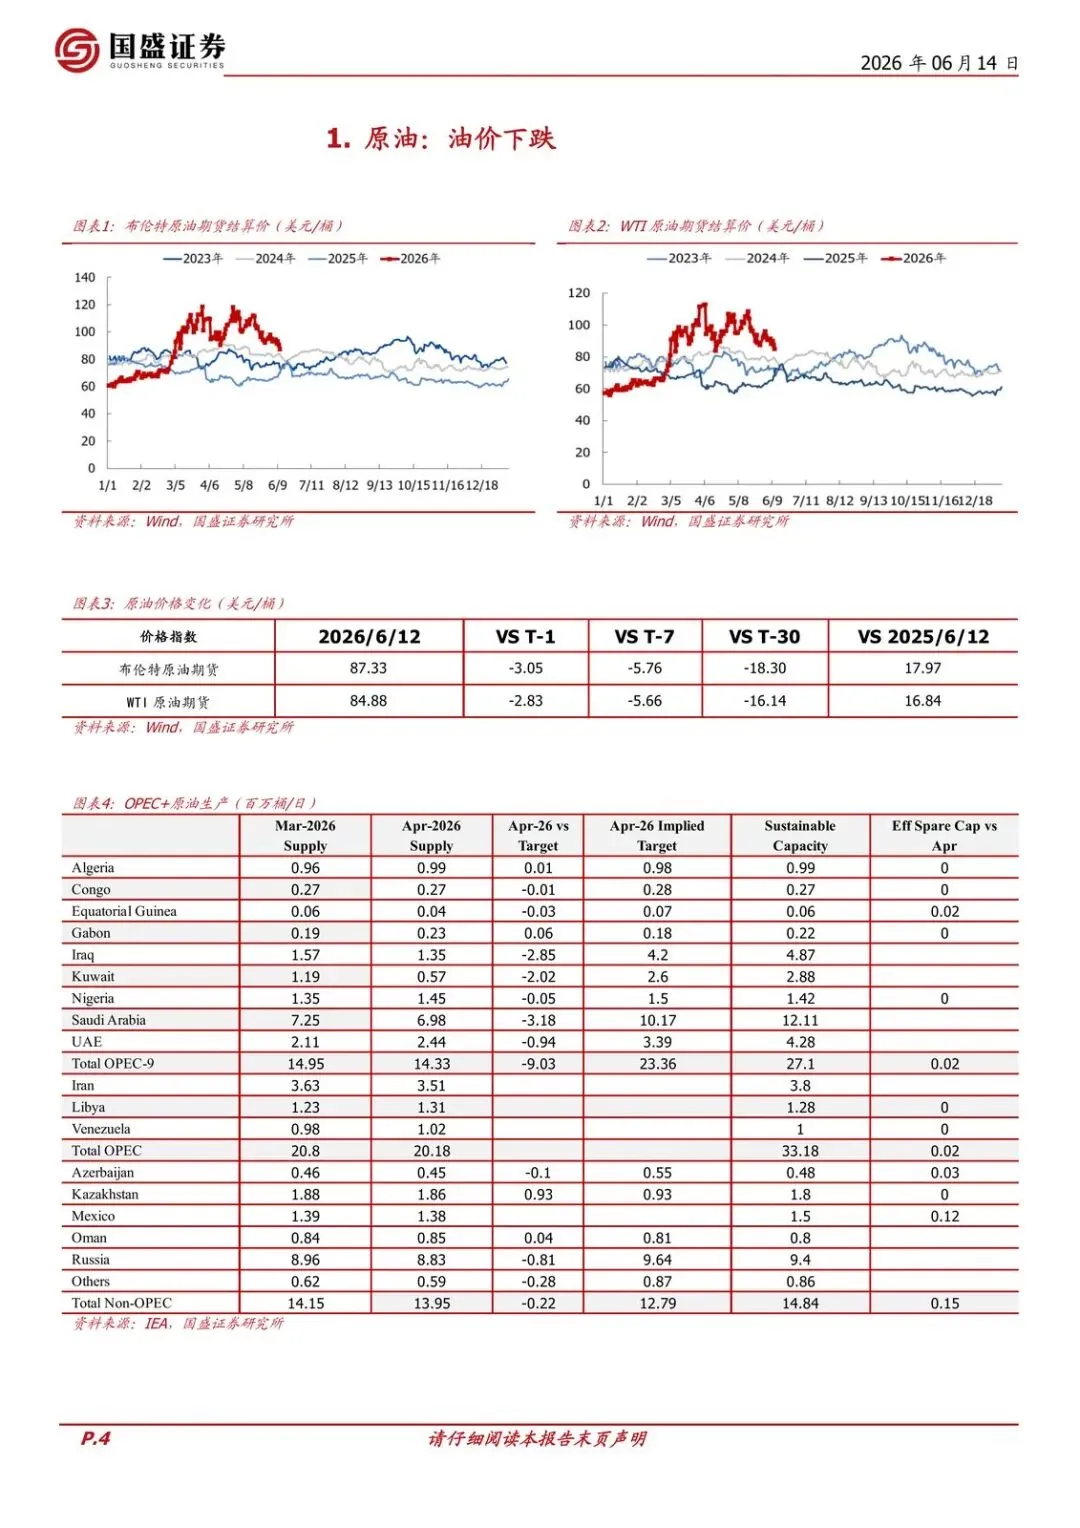
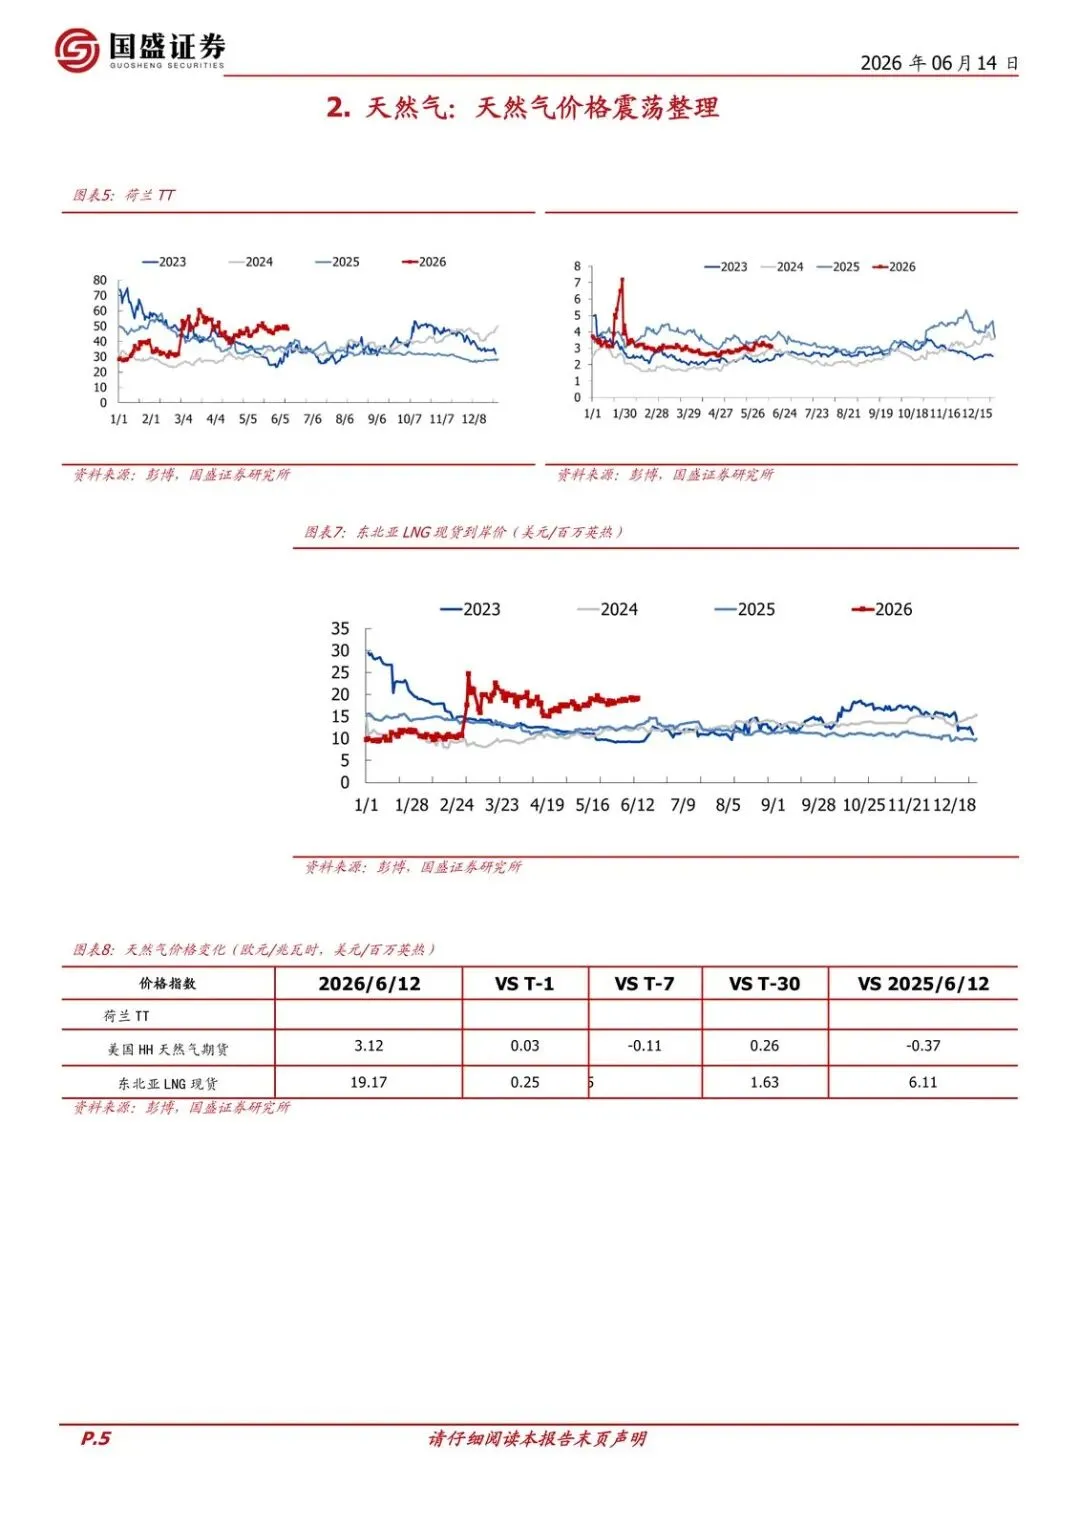
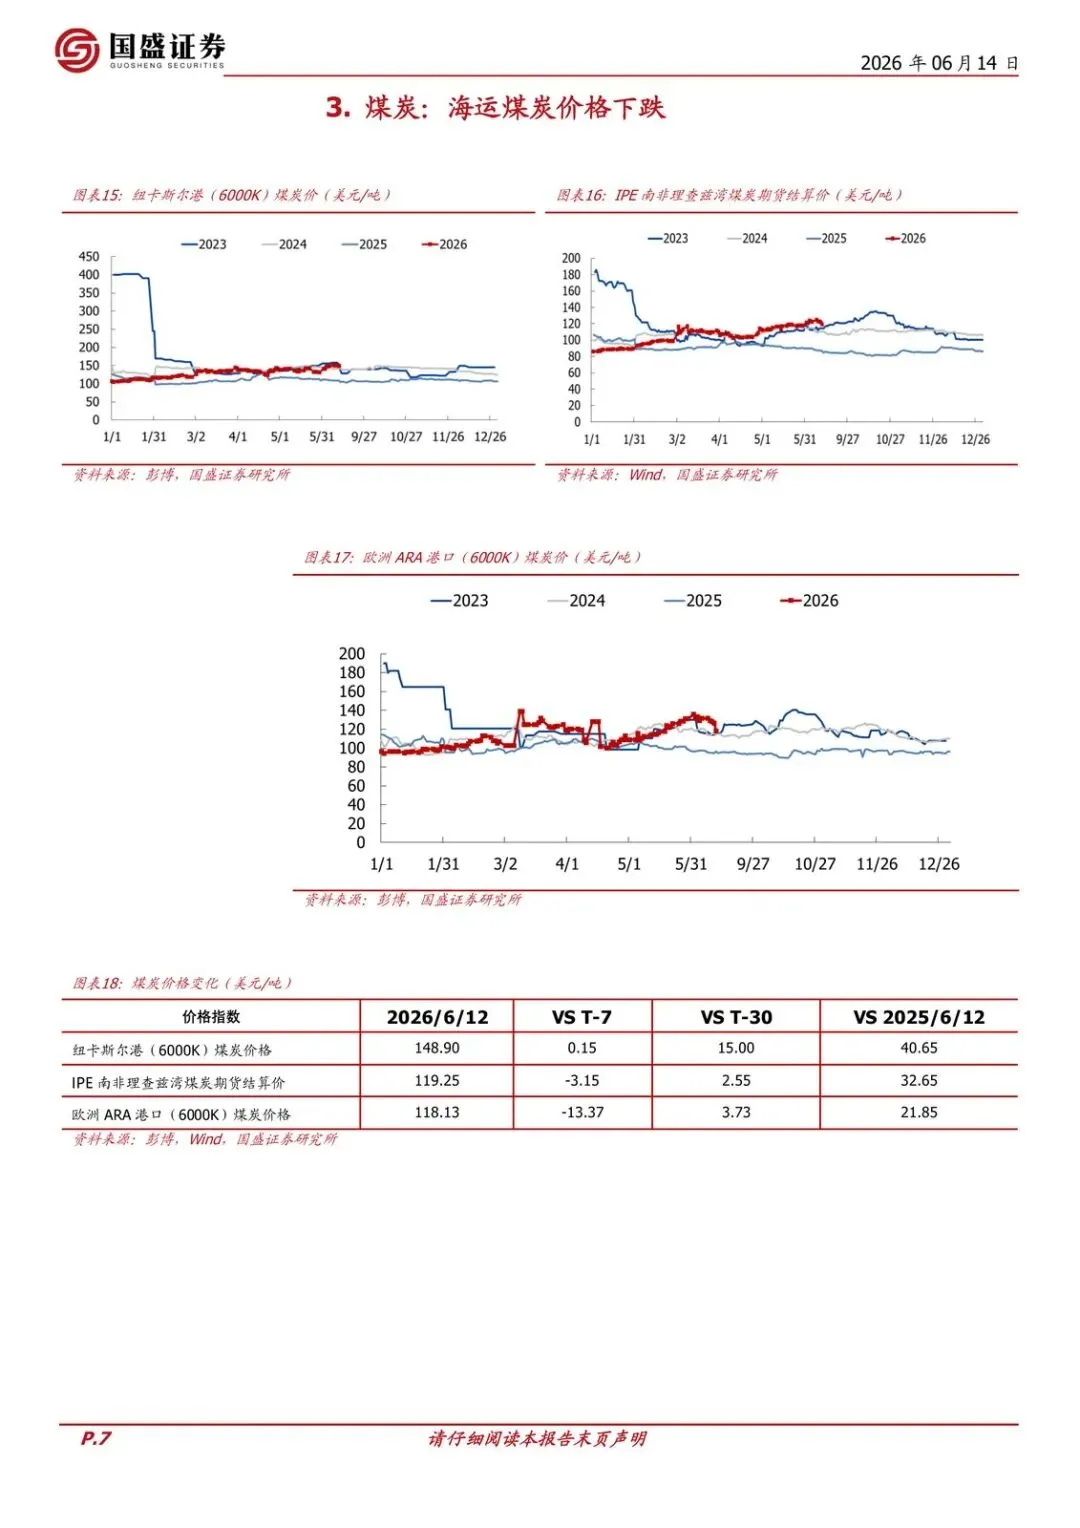
油价本周在跌,欧洲ARA煤价也跌了超过一成。但东北亚LNG现货到岸价仍在涨,纽卡斯尔港口煤价几乎纹丝不动。故事不在周度涨跌,而在气电缺气之后,煤电被重新拉满。
气缺口怎么变成煤增量
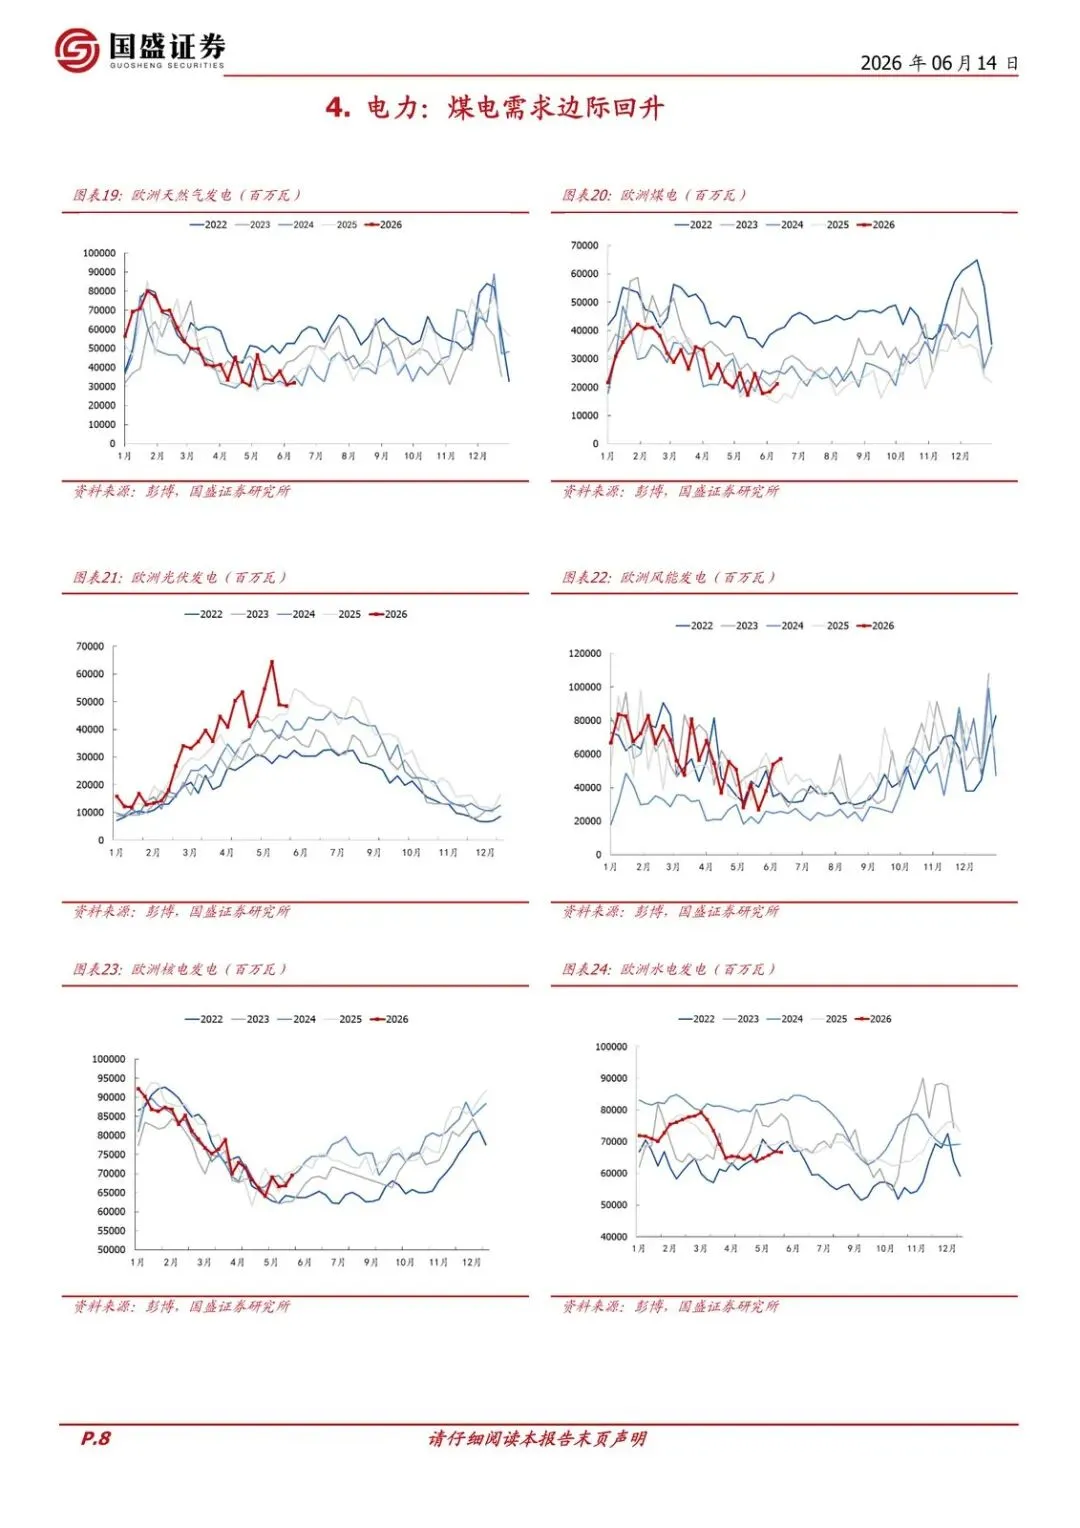
据睿咨得能源6月8日信息,中东冲突导致卡塔尔LNG设施受损,全球LNG供应减少近1020万吨/年,形成约3500万吨/年的供应缺口,约90太瓦时电力转向燃煤发电。
预计到2030年亚太动力煤消费将额外增加1.5亿吨,约一半增量落在2026年,当年亚太煤炭消费增量预计达7000万吨。需求增长主要来自依赖天然气发电的亚太经济体:日本燃煤发电量同比增长11%;韩国、日本5月煤炭进口同比分别增长50%以上、20%;越南、泰国也在加大燃煤机组运行。
中国、印度库存充足、替代能源供应强劲,市场才没出现结构性紧张。在储能、电网灵活性和低碳发电能力补齐前,煤炭仍是备用选项。
供给不扩、价格情景在抬锚
大型煤企并未大规模扩产或延长矿井寿命,仍把这次需求增长视为周期性问题,供给弹性有限。
Rystad Energy基准情景下,2026年纽卡斯尔煤炭均价约125美元/吨。若冲突升级,悲观情景下2026年亚洲煤炭需求或增约9000万吨,累计增量或达1.9亿吨。短期紧平衡仍指向煤价高位。
受益更直接的,是能接到亚太海运煤需求的海外布局,以及煤化工敞口较大的标的。受损的是气电占比高、短期难以切换燃料的亚太经济体。国内产量若超预期释放、进口超预期、地缘缓和,逻辑会松。
谁被点名、该怎么拆
行业评级维持增持。一季报后强调“优则股优则”,重点关注昊华能源、山煤国际、潞安环能、新集能源。海外煤价受印尼减产与美伊冲突影响开启上行,点名“海外3小煤”:中国秦发(印尼)、力量发展(南非)、兖煤澳大利亚。煤化工占比相对高的兖矿能源、广汇能源、中煤能源、中国旭阳集团被单独提出;智慧矿山推荐科达自控。另关注Peabody、晋控煤业、新集能源、电投能源、淮北矿业、平煤股份,以及未来有增量的华阳股份、甘肃能化,前期完成控股变更、资产置换的江钨装备。
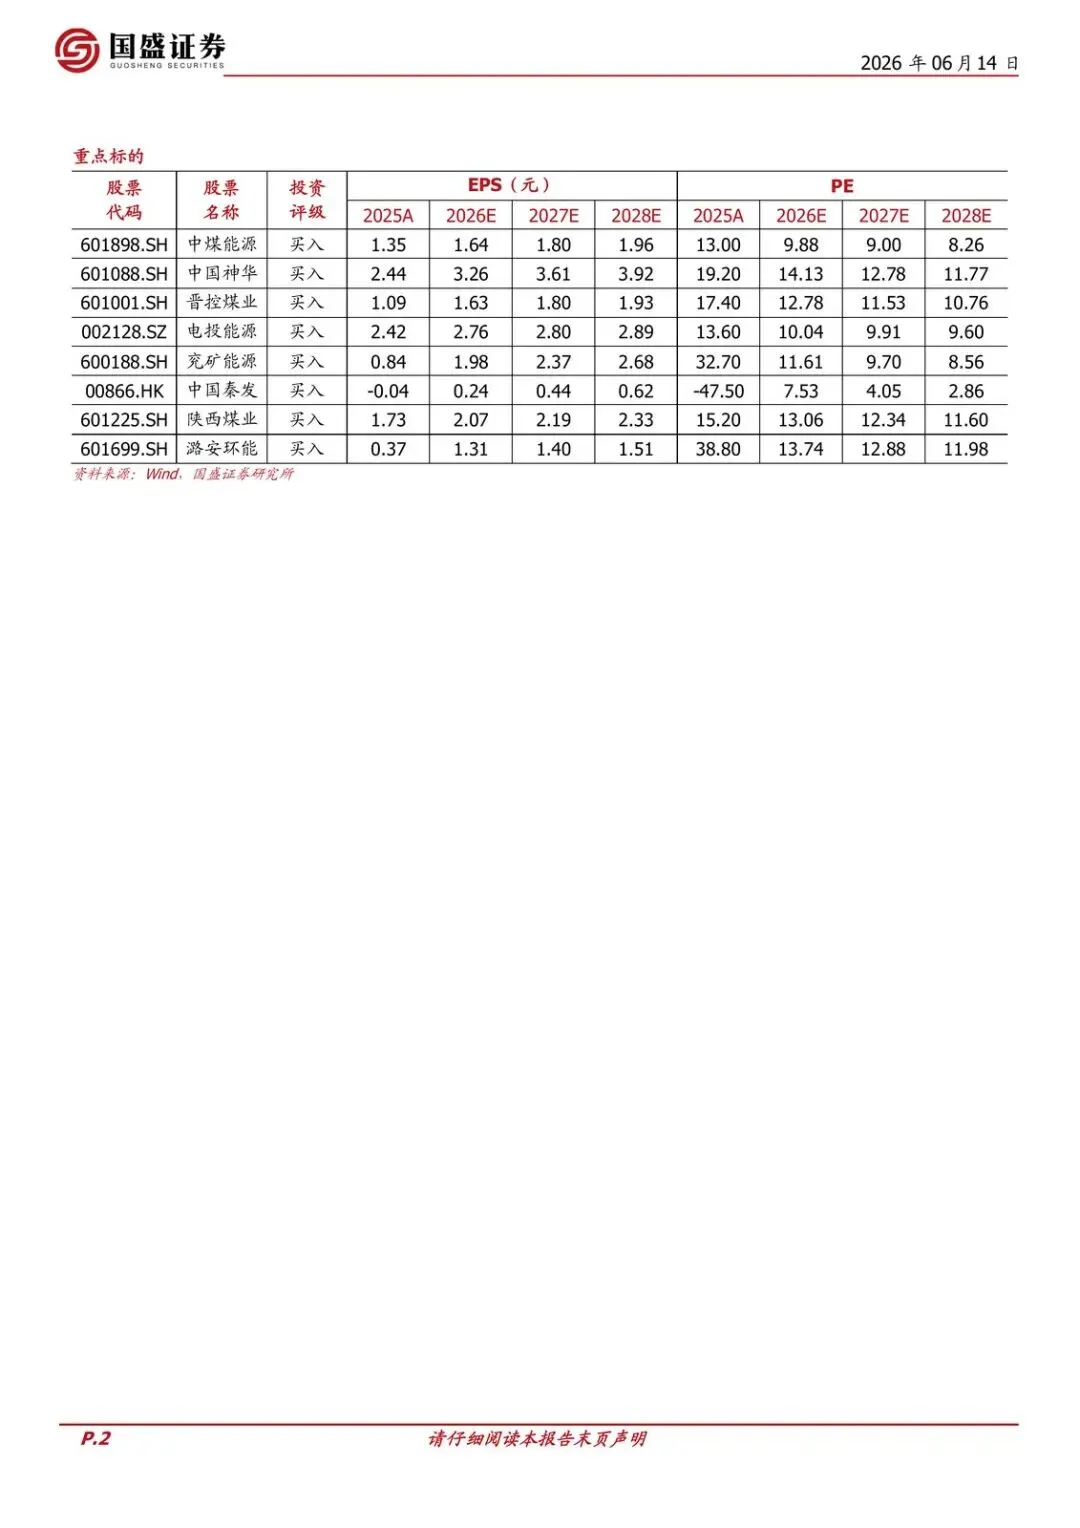
表内买入标的给出了2026E估值锚:中国神华PE约14.13倍、晋控煤业约12.78倍、陕西煤业约13.06倍、潞安环能约13.74倍、电投能源约10.04倍、兖矿能源约11.61倍。
接下来盯什么
- 东北亚LNG现货到岸价能否继续相对原油走强(本周已至19.17美元/百万英热,周环比+2.38%),气煤价差是否仍在推动气转煤。
- 韩国、日本月度煤炭进口同比能否维持5月那种50%以上、20%的斜率,日本燃煤发电同比是否还在两位数。
- 纽卡斯尔6000K能否向125美元/吨的2026均价锚靠拢,而不是跟欧洲ARA一起走弱(ARA本周已至118.13美元/吨,周环比-10.17%)。
- 国内原煤产量与进口是否超预期放量,中国、印度库存是否仍足以挡住结构性紧张向内传导。
- 卡塔尔LNG设施修复进度与冲突是否升级:基准是2026年亚太增量7000万吨,悲观是当年亚洲需求再增约9000万吨、累计增量或达1.9亿吨。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

