【精选研报】房地产行业报告(2026.6.8-2026.6.14):城市更新利好央地平台类建设运营主体.pdf附下载
- 2026-10-10 15:47:01
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/2daa028c2697
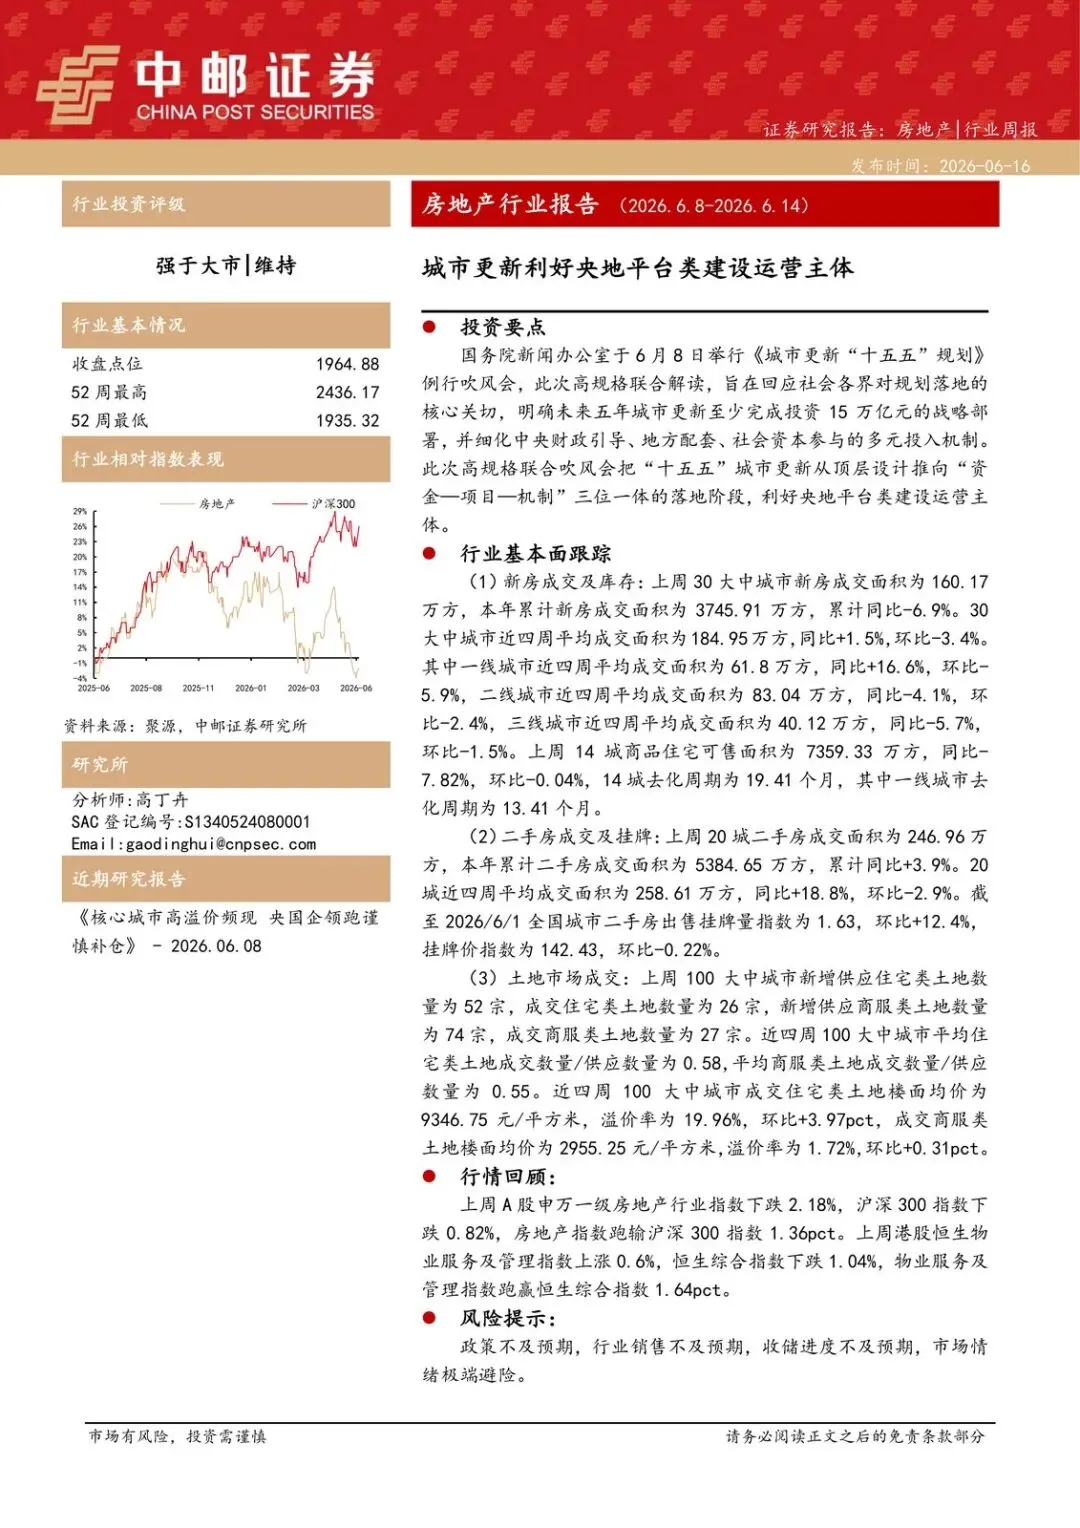
城市更新已经从规划口号切到“钱怎么来、项目怎么落地”,真正吃到红利的更可能是能接项目、能运营的央地平台,而不是等新房销量全面回暖的开发商。
6月8日国新办高规格吹风《城市更新“十五五”规划》,把未来五年至少15万亿元投资和“中央财政引导、地方配套、社会资本参与”写清楚了。行业指数上周还在跌,销售也没全面转强——政策窗口和基本面不同步,才是现在值得盯的地方。
主线就三条:资金机制往谁身上靠、成交结构怎么分化、地价溢价能不能持续。
为什么是现在:规划进到“资金—项目—机制”
吹风会把“十五五”城市更新从顶层设计推到落地阶段。投资规模是硬数字:五年至少15万亿元。投入机制也不再只喊口号,而是中央引导、地方配套、社会资本一起进。
这类项目周期长、回收靠运营,天然更适合有平台属性、能建设也能持有运营的央地主体。民企开发商如果拿不到更新项目包、接不住长期资金,受益会弱一截。
风险也写在纸面上:政策不及预期、销售不及预期、收储进度不及预期。吹风会不等于当年投资就能按15万亿均摊落地。
销售还在分层:一线新房和二手撑着,累计新房仍负
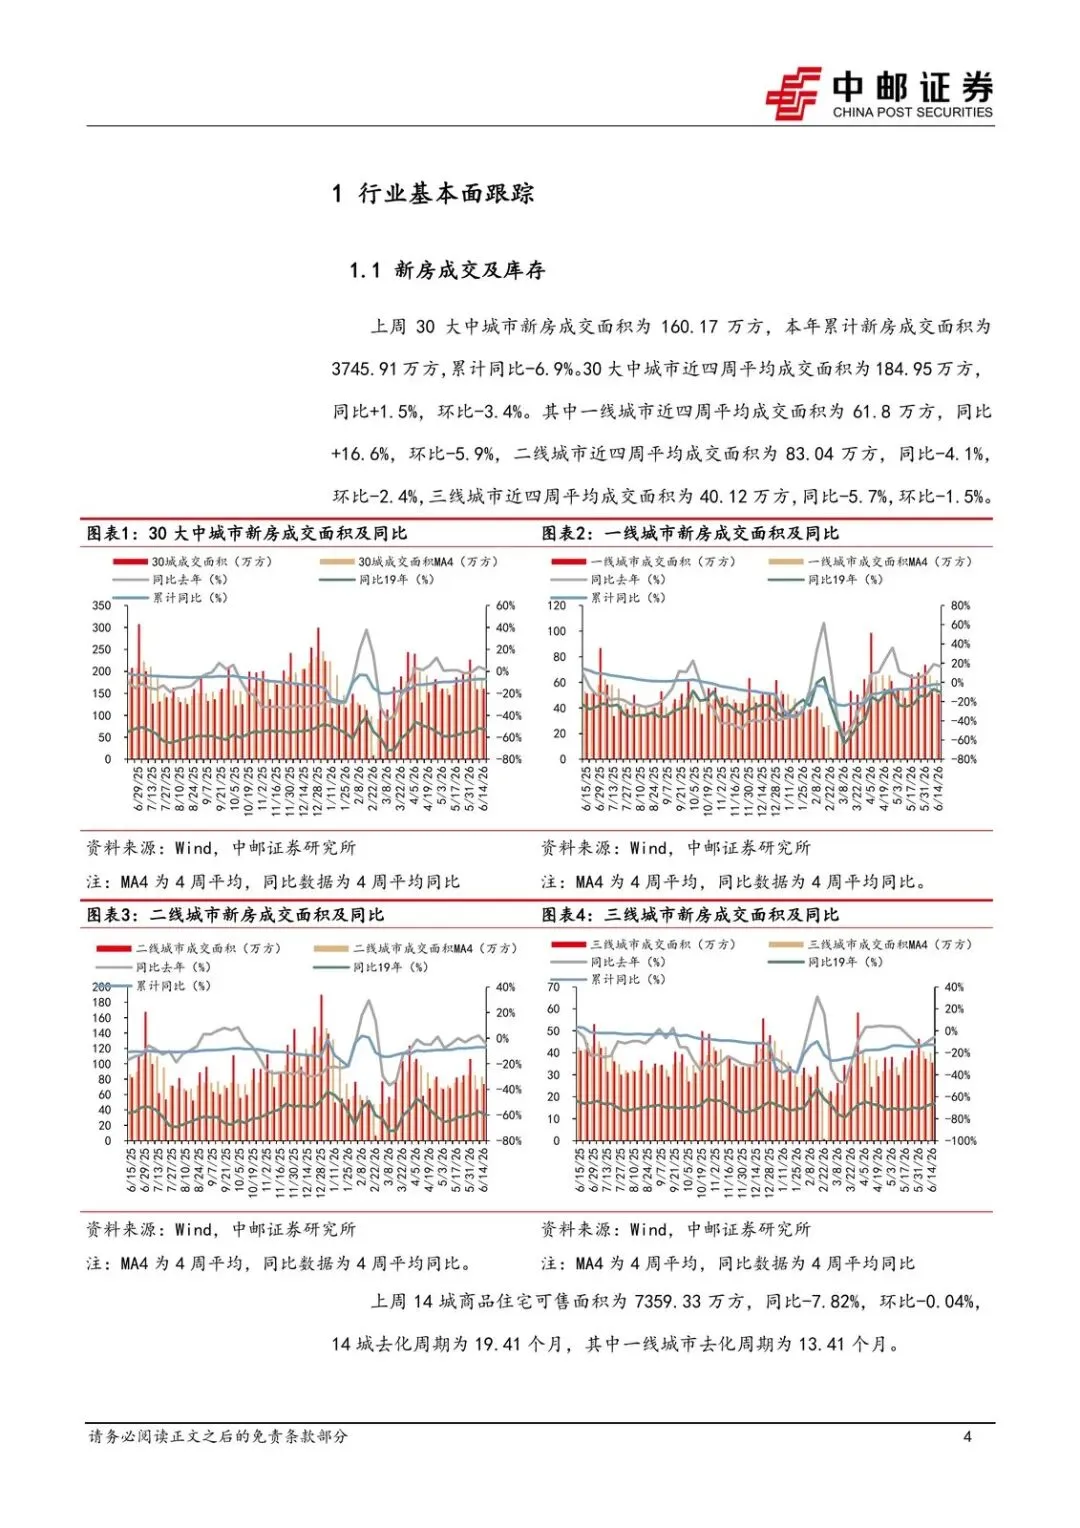
上周30大中城市新房成交160.17万方,本年累计3745.91万方,累计同比-6.9%。近四周均量184.95万方,同比+1.5%、环比-3.4%。结构更刺眼:一线近四周均量61.8万方,同比+16.6%、环比-5.9%;二线83.04万方,同比-4.1%;三线40.12万方,同比-5.7%。
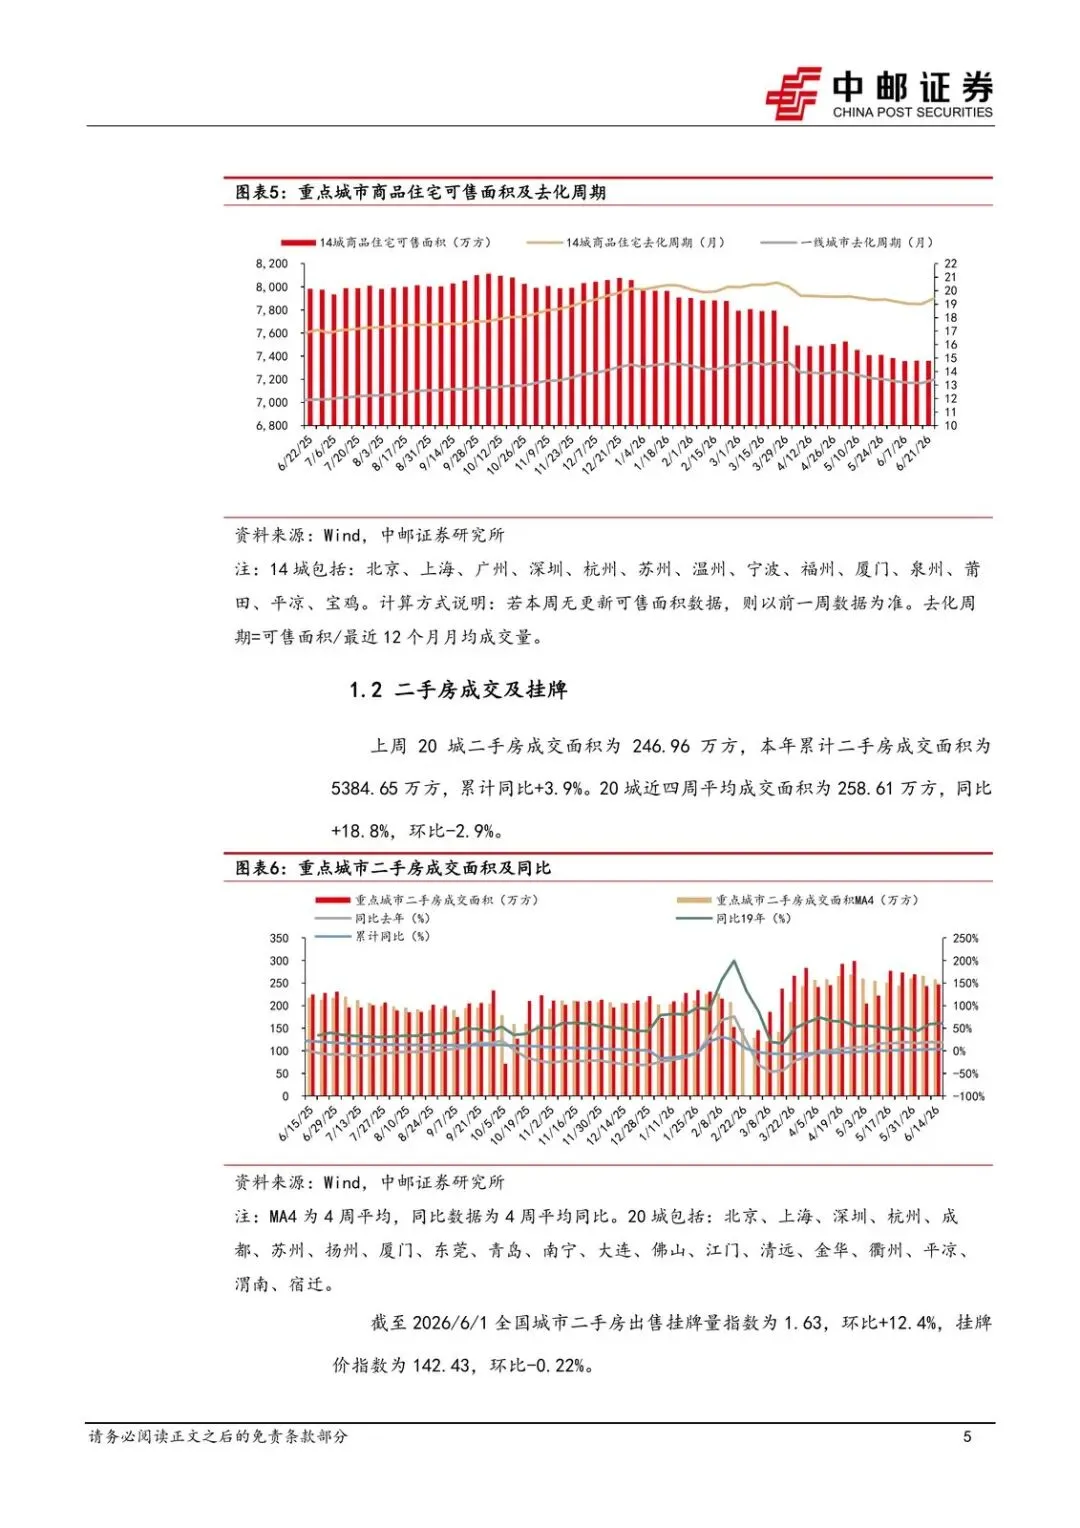
库存侧,上周14城可售7359.33万方,同比-7.82%,去化周期19.41个月,一线13.41个月。库存压力在缓,但远谈不上紧张。
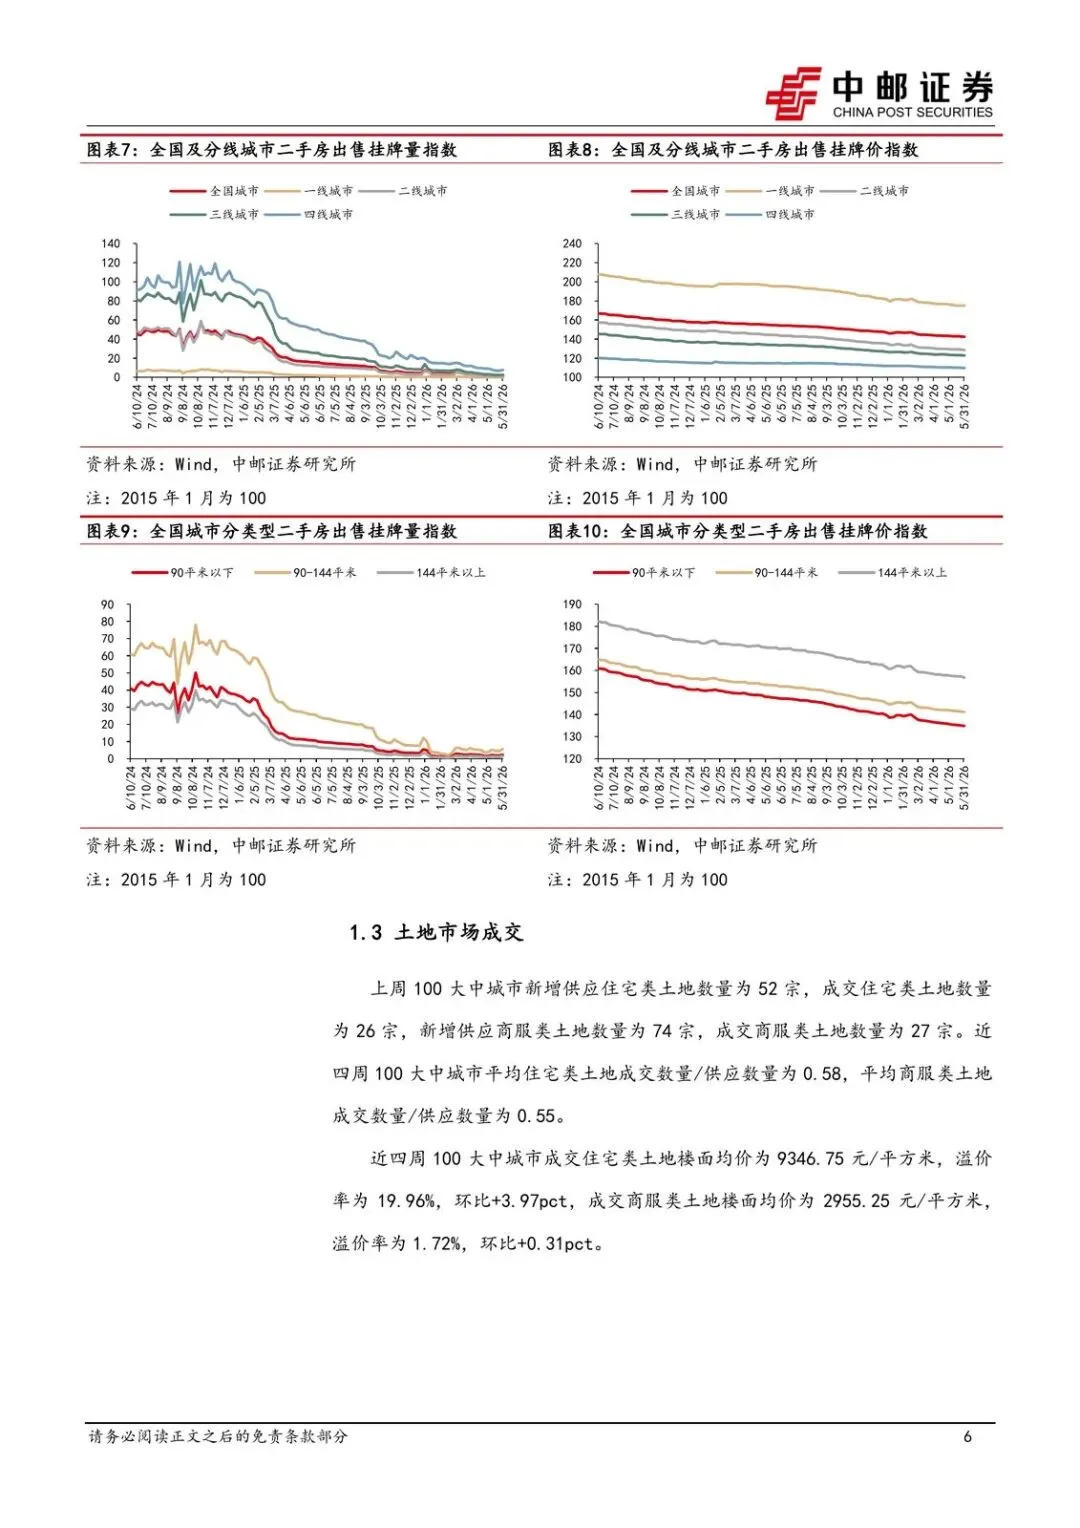
二手相对更稳:上周20城成交246.96万方,累计同比+3.9%;近四周均量258.61万方,同比+18.8%、环比-2.9%。挂牌量指数截至2026/6/1为1.63、环比+12.4%,挂牌价指数142.43、环比-0.22%。量在走、价还软、挂牌变多——二手在消化供给,不是全面涨价行情。
谁受益、谁受损,从成交就能读:核心城市有成交弹性,低线新房仍拖累;开发商利润仍看新房去化,平台类主体更吃更新投资,而不是这周成交弹一下。
地价溢价在抬头,股价还没跟上
上周100城住宅用地新增供应52宗、成交26宗;商服新增74宗、成交27宗。近四周住宅成交/供应0.58、商服0.55。住宅楼面均价9346.75元/平方米,溢价率19.96%、环比+3.97个百分点;商服楼面均价2955.25元/平方米,溢价率1.72%。
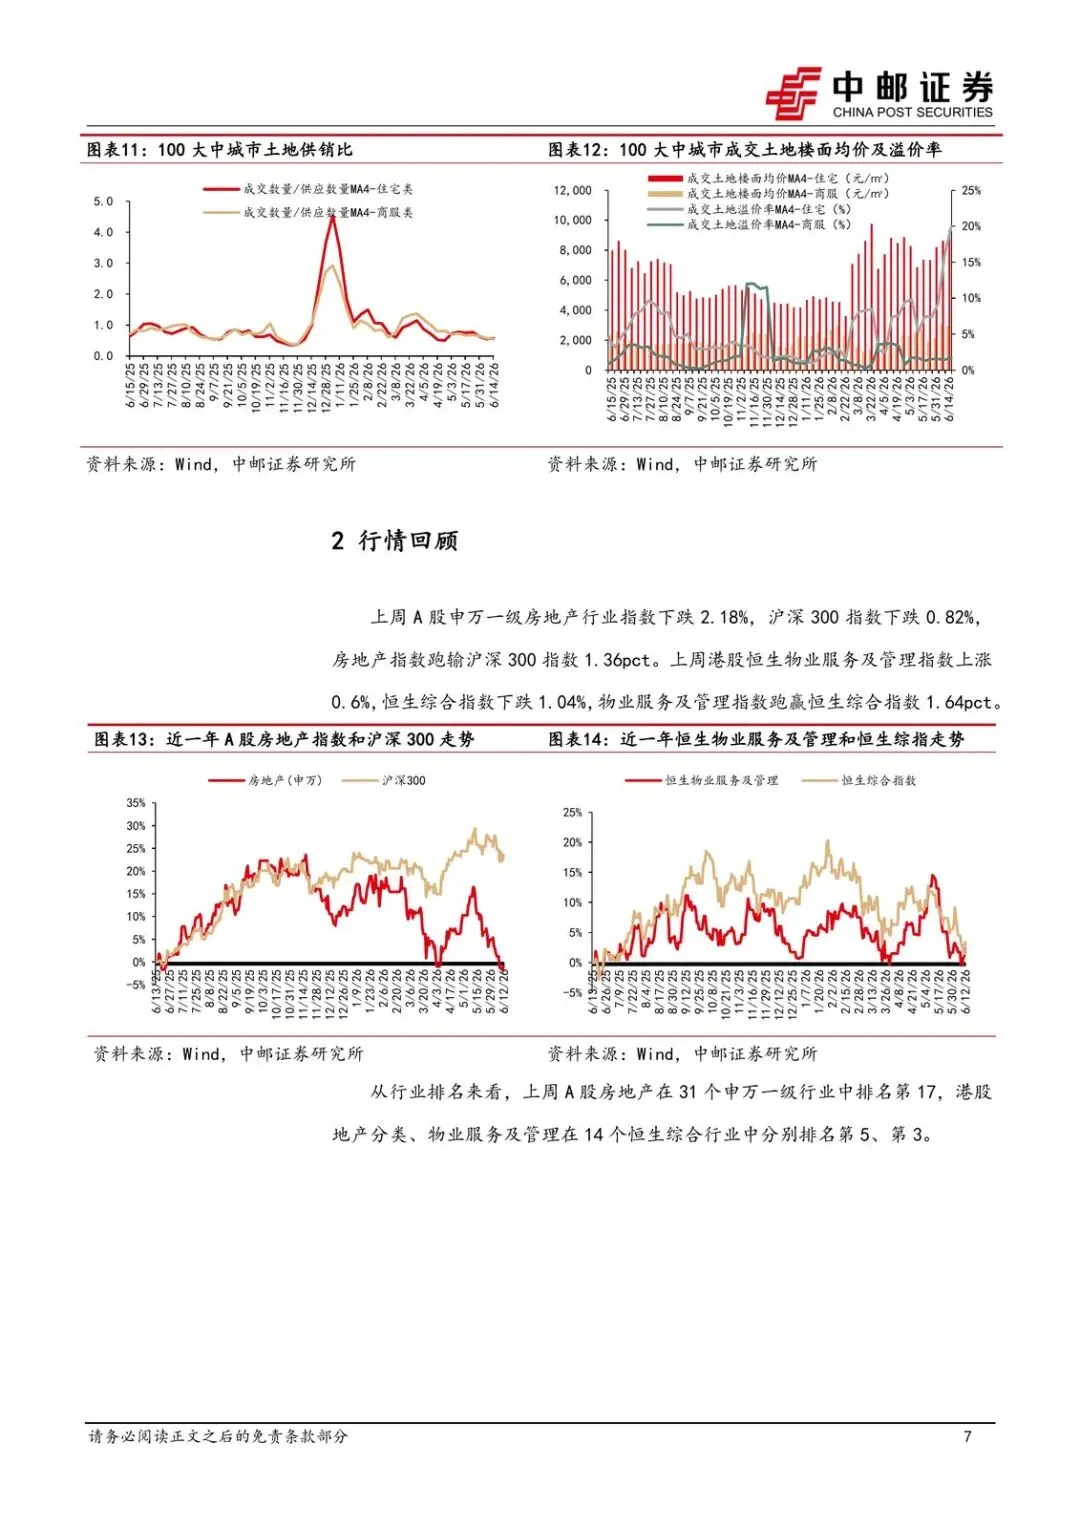
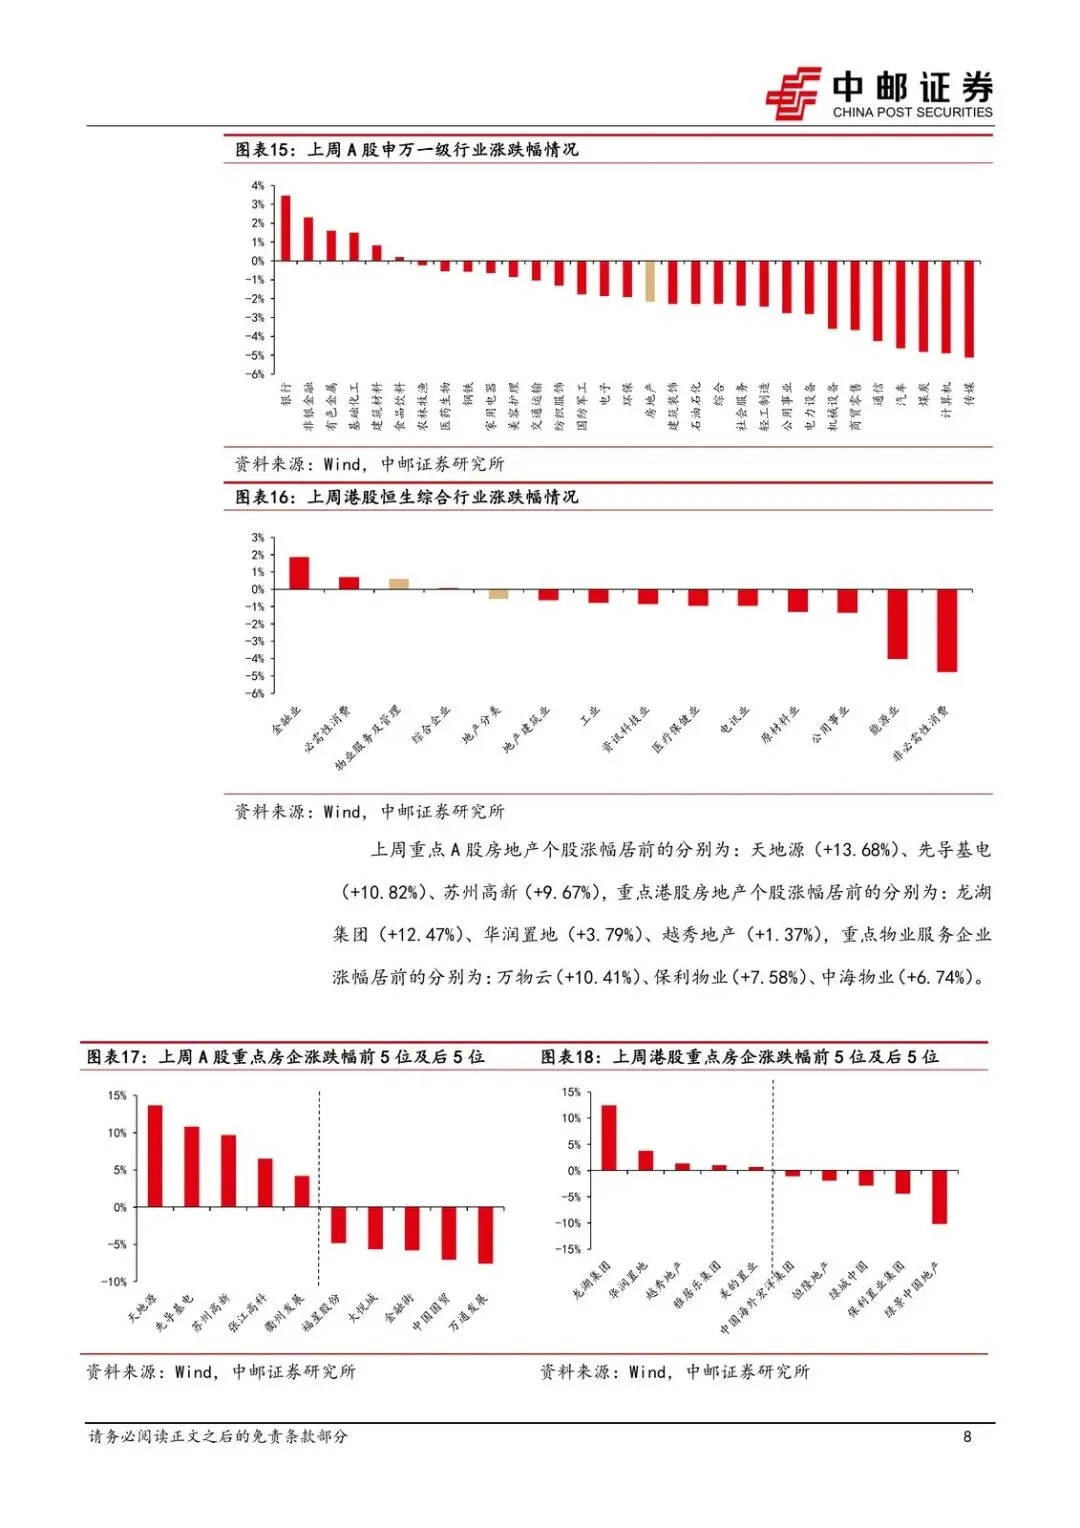
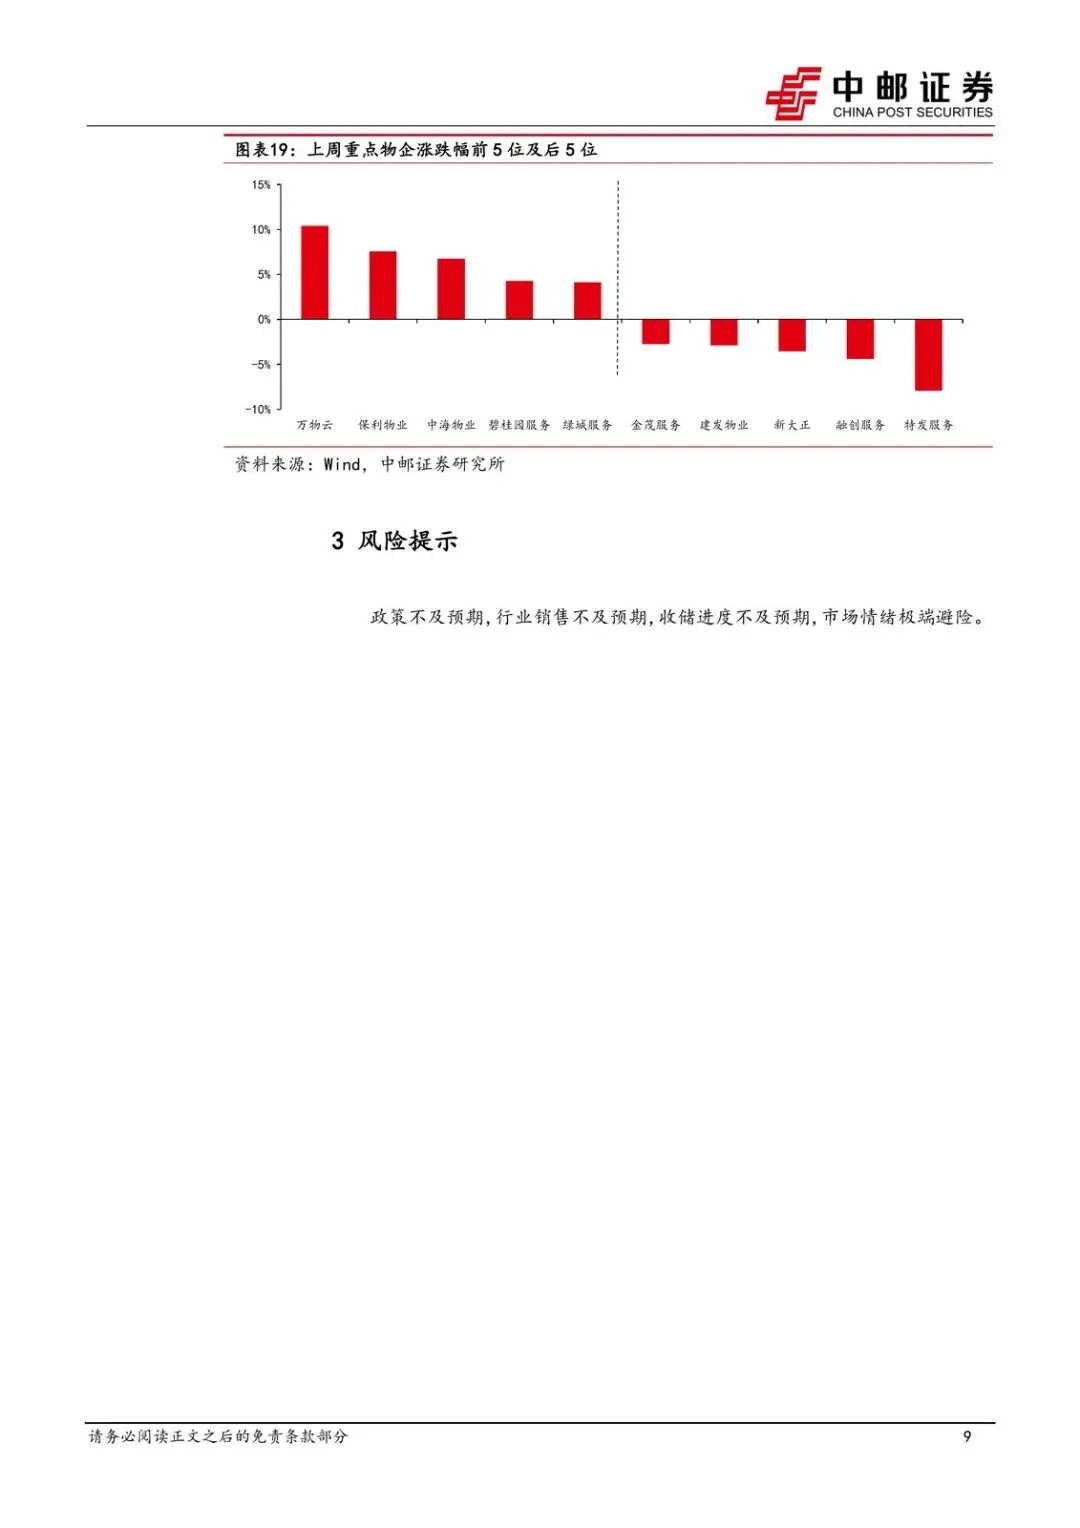
地还在成交、住宅溢价在抬,说明核心城市仍有人愿意加价拿地。但上周申万房地产指数跌2.18%,跑输沪深300约1.36个百分点;港股恒生物业服务及管理指数涨0.6%,跑赢恒生综指。A股开发商板块还在定价销售和情绪,物业/运营端相对抗跌。
行业评级维持“强于大市”,逻辑锚在城市更新利好央地平台,不是赌全面销量V型反转。
接下来盯什么
- 城市更新项目清单、中央财政与地方配套资金是否按“资金—项目—机制”往平台类主体集中,而不是停留在吹风会口径。
- 30城新房累计同比能否从-6.9%收窄;一线近四周同比+16.6%能否在环比转正后稳住,二、三线同比转正才谈得上全面修复。
- 14城去化周期是否从19.41个月继续下移,一线13.41个月会不会被二手挂牌量指数(1.63、环比+12.4%)再顶回去。
- 100城住宅溢价率能否在19.96%附近站稳,供销比0.58是否回升,避免“有溢价、没成交量”。
- A股地产指数相对沪深300的超额能否扭转上周-1.36个百分点的跑输;港股物管相对恒生综指的跑赢是否延续。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

