机构观点:AI短剧行业研究全景梳理
机构观点:AI短剧行业研究全景梳理
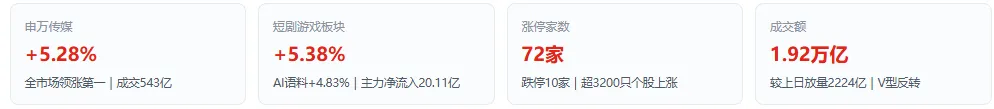
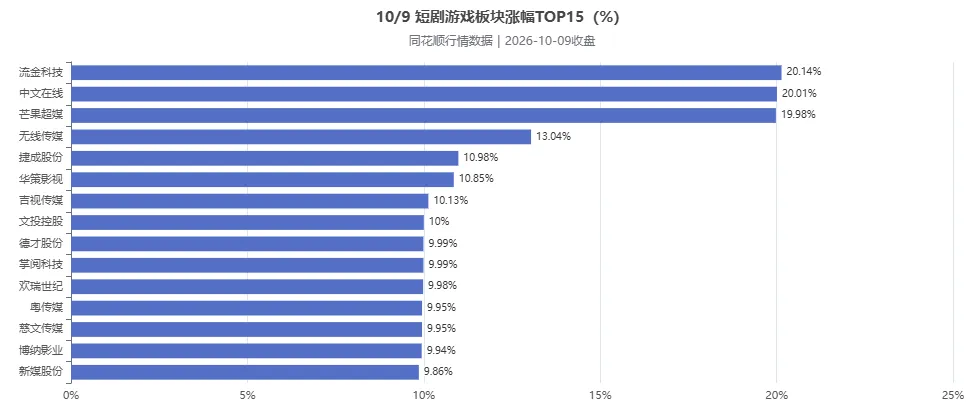
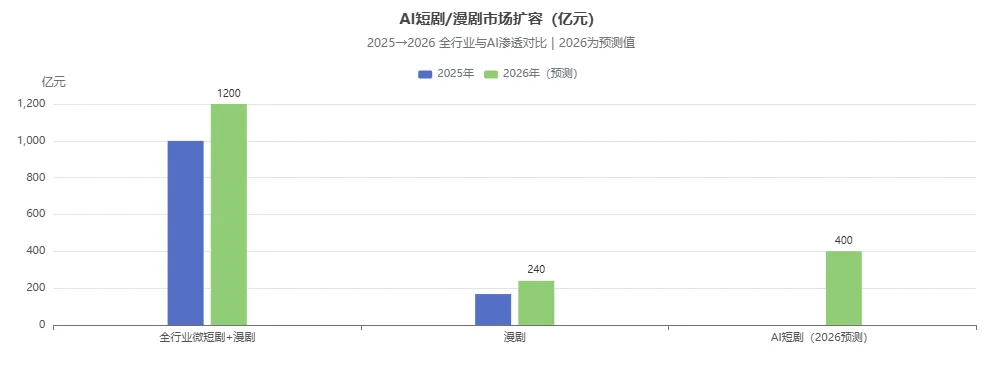
一句话总览:机构最新共识是——AI短剧已完成量产验证(2026年AI漫剧规模预计突破400亿、同比+138%,出海超40亿美元),下一阶段竞争从"拼产量"转向"拼精品化与拼生态";昨日(10/9)A股以一场涨停潮直接验证了机构逻辑——申万传媒+5.28%领涨全市场、短剧游戏板块+5.38%、AI语料主力净流入20.11亿,中文在线、芒果超媒双双20cm涨停(前者主力净流入3.87亿居全市场前列),欢瑞世纪/博纳影业4连板、新华传媒9连板;投资主线集中在头部IP、AI工具、平台分发三端,盘面已验证、2026Q4-2027H1为业绩密集验证期。盘10/9 A股盘面实录:涨停潮点燃传媒
大盘:下探回升、V型反转
涨停梯队:AI短剧成最强主线
另有:流金科技+20.14%、无线传媒+13.04%、华策影视+10.85%、吉视传媒+10.13%、文投控股+10.00%、德才股份+9.99%、粤传媒+9.95%、慈文传媒+9.95%、新媒股份+9.86%、易点天下+9.19%、蓝色光标+6.80%(净流入1.77亿)等;影视院线板块4股涨停(欢瑞、博纳、上海电影、慈文)。
资金面:AI语料概念主力净流入20.11亿
盘面印证机构观点:高盛"头部IP与分发平台坐收渔利"→中文在线/芒果涨停;浙商"芒果超媒AI影视龙头"→20cm缩量涨停;中信建投"AI院线电影元年"→博纳4连板;东北证券"头部集中度提升"→出版/龙头批量涨停、新华传媒9连板。机构逻辑在盘面得到直接验证。
1十大机构最新观点速览
按时间倒序|观点均来自公开研报/采访,附机构署名分析师
| | | |
|---|
| | AI有望从提升内容成功率、压缩制作成本、加快资金周转三大维度改善行业投资回报率;AI影视从概念走向管线验证 | |
| | 提出"AI院线电影元年来临";漫剧市场规模将高速增长 | |
| | AI短剧成本较真人低50%-90%,但上半年上线超22万部、播放破亿率仅0.47%;竞争从拼制作走向拼生态(字节打通模型+IP+分发闭环) | |
| | 变现确定性看IP和工具,弹性看平台和出品方;原生全模态中国厂商占全球前十7席;2026Q4-2027H1密集验证期 | |
| | AI使内容生产成本骤降80%-95%、短剧产量暴增13倍;但供给无限≠利润共享,制作层价值被压缩,头部IP与分发平台坐收渔利 | |
| | 官方定调:AI短剧产量激增(13倍增速、九成AI占比),明确扶持真人精品方向 | |
| | AI漫剧已商业化量产、AI上星长剧"边制边审边播"跑通;产业模式革新价值大于单部爆款;红果MAU 3.68亿超长视频平台 | 芒果超媒、博纳、中影、光线;昆仑万维、中文在线、万兴、掌阅、欢瑞 |
| | 从产量扩张转向质量竞争,精品化为确定性趋势;中小作坊出清、头部集中度提升;传统影视公司凭工业化经验建立精品化壁垒 | |
| | AI短剧"赌爆款"投流回归理性,"虚火"熄灭而非内容寒冬;流量聚焦头部精品;AI互动剧广告挂载效率高但渗透尚早 | |
| | 2026年短剧与漫剧正处于"精品化、工业化"转型关键节点;漫剧接棒真人短剧成平台内容增量主力;出海空间广阔 | |
2机构为何集体看好:四大底层逻辑
①技术:原生全模态成熟
全球图生视频模型前十名中中国占7席、包揽前三(MiniMax H3、字节Seedance、阿里HappyHorse等);Sora退出竞争后美方仅3席。NSP(预测世界下一状态)将破解"抽卡"与长时一致性两大瓶颈,推动AI视频从"能生成"迈向"工业化生产"。
②成本:断崖式下降
AI制作成本较真人短剧下降50%-90%(高盛口径80%-95%),生产周期缩短至传统1/3;AI漫剧月度供给从2024年0.3万部激增至2025年1.8万部,渗透率60%-85%。
③资本:大厂近万亿投入
阿里三年3800亿(已投约1900亿)、腾讯2026年预计2100-2500亿、字节Capex最高上调至700亿美元、快手260亿主投可灵(可灵投后估值约1228亿);阿里、腾讯、字节规划投入合计近万亿元。
④激励:真金白银抢供给
腾讯《火龙漫剧》纯分成系数240%(行业平均50%-100%);优酷AIGC长内容最高135万/部;爱奇艺"燎原计划"全年40余部AI电影;阅文亿元专项基金+漫剧助手;火山引擎Seedance Token补贴单项目最高百万。
⑤需求:用户与时长双迁
2026H1 AIGC行业用户规模接近5亿(+85.4%);AI漫剧带动短剧赛道增速71.5%;红果短剧MAU 3.68亿,超过腾讯视频、爱奇艺成为媒体平台活跃度第一;以日本为鉴,内容产业具备跨周期特征,情绪消费CAGR 18.6%约为社零5倍。
3产业链全景与核心锚定标的(10/9表现已标注)
环节逻辑综合金元/华鑫、浙商、中信建投、东财研报口径;"变现确定性看IP和工具,弹性看平台和出品方"
| | |
|---|
| 上游·IP版权 | AI将文字IP快速转化为视频资产;IP是内容改编底座,价值重估空间最大 | 中文在线20cm涨停、掌阅科技涨停、阅文集团、上海电影涨停、华策影视涨停 |
| 中游·AI工具 | "卖水人"逻辑,Token消耗赛道被大模型替代风险小;工具化+平台化 | 昆仑万维+7.27%、捷成股份+10.98%、万兴科技+7.09%、杰创智能(token工厂) |
| 中游·内容出品 | 精品化确定性趋势下,具工业化经验与IP储备的头部制作方获得议价权 | 光线传媒、中国电影、博纳影业4连板、芒果超媒20cm涨停 |
| 下游·平台分发 | 掌握流量与分发渠道的平台坐收渔利;会员/广告/分账多元变现 | 芒果超媒、腾讯控股、阿里巴巴、哔哩哔哩、新华传媒9连板(界面财联社) |
| 出海链 | 海外渗透率仅约6%、空间巨大;国内企业海外短剧APP收入持续增长 | 昆仑万维、中文在线(海外收入占比40%)、赤子城科技、易点天下+9.19%、汇量科技 |
另:多模态大模型——MiniMax(H3开源模式革新)、快手(可灵K1)、字节(Seedance 2.0/SeerVideo)、阿里(HappyHorse)、智谱(Emu3);营销延伸——蓝色光标+6.80%、易点天下;游戏AI化——巨人网络、恺英网络、三七互娱、完美世界、世纪华通。
4上市公司落地进度(已核实的业务兑现)
| | |
|---|
| | 2026H1营收53.59亿(+43.55%);6月底AI短剧平台单月流水超6500万美元(2025年底近3600万、ARR超4亿美元);DramaWave完成AI原生化转型;MAU海外短剧第一、FreeReels上半年唯一下载破2亿;中邮证券9/29维持"增持" |
| | 2026Q1 AI漫剧产量同比+300%+,多条生产线量产;海外收入占比突破40%、经营现金流转正;短剧出海订单暴涨50倍、渗透率仅6%;一周获机构净买入超1.2亿元 |
| | 自研芒果灵创AIGC平台、设立AIGC创新中心,落地AI长剧+AI短剧;浙商"AI影视龙头"首选;10/9 20cm缩量涨停(成交23.85亿) |
| | AI影视创作平台"万兴剧厂"公测;国庆期间与长信传媒达成AI影视"技术+内容"深度共建合作 |
| | 首部AI超写实院线电影《三星堆:未来往事》10/23全国上映;第二部AI电影已开机,AI影视进入管线验证;10/9 4连板 |
| | 联合咪咕推出AI中短剧《山海经密码》开播,AI内容从"试试看"走向"批量干" |
| | AI短剧接入Seedance 2.0,与TikTok联运覆盖欧美;中信证券看好业绩释放 |
| | 机构一致预测2026年净利润增幅超470%;AI视频概念获百余家机构调研(凌云光、中文在线、三七互娱等) |
5监管框架与风险提示
机构一致提示:业绩兑现节奏与监管为最大不确定变量;盘面短期情绪过热需防分歧
| |
|---|
| 广电总局令第16号,2026/9/1正式施行;国内首部专门规范微短剧的部门规章,分类备案公示+发行许可;AI生成内容须在每集明显位置添加标识 |
| 7/1《管理提示(AI微短剧分类分层标准)》:投资≥80万或特殊题材按"重点微短剧"管理;30-80万按"普通";不足30万按"其他";AI漫剧备案新规4/1起强制执行 |
| 广电总局9/17国新办发布会:AI短剧产量13倍增速、九成AI占比,明确扶持真人精品;上海"沪8条"、南湖OPC社区等地方扶持同步推进 |
| 2026H1 AI剧/漫剧上线超22万部,播放破亿率仅约0.47%;约98.7%的AI短剧未回本;年中模型涨价+平台分成调整+监管趋严,投流胜率下降 |
| AI长剧《后西游记》首播未达爆款;市场担忧AI长内容质量、用户接受度与短期业绩兑现;监管、备案政策存在不确定性 |
风险提示:AIGC内容商业化兑现节奏不及预期;AI内容监管、备案政策不确定性;多模态视频生成技术迭代不及预期;版权纠纷风险;行业供给过剩、竞争加剧;10/9板块单日+5.28%属情绪高潮,短线追高需防分歧回落。以上为公开信息与机构观点梳理,不构成投资建议,市场有风险,投资需谨慎。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。