【精选研报】宗申动力-001696-A股公司研究报告:2025年净利润同比增长44%积极布局低空经济-260522.pdf附下载
- 2026-10-11 18:29:04
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/362e55f8a5d2
宗申动力现在的故事,是传统发动机还能赚钱,但利润已经被汇率和原材料撕开了一道口子,低空经济还没把这口子补上。
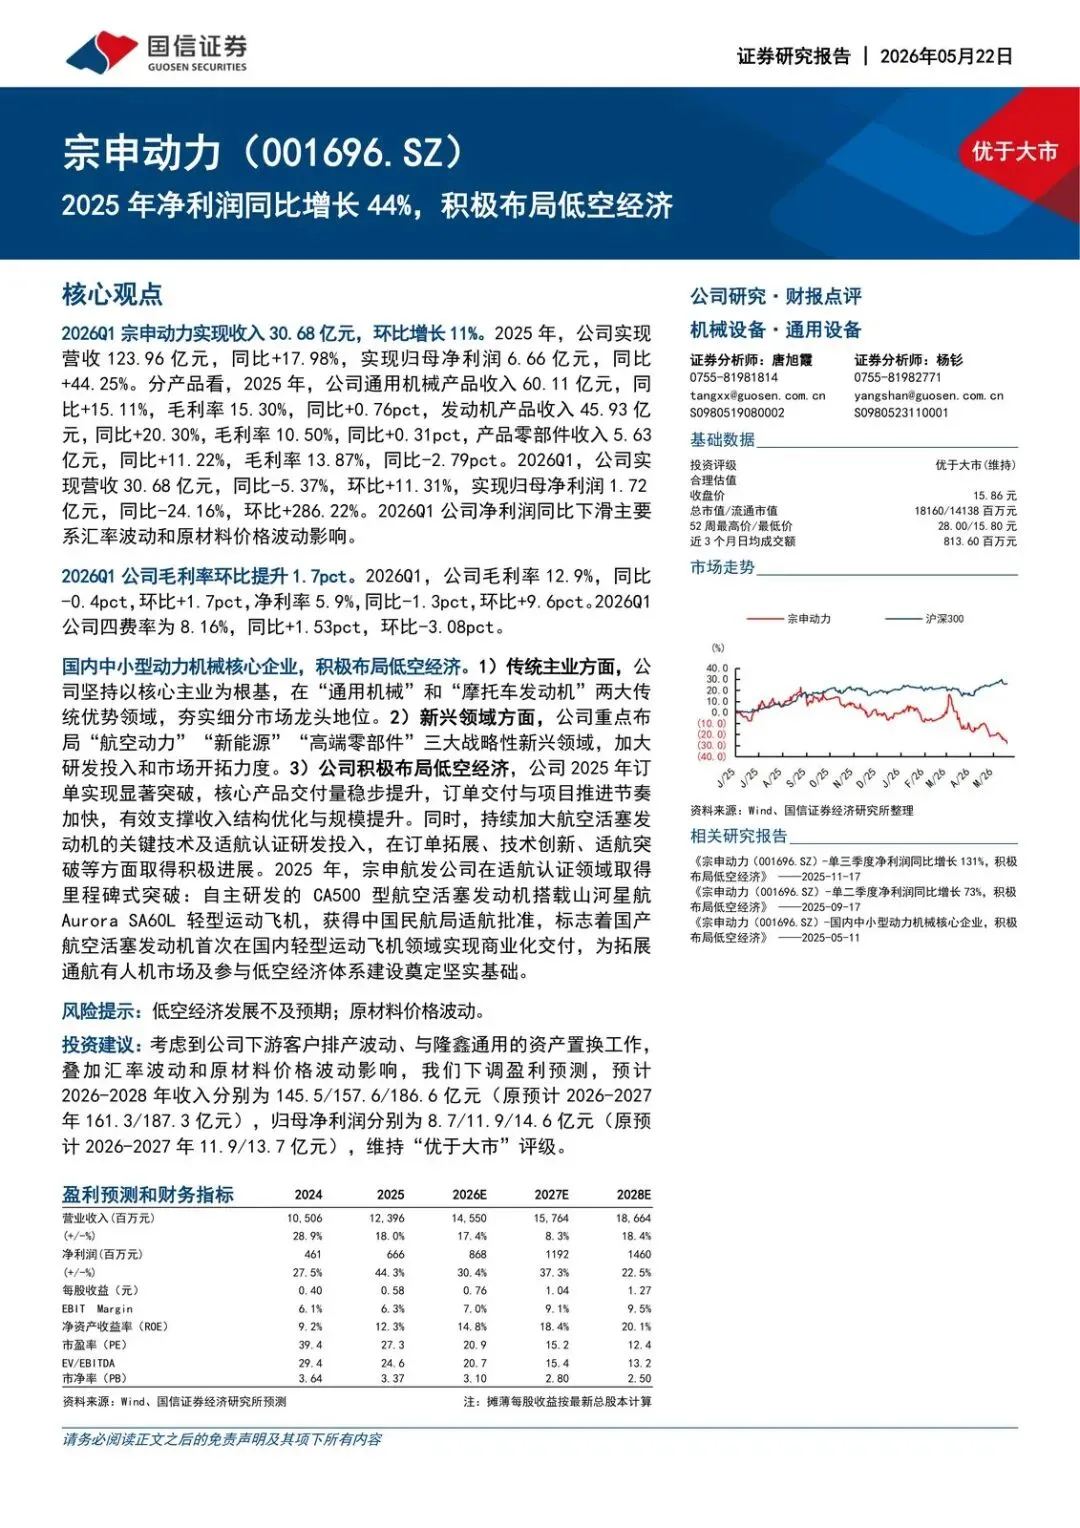
2025年归母净利6.66亿元、同比增44%,听起来很漂亮。可2026年一季度利润同比掉了24%,分析师同时把2026–2027年盈利预测往下调。评级仍是“优于大市”,合理估值对应的叙事却从“业绩加速”切到了“主业托底、新业务还在认证和交付阶段”。
为什么是现在:年报利润高增和一季度利润回落叠在一起,市场容易只记住44%。真正要拆的,是增长来自哪、利润被什么打掉、低空订单能不能变成可验证的收入。
年报在涨,一季度在还账
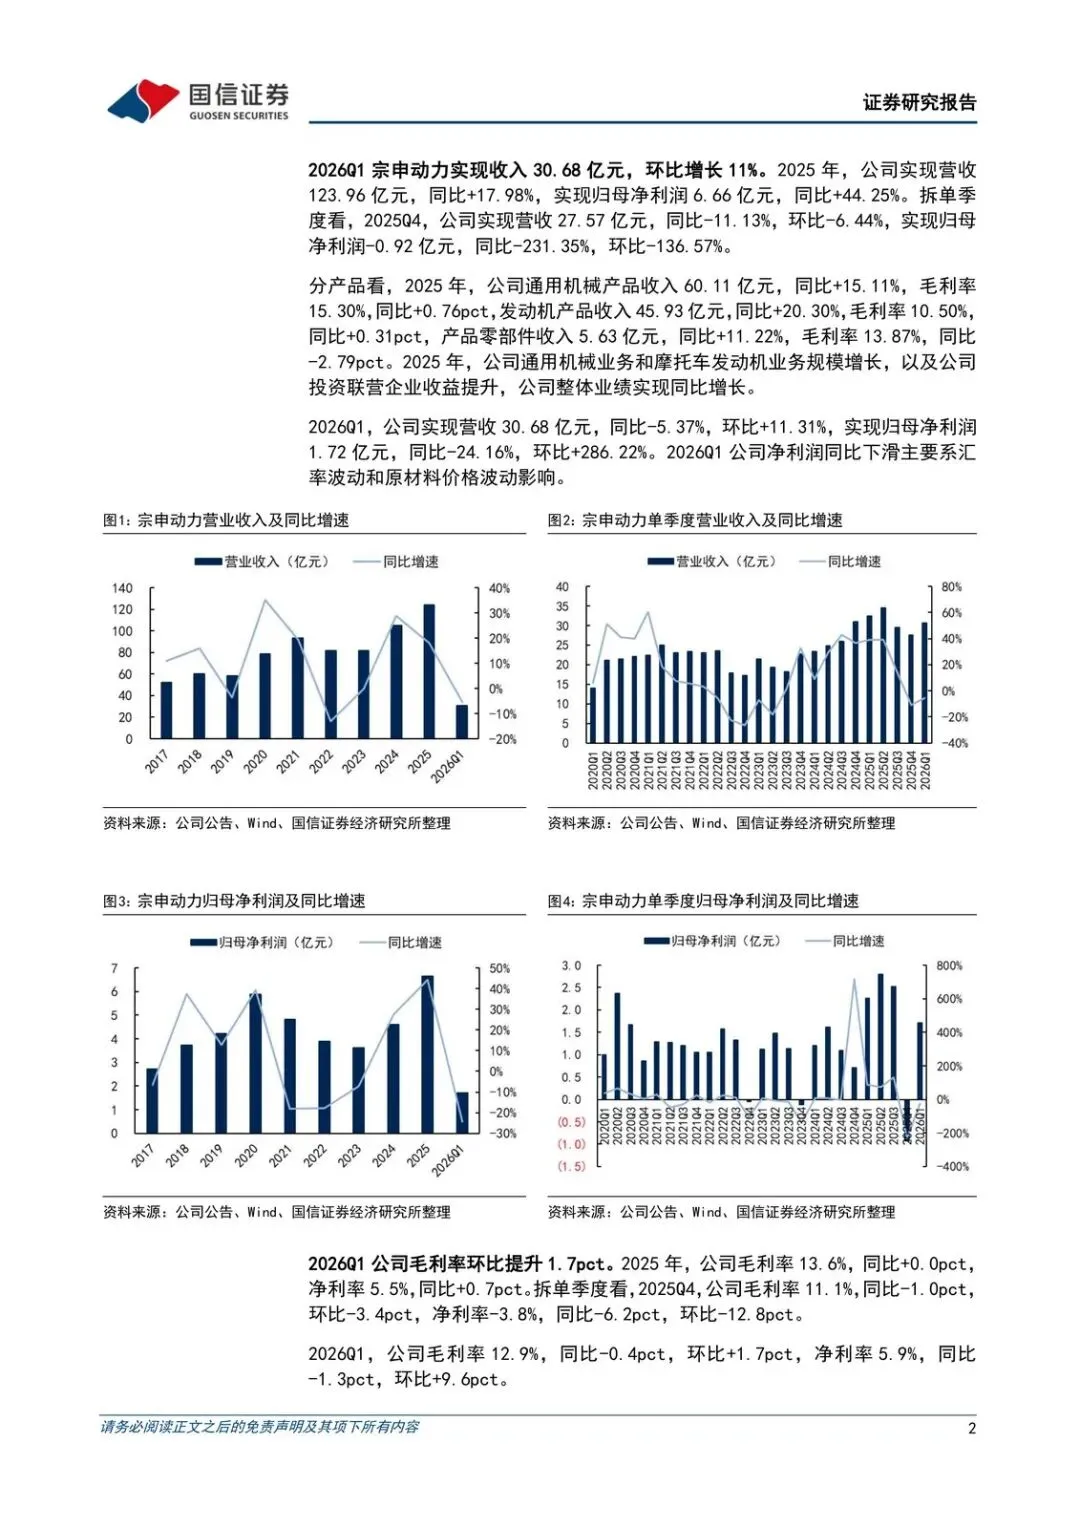
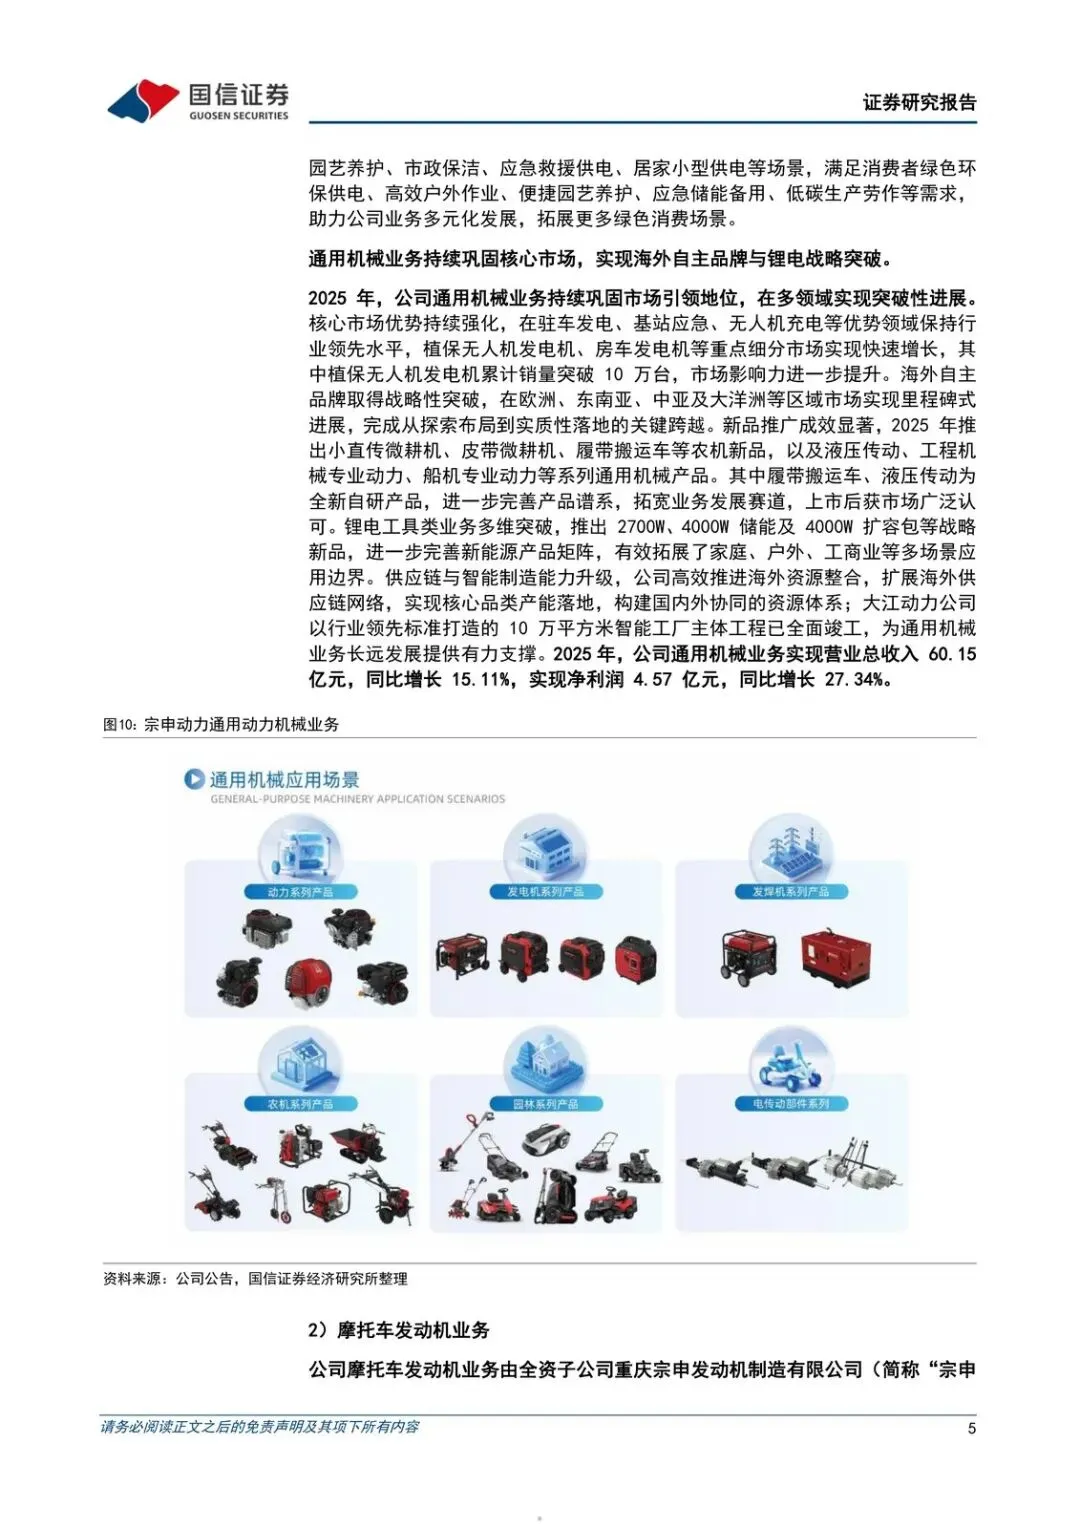
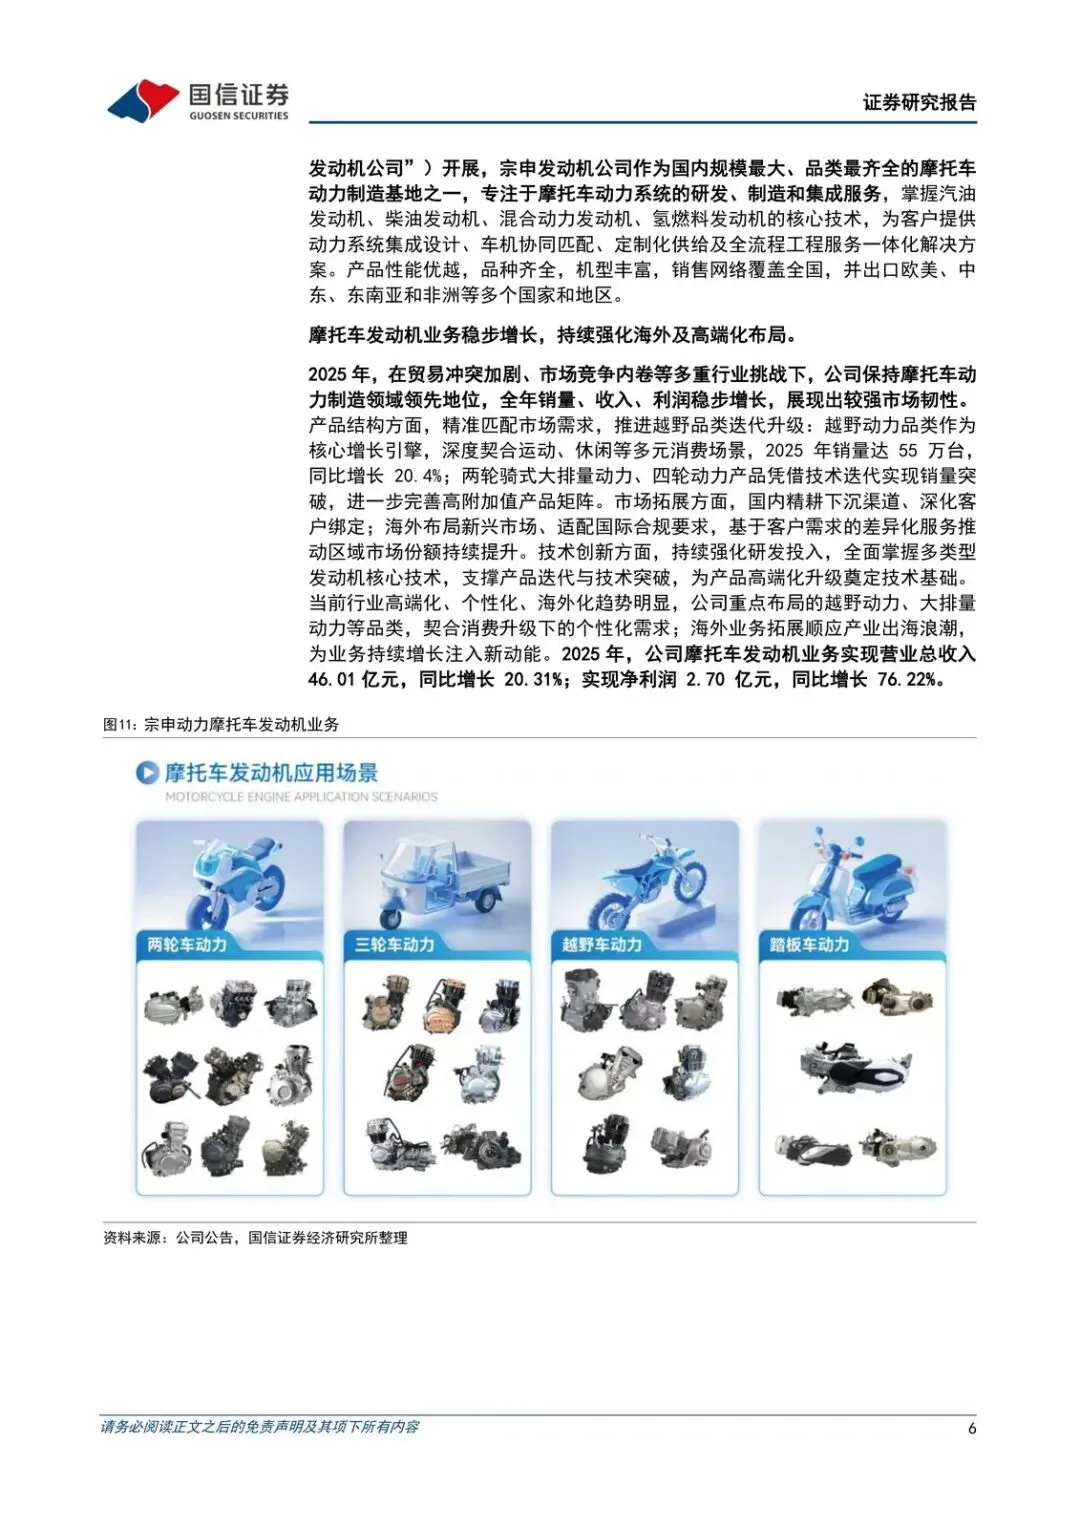
2025年营收123.96亿元,同比+17.98%;归母净利6.66亿元,同比+44.25%。通用机械60.11亿元(+15.11%,毛利率15.30%,+0.76pct),发动机45.93亿元(+20.30%,毛利率10.50%,+0.31pct),零部件5.63亿元(+11.22%,毛利率13.87%,-2.79pct)。规模增长加上联营企业投资收益,把全年利润顶上去。
单季就不顺了。2025Q4营收27.57亿元,同比-11.13%,归母净利-0.92亿元。2026Q1营收30.68亿元,同比-5.37%、环比+11.31%;归母净利1.72亿元,同比-24.16%、环比+286.22%。利润同比下滑,研报归因是汇率波动和原材料价格波动。
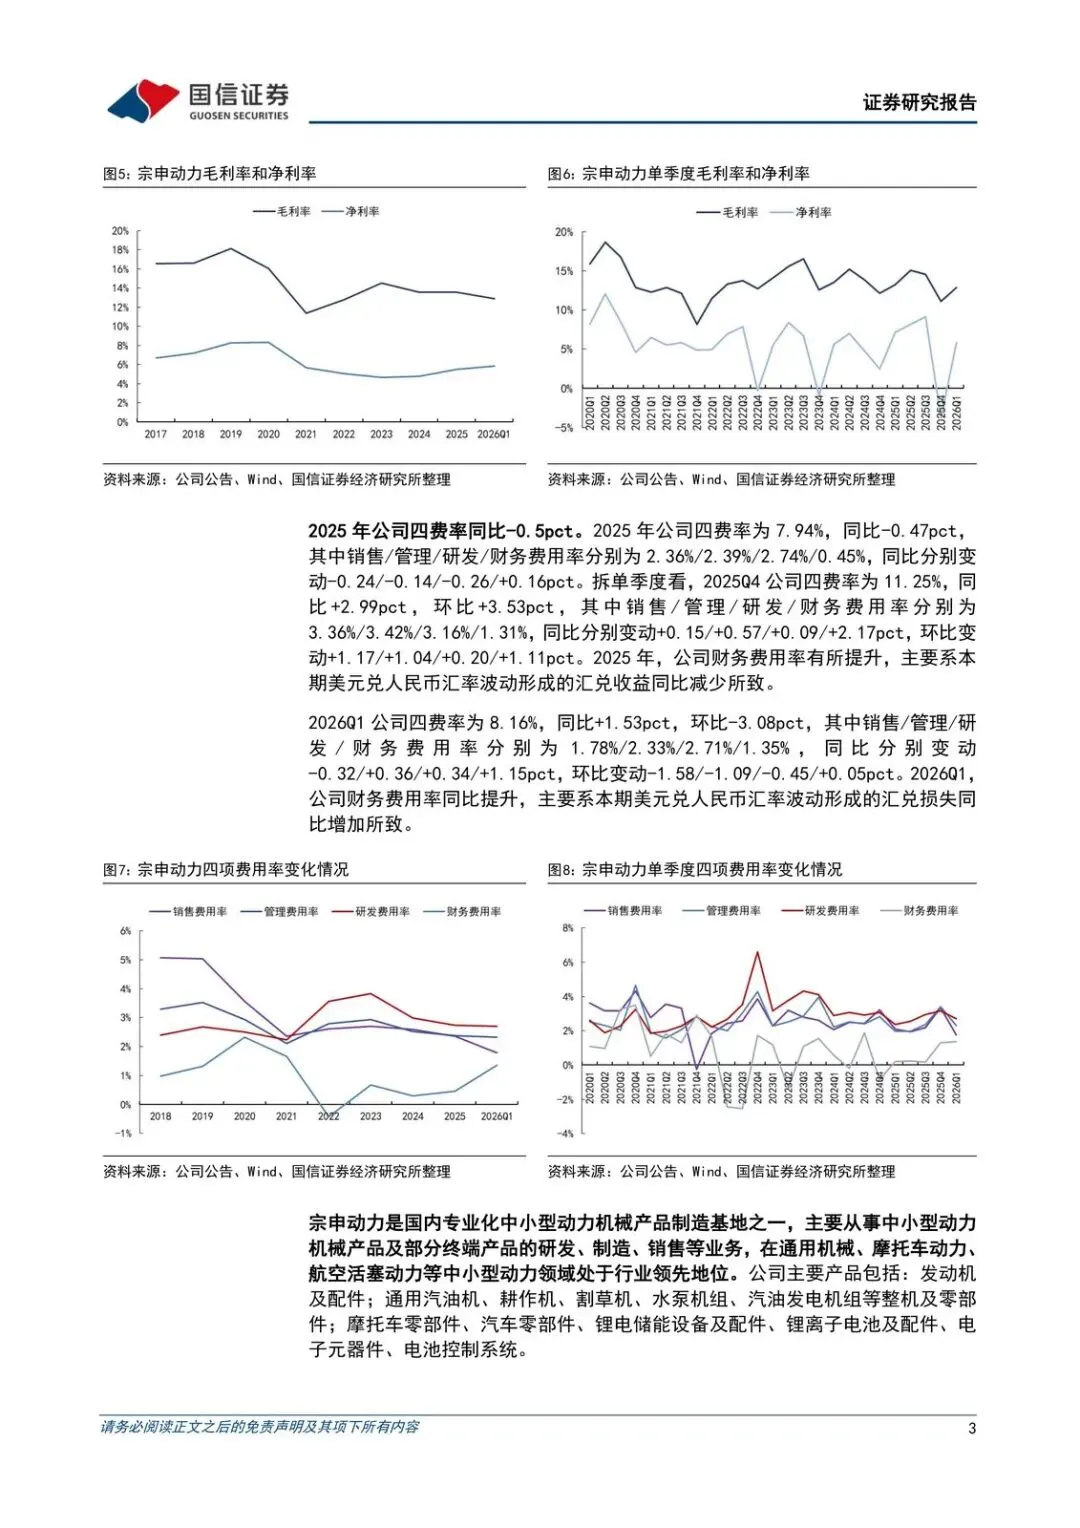
毛利率也在晃:全年13.6%几乎持平;Q4掉到11.1%;Q1回到12.9%,环比+1.7pct,但同比仍-0.4pct。净利率Q1为5.9%,同比-1.3pct。四费率Q1为8.16%,同比+1.53pct、环比-3.08pct。受益的是还在卖通用机械和摩托发动机的产能;受损的是利润表对汇兑和原材料更敏感的那一段。
低空有适航突破,还没改写利润结构
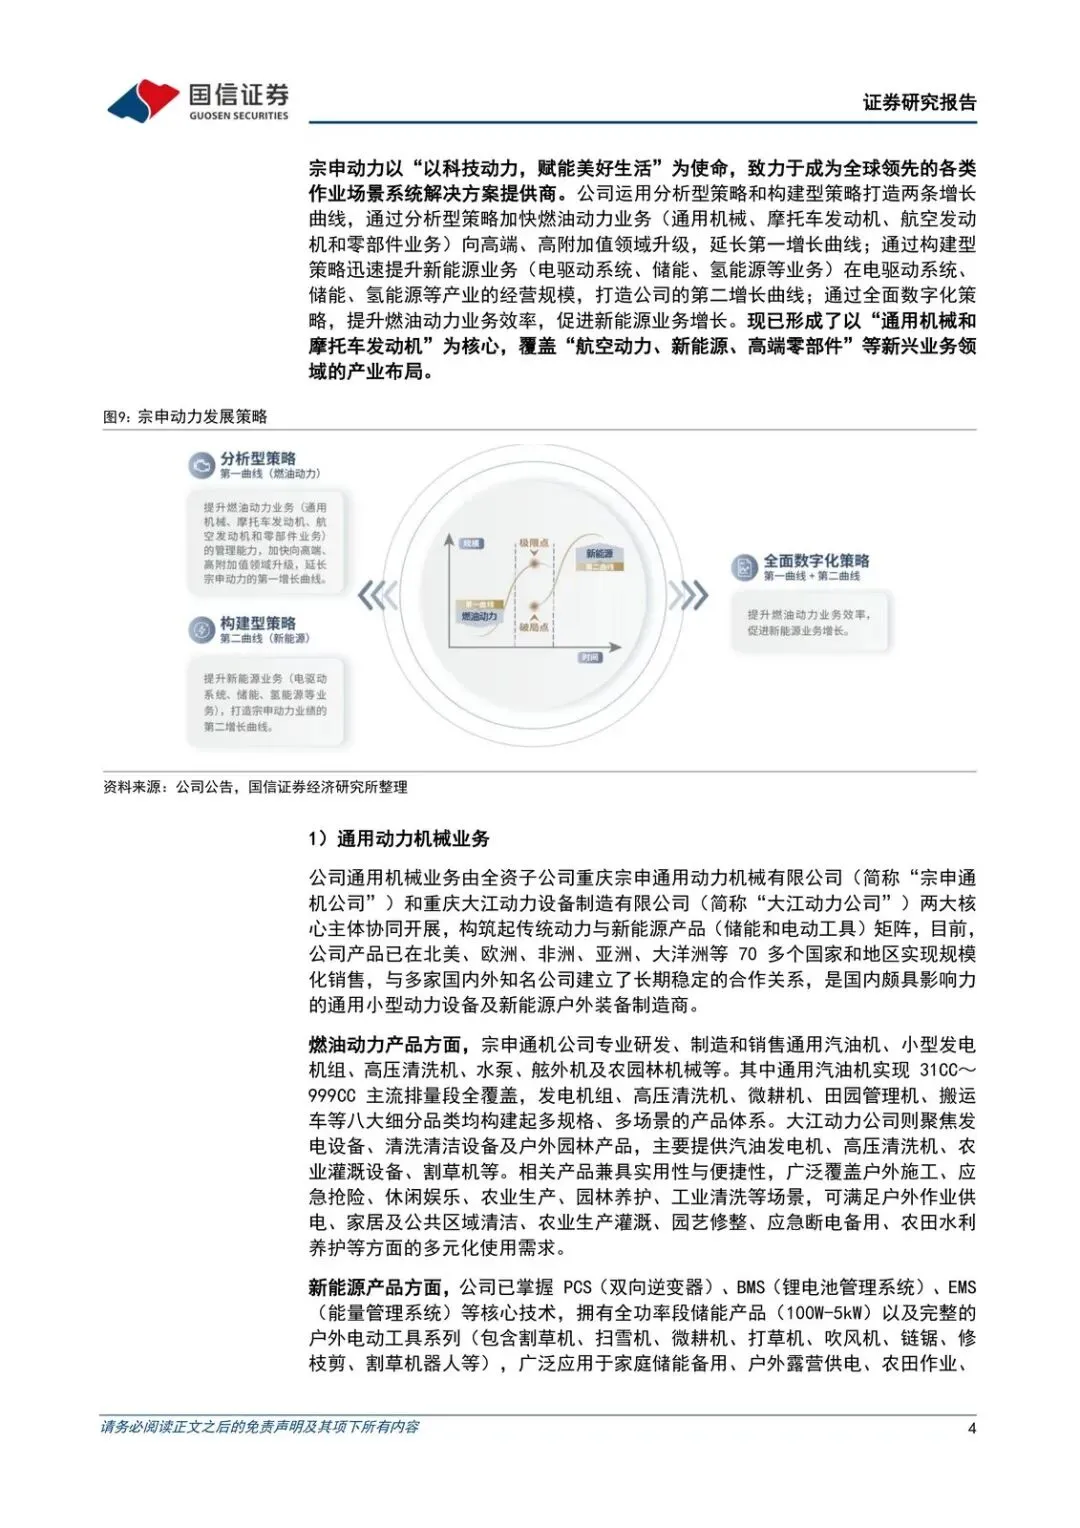
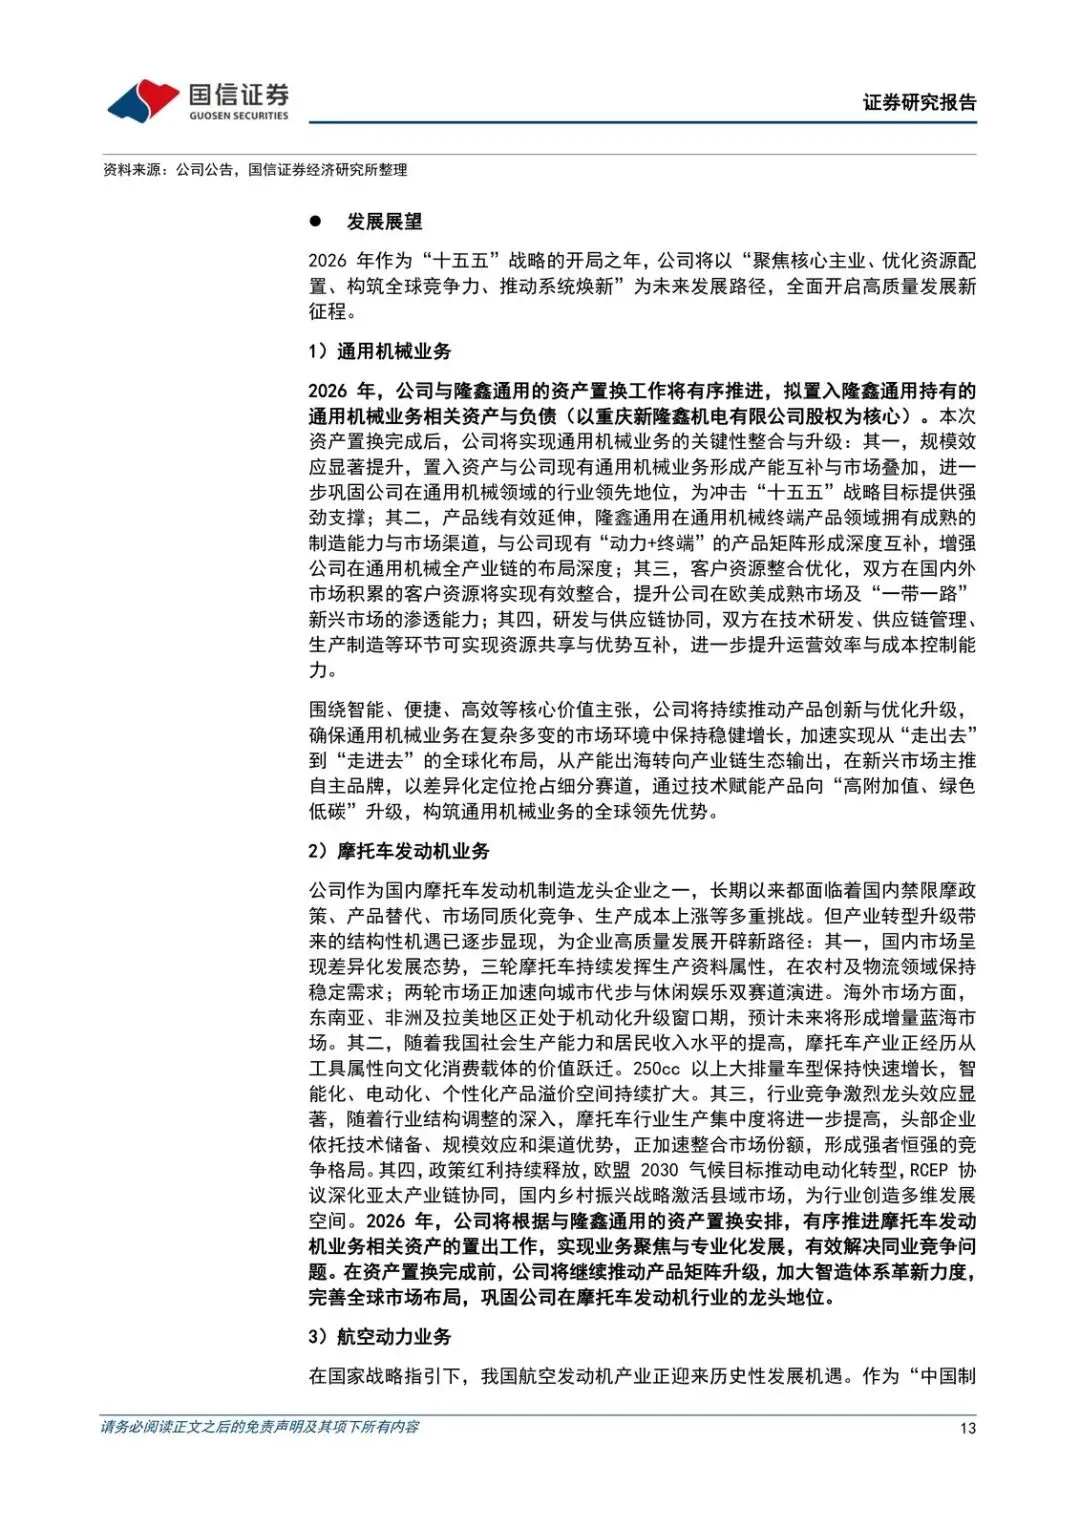
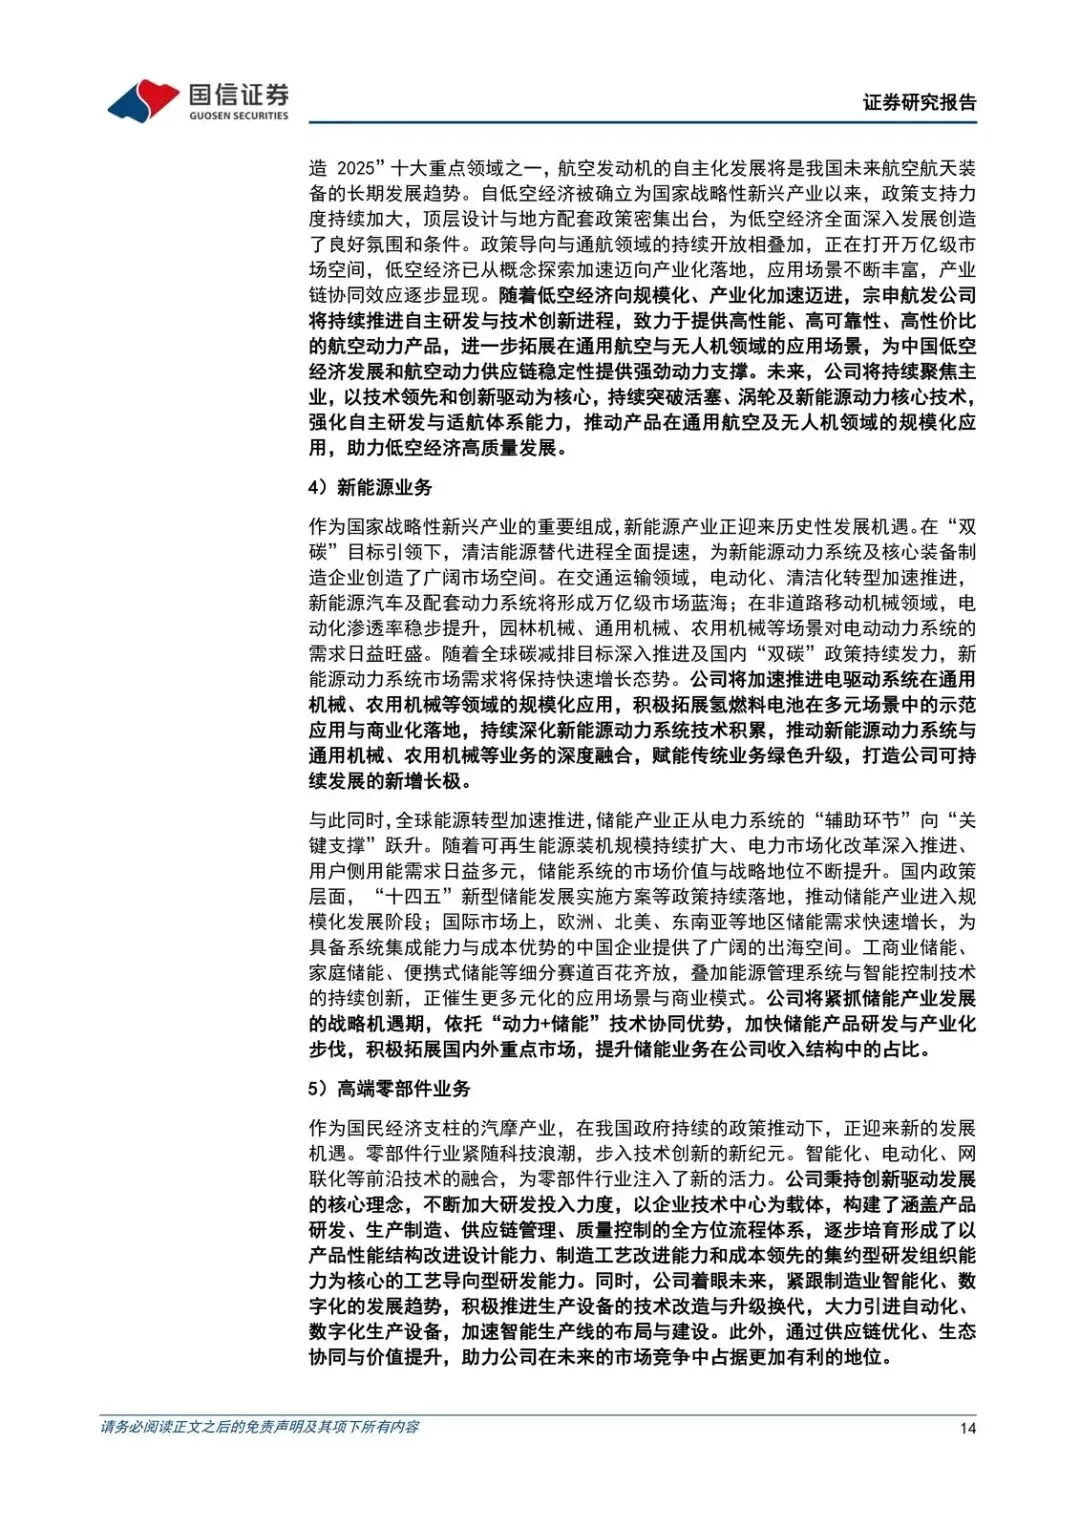
传统主业仍是“通用机械 + 摩托车发动机”。新兴方向写的是航空动力、新能源、高端零部件。低空经济被单独点出:2025年订单有突破、核心产品交付量提升、交付节奏加快。
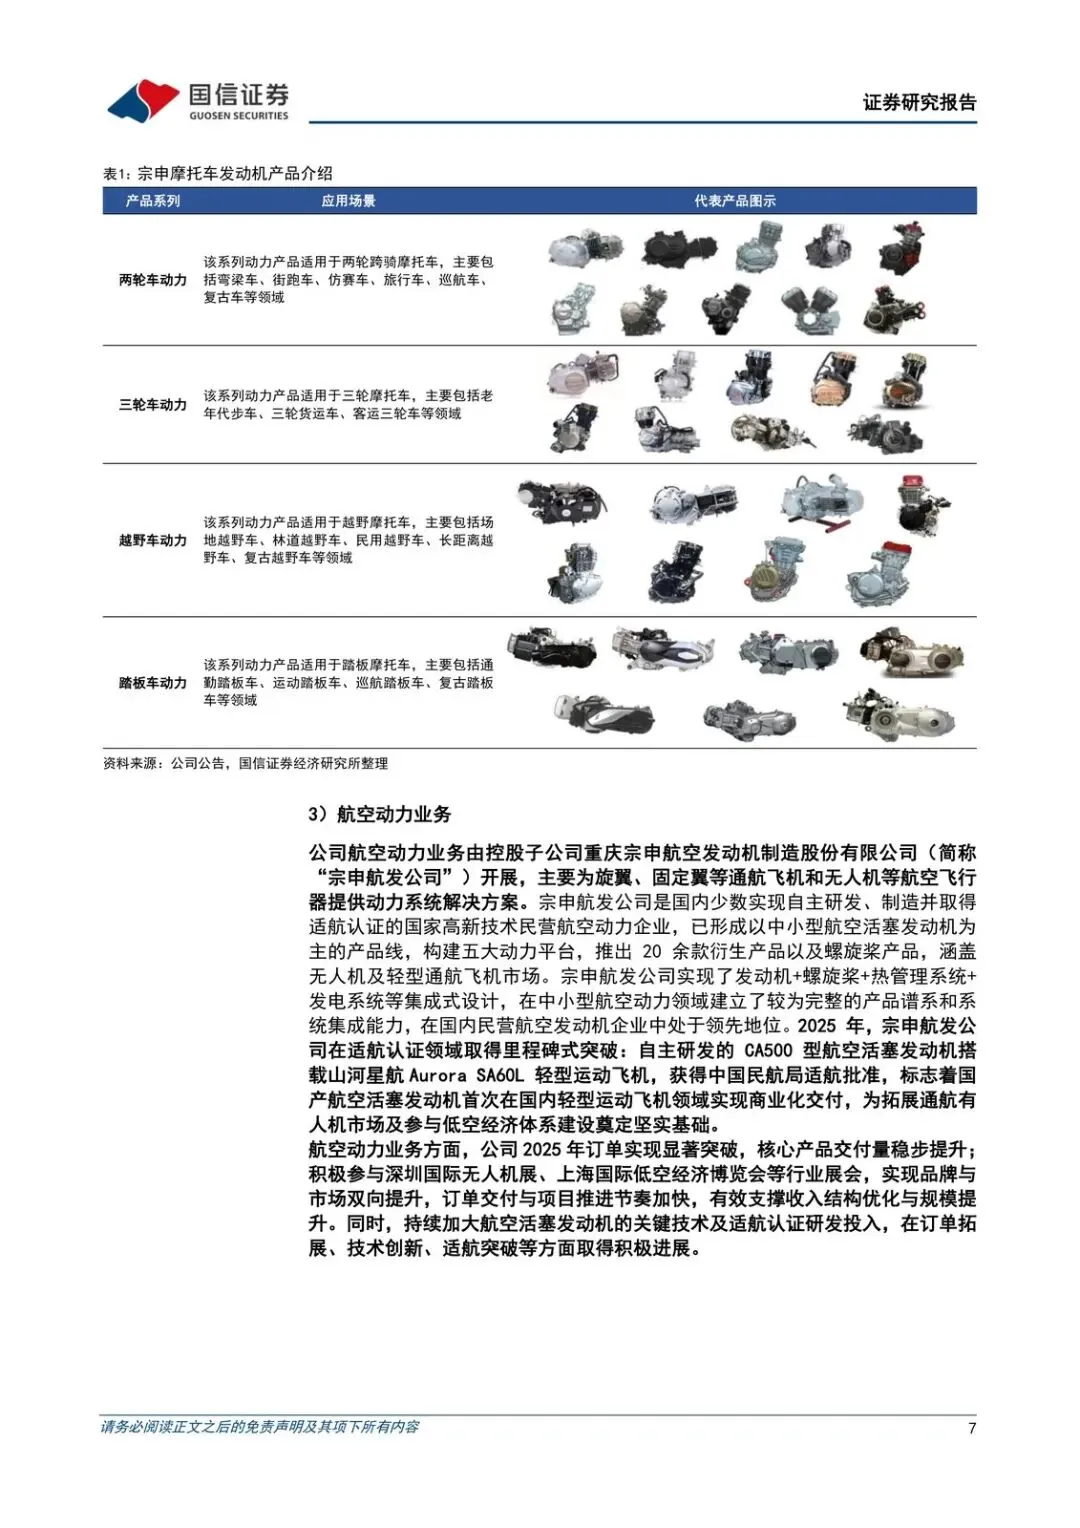
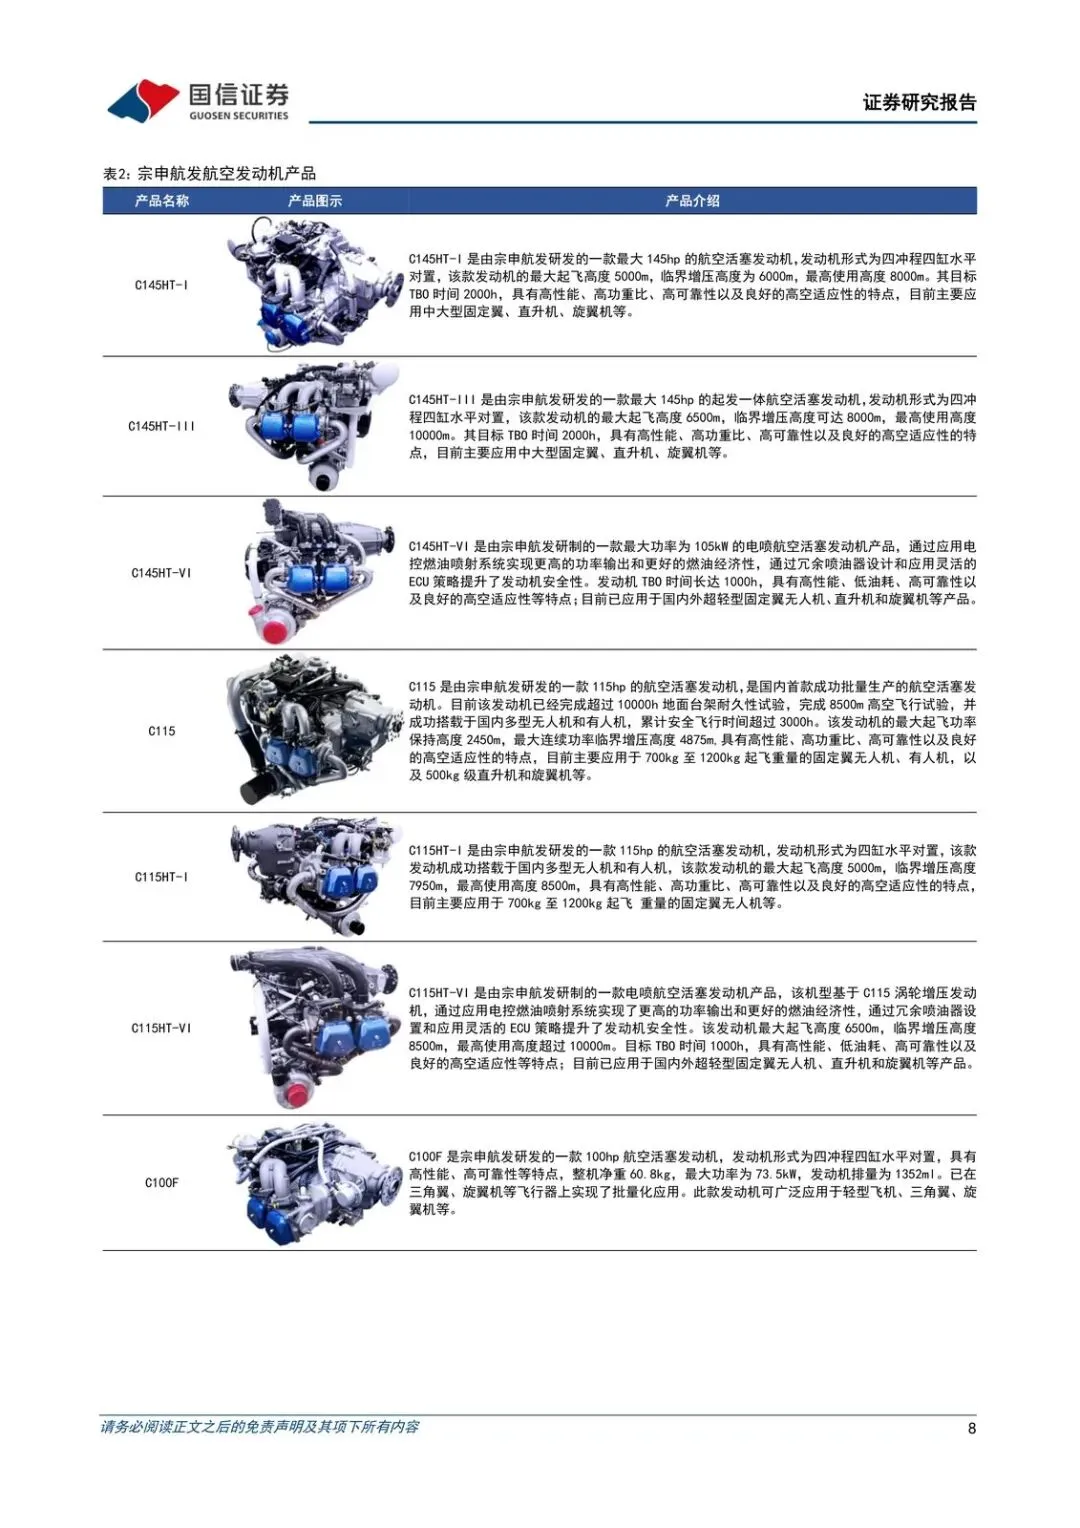
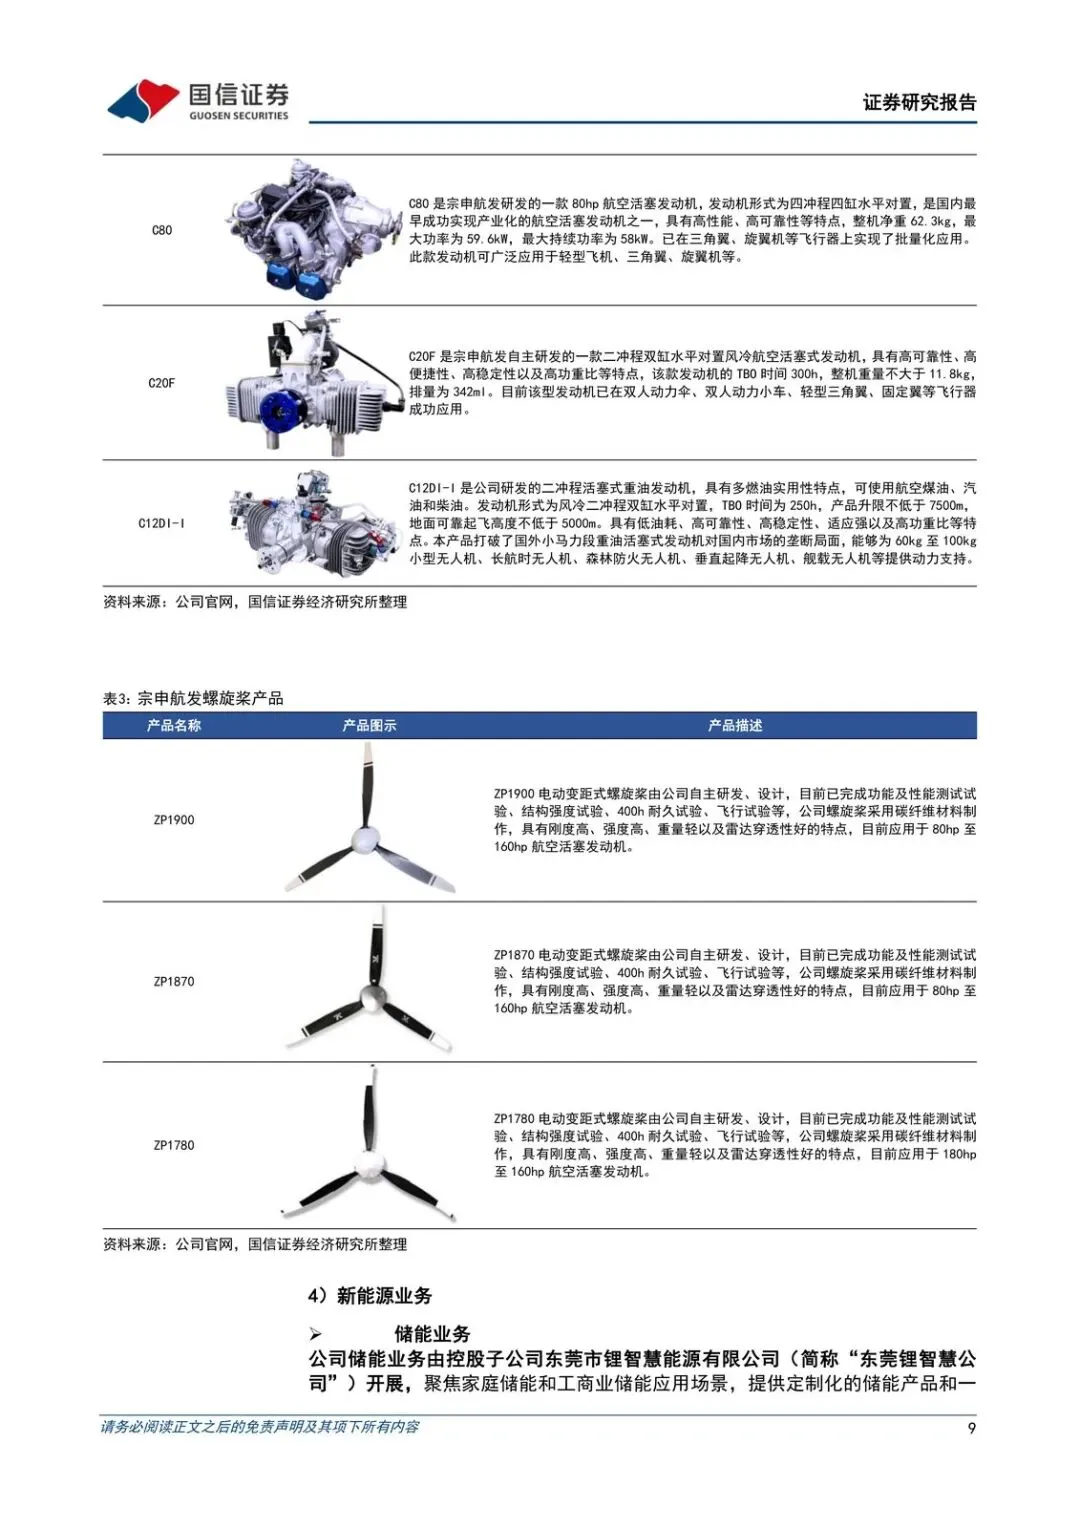
硬证据是适航。宗申航发自主研发的CA500航空活塞发动机,搭载山河星航Aurora SA60L轻型运动飞机,获中国民航局适航批准。研报把它写成国产航空活塞发动机首次在国内轻型运动飞机领域实现商业化交付。
这解释了为什么“现在”还要讲低空:认证从“研发投入”跨到了“可装机交付”。但它解释不了2026Q1利润为什么下滑——那一季的拖累仍是汇率和原材料,不是低空放量不够。谁会受益:先拿到通航有人机装机资格的航发环节。谁还没受益:把低空当成当期利润引擎的预期。
评级没动,数字已经下调
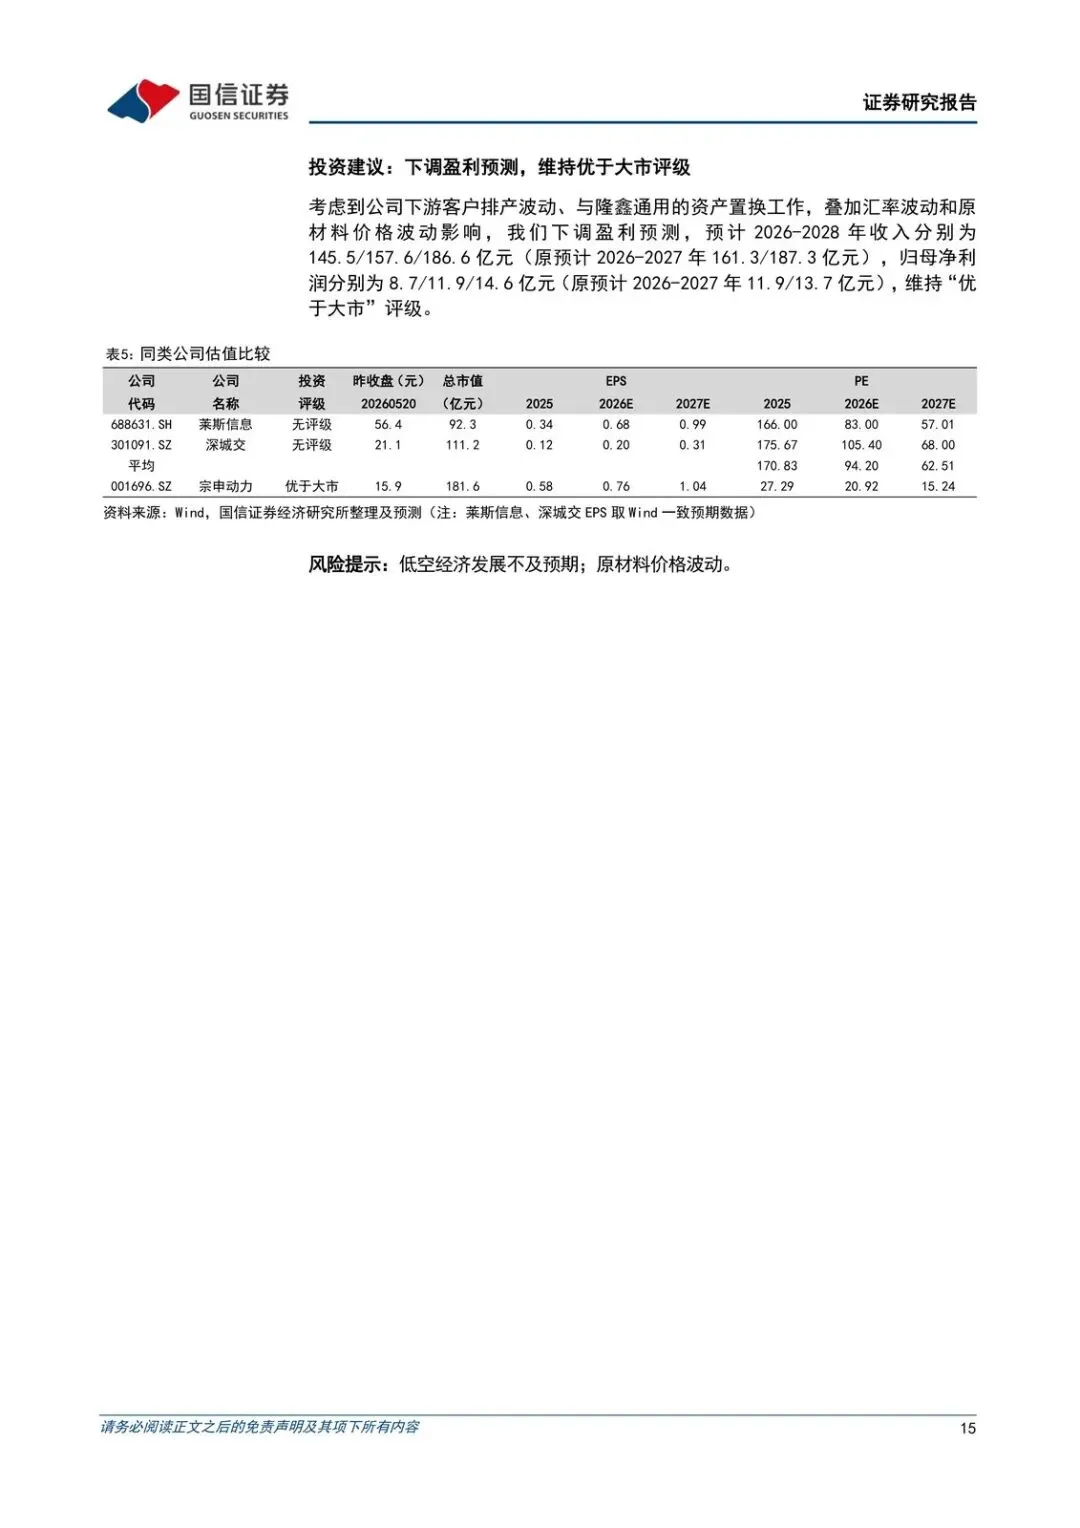
国信维持“优于大市”,但明确下调盈利预测,理由包括下游客户排产波动、与隆鑫通用的资产置换,再加上汇率和原材料。新预测:2026–2028年收入145.5/157.6/186.6亿元(原先2026–2027年为161.3/187.3亿元);归母净利8.7/11.9/14.6亿元(原先2026–2027年为11.9/13.7亿元)。对应PE约20.9/15.2/12.4倍(以报告时点口径)。
主线因此很清楚:不是“低空已经兑现”,而是“主业还能长、利润弹性被下调、低空先看认证后的订单和交付能不能进报表”。风险提示也只写了两条:低空经济发展不及预期,原材料价格波动。
接下来盯什么
- 2026Q2起单季归母净利能否摆脱“同比再掉20%+”的汇率/原材料冲击,毛利率能否稳住在Q1的12.9%附近而不是回到Q4的11.1%。
- 通用机械和发动机两条线的收入增速是否仍能维持2025年的15%/20%量级,零部件毛利率13.87%、同比-2.79pct是否继续拖后腿。
- CA500及后续航空活塞发动机的订单、交付量是否出现可核对的放量,而不是只停留在适航批准和“订单突破”表述。
- 与隆鑫通用资产置换、下游客户排产是否继续成为下调盈利预测的理由;2026年收入/净利是否朝145.5亿、8.7亿靠拢还是再下修。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

