每日公司研报——科德数控
- 2026-10-12 03:56:57
每日公司研报 · 2026-10-08
科德数控:营收降27%,机床主业增64%
688305.SH | 高端装备制造 — 五轴联动数控机床 · 高档数控系统 | 上交所科创板
科德数控2026 年上半年营业收入 2.14 亿元、同比下降约 27%,归母净利润下降约 29%;但核心的高端数控机床业务收入 1.95 亿元、同比增长 63.74%,占营收比重升至 91.1%,综合毛利率回升至 42.59%——收入与利润的下滑,主要来自自动化生产线业务的收缩(同比降逾九成)。本文按「它是谁、团队、怎么赚钱、基本盘、未来、风险」六段,拆解这家国内极少数掌握「整机+数控系统+关键功能部件」全链条技术的五轴机床公司。
2.14亿元 2026H1营业收入 | 0.35亿元 2026H1归母净利 | 42.59% 2026H1毛利率 | 91.1% 2026H1机床占比 |
口径为公司 2026 年半年度报告(2026-08-28 披露),财务数据截至 2026-06-30;机床占比指高端数控机床业务收入占营业收入的比重;毛利率为营业毛利÷营业收入(测算约值);取数日 2026-10-08。
01 它是谁:五轴机床「全链条自主」的稀缺标的
科德数控股份有限公司 2008 年在大连成立,控股股东为大连光洋科技集团有限公司,2021 年 7 月 9 日登陆上交所科创板,证监会行业分类为高端装备制造业。公司主营高端五轴联动数控机床、高档数控系统与关键功能部件:整机覆盖 KMC 系列五轴立式(含铣车复合)加工中心、KTX 系列五轴车铣复合加工中心、五轴卧式加工中心、天车型五轴龙门加工中心、五轴工具磨削中心、五轴叶片铣削加工中心等系列;部件端有 GNC 系列高档数控系统、GDU 系列伺服驱动系统,以及伺服电机、力矩电机、直驱摆角铣头、回转工作台与电主轴等功能部件。
它的稀缺性在「全链条自主」。按公司 2025 年年度报告披露,五轴联动数控机床自主化率达 85%,核心零部件自主研发率 100%,整机国产化配套率 90%,是国内极少数同时掌握「机床+控制+反馈装置+电机」一体化技术的企业;截至 2025 年末拥有专利 426 项(其中发明专利 254 项、含国际发明专利 76 项),累计主持及承担国家科技重大专项课题 47 项、其他国家及地方研发项目 35 项,主持及参与 38 项国家/行业标准制定,为国家级专精特新「小巨人」企业。产品已进入航天科工、航天科技、中航工业、航发集团四大集团项下超过 50 家用户单位;旗舰机型 KMC800S 五轴立式加工中心被中国机械工程学会评定为机床装备制造成熟度 9 级(最高级)。
一句话看:它的护城河不在单台机床,而在从数控系统到功能部件再到整机的全链条自主。所以要看这条链能不能持续转化为订单与产能,而不是只看专利数量。
02 创始人与管理团队:光洋系底盘与清华博士总经理
公司控股股东为大连光洋科技集团有限公司,2026 年半年度报告披露其持股 25.57%;董事长于本宏直接持股 9.35%,并为公司法定代表人。他毕业于长江商学院 EMBA,硕士学历,2004 年 6 月至 2020 年 4 月任光洋工控执行董事、总经理,2010 年 11 月起历任科德有限执行董事、科德数控董事长,2015 年 11 月至今任公司董事长,2023 年 1 月当选第十四届全国政协委员;2025 年 12 月董事会换届后连任第四届董事会董事长。
技术经营的代表人物是总经理陈虎。他 1974 年出生,毕业于清华大学精密仪器与机械学系计算机辅助制造专业,博士,正高级工程师,享受国务院特殊津贴专家;2001 年至 2004 年任北京凯奇数控设备成套有限公司研发部长,2008 年 1 月至 2013 年 1 月任大连光洋科技集团有限公司总工程师,2013 年 1 月至今任科德数控总经理。公司 2024 年推出限制性股票激励计划,总经理、副总经理与财务总监等核心经营层均有覆盖。截至 2025 年末,公司研发人员 227 人、占员工总数 31.01%。
上表只列上文未展开的高级管理人员成员;公司独立董事与职工代表董事名单以定期报告披露为准。信息取自公司 2025 年 12 月董事会换届公告、定期报告及公开投资者关系资料,取数日 2026-10-08。
一句话看:这是「光洋系产业底盘+清华技术掌舵」的组合,核心经营层大多从光洋体系与机床行业一线成长起来。所以要看换届后战略与研发投入的连续性,而不是只看董事长一人。
03 靠什么赚钱:机床整机是底盘,产线集成是波动源
公司的钱主要来自三块:高端数控机床整机、自动化生产线,以及高档数控系统与关键功能部件等部件类业务。2025 年,高端数控机床收入 3.31 亿元、占总营收 60.01%,毛利率 42.41%;自动化生产线收入 1.85 亿元、占 33.46%,毛利率 36.62%——这一年自动化生产线收入同比增长 272.69%,是当年收入的主要增量,但毛利率低于机床主业。
先看收入与归母净利的整体走向
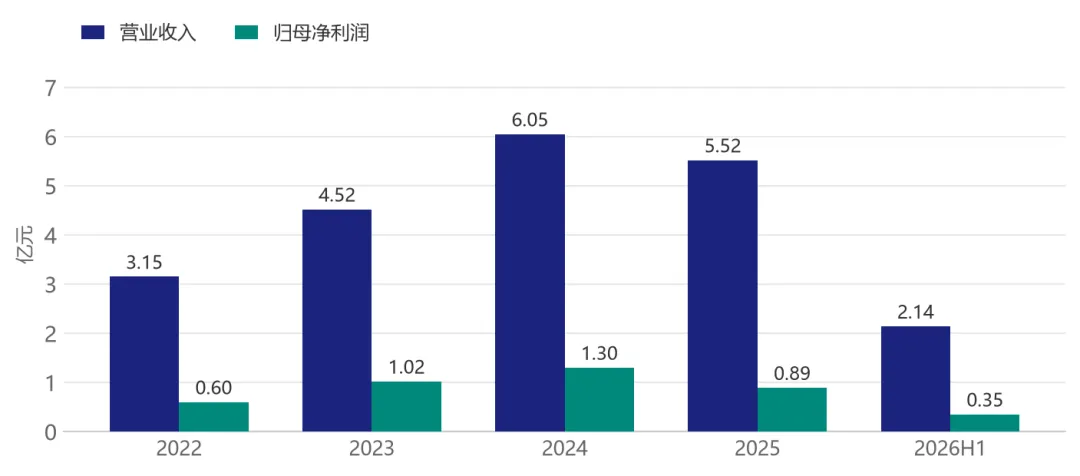
图1:营业收入与归母净利润趋势(2022—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2022—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-28);取数日 2026-10-08。
2026 年上半年结构剧变:自动化生产线收入只有 705.31 万元、同比降逾九成,而高端数控机床收入 1.95 亿元、同比增长 63.74%,占营收比重从 2025 年全年的 60.01% 升至 91.1%;关键功能部件收入 766.73 万元、同比增长 21.21%。低附加值的产线集成业务收缩、机床主业扩张,直接把综合毛利率从 2025 年同期的 38.67% 抬到 42.59%(见图 2)。
再看这两期收入结构怎么换位
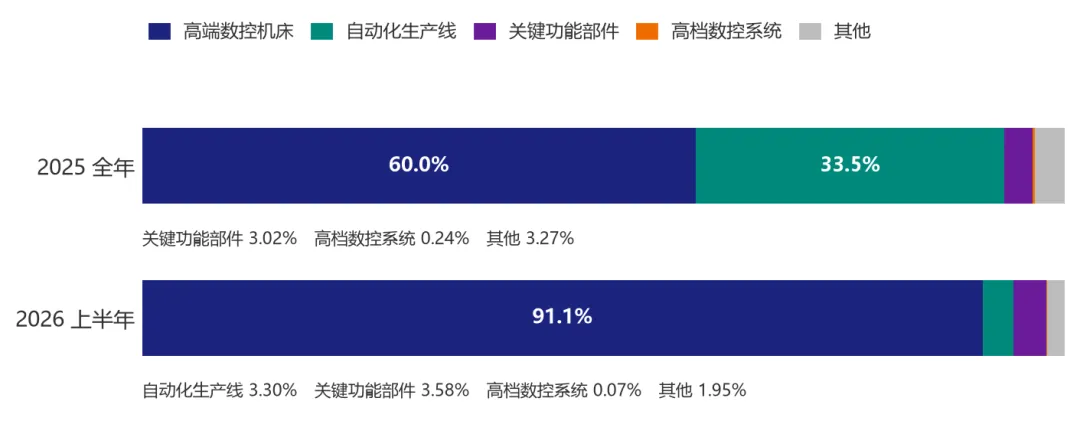
图2:收入结构对比(各业务占营业收入比重;2025 全年数据来自公司 2025 年年度报告,2026 上半年来自公司 2026 年半年度报告,两期口径不同不可直接相加);取数日 2026-10-08。
一句话看:机床整机是基本盘,自动化生产线是收入波动的主要来源,2026 年上半年的结构切换让报表更「纯」。所以要看主业收入增速能否延续,而不是只看总收入的变化。
04 基本盘如何:收入利润回落,研发投入仍在加码
收入在 2024 年见顶后连续回落:2022—2024 年营业收入从 3.15 亿元增至 6.05 亿元(序列见图 1),2025 年回落 8.86%,2026 年上半年再降约 27%。利润同步回落:归母净利润 2024 年见顶 1.30 亿元,2025 年下降 31.79%,2026 年上半年下降约 29%;扣非口径回落更陡,2025 年下降 37.20%、2026 年上半年下降约 40%,占归母净利润的比重降至约 62%(见图 3)。
先把归母、扣非两个口径拉开看
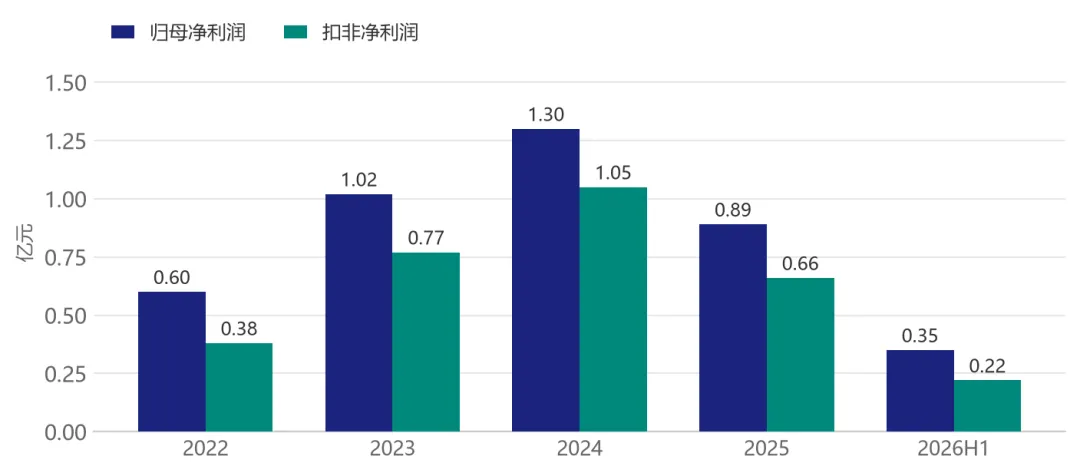
图3:归母净利润与扣非净利润对比(2026 为半年度,与年度口径不可直接比较);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-08。
下面这张表把五个报告期一次摊开。
口径为合并报表;营收同比由各期披露值测算(约值),2026 年半年报同比为半年度口径、与年度不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益的净利润;毛利率=营业毛利÷营业收入(测算约值);历史期数据以最新披露(含追溯调整后)值为准。取数日 2026-10-08。
投入端是这份报表最突出的部分。2025 年公司研发投入 1.95 亿元、同比增长 20.20%、占营业收入 35.43%(年报披露口径,含资本化部分),近五年研发投入复合增长率约 20.30%;同期利润表口径的研发费用为 0.36 亿元、占营收 6.55%,两个口径的差异主要来自研发投入的资本化处理——为保持各期可比,图 4 采用利润表研发费用口径。2026 年上半年研发费用 0.21 亿元、同比增长约 6.4%,研发费用率从 2025 年同期的 6.54% 升至 9.58%,是收入下滑期少数还在增长的科目。
最后看毛利率与研发强度这两条线怎么走
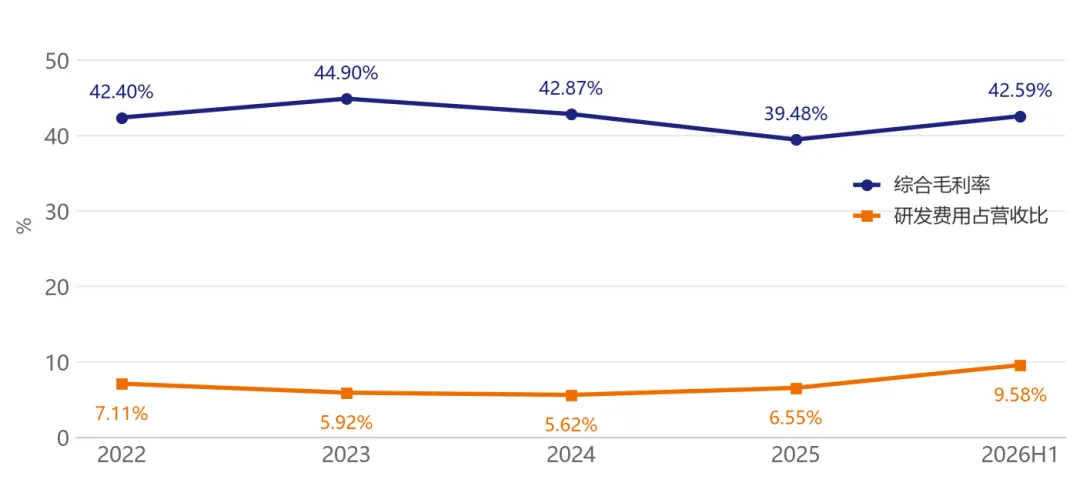
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;研发费用为利润表口径,研发费率=研发费用÷营业收入,为测算约值;年报另披露含资本化的研发投入口径,两者不可混用);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-08。
一句话看:收入与利润回到上市初期水平,研发投入却仍在加码,这是一张典型的投入期报表。所以要看主业订单何时把收入拉回上升通道,以及高投入能否守住毛利率。
05 未来往哪走:产能、应用面与智能化三条线
第一条线是产能落地。银川新厂区已投入使用,沈阳厂区已完成主体建设、部分生产设备进场安装调试;募投项目「五轴联动数控机床智能制造项目」与「系列化五轴卧式加工中心智能制造生产项目」预计 2027 年 4 月达到预定可使用状态。对当前的科德来说,产能是主业订单恢复后的第一约束,也是把 2026 年上半年主业增长延续下去的前提。
第二条线是应用面拓宽。航空航天仍是主战场,产品已在航天科工、航天科技、中航工业、航发集团四大集团项下超过 50 家用户单位应用;2025 年公司先后参与组建国内首个完全基于国产高端五轴数控机床的大飞机结构件工艺验证中试基地,并与上海飞机制造有限公司共建卓越创新中心。同时向低空经济(无人机发动机机匣、叶轮加工)、高端医疗器械(骨科)、核工业、电子半导体等新赛道延伸,多款新研发的五轴机床产品实现批量销售。
第三条线是智能化与自主供应链。公司自主研发的 GNC 系列高档数控系统按公司披露口径对标国际高端产品;2025 年联合龙芯中科、清华大学、北京航空航天大学团队,基于国产 CPU 芯片开展智能型数控系统的 AI 大模型本地化部署应用验证,「制器论道」行业大模型已完成备案。回报层面,2025 年经营活动现金流量净额 2.47 亿元、同比增长 253.50%,年度利润分配拟每 10 股派现 2.1 元(含税)。
一句话看:它把未来押在「产能扩张+航空航天与新兴赛道+自主数控系统智能化」三件事上,投入先行、收入待兑现。所以要看募投产能的爬坡节奏和新赛道订单的落地速度。
06 需要了解与规避的风险
下游订单集中在航空航天相关领域公司收入高度依赖航空航天及国防军工相关客户的采购节奏,2026 年上半年高端数控机床收入虽同比增长 63.74%,但总量仍处恢复初期;自动化生产线收入大起大落(2025 年增长 272.69%、2026 年上半年同比降逾九成),进一步放大了收入的波动。对冲面是四大集团项下 50 余家用户单位的客户基数,以及低空经济、医疗器械等新赛道的拓展。
收入与利润修复的斜率不确定营业收入已连续回落,2026 年上半年归母净利润同比下降约 29%、扣非降幅约 40%(见图 3);若主业订单不能持续放量,费用刚性将继续压制利润率。对冲面是综合毛利率回升至 42.59%、收入结构向高毛利主业集中,以及 2025 年经营活动现金流量净额 2.47 亿元、同比增长 253.50% 的改善。
研发投入强度高、转化周期长2025 年研发投入占营业收入 35.43%、研发人员占比 31.01%,相对 5.52 亿元的收入体量投入明显偏重;高端五轴机床的用户验证与导入周期长,研发人员数量 2025 年还小幅减少(227 人、同比减少约 1.7%)。若收入不能同步增长,利润与现金流将持续承压。对冲面是近五年研发投入复合增长率约 20.30% 形成的技术储备,以及 2025 年末资产负债率 18.01% 的低杠杆。
国际厂商主导高端市场的竞争压力高端五轴机床市场长期由国际厂商主导,公司披露其产品核心指标对标哈默、西门子等国际先进产品,但在精度保持性、可靠性与用户使用习惯上,国产替代仍需时间验证;市场竞争也可能带来价格压力、压缩毛利率空间。对冲面是全链条自主带来的交付与响应优势,以及 KMC800S 等机型获机床装备制造成熟度 9 级(最高级)评定的第三方背书。
产能爬坡与供应链配套的不确定性银川、沈阳厂区仍处建设与爬坡阶段,募投项目预计 2027 年 4 月才达到预定可使用状态,产能释放节奏存在不确定性;公司虽披露核心零部件自主研发率 100%,但部分基础材料与精密器件仍可能依赖外部供应。对冲面是累计主持及承担 47 项国家科技重大专项课题形成的技术与供应链积累,以及与清华大学、北京航空航天大学等高校共建的产学研平台。
一句话看:这家公司的确定性在全链条自主与航空航天客户准入壁垒,不确定性在收入修复节奏与高研发投入的消化。所以要看主业订单、产能爬坡与扣非利润的回升。
本文数据来自科德数控股份有限公司公开披露的定期报告与公告:2022—2025 年年度报告(2025 年年度报告披露日 2026-04-21)、2026 年半年度报告(披露日 2026-08-28)、2025 年 12 月董事会换届公告;营业收入、归母净利润、扣非净利润、毛利率、研发费用、分产品收入结构均取自上述报告及第三方金融数据平台的结构化财务数据(已与定期报告披露值交叉核对);研发投入及占营业收入比例、专利与国家科技重大专项数量、自主化率、制造成熟度评级、客户覆盖情况引自公司 2025 年年度报告及公司公开投资者关系资料;股东持股、董事与高级管理人员履历取自公司定期报告及公开投资者关系资料;文中凡由披露值测算的比率均已标注测算/约值。本文取数日 2026-10-08。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

