行业研报 | 科创板52家医疗器械公司中报解读:出清进行时
- 2026-10-08 00:32:15

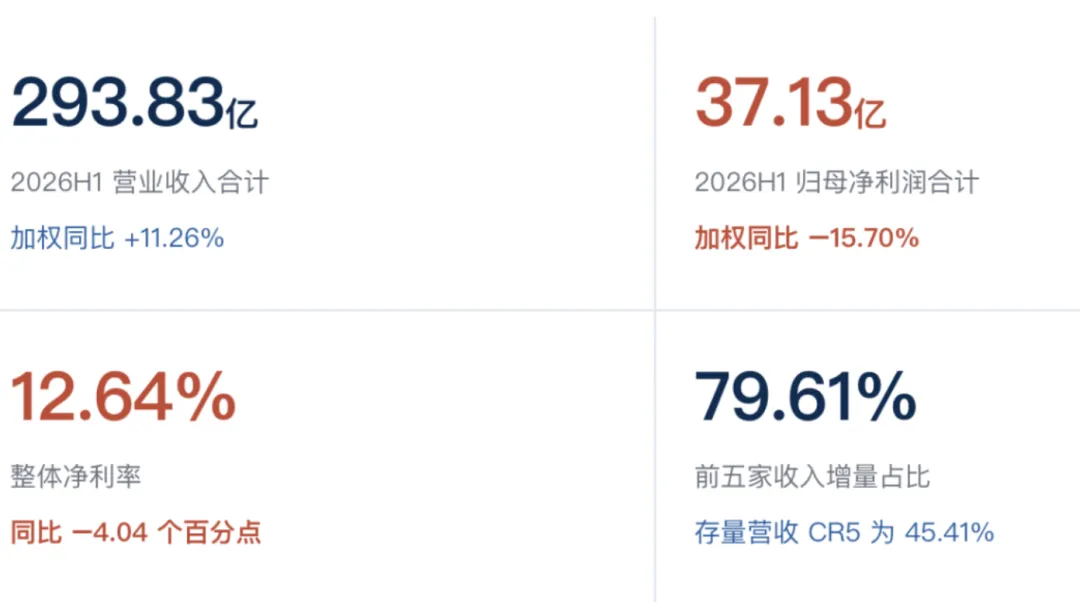
2026年上半年,科创板共计52家医疗器械公司,交出了一份看似矛盾的答卷:合计收入293.83 亿元,加权增长11.26%,较2025年同期的9%进一步提速,33家实现正增长;而归母净利润合计37.13亿元,同比下降15.70%。
收入端的拐点已经成立。
利润承压的性质是出清,不是失速
设备零部件赛道领跑,实现量利双升,医用耗材稳健。
出海与"中坚层"是两个正在强化的正向结构。
本文约6400字,需16分钟。
来源 | 颐通社 (ID:Medisophy)

从第五套标准说起

1.1 制度起点与入场节奏
2019年6月13日,科创板正式开板,迄今已走过7年历程。
当年7月22日,首批25家公司挂牌交易,本报告所含南微医学与心脉医疗,即在这25家之列。
科创板的制度设计目标,是服务"面向世界科技前沿,面向经济主战场,面向国家重大需求,面向人民生命健康"的硬科技企业,其中"面向人民生命健康"这一条,正是医疗器械与生物医药企业,进入该板块的制度入口。
对医疗器械行业而言,科创板真正的突破不是多了一个上市场所,而在于第一次把"未盈利"和"无收入"从上市的否决项中拿掉了。
科创板设置了五套差异化上市标准,其中第五套为"市值+研发"口径,不要求收入与盈利,迈出了境内资本市场允许无收入未盈利企业发行上市的第一步。此外,还有同股不同权与红筹架构的包容性安排。
这套制度,直接改变了中国创新医疗器械企业的融资路径。此前,处在临床注册阶段,尚未形成销售的高端医疗器械公司,在A股几无上市可能。
但截至2025年年中,科创板累计仅20家公司通过第五套标准上市。其中,19家为创新药企业,高端医疗器械企业只1家,即微电生理(688351.SH)于2022年8月上市。
52家的绝大多数,仍是通过第一至第四套“有收入、有利润或有明确商业化"的常规标准企业。按上市时间回溯,52家中有50家在2025年6月30日之前,已完成上市,另外2家为之后新增。
这个事实决定了,科创板该板块企业不是一批期权型的早期创新企业,而是一批已经完成商业化的成熟经营主体。因此,我们的分析框架,以经营质量为主轴,讨论的核心是净利率、现金流与费用结构,而不是研发管线估值。
制度的另一侧,是收紧与重启。
2023年6月,智翔金泰上市之后,科创板第五套标准事实上进入停摆,未盈利生物医药企业出现长时间"零受理"。同期,超过30家生物医药企业终止科创板 IPO,其中12家以第五套标准申报却未能成行,包括艾柯医疗器械、捍宇医疗、华脉泰科医疗等多家器械企业。
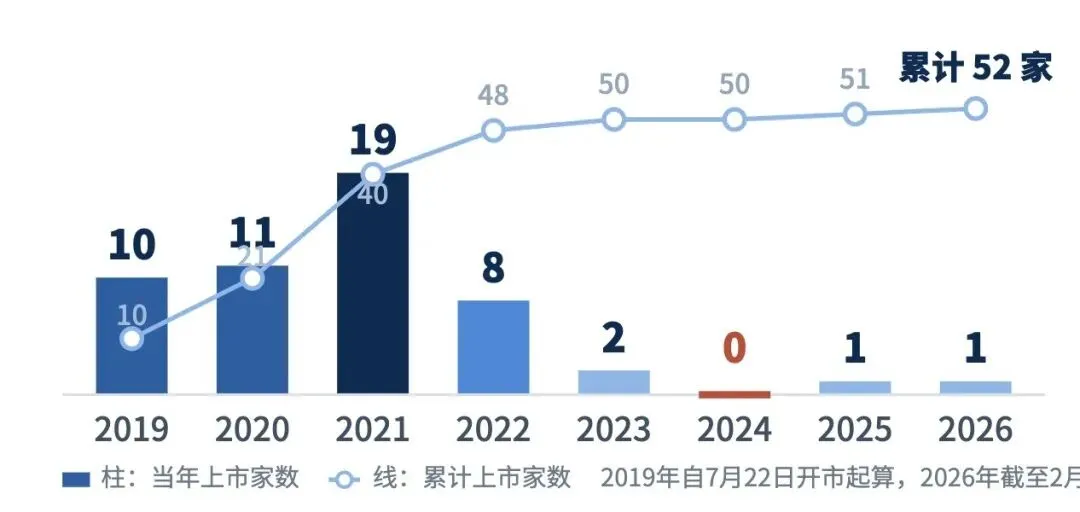
图1:52家公司按上市时间分布及累计家数,2019—2026
|资料来源:Wind,各公司公告文件;颐通社整理。
这一年,是图1中上市曲线由2家骤降至0家的时点,制度通道暂时关闭。
转向发生在2025年。2024年6月,"科创板八条"明确支持未盈利科技企业上市;2025年5月,证监会表态积极稳妥实施第五套标准,重启未盈利企业适用第五套标准上市。
2025年10月28日,科创成长层首批新注册企业挂牌。本报告中最晚上市的北芯生命(688712.SH),正是排队多年,IPO进程长期停留在2023年6月之前的第五套申报企业之一,并于2026年2月5日,成为第五套标准重启后医疗器械领域首家上市公司;之前,健信超导(688805.SH)于2025年12月24日上市。
这两家公司的后续经营表现,将直接影响这条通道的宽窄,也是判断累计曲线能否重新抬头的关键观察点。
依据上交所信息,2026年医疗企业IPO申请热情较高,截至2月,A股共有35家医疗企业排队,其中器械企业有28家,分布在IVD、介入、影像等细分板块。
其中,科创板有8家,8家在审企业中5家受理于2026年二季度之后,排队通道正在重新填充。这里面,心脏与血管介入4家、神经外科与神经介入2 家、脑机接口1 家,全部属于高端创新器械。具体如下:
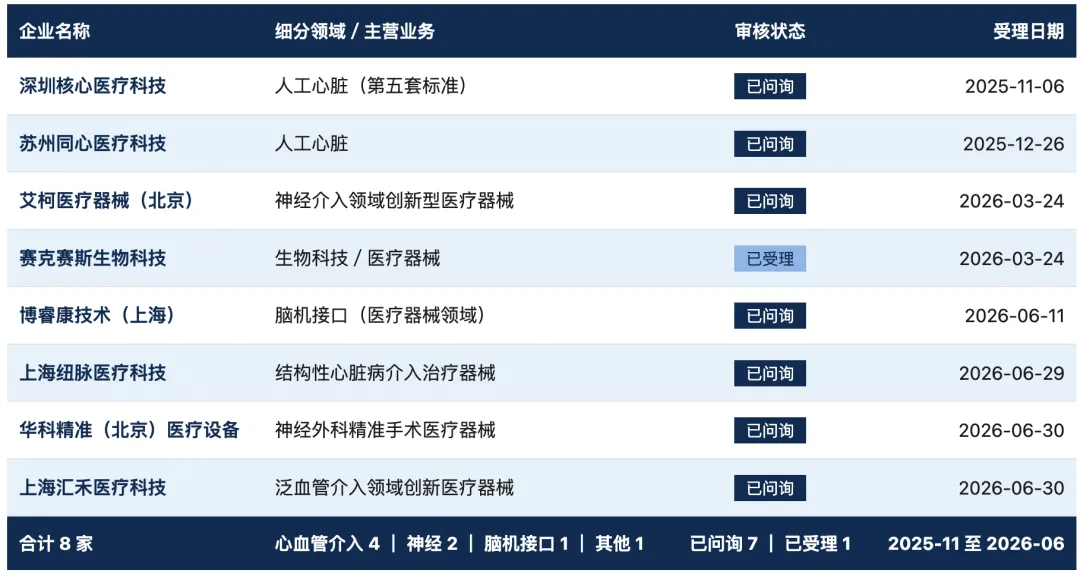
图2:科创板医疗器械在审企业一览,按受理日期排序数据,截至2026年6月30日。
|资料来源:Wind;颐通社整理。
1.2 科创板医疗器械产业坐标
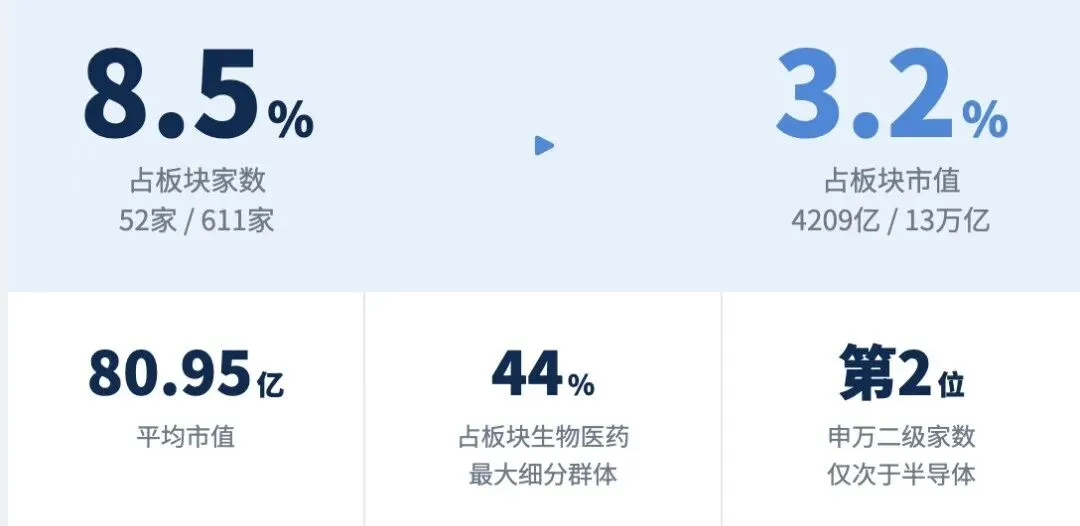
图3:医疗器械行业在科创板的位置
|数据来源:Wind,上交所公告文件;颐通社整理。
据Wind统计,截至2026年7月22日,科创板上市公司数量达到611家,总市值超过13万亿元;医疗器械的52家,约占科创板全部上市公司总数的8.5%。
截至2026年初,科创板127家半导体公司合计市值达5万亿元,占板块总市值的一半,板块权重高度集中在半导体与新一代信息技术。
根据上交所披露,科创板生物医药领域共约113家企业,医疗器械在生物医药大类中占比约45%,是该领域最大的细分群体。
对照全市场,截至2026年7月17日,申万医疗器械板块涵盖140家A股上市公司,科创板板块装下了其中约37%。若按申万二级行业口径,科创板医疗器械行业公司数,在板块内仅次于半导体,排名第二。

收入端复苏已确认:三个增速,两处背离

2.1 加权增长,中位数停滞
2026年上半年,52家合计收入从264.09亿元增至293.83亿元,加权增速11.26% ,这是产业总盘子的扩张速度;中位数3.98%,则代表"中间公司"的处境。
加权高于中位数7.28个百分点,增长主要由少数大体量公司贡献,中后段公司是停滞甚至收缩的。
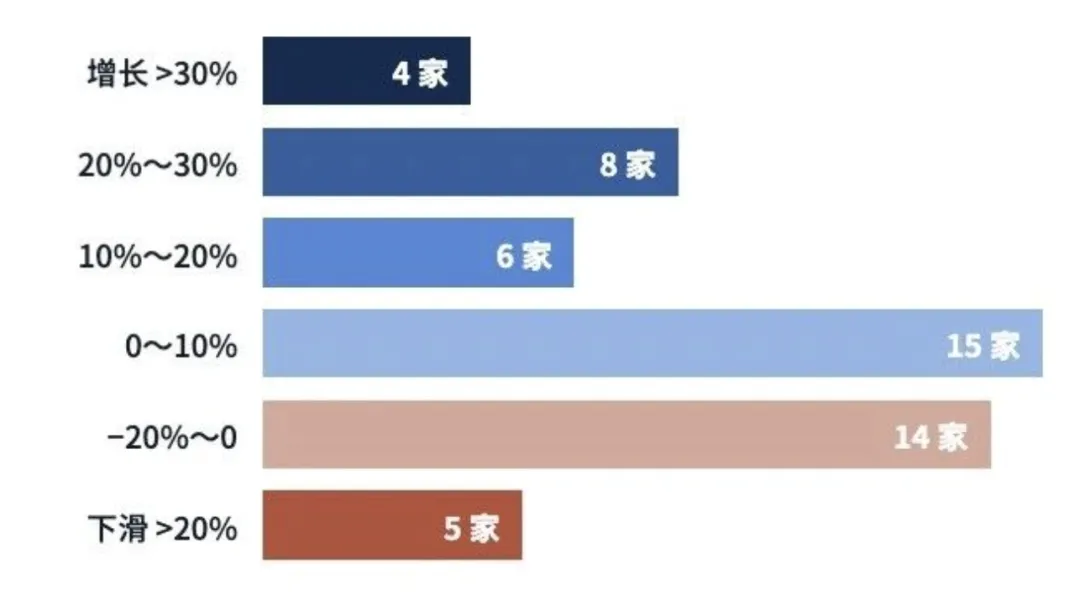
52家中,营收正增长33家,占比63.5%,增速超过20%的有12家,下滑超过20%的有5家,处在−20%~0%区间的达14家。接近四成公司,收入进入负增长,且高度集中在2亿元以下的小体量分层。
2.2 收入在提速,利润在掉头
上交所曾披露2025年上半年,科创板医疗器械企业营收,净利润同比增速分别为9%和3%。2026年上半年,是收入增11.26%和归母净利降15.70%。
收入端较上年同期提速,但利润端由正转负,因此2026年上半年的问题,不是需求,而是盈利转化。

四条赛道:零部件领跑,耗材稳健

3.1 四条赛道,只有一条把收入换成了利润
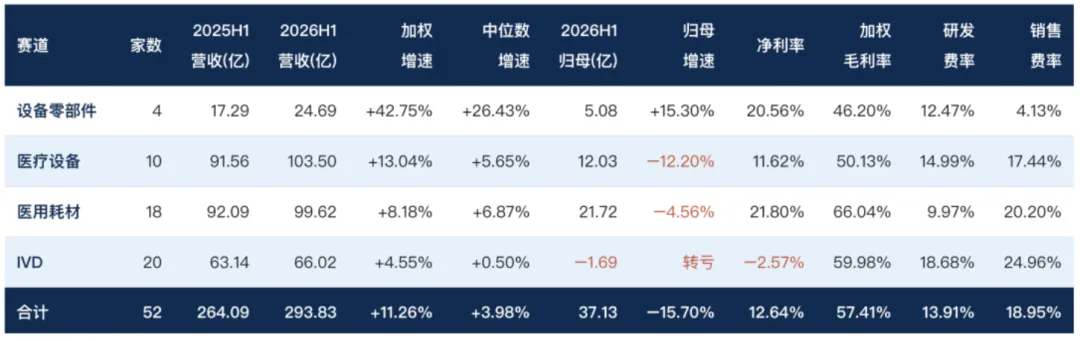
将52家主营收入归属,归并为四大赛道。其中,医疗设备10家(含西山科技等设备+耗材复合型)、设备零部件4家,医用耗材18家(含华强科技防护业务)、IVD20家(含华大智造、普门科技等设备试剂一体化)。
高增长:奕瑞科技(营收+56.7%)、北芯生命(+49.4%)、健信超导(+32.2%)、热景生物(+31.6%)、山外山(+29.8%);利润端亚辉龙(+167%)、硕世生物(+390%)、赛诺医疗(+264%)增速亮眼。
承压环节:IVD中呼吸道检测(英诺特营收-49%)、骨科(威高骨科、春立医疗、三友医疗营收/利润双降)、康复设备(麦澜德营收-20%)及高值耗材集采品种利润普遍下滑;龙头联影医疗"增收不增利"(营收+17.2%、净利-10.1%)。
亏损面:12家上半年亏损(热景、安旭、华大智造、澳华内镜、睿昂基因、天智航、东方生物、之江生物、康为世纪、西山科技、康众医疗、博拓生物),40 家盈利。
四大赛道,只有设备零部件,把收入增长转化成了利润增长,其余三条赛道全部量利背离。零部件量利双升,IVD整体由盈转亏。
从营收加权增速看,越靠近上游增长越快,从零部件到IVD,增速逐级递减。规模较大的两条赛道,医用耗材和IVD共38家,贡献了增长的下限,也贡献了亏损的主体。
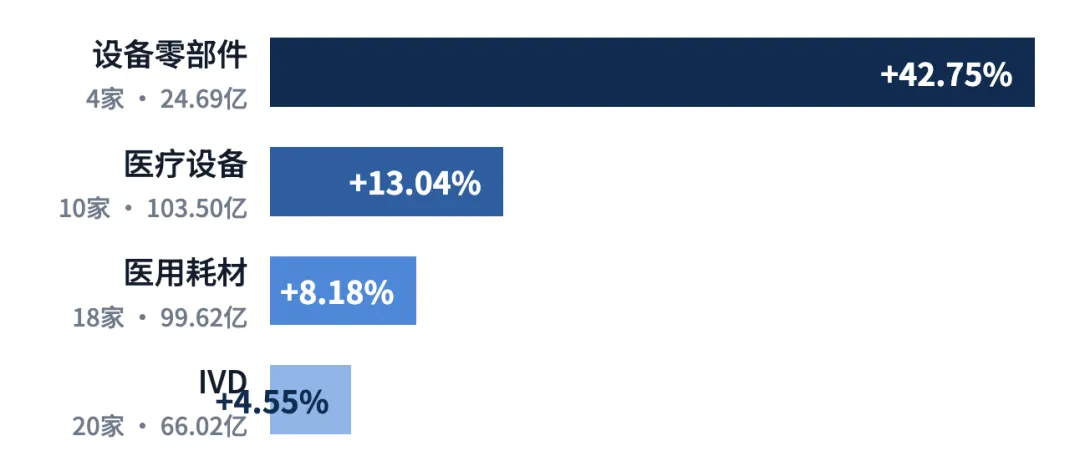
图6:四大赛道加权收入增速对比
|数据来源:Wind,各公司公告文件;颐通社整理。
3.2 上游普涨,耗材普稳
设备零部件赛道,包括奕瑞科技、海泰新光、健信超导和康众医疗,是本期最确定的方向。收入增长42.75%,利润同步增长15.30%,中位数增速26.43%,整条赛道普涨而非单点,健信超导32.16%,海泰新光20.69%。
这个板块销售费率仅4.13%,经营现金流对利润覆盖0.93倍,是一个低费用、高周转、现金流健康的商业模型,典型的B端供货模型,利润弹性来自规模而非定价。
唯一值得关注的是,毛利率同比下降3.70个百分点,价格让渡换取份额的策略能否持续,取决于下游整机厂的盈利恢复速度。零部件的客户是整机厂,整机厂自身正处在利润压力中,医疗设备赛道整体利润下滑12.20%,价格传导的方向是清晰的。
医用耗材,仍是最稳健的压舱石。
18家全部盈利,毛利率66.04%、净利率21.80%均为四赛道最高,以三分之一的收入贡献近六成利润;中位数增速6.87%与加权8.18%仅差1.31个百分点,增长分布均匀,不依赖头部,这是集采价格出清较早,当前进入"以量补价"后半程的典型特征。
3.2 增长都在,利润都不在
医疗设备,受益于招标复苏。
医疗设备赛道13.04%的增速主要由龙头贡献,腰部企业的恢复需要时间。
剔除联影医疗后,剩余9家加权增速骤降至5.04%,归母合计仅3.06亿元。联影一家贡献该赛道10.36亿元收入增量,而赛道总增量为11.94 亿元,联影一家占比 86.8%。
在设备更新政策与招标复苏的窗口期,龙头选择了用价格与账期换取装机量,而腰部企业既没有能力跟进价格战,也没有足够的渠道纵深去承接复苏。
IVD赛道,受检验价格治理与疫情期产能出清的双重影响,收入基本持平、整体小幅亏损。
20家IVD企业,合计归母亏损1.69亿元,共8家亏损。剔除华大智造单家亏损1.58 亿元后,剩余19家归母合计仍亏损0.12 亿元,加权收入增速仅0.67%。
剔除最大亏损源后,赛道依然在盈亏平衡线上下,说明IVD行业压力不是个案而是系统性的。中位数增速0.50%,意味着一半IVD公司收入负增长,但59.98%的毛利率基础仍在,出清完成后,具备修复弹性。

利润承压:是出清,不是失速

4.1 降的不是经营能力
归母净利润合计37.13亿元,同比下降15.70%,净利率由16.68%降至12.64%。
加权毛利率57.41%,仅同比下降1.18个百分点;销售费用率18.95%,同比下降 0.58 个百分点;研发费率13.91%,同比微升0.09个百分点。扣除三费后的剩余利润率24.55%,同比仅下降0.71个百分点。
也就是说,从定价到费用管控,医疗器械产业的经营性指标,是基本稳住的。
4.2 资产出清,不是盈利衰减
净利率4.04个百分点的降幅中,约3.33个百分点发生在毛利率以下的非经营环节,主要是减值计提、所得税与少数股东损益等。可见,本轮利润下滑的主体,是一次性的资产端出清,而非持续性的盈利能力衰减。
出清完成后,收入端11.26%的增长,有望更充分地传导至利润端。

三条主线:出海与创新成长

5.1 出海,从可选项变成分水岭
31家有效披露海外收入数据的公司中,加权海外收入占比从23.85%升至28.84%,一年提升4.99个百分点。分组看,海外占比40%以上的7家公司,加权增速21.80%、净利率19.79%,分别高于其余公司9.23和4.87个百分点。
海外收入正在有效对冲国内价格压力,且这一趋势的持续性有全球医疗设备更新周期支撑。
5.2 一家变多家,格局更稳
利润方面,正向第二梯队集中,产业形成了新的中坚层。
利润的CR3(前三大厂商占比)和CR5(前五大厂商占比),分别提升4.32和4.94个百分点,抬升速度约为收入集中度的两倍;但利润CR1,微降0.47个百分点。
说明利润并非流向单一龙头,而是向惠泰医疗、奕瑞科技、心脉医疗、南微医学这批第二梯队汇聚,一个由多家而非一家构成的中坚层,对产业长期竞争格局是更健康的结构。
营收29.74亿元的净增量中,前五家占比79.61%。短期看是分化,中期看是资源向具备交付能力、渠道纵深与全球化能力的企业集中的必经过程,集中度的提升本身,是产业走出低价竞争阶段的标志。
PART 06

结语

综上,第五套标准重启后的科创板2026年上半年,医疗器械板块表现可以概括为:
收入复苏确认,经营指标企稳,利润端承受一次性出清。
风险方面,IVD赛道,当前已整体亏损,若检验项目价格治理进一步扩围至化学发光、分子诊断等高毛利细分,赛道毛利率59.98%的基础将被动摇,亏损家数可能从8家扩大。高值耗材,若启动新一轮全国集采续约且降幅超预期,医用耗材赛道 66.04%的毛利率与21.80%的净利率同样存在下修空间。
海外占比40%以上的7家公司,净利率显著更高,但这一优势对目标市场的准入政策、关税环境与地缘因素、汇率高度敏感。任何单一市场的准入收紧,都会对这批公司形成非线性冲击,且这批公司当前估值中已包含全球化溢价。
我们倾向于认为,全年归母净利润仍可能同比负增长,利润拐点大概率出现在2027年上半年,节奏取决于减值出清的完成度而非需求本身。
数据来源与说明:样本为科创板(688)医疗器械主营公司52家。海外收入占比 2026H1 有效样本31 家(占59.6%、覆盖收入72.86%),相关结论仅在该子样本成立且可能存在选择性披露偏差;市盈率与总市值取自基准日2026年9月11日收盘。
本文转自颐通社公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗