医疗行业研报|阿尔茨海默病治疗迈入疾病修饰新时代:Aβ单抗率先破局,国产管线谁能突围?
- 2026-10-12 09:11:24
2025年,中国阿尔茨海默病(Alzheimer's Disease,AD)患者达1510万例,预计2035年将增至2150万例。同期,中国神经退行性疾病药物市场规模约26亿美元,预计2030年增至55亿美元,年复合增长率约16%,显著快于全球8.1%的增速。
2026年8月,国泰海通证券发布《神经退行性疾病系列报告:阿尔茨海默症药物研发——阿尔茨海默病治疗:迈向疾病修饰新时代》,从患病负担、治疗范式、技术突破和国内管线四个维度拆解AD药物赛道。以下是报告核心内容。
患者负担庞大
中国增速持续超越全球
神经退行性疾病是一组主要影响神经元的慢性疾病,常见类型包括阿尔茨海默病、帕金森病、亨廷顿病和肌萎缩侧索硬化症。其中AD是最常见的神经退行性疾病,在所有痴呆病例中占比达60%至70%。
AD的核心病理为细胞外β-淀粉样蛋白(Amyloid-β,Aβ)沉积形成的神经炎性斑块,以及神经细胞内过度磷酸化tau蛋白聚集形成的神经原纤维缠结,最终导致神经元损伤和认知功能下降。
患者基数方面,中国AD患病人数从2020年的1250万例增至2025年的1510万例,复合年增长率3.8%;预计2030年达1800万例,2035年达2150万例。全球AD患病人数从2020年的3630万例增至2025年的3900万例,复合年增长率1.5%;预计2030年达4180万例,2035年达4460万例。中国AD患者人数增速始终远超全球。
经济负担方面,2019年全球AD及相关痴呆费用为每年1.3万亿美元,预计2030年将达2.8万亿美元。2021年中国AD及其他痴呆症患者达1699万例,预计到2030年、2040年和2050年,中国60岁以上AD患者的直接经济负担将分别达到9738亿元、16922亿元和25448亿元。
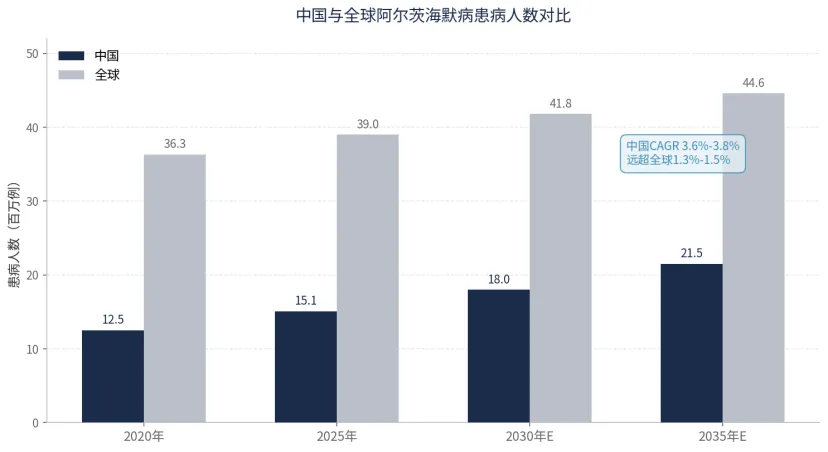
图1:中国与全球阿尔茨海默病患病人数对比(数据来源:高光制药招股书,国泰海通证券研究)
治疗范式转变,
从对症治疗到疾病修饰疗
尽管已有3款Aβ单抗获FDA批准,但其静脉输注方式导致的依从性差、淀粉样蛋白相关影像学异常(Amyloid-Related Imaging Abnormalities,ARIA)等安全风险及高昂费用仍是重大局限。仑卡奈单抗年费约2.6万美元,2024年阿度努单抗退市更警示疗效与风险平衡的临界性。
Aβ单抗的局限性还体现在五个方面:病理较晚期患者可能被排除在治疗之外;淀粉样蛋白级联反应不完全表达的患者被排除;认知障碍源于AD与非AD病理共同作用时获益有限;部分患者存在干扰治疗耐受性和安全性的因素;ARIA风险增加,包括脑水肿和脑出血。
从研发策略来看,Aβ靶点的成功验证为小分子抑制剂开辟了空间。缬曲米沙特(ALZ-801)作为进展最快的口服Aβ聚集抑制剂,其III期临床数据显示:虽然在总人群中未达主要终点,但在轻度认知功能障碍(Mild Cognitive Impairment,MCI)早期亚组中展现出显著疗效,ADAS-Cog13改善52%(p=0.0041),并显示脑保护作用——海马体体积、全脑皮质厚度和全脑体积指标获益比例分别为26%、35%和22%。
这一结果验证了小分子药物在疾病早期干预中的价值,其口服给药及安全性优势凸显了相对于单抗的差异化竞争力。短中期Aβ单抗仍是AD疾病修饰疗法最明确的主线;中长期看,多机制小分子有望凭借口服便利性和更广泛适用人群,成为AD治疗的重要补充。
新一代透脑技术,
突破血脑屏障递送瓶颈
AD药物研发的高失败率,很大程度上归咎于血脑屏障(Blood-Brain Barrier,BBB)的阻拦。BBB由脑血管内皮细胞通过紧密连接构成,外加周细胞和星形胶质足突包裹。对于药物而言,内皮细胞上的外排泵将98%的小分子和100%的传统大分子药物拒之门外。
当前主要的技术突破方向包括受体介导转运策略和聚焦超声。
转铁蛋白受体(Transferrin Receptor,TfR)是血脑屏障上的关键门户,负责将铁元素转运至大脑。研究团队利用蛋白质工程技术开发出抗体运输载体(Antibody Transport Vehicle,ATV)平台,通过不对称Fc突变设计,既保留抗体激活小胶质细胞清除淀粉样斑块的能力,又避免与血细胞表面TfR异常结合引发的贫血风险。在5xFAD转基因小鼠模型中,改造后的抗体在脑组织中的浓度提高了5至8倍,且分布更加均匀广泛,几乎完全消除了ARIA样病变。
聚焦超声(Focused Ultrasound,FUS)则采用物理手段临时开门。低强度聚焦超声联合微泡,可以在特定脑区局部、可逆地打开BBB,形成短暂的时间窗让药物大量进入。由于开放时间窗可控、位置精确,该技术在临床研究中显示出相当的安全性,目前已有多项联合抗体药物的FUS临床试验在进行中。
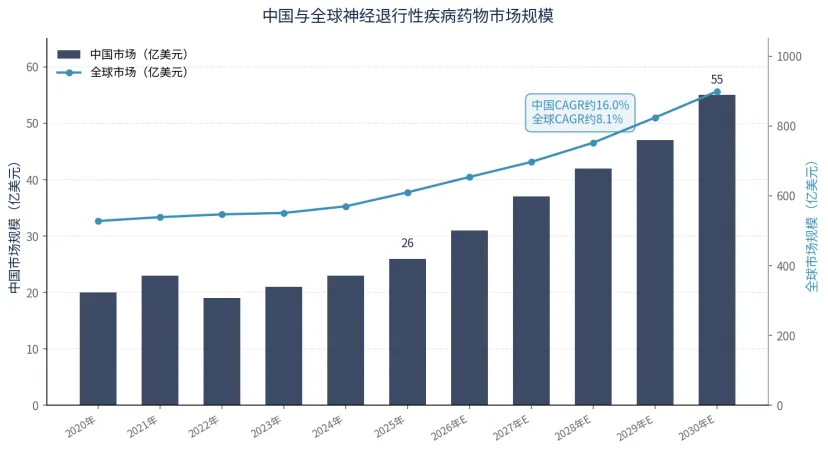
图2:中国与全球神经退行性疾病药物市场规模(数据来源:高光制药招股书,国泰海通证券研究)
国内企业管线布局,
四家公司展现竞争力
中国创新药企业在AD领域的管线布局展现出较强竞争力,报告梳理了四家代表性企业。
康诺亚生物:CM383是一款靶向Aβ原纤维的单克隆抗体。Ia期健康受试者研究(56例)显示,CM383总体安全性及耐受性良好,半衰期约18.8至21.2天,高于已上市抗Aβ抗体多奈单抗(约12.1天)及仑卡奈单抗(约5至7天),提示未来有望支持更长的给药间隔。目前CM383治疗AD源性MCI及轻度AD患者的Ib期多次给药研究已完成入组。
和铂医药:公司布局针对中枢神经系统疾病的多重BBB穿梭平台,已布局NEU2005双抗及NEU3001抗体-寡核苷酸偶联物(Antibody-Oligonucleotide Conjugate,AOC)两项中枢神经系统项目,均处于临床前阶段。其BBB穿梭平台可实现静脉给药条件下的大分子及反义寡核苷酸脑内递送,替代部分鞘内给药需求。
康方生物:AK152是一款同时靶向Aβ及BBB受体的双特异性抗体,也是国内首个Aβ/BBB双抗项目。通过BBB受体介导跨血脑屏障转运,AK152在提升脑内递送效率的同时实现对Aβ聚集体的高效清除。临床前研究显示良好的药效及安全性,目前已进入I期临床剂量递增研究。
新华制药:OAB-14是与沈阳药科大学合作研制的1类创新药,属于全新作用机制的口服RXR激动剂,适应症拟定为轻至中度AD。非临床研究表明,OAB-14能显著改善AD模型小鼠学习记忆和社交活动障碍,其抗AD作用与清除脑内Aβ、中枢抗炎、抗氧化、抑制神经元凋亡等多靶点机制有关。截至2026年5月15日,OAB-14处于IIa期,受试者入组已完成。
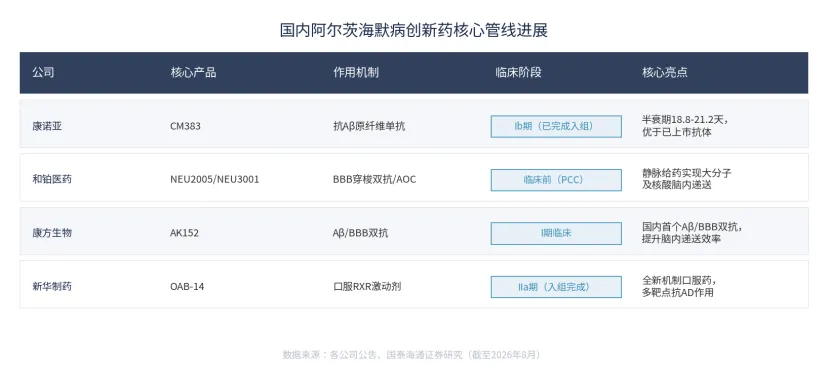
图3:国内阿尔茨海默病创新药核心管线进展(数据来源:各公司公告,国泰海通证券研究)
总 结
判断AD药物赛道下一阶段价值有三个维度:一看市场,患者基数扩容和早诊早治能否持续推动市场增长;二看疗法,Aβ单抗的渗透率提升与多机制小分子的差异化突破;三看管线,国内企业谁能在透脑技术和口服小分子中建立竞争优势。
中国AD药物市场正处于从对症治疗向疾病修饰疗法转型的关键阶段,2025至2030年复合增速约16%。随着Aβ单抗加速渗透、口服小分子和新一代透脑技术取得进展,国内创新药企业有望在全球AD治疗格局中占据一席之地。
风险提示:创新药研发失败风险、临床进展不达预期风险、药物销售放量不达预期风险、国内药物出海授权不达预期风险。本文不构成任何投资建议。
资料来源:国泰海通证券《神经退行性疾病系列报告:阿尔茨海默症药物研发——阿尔茨海默病治疗:迈向疾病修饰新时代》(2026年8月9日)