【行业研报】汽车行业2026投资策略:智驾与机器人引领科技属性进阶,三大主线把握机遇
- 2026-09-19 15:43:44
中信建投证券最新发布的2026年汽车行业投资策略报告指出,随着政策支持边际趋弱,行业顺周期属性淡化,出海、智能化与机器人将成为明年最重要的投资主线。报告建议投资者淡化对内需总量的关注,聚焦结构性增长与产业趋势变化。
一、行业回顾:出口亮眼,自主品牌崛起
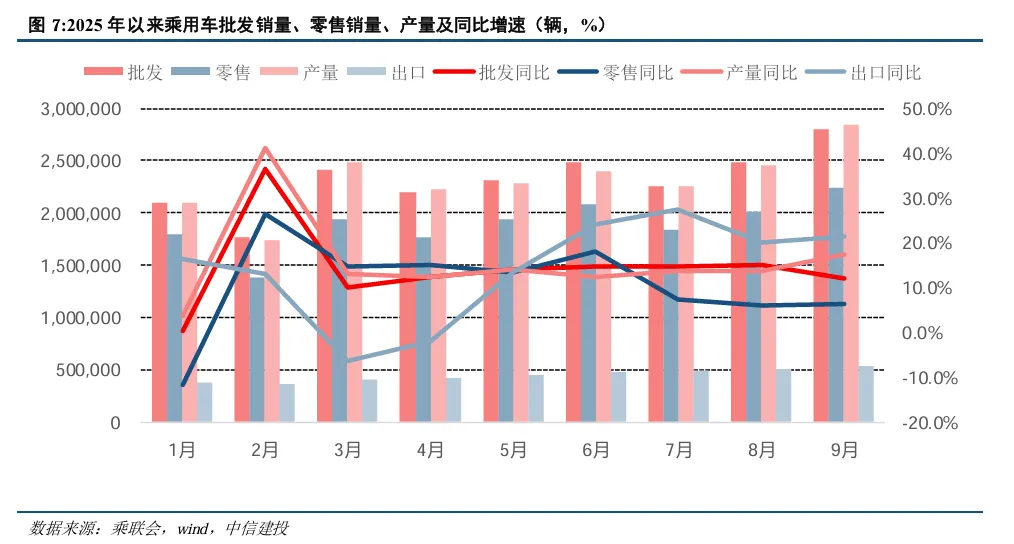
2025年1-9月,国内乘用车批发销量达2080万辆,同比增长13.2%,其中出口表现尤为强劲,新能源车出口渗透率已提升至40.7%。自主品牌市占率突破70%,在电动化与智能化方面持续巩固优势。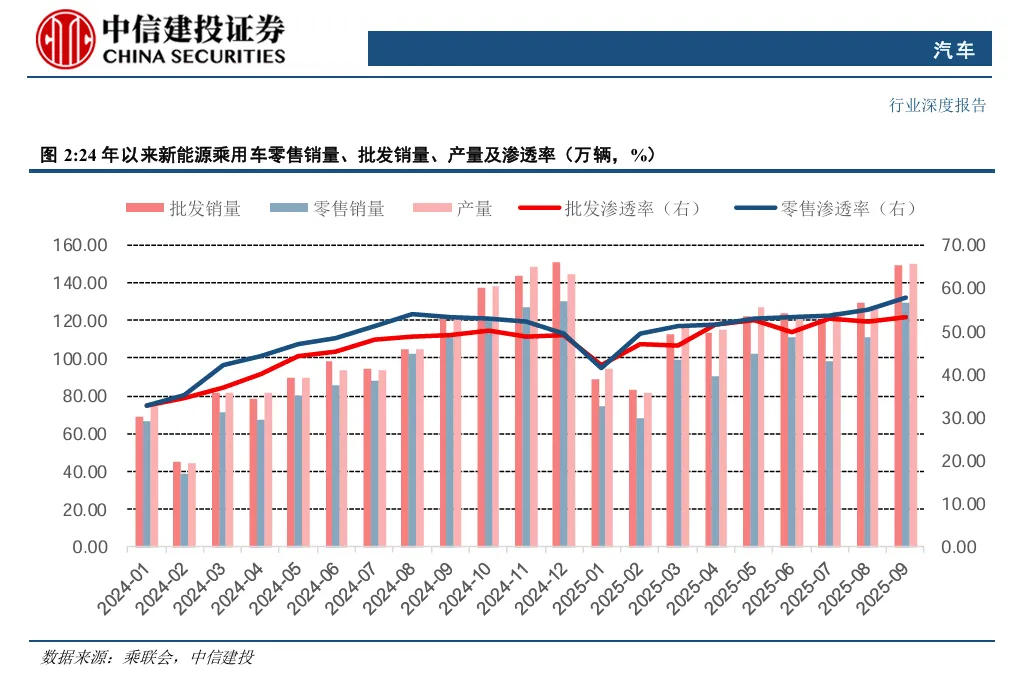
关键数据:
新能源零售渗透率:57.8%(历史新高)
自主品牌新能源渗透率:78.1%
全年出口预计突破650万辆
二、乘用车:聚焦高端化与科技属性
2026年新能源车购置税减半政策退坡,总量承压,但结构性机会显著:
消费升级:30万元以上市场占比持续提升,自主品牌替代空间巨大
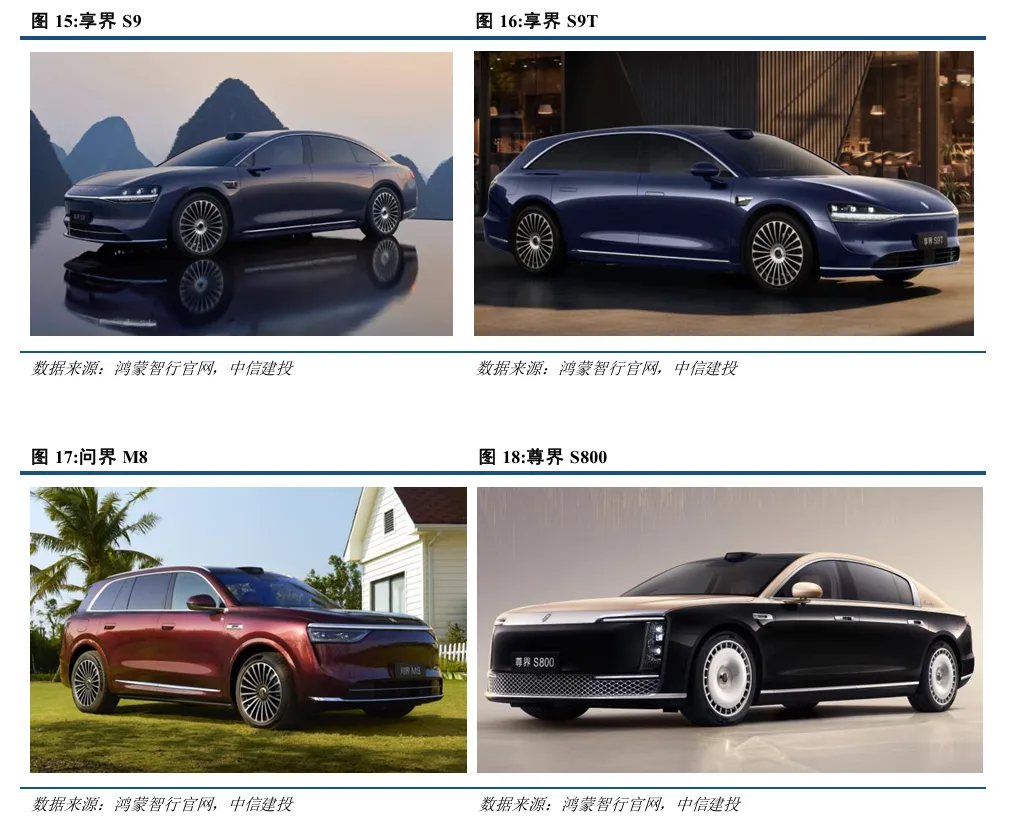
产品周期:鸿蒙智行、零跑、小鹏、蔚来等车企新品密集上市,驱动格局优化
科技属性:智驾(含Robotaxi)与机器人成为主机厂估值重塑的关键
重点关注:江淮汽车、赛力斯、小鹏汽车、零跑汽车等具备高端化与科技属性的车企。
三、零部件:出海+机器人双轮驱动
零部件板块业绩稳健,估值处于历史中等水平,机器人与智能驾驶成为估值提升的核心动力:
出海加速:福耀玻璃、拓普集团、伯特利等企业海外产能陆续释放
反内卷政策:行业竞争秩序优化,盈利能力有望提升
机器人量产元年:特斯拉Optimus、小鹏IRON等即将量产,供应链机会明确
建议关注:三花智控、拓普集团、东睦股份等特斯拉链高胜率标的。
四、商用车:低估值红利资产,出口韧性足
商用车板块具备低估值、高分红特性,出口表现持续超预期:
重卡:非俄出口增长40%,新能源渗透率快速提升
客车:出口高景气,新能源公交补贴支撑内需
投资逻辑:出口业绩弹性强,建议关注宇通客车、中国重汽、潍柴动力等龙头
五、投资建议:四大配置方向
机器人成长主线:特斯拉链、国产机器人供应链、技术迭代环节
乘用车结构性机会:高端化、智驾领先、产品周期向上的主机厂
商用车及两轮车出口:宇通客车、中国重汽、隆鑫通用等
绩优低估值零部件:敏实集团、伯特利、星宇股份等
风险提示
行业景气度不及预期
竞争格局恶化
新业务量产进度低预期
报告强调,2026年汽车行业正从“制造”向“科技+制造”转型,智驾与机器人将成为产业价值重塑的核心。投资者应把握结构性成长机会,布局具备技术领先性与出海能力的优质企业。
报告来源:中信建投证券研究发展部分析师:程似联、陶亦然、陈怀山等发布时间:2025年11月8日
本文内容整理自中信建投证券研报,不构成投资建议。市场有风险,投资需谨慎。
如需查阅原版全文研报,欢迎后台咨询,免费获取。

