【行业研究】稀有金属技术及相关产业链分析
- 2026-10-10 09:23:00
宏观层面,美元信用体系边际弱化。美国国债规模已突破40万亿美元,美元在全球外汇储备中的占比从2000年的约71%降至57%。稀有金属以美元计价、供给受约束、不可再生,天然具备“准黄金”性,受益于信用对冲逻辑。
供给层面,战略管制夯实价格底部。稀土供改持续推进,氧化镨钕周环比上涨0.64%至72.68万元/吨,氧化镝大涨8.96%。美国商务部拟自2026年8月27日起实施钨废料出口禁令,欧洲APT价格2026Q2同比暴涨578.8%。
需求层面,AI算力打开成长天花板。全球芯片巨头预测2026至2030年磷化铟晶圆需求将激增约20倍,钽价上半年飙升158%,锡、铟、锗等算力金属量价齐升。
估值层面,中证稀有金属主题指数最新市盈率约27.7倍,处于近两年估值分位的约6%,低于近两年94%以上的时间。
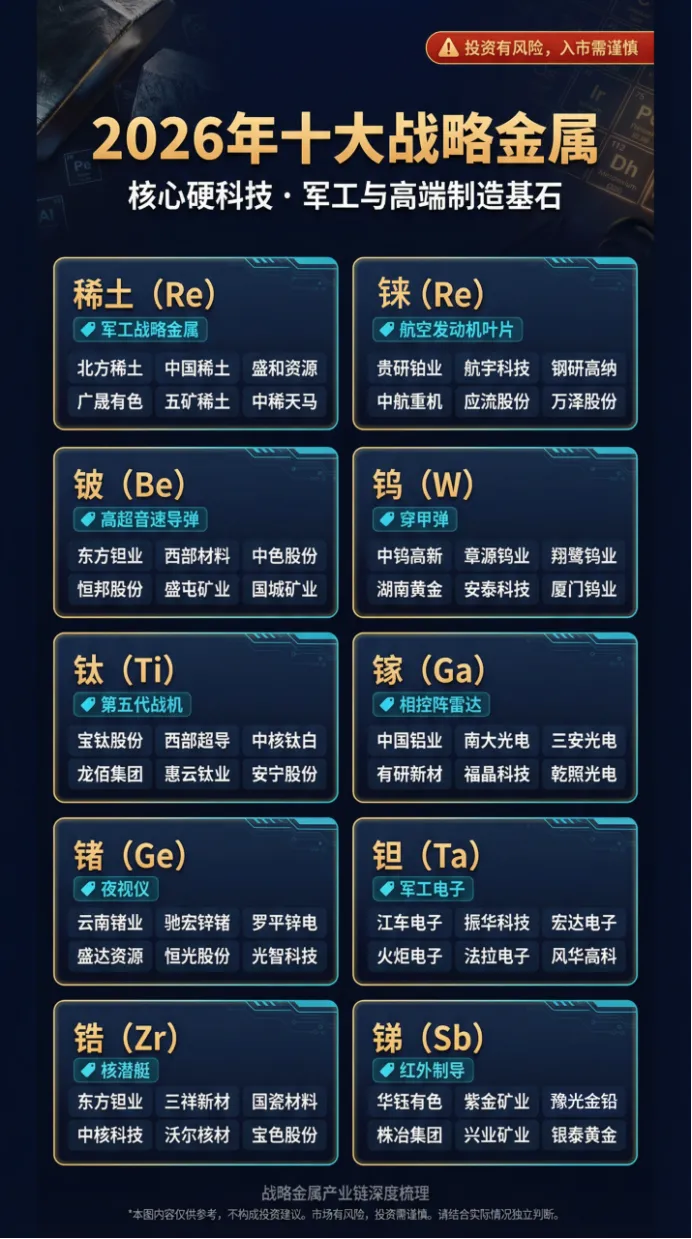
(图片来源微信公众号:九方研报优选)
以下对稀有金属的技术、市场及核心产业链龙头企业进行系统分析:
一、技术发展与需求新动能
磷化铟因800G/1.6T光模块需求激增而供需失衡,价格自2025年初至2026年4月已上涨近两倍。伴随光模块加速渗透,磷化铟在长距数据中心互联中的不可替代性日益凸显,预计2026-2030年全球需求将激增约20倍。AI数据中心对应磷化铟的铟需求,或从2025年的19吨增至2030年的419吨。
2、钽(Ta):AI服务器电容关键材料
钽价2026年上半年飙升158%。AI高端GPU服务器大量使用聚合物钽电容,需求持续扩容。东方钽业现有电容器级钽粉全球市场占有率约20%、电容器用钽丝全球市场占有率约50%。
3、钨(W):战略稀缺资源
钨价在2026年3月一度突破100万元/吨,IEA数据显示钨价暴涨622%。钨受益于PCB刀具、半导体六氟化钨等新兴需求,叠加传统制造业复苏,供给长期偏紧。中钨高新指出,“钨作为战略稀缺资源,供给端约束较强,下游高端制造领域需求具备支撑”。
4、锡(Sn):AI算力基建基本盘
测算显示,2026-2030年PCB端耗锡量有望增加4.9万吨。锡价自2025年11月约30万元/吨抬升至当前约40万元/吨。
5、钼(Mo):“以钼代钨”趋势驱动
受AI芯片“以钼代钨”趋势驱动,钼精矿价格从年初的3895元/吨度上涨至6月的5165元/吨度。钼金属2025年全球消费约30.3万吨,同比增长4.31%,而供给端2026-2028年复合增速仅1.2%。
6、锂(Li):周期底部企稳
电池级碳酸锂回升至14.95万元/吨,周涨幅5.6%。银河证券认为锂板块已完整穿越周期底部,东吴证券预计2026-2027年全球锂维持紧平衡,价格中枢12-15万元/吨。
二、市场表现
1、供给硬约束:战略管制系统性收紧
供给端的收缩呈现多品种、多维度的特征:
(1)稀土:行业整合加速,《稀土管理条例》出台后,稀土矿采供给年额度增速由2023年的21%降至2024年的6%,冶炼分离年额度增速由21%降至4%。出口管制已成为贸易争执中重要的战略要素。
(2)钨锑:美国商务部拟自2026年8月27日起实施为期一年的钨废料出口禁令,欧洲APT价格2026Q2同比暴涨578.8%。钨价以622%的涨幅位居稀有金属涨幅榜首。
(3)镓锗:中国对镓锗实施出口管制后,欧洲镓和重稀土(镝、铽)价格约为中国国内价格的五倍,锗为三倍。中国占全球锗产量的67.9%。
新版《矿产资源法实施条例》正式落地,稀土、钨、锑、镓、锗等战略地位凸显,以后可能不止由供需决定,战略稀缺溢价会体现在价格中。
2、需求新动能:AI算力重构定价逻辑
AI基础设施建设正在重构不同金属的定价逻辑。按应用场景和供给约束,相关金属可分为几大类:
(1)算力核心金属:钽、铟、锗、镓,多为伴生金属,供给弹性有限
(2)基建金属:铜、铝、锡,覆盖从电网到服务器全链条
(3)战略金属:稀土、钨、钼,受益于高端制造与国防需求
全球芯片巨头预测2026至2030年磷化铟晶圆需求将激增约20倍,而扩产周期长达3至5年,供给缺口或长期存在。2026年上半年有色金属全行业利润总额达4183.9亿元,同比大增94%。
三、产业链分析
以下按金属品类与业务属性,对中证稀有金属主题指数前十大权重A股产业链龙头企业进行分析:
1、洛阳钼业:铜钴钼钨综合龙头
洛阳钼业是全球稀缺的矿产超市,TFM+KFM铜钴矿构成基本盘,KFM二期2027年投产后将新增铜产能10万吨/年。2026H1营收1353亿元(+42.8%),归母净利161.5亿元(+86.3%),首次突破半年报百亿盈利关口。
(1)铜:产量38.8万吨(+9.7%),毛利率62.88%(+9.25pct),全球前十大铜生产商。
(2)钴:产量6.5万吨(+6.9%),毛利率高达83.16%(+21.33pct),但受刚果(金)出口配额影响,销量仅5727吨(-87.6%),形成产多卖少的库存累积。
(3)钨:仲钨酸铵价格同比暴涨363.8%,钨业务毛利率77.48%。
(4)黄金:巴西四座金矿1月完成交割,上半年产金10万盎司,贡献营收30亿元,铜金双极战略成型。
钴出口配额导致短期销量承压,但高价库存将在配额放松后转化为超额利润。黄金业务并表打开了新的增长极。当前PE约11.7倍,,兼具周期弹性与成长确定性。风险点:刚果(金)地缘政治与钴出口政策变动。
2、北方稀土:稀土双雄之一
北方稀土是全球轻稀土绝对龙头,依托包钢股份稀土精矿独家供应,具备无可比拟的资源成本优势。2026H1营收258亿元(+36.8%),归母净利20.5亿元(+120.5%),冶炼分离产品、稀土金属、功能材料产量均创同期历史新高。
稀土精矿交易价格连续7个季度上调后,Q3首次下调至38565元/吨(干量,REO=50%),终结涨价趋势。Q3精矿价格下调反映稀土价格短期震荡,但供给管控、新能源/人形机器人需求的长期逻辑未变。氧化镨钕价格中枢有望稳步抬升至60-80万元/吨区间。风险点:精矿价格下调对毛利率的短期压制。
3、中国稀土:稀土双雄之二
中国稀土是中重稀土国家战略平台,与北方稀土形成轻+重互补格局。2026H1营收16.5亿元(-12.2%),归母净利2.37亿元(+46.5%),扣非净利2.4亿元(+55.5%)。收入下降但利润大增,主因是主动调整销售节奏、优化产品结构,稀土氧化物毛利率跃升至22.41%(+9.04pct)
离子型稀土(中重稀土)在国防军工、高端永磁领域不可替代,战略价值高于轻稀土。拥有湖南省内唯一离子型稀土矿采矿权,可实现十五种稀土元素全分离。公司营收下滑但利润与现金流大幅改善,说明经营质量在提升,从量驱动转向价驱动。风险点:中重稀土供给配额严格,产量弹性受限。
4、盐湖股份:钾锂双龙头
盐湖股份是全球盐湖提锂成本最低的典范,碳酸锂生产成本约3-4万元/吨,在锂价波动中具备最强盈利韧性。2026H1营收130.5亿元(+79.9%),归母净利61.7亿元(+137.9%),毛利率71.4%,净利率55.6%。
(1)锂业务:营收56亿元(+255.5%),毛利率高达83.46%,成为业绩核心引擎。4万吨锂盐项目满产爬坡,五矿盐湖并表新增1.5万吨权益产能,当前锂权益产能6.8万吨,远期规划20万吨。
(2)钾肥:营收71.4亿元(+31.4%),毛利率62.6%。印度合同价达383美元/吨,全球供给偏紧支撑价格。
钾锂双轮驱动,钾肥提供稳定现金流,锂盐提供高弹性增长。当前2026年PE仅约12倍,在锂业龙头中估值最低。风险点:碳酸锂价格大幅波动对利润的边际影响。
5、天齐锂业:锂矿龙头
天齐锂业是优质资源禀赋+垂直一体化的典范。2026H1营收122.4亿元(+153.3%),归母净利42.4亿元(+4925.5%),实现惊人扭亏。
(1)锂矿业务:营收51.2亿元(+115.2%),毛利率74.2%。格林布什锂辉石矿2026年产量预计居全球首位,占全球硬岩锂矿总产量的18%。
(2)锂盐业务:营收71亿元(+190.8%),毛利率57.4%。产能合计12.26万吨/年。
格林布什矿是全球在产产量最大、成本极低的锂辉石项目,锂精矿年产能214万吨,CGP3工厂正在爬坡。公司锂矿自给率100%,在锂价上行周期中利润弹性最大。硫化锂中试项目布局固态电池前沿技术。风险点:锂价周期性波动、奎纳纳工厂持续亏损、高负债历史包袱。
6、赣锋锂业:锂业一体化龙头
赣锋锂业是全球锂业龙头中产业链布局最完整的企业,涵盖锂矿、锂盐、锂电池、回收全链条。2026H1预计归母净利润36.5亿至46亿元,上年同期亏损5.31亿元,实现扭亏为盈。
锂盐业务盈利修复,锂电池产销量提升。
相比天齐锂业的资源极致,赣锋更偏制造+技术,在固态电池、锂电池领域投入较大。业绩扭亏验证锂价回暖逻辑,但相比天齐锂业和盐湖股份,赣锋锂业的资源自给率偏低,成本曲线不占优。风险点:海外锂矿项目投产进度、锂电池业务竞争加剧。
7、厦门钨业:钨钼稀土新能源三栖龙头
厦门钨业是A股稀缺的钨+稀土+新能源三栖龙头。钨业务受益于钨价暴涨;稀土磁性材料切入人形机器人、新能源汽车赛道;钴酸锂垄断全球半壁江山,3C消费电子复苏直接受益。
公司研发投入占比3.76%,拥有行洛坑、金鼎等钨矿资源,广西博白巨典钨矿建设推进中,资源自给能力持续增强。风险点:房地产业务剥离进度、新能源材料价格竞争。
8、中钨高新:钨产业链平台龙头
中钨高新是全球钨制品龙头,2024-2025年连续完成柿竹园、远景钨业资源端注入后,实现了"矿山-冶炼-深加工"全产业链一体化。钨价暴涨直接转化为利润弹性,数控刀片、PCB微钻等高端产品放量。2026H1营收163.9亿元(+108.5%),归母净利20.8亿元(+280.5%),创历史同期新高。毛利率30.4%(+9.2pct),ROE 18.4%(+13.1pct)
但需警惕利润与现金流的背离:存货、应收账款、借款同步扩张,且Q2钨价下行导致7亿元存货跌价计提,利润对价格周期敏感度显著上升。风险点:钨价高位波动、经营现金流持续为负、存货减值风险。
9、华友钴业:钴镍锂一体化龙头
华友钴业是全球锂电钴材料龙头,拥有从钴镍资源到正极材料的全产业链布局。2026上半年营收规模在钴行业中遥遥领先,2026H1营收555.7亿元(+49.4%),归母净利35.1亿元(+29.4%),扣非净利33.1亿元(+28%)。
(1)镍产品:上半年出货13.28万吨,单吨毛利0.5-0.6万美金,但Q3起镍价回落且硫磺成本维持高位,下半年利润承压。
(2)钴产品:上半年销售1.58万吨,Q2均价维持40万元/吨,贡献10亿+毛利。
但Q2利润环比大幅下滑暴露出两个问题:一是镍业务成本端(硫磺)受外部冲击大;二是金融资产减值波动剧烈。公司正推进石膏制酸、硫铁矿制酸项目,预计2027年自供比例提升后显著降低成本。风险点:镍价下跌、硫磺成本高企、正极材料产能过剩。
10、云南锗业:算力金属锗业龙头
云南锗业直接受益于AI算力基建对锗的需求爆发。锗在光纤通信、红外光学、化合物半导体(GaAs/GaN衬底)领域不可或缺,且中国实施锗出口管制后,海外短缺加剧。2026H1营收7.32亿元(+38.2%),归母净利7427万元(+235.3%),扣非净利6690万元(+770%)。Q2净利润0.65亿元,环比Q1的0.09亿元暴增615%。业绩增长主因为下游数据中心、光通信需求旺盛,化合物半导体材料销量及价格大幅提升。
公司Q2业绩环比暴增,验证需求端爆发逻辑。但公司体量较小,营收规模仅7亿元,利润弹性大但抗风险能力弱。风险点:锗价波动、产能规模限制、下游需求不及预期。
四、核心风险提示
稀有金属板块当前处于宏观信用对冲、供给战略管制、AI算力需求爆发的三重共振窗口。中证稀有金属主题指数市盈率约27.7倍,处于近两年估值分位的约6%,估值性价比突出。
核心风险提示如下:
1、政策风险:出口管制政策变化可能影响国内外价差逻辑。
2、价格波动风险:部分品种(如钨)年内已出现大幅回调。
3、需求不及预期风险:AI资本开支若放缓,算力金属需求可能受影响。
4、汇率风险:稀有金属以美元计价,人民币汇率波动影响国内价格。
5、地缘政治风险:战略金属已成为大国博弈工具,博弈升级可能带来不确定性。
免责声明
本文所引用数据均来源于东方财富网、第三方行业研究机构公开信息及经核实的财经媒体报道,分析内容仅代表研究团队基于公开资料的客观梳理与呈现,不构成任何形式的投资分析、投资预测或投资建议。
本文内容仅供研究与交流参考,不可作为买入或卖出任何证券的依据。市场有风险,投资需谨慎,请投资者根据自身情况独立判断并自行承担风险。未经授权,不得转载或引用。
关于我们
中富私募基金管理(南京)有限公司成立于2009年12月,是中富投资集团旗下从事证券投资业务的私募证券投资基金管理人(基金业协会登记编号:P1009565)。
我们深耕价值发现,坚持深度产业研究与价值投资相结合,依托集团综合资源与产业协同优势,以独立前瞻的上市公司战略视角与产业分析,通过大宗交易、协议转让、定增等方式聚焦具备资产内在价值与长期成长潜力的优质上市公司投
我们以“价值为本、中长期投资、持续回报”为核心导向,致力于为合格投资者创造长期稳健的财富增值。

