花旗:有色行业研究
- 2026-10-11 16:03:14
花旗:有色行业研究
我们预计铜价在夏季后将重拾上涨动力,预计2026年底铜价将达到$15000/吨。我们认为,市场会忽视未来美国对铜征收进口关税的尾部风险,且短期金价(贵金属)价格可能进一步走弱,铜价在7月和8月难以实现持续上涨。9月看涨催化剂将重新出现,包括美联储因美国劳动力市场走软而采取鸽派政策、市场重新关注2027年铜现货市场趋紧。我们认为实际利率下行、美伊最终达成更可持续的协议,以及铜需求迎来更有利的环境,将在今年年底进一步提振市场对铜的情绪。 分析:买资源股的都知道,资源公司固然有好坏,好的资源公司会在周期底部低价收购扩张,但基本上短期股价就是看资源价格的脸,所以买有色等资源股最重要的是判断资源价格,选股反而相对容易。 先说目标价,目前LME铜价在$13500/吨,年底目标价$15000/吨的话涨幅需要达到11%,加上铜矿企业的经营杠杆,年底前隐含的股价涨幅在20%左右。未来半年的不确定因素主要包括美国的铜关税、美联储利率决策、霍尔木兹海峡通航情况等。 这里需要特别提示的是,这篇研报发布的时候海峡还没二次封闭,所以对于美联储利率的预期肯定是偏乐观的,但战事结束是迟早的事,伊朗在断药断粮断钱断电的情况下国内民生压力巨大,目前已经有重新开放霍尔木兹海峡的强预期产生,美联储的降息周期大概率会被延后而非打断。 基准情形仍是铜不会被美国征收关税。自6月的审查截止日期已过去一周多且未发布任何公告,整个夏季市场都会倾向于淡化关税这一尾部风险。虽然未来几周仍可能公布关税,但这种可能性不大,且美国政府通过既不实施关税也不排除关税的方式保持战略模糊符合其自身利益。这一情况可能在7月/8月对铜价构成利空(图1),但需与更乐观的长期需求以及围绕美联储言论和霍尔木兹海峡局势的利率预期波动进行权衡。 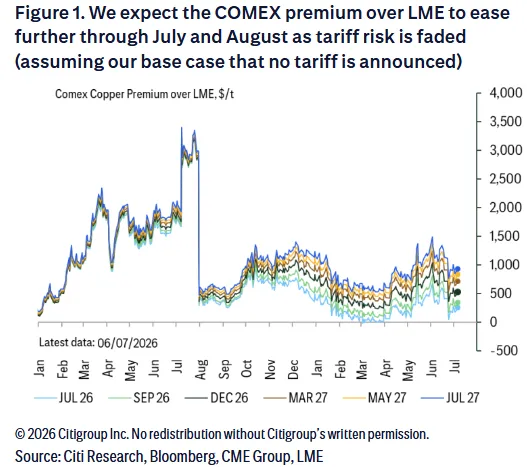
图1. 随着关税风险消退,预计COMEX对LME的溢价将在7月和8月收窄 分析:铜关税这件事对于拿长线来说一点影响都没有,简单说就是如果美国马上坐实这个关税,那么美国的进口商就会在关税实施前抢运大量铜到美国,短期铜价会上涨,但是一旦关税生效后美国就会先把抢运的铜消耗掉再进口,这段期间缺乏买盘又会造成铜价下跌。这一来一回相当于玩了个寂寞,再加上美国本身就希望战略模糊,所以我不关心这个问题。 预计2026年矿山供应持平,这表明供应格局将极为紧张,足以抵消今年中国需求增长的放缓态势,截至5月中国废铜进口量同比基本持平,4月和5月的进口水平与2025年大体相当。鉴于铜价处于相对高位,中国进口量未出现大幅增长,这意味着全球废铜供应持续紧张,且废铜供应对价格激励的反应较为平淡。基于当前铜价,预计2026年铜市场将保持紧平衡,假设中国需求出现温和复苏、能源转型持续推进以及人工智能需求增长,2027年铜市场将出现约40万吨的供需缺口。 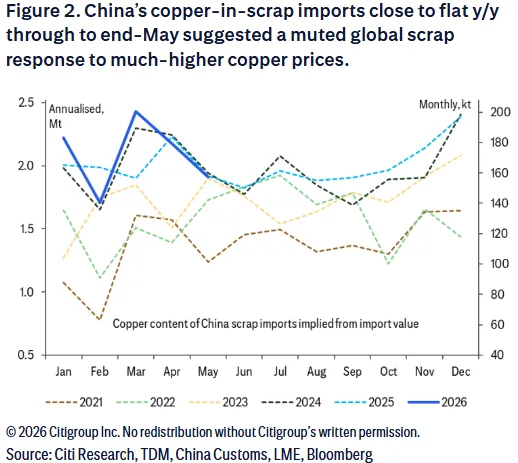
图2:中国废铜中的铜进口量同比近乎持平 分析:对于今年下半年全球铜市的基本判断是供求偏紧,主要原因是今年的铜矿供应量与去年持平(并没有增产),而需求端由于中国宏观比较萎靡,对铜的需求偏弱,一来一回两者大致抵消。但不断加码的AI基础设施和新能源替代需求的风险偏上行,也就是说后续铜需求增加的可能性很大,预计到2027年缺口将达到40万吨,这也是为什么预期年底铜价能涨11%的主要理由。 全球6月PMI数据显示主要经济体制造业活动均呈扩张态势(图4和图5)。尽管近几周投资者提前消化了美联储加息的预期,市场情绪受到压制,但这一数据总体上对铜消费构成利好。中国制造业PMI小幅回升至扩张区间的50.3,出口订单继续引领复苏,高技术制造业表现优于传统产业。预计中国将推出进一步的定向宽松政策,但不会转向全面的政策大调整。 欧洲PMI显示制造业连续五个月扩张,而美国数据则表明经济活动呈温和增长态势。尽管欧洲和美国6月的PMI较5月均略有回落,但由于中东冲突引发供应链中断,消费者为应对预期的价格上涨而囤积库存为经济活动提供了支撑。随着AI基础设施建设持续成为利好因素,美国制造业继续展现增长势头,美国的国防支出也正逐渐成为推动经济活动的重要因素,预计今年美国制造业采购经理人指数将维持在扩张区间。 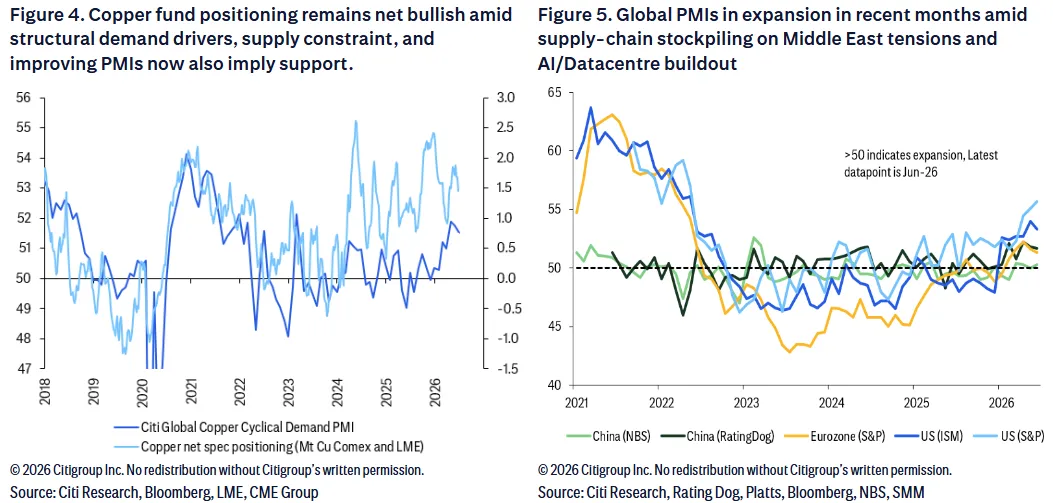
图4. 受需求驱动、供应限制以及扩张的PMI支撑,铜基金持仓仍维持净多头格局 图5. 受中东紧张局势引发的供应链囤货和AI基础设施建设需求推动,近几个月全球PMI处于扩张区间 分析:这里有必要介绍一下铜的定价逻辑,因为铜虽然都是工业用途,但同时也属于贵金属,所以影响铜价的主要因素不仅包括工业需求,还有美联储的货币/利率政策,简单说美元滥发和降息都会导致铜价上涨,从敏感性上说铜介于金银和其他工业金属之间。而我前面也说了,长期来看美联储还是会回到降息周期中去,所以对于长期投资者来说货币/利率政策并不是重点研究对象。 从铜的工业需求上来看,中国的PMI小幅回升至扩张区间,宏观已经可以确认到达了底部区域,未来的铜需求至少会是边际改善的。而欧美的PMI也处于扩张区间,美伊战争长期化的概率很低,在战争结束后随着经济基本面抬升、AI基础设施建设、新能源替代需求等因素的驱动下,全球铜的需求会迎来几年确定性很高的攀升期,价格自然也会稳步上行。 根据全球铜终端需求追踪器(GCET)数据,2026年5月全球铜隐含终端用量同比下降约10%,这在很大程度上是受基数效应影响(2025年5月中国新能源装机量创纪录的激增13%),2026年第二季度装机量数据回归常态后,整体表现明显疲软,而其他细分领域的总需求同比增长1%。考虑到中国新能源装机量数据受政策影响存在波动性,解读GCET同比增长率时必须充分考虑这一点,预计基数效应将在2026年下半年扭转,推动铜隐含终端用量实现更积极的增长。 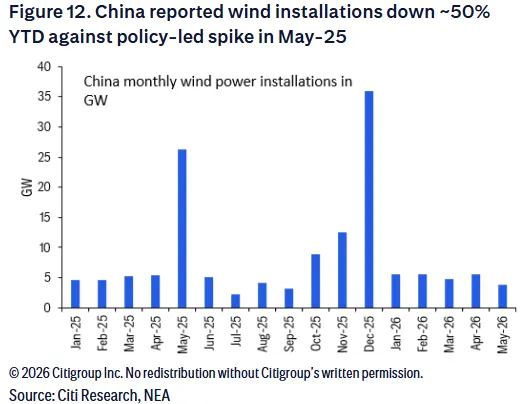
图12. 中国2025年5月风电装机量大幅飙升后,今年同比下降约50% 分析:今年全球铜用量同比下降是因为去年中国新能源装机量的基数太高了,大家都知道新能源装机量受政策影响很大,所以铜的需求经常在某几个月集中释放。在处理新能源装机这类需求时合适的方法是估算未来几年内的总需求再平摊到每个月上,而不是看某几个月实际装机量有多少。 那么在去掉分布十分不均匀的新能源装机需求后,全球其他领域的铜需求同比增长1%,加上后续全球AI基建持续扩张、美国军工补充库存、中东战后重建、东南亚工业化等因素,全球铜需求基本盘在未来几年内是肉眼可见的稳固。 中国铜总用量疲软一直是全球铜消费的主要拖累因素。2026年5月中国铜用量同比下降约17%,但在剔除新能源领域的扭曲因素后,实际情况更为稳定,主要拖累因素仍是新能源装机量的大幅放缓,5月中国太阳能装机量约为8.7吉瓦,而2025年5月这一数据曾高达约93吉瓦;同样风电装机量约为3.8吉瓦,去年同期约为26吉瓦。若不计入太阳能和风电装机,中国铜用量同比增长约0.6%,表明整体工业需求具备一定韧性。 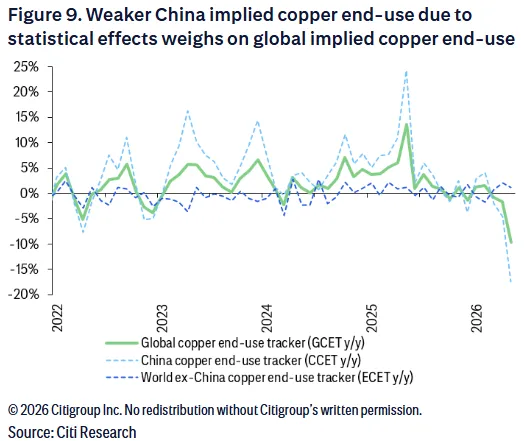
图9. 中国铜需求走弱对全球铜需求构成压力 分析:如上面所言,中国铜需求的疲软是去年新能源装机量的高基数造成的,剔除这个因素后中国用铜量同比增长0.6%(低于全球平均),这也从侧面反映出了目前宏观的通缩压力仍然比较大,后续中国宏观的触底反弹也是全球铜需求的潜在助力之一。 此外中国电车需求疲软也拖累了与能源转型相关的铜消费量。今年迄今为止,电动汽车批发量仅增长约2%,而零售销量同比收缩约15%,表明国内市场需求疲软,这一情况部分被强劲的出口需求所抵消,电动汽车出口同比飙升约115%。 尽管2026年电动汽车销售起步缓慢,但在出口渠道和持续电气化趋势的支持下,电动汽车的铜消费量在5月份仍稳定增长约17%,未来季节性和政策支持应该会提供顺风。预计在最近宣布的旨在提振电动汽车消费的政策措施的支撑下,电动汽车销量将在2H26年强劲回升,特别是在农村地区。 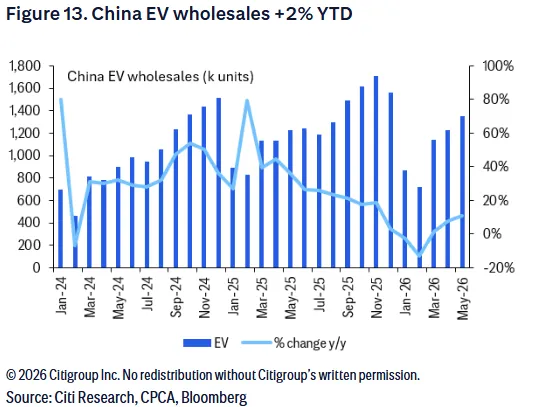
图13. 中国电车批发量年初至今增长2% 分析:再具体到拖累中国铜消费的电车行业,今年上半年国内电车零售同比下降15%,这应该是由两部分原因造成的。一方面电车国内消费经过了几年高速增长后基数已经非常高,后续指望继续增长不现实。另一方面是电车作为耐用消费品,一个家庭买完一辆后8-10年内不会再买,所以即使后续价格战打的再激烈,该买的基本已经买好了,需求自然乏力。 在内需疲弱的背景下,电车部分的铜消费在5月仍然增长了17%,这是因为内需的乏力被出口115%的同比高增速所抵消。但是我们要判断的是未来,未来电车出口能够持续抵消疲弱的内需吗?我觉得风险还是有的,国外市场虽然广阔,但按照现在全球贸易战的格局,后续电车出口碰到的反倾销等麻烦很可能会反复,所以我觉得这一块的铜需求变数比较大。 2026年5月不含中国的铜用量同比增长1%,能源转型与周期性消费共同构成了支撑,短期内不含中国的铜需求前景喜忧参半。美联储立场鹰派,投资者计入了今年的加息预期,引发了需求相关的担忧,与之相反我们的内部观点预计美联储将从10月开始降息。人工智能相关资本支出的增加推动了电力基础设施设备(包括开关柜和变压器)的需求,进而支撑了铜消费。此外中国以外地区太阳能、风能和电池储能系统(BESS)装机量的持续增长,也带来了增量需求。制造业景气度呈上升趋势,美国PMI数据表现尤为强劲,未来几个月这一趋势可能会体现在部分跟踪的周期性消费基础数据中。 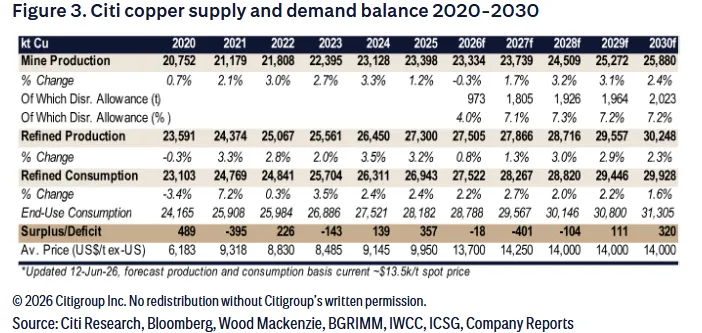
图3. 花旗2020-2030年铜供需平衡表 分析:从全球(不含中国)的铜用量格局来看,未来变动比较大的因子主要是AI基建,虽然目前还没有看到任何减速的迹象,比如韩国还在加码十年规划的存储产能扩张,可以看出韩国非常看好AI需求的长期持续性,甚至愿意赌上十年级别的国运进行扩张。但历史的经验告诉我们,任何科技革命的初期都会经历泡沫,这一次应该也不会例外,反正在这方面留个心眼不会错。 另外影响铜价的重要因素就是美联储的利率政策,昨天的就业数据其实已经很说明问题了。5月非农从12.9万下修到6.3万,6月非农从5.7万下修到2万,7月非农居然是-2.3万,要知道这可是在世界杯加持下的美国就业数据。我觉得虽然美联储几个票委的嘴还是很硬,但美国经济衰退已经是大概率事件,恰巧碰上近两个月的通胀大幅低于预期,后续美联储加息的可能性已经大幅消退,这对于铜价和其他贵金属来说都是反转级别的利好,也是近期有色板块暴力反弹的原因。 有人可能会拿失业率下降来说事,但就业报告说的很明白,失业率下降是因为很多人找不到工作干脆摆烂不找了造成的,也就是说分母变小导致失业率变低,实际上美国的就业市场无疑在向坏的方向发展,那对于股票等风险资产来说(特别是黄金等贵金属)就是接着奏乐接着舞的节奏了。 预计白银缺口将从2025年的约4亿盎司大幅收窄至2026年的6400万盎司。受太阳能电池领域更高的回收利用和替代效应影响,2026年白银需求预测下调至约11亿盎司(同比下降9%),而非太阳能工业需求领域(如铝、5G和电动汽车)的需求增长将提速。 预计2026年白银ETF净流入量为1000万盎司,这意味着2026年下半年净流入量为8000万盎司,因为投资者今年迄今已减持7000万盎司。基准情景假设霍尔木兹海峡问题最终得到解决,且美联储政策不再过度鹰派,这将利好白银投资需求。同时预计2026年和2027年白银供应量将同比下降0.3%和增长3%,白银供应量持续落后于整体白银需求,这也支撑了连续多年的白银缺口格局。 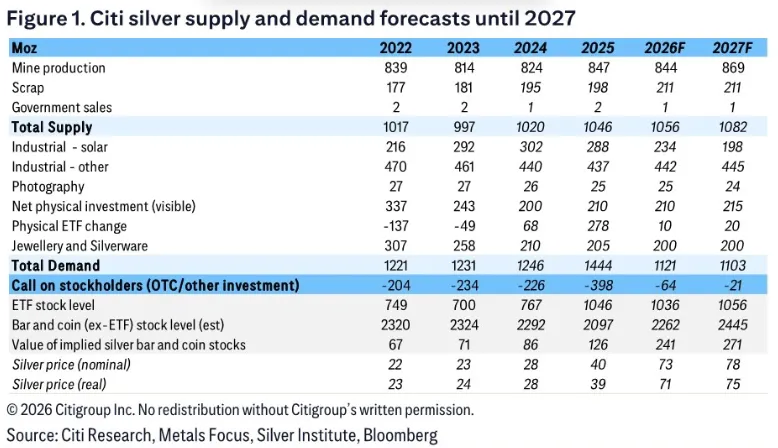
图1:2027年之前白银供需的预测 分析:先大概介绍一下,白银可以看成加杠杆的黄金,盘子比黄金小很多,波动性是黄金的好几倍,历史上不乏操纵银价的著名案例。从需求端看,白银的投资属性和工业属性各占一半。 从供应端看,单独的银矿比较少(占比30%),大多数银矿都是以伴生矿的形式被开发,换句话说就是白银价格飞涨时也很难去专门开个银矿增加供应量,这也是银价波动大的重要原因。总体而言,白银是一种高波动高投机含量的品种,a股里的白银股就两个,一个是纯粹白银的盛达资源,另一个是银锡双主业的兴业银锡,而这两个股多多少少都有点问题,比如实控人质押率高,矿区安全问题等。 从工业需求角度看,太阳能领域由于技术升级导致单位用银量减少,而非太阳能领域的用银量继续提速,总体上白银的硬需求缺口将从4亿盎司大幅收窄至2026年的6400万盎司,收缩的百分比还是很高的。但工业需求是稳定且易预测的,决定银价的是难预测的投资需求。 从投资需求角度看,预计白银ETF在今年下半年将净流入8000万盎司,其实这两周白银ETF已经开始大幅净流入,贵金属价格已经呈现脱离油价(实际利率框架)走强的趋势,所以后续海峡打通和美联储鹰派预期落地后很可能会有脱缰而上的行情。 乐观情景(概率20%)中,受美国与伊朗紧张局势缓和以及石油供应恢复正常的推动,这会压低通胀水平并促使美联储降息,印度和中国的投资与珠宝需求将大幅回升,白银价格将在2027年第一季度涨至95美元。 悲观情景(概率20%)中,受太阳能光伏领域的折价和替代效应影响银价持续陷入僵局,油价居高不下以及美联储持续鹰派的影响,到2026年第四季度白银价格将跌至每盎司50美元。 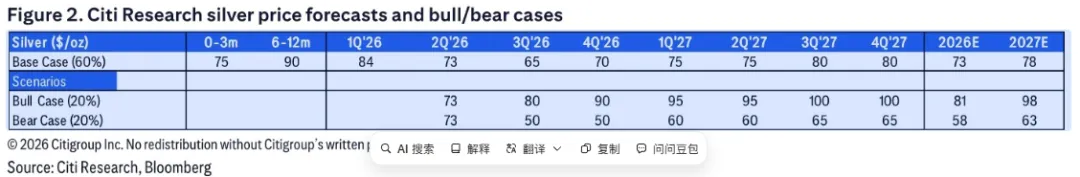
图2:白银价格预测及看涨/看跌情景 分析:这里再说一个金银之间的区别,金价有央行和机构无视持有成本(高实际利率)买入,而白银没有黄金这么强的价值属性,所以白银后续对利率会更敏感,也就是说白银的上涨可能更依赖于霍尔木兹海峡是否打通即美联储是否降息。 银价现在是69美元,如果后续油价下来美联储降息的话,预计银价会在明年一季度涨至95美元;而如果油价维持高位美联储加息的话今年四季度银价可能跌到50美元。不过我觉得现在金价脱离油价(实际利率框架)上涨的趋势已经基本确定,所以即使加息银价可能也回不到50美元,或者碰一下50美元就会涨上去。 ETF投资者今年以来已撤出700亿美元,租赁利率转为负值,反映出实物市场紧张状况有所缓解,而ETF持仓仍相对清淡。油价上涨推高了通胀预期,在此推动下美元走强,市场预期转向了美联储加息,随着投资者转向其他资产以及人工智能相关股票,白银价格跌破每盎司60美元。 预计到2026年第四季度,油价和通胀压力将回归正常,实际收益率随之下降,美元走弱,市场也会重新预期美联储采取更宽松的政策,这一背景将助力投资需求复苏,推动白银价格反弹。 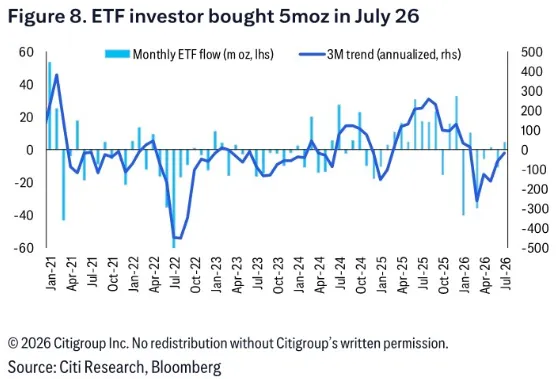
图8:7月26日ETF投资者买入500万盎司 分析:今年上半年由于海峡被封油价上涨,整个贵金属行情都是主跌的,预计到今年四季度油价会下来,通胀压力将大大减小,联储转鸽时大概率事件,这是银价反弹的加速器。 其实最重要的是前天的一则美国财政部回购长端债的消息,可能很多人不明白这是啥意思,这相当于定向降息+QE前奏,释放了美国财政开始顶不住高息压力的信号,后续通过降息来缓解美债还息压力和通过变相QE来借新还旧确定性很高了,所以那天晚上黄金涨了4%以上,当然也是利好白银和铜,这是决定贵金属基本面的决定性因素。 光伏行业从TOPCon技术向背接触(BC)技术的逐步转型,隆基的HPBC 2.0技术处于这一转型的前沿,这一技术带来更低的金属消耗需求,2025年出货量约达23吉瓦。AIKO依托现有生产资产的大规模升级,加速BC技术的量产进程而非完全替换,提高了全行业更快普及该技术的可能性。 与传统的PERC和TOPCon电池不同,BC结构取消了正面金属化工艺,隆基的ACM技术采用铜基金属化工艺,减少甚至不再使用银。当前正在推进的从TOPCon到BC的技术转换,可能只是更大规模产业结构迁移的第一波浪潮,这将加速整个光伏产业链对银的节约使用,也让光伏相关银需求的长期前景变得更为谨慎。 预计BC技术短期不会大规模铺开,因为激烈的价格竞争以及各主要出口市场贸易壁垒不断上升的影响,该行业已陷入近两年的低盈利状态(图14)。监管机构的反内卷工作也在持续推进中,因此头部企业对BC电池技术投资采取更为谨慎的态度,一方面通过研发持续推进该技术,另一方面暂缓大规模扩产,静待行业基本面改善。 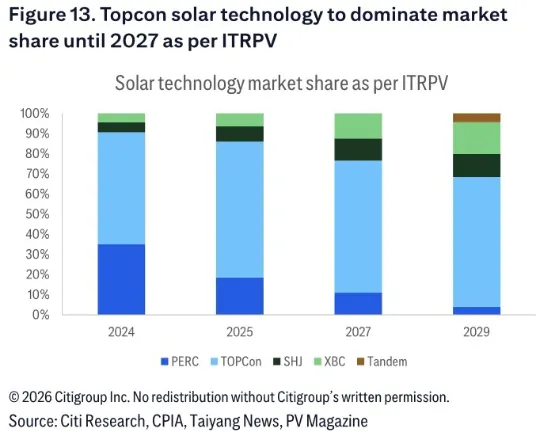
图13:TOPCon太阳能技术将在2027年前主导市场份额 分析:前面说的光伏行业技术升级导致的单位耗银量减少指的就是TOPCon技术转向背接触(BC)技术,这个技术可以减少甚至不再使用银,听起来有点骇人听闻。但同时我也查了一下2025年光伏耗银占银工业需求的28%,总需求的16%,所以即使这部分需求都被抹去也不算是毁灭性打击,其他工业方面的需求增加也能弥补损失。 另外这个技术的推进会很缓慢,因为现在光伏企业都处于亏损状态,基本无力也无太大意愿投入到技术更新里,所以这应该属于次要矛盾,决定银价的主要矛盾是后续变相QE的推进(基本面)和利率环境(加速器)。
铜价中长期上涨逻辑不变
投资需求推动银价上涨
工业需求面临替代压力
上海霖鸿资产管理有限公司
Shanghai Lin Hong Asset Management Limited
上海霖鸿资产管理有限公司成立于2015年,是一家从事产业地产调研、规划、分析、招商及运营的专业性服务机构,其主要从事提升各类产业园、孵化器和加速器的产业能级,以策划、咨询、招商、运营、服务的运维体系建设为业务核心。公司战略定位是以“精耕产业、专注服务”为宗旨,以产业研究、产业分析和产业运营为方向,成为产业园区的战略合作伙伴,搭建完善的产业运营生态链,立志推动园区产业的创新驱动。公司目前运营管理产业园区4个(上海3个、长三角1个),科技孵化器4个(上海3个、天津1个)。总面积在80万平方米,主要产业为生物医药、医疗器械、工业自动化、人工智能。园区入驻企业超过1800家,总产值超过370亿。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

