【精选研报】2026年中期人形机器人行业投资策略报告:量产验证开启,把握核心供应链机遇.pdf附下载
- 2026-10-09 15:33:29
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/9af5840d10fe
先核对输入材料,提炼一个可被反驳的主判断,再按硬约束写正文。人形机器人板块已经不再靠愿景涨,2026年真正定价的是谁能把几千台、上万台交出去。
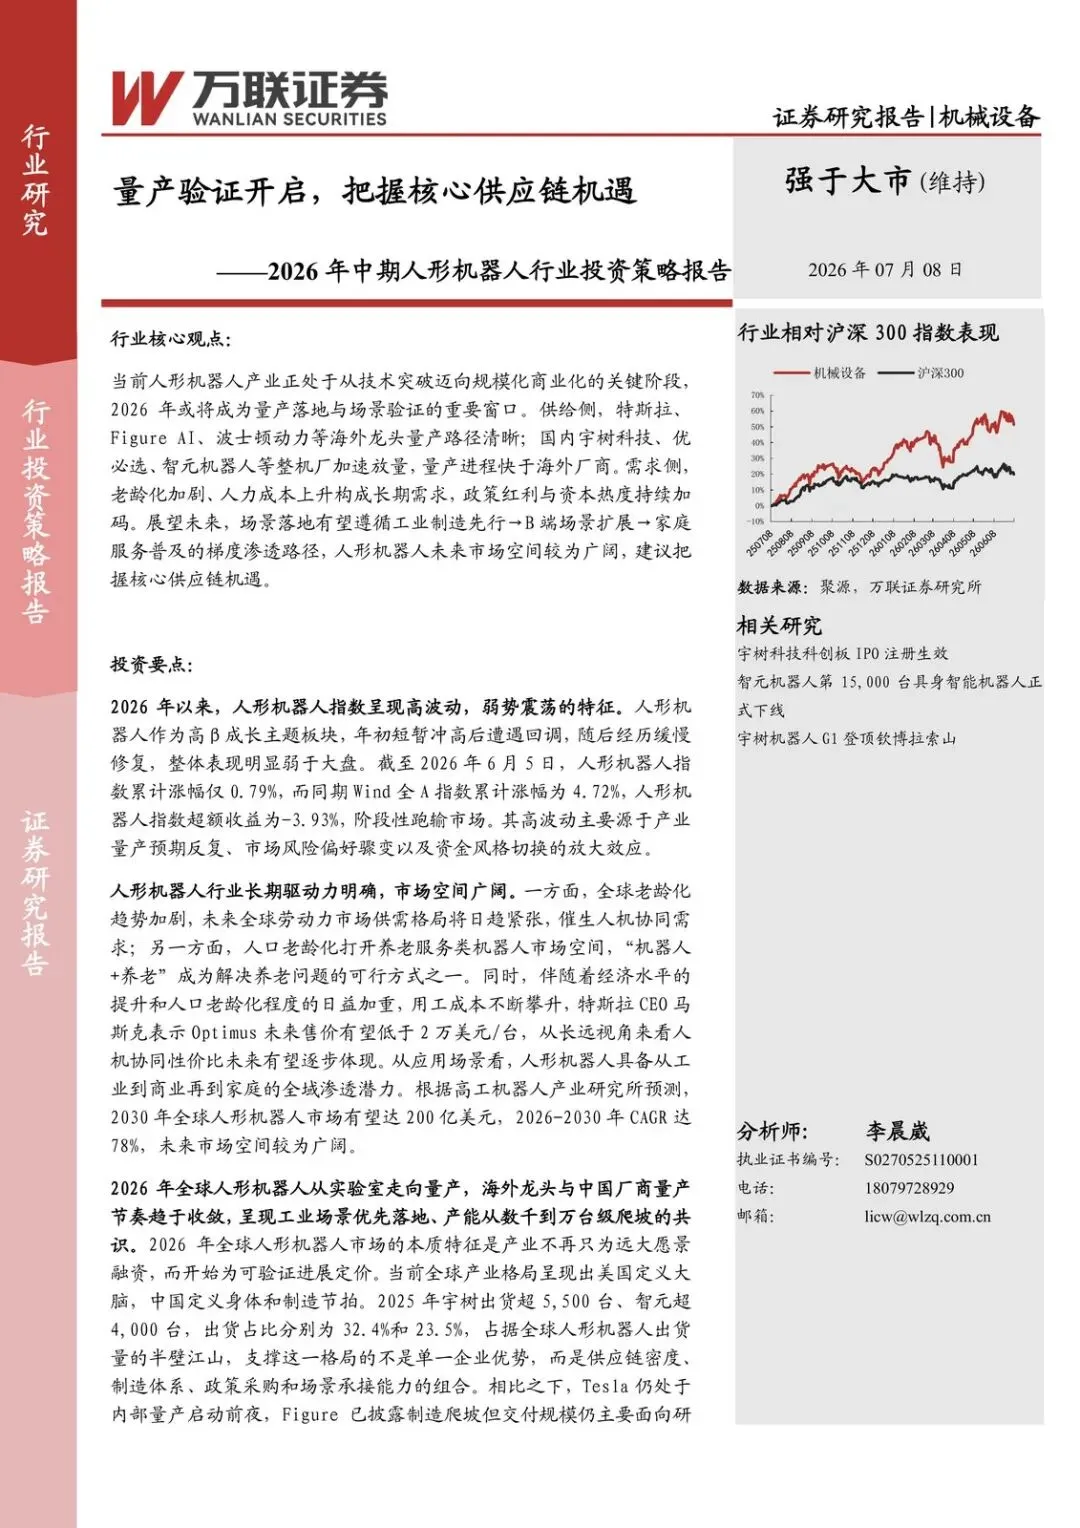
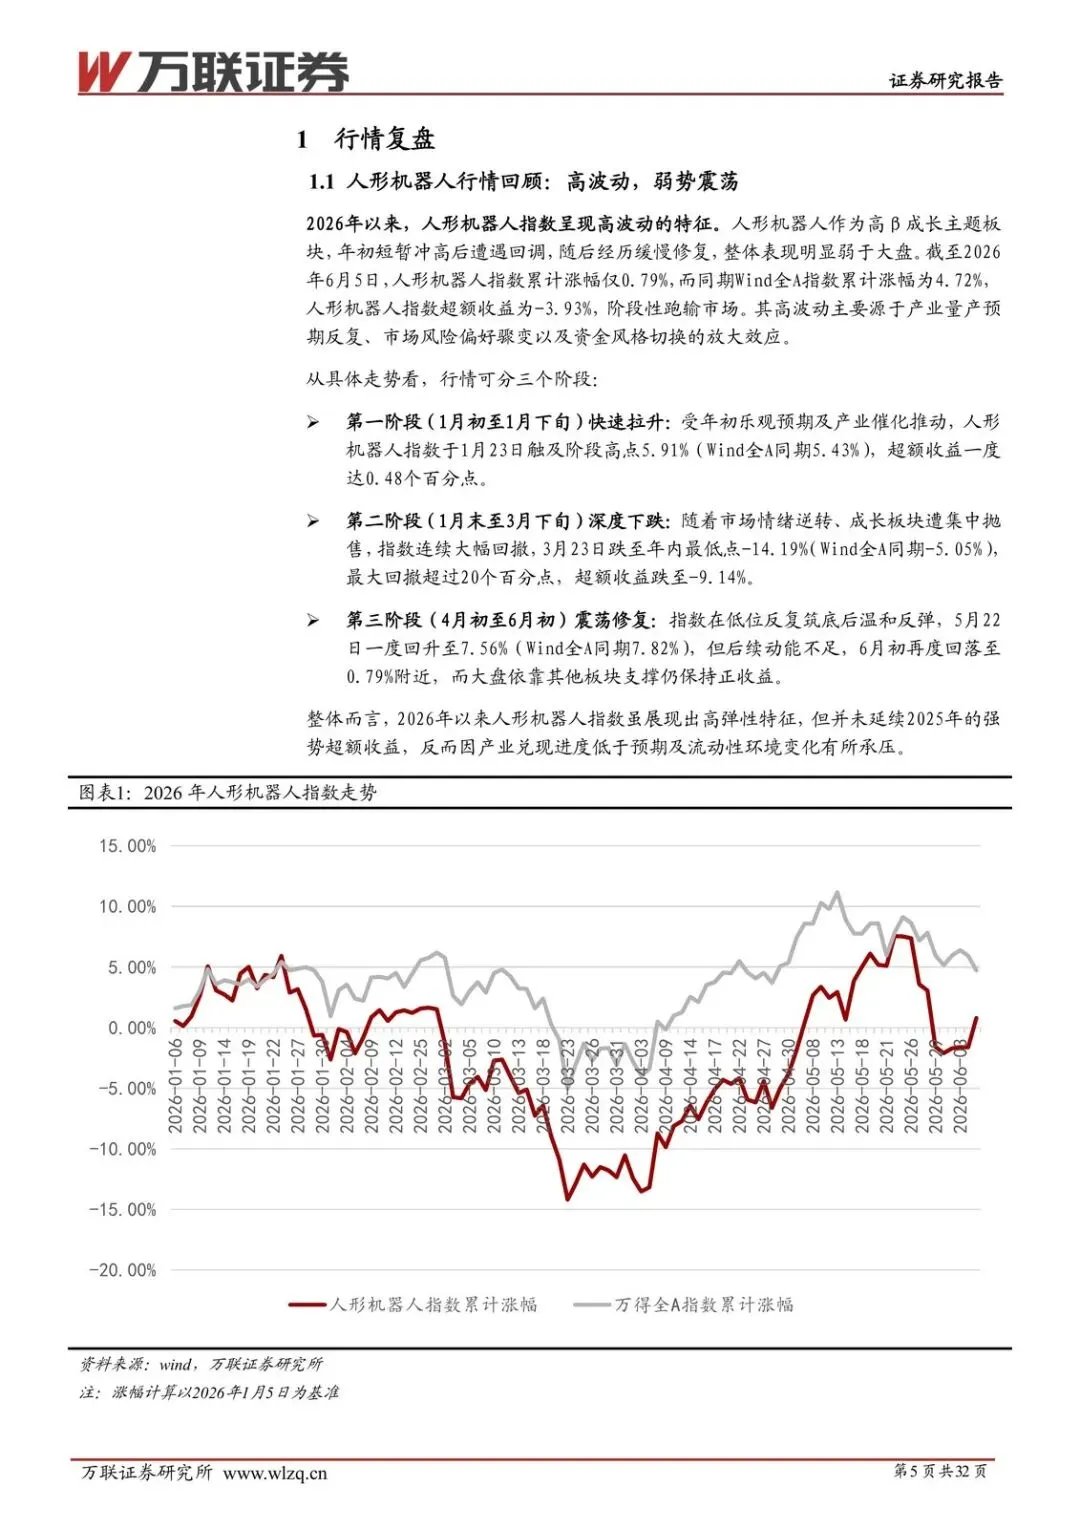
截至2026年6月5日,人形机器人指数累计只涨了0.79%,同期Wind全A涨4.72%,超额收益是-3.93%。产业叙事热、股价却弱,不是赛道没了,是市场开始嫌“还没量产”的故事太贵。万联证券维持机械设备“强于大市”,把这一年定性成量产落地和场景验证窗口。钱会先流向已经在交付的中国整机和核心零部件,而不是最会讲智能上限的海外PPT。
行情弱,产业却走到“先量产、后完善智能”
2026年以来这个板块高波动、弱势震荡:年初冲一把,然后回调,再慢慢修。高β主题一旦碰上量产预期反复、风险偏好骤变、资金风格切换,波动会被放大。
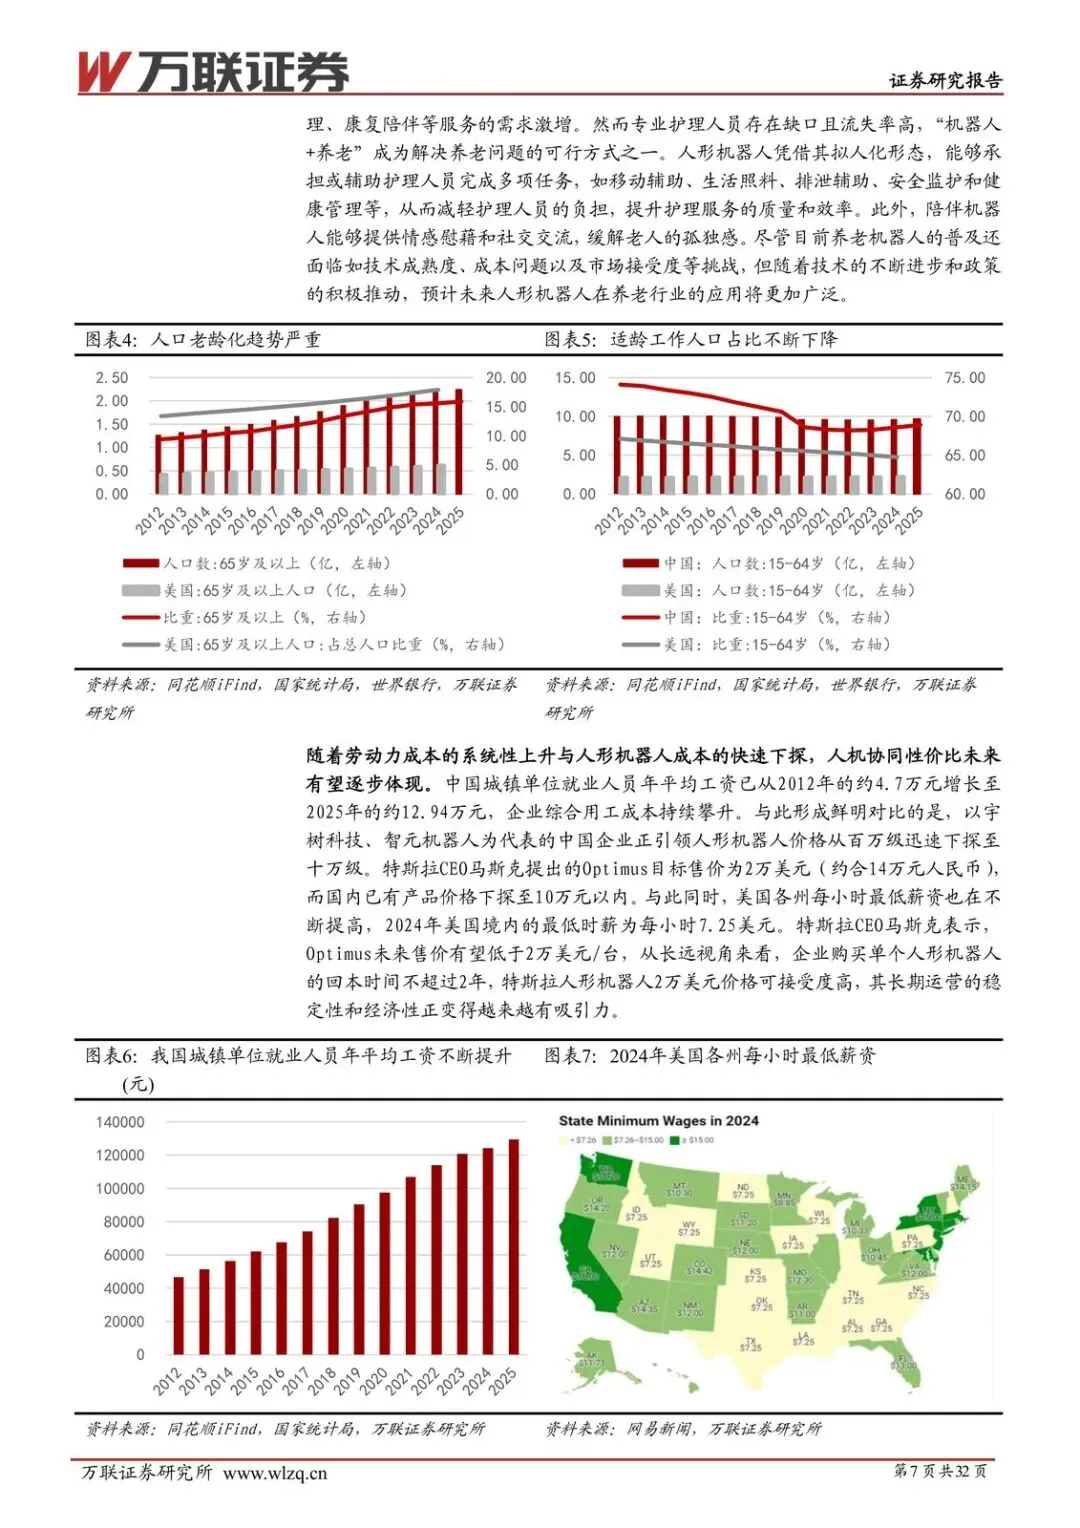
供需两边的长逻辑并没有坏。需求侧,老龄化在加码:2025年65岁及以上人口已达2.24亿,占比从2012年的9.4%升到2025年的15.9%;劳动年龄人口从2013年峰值10.1亿滑到2025年的9.68亿。用工贵、人不够,人机协同不是概念,是成本账。马斯克说Optimus未来售价有望低于2万美元/台,性价比要靠规模才能算得过来。
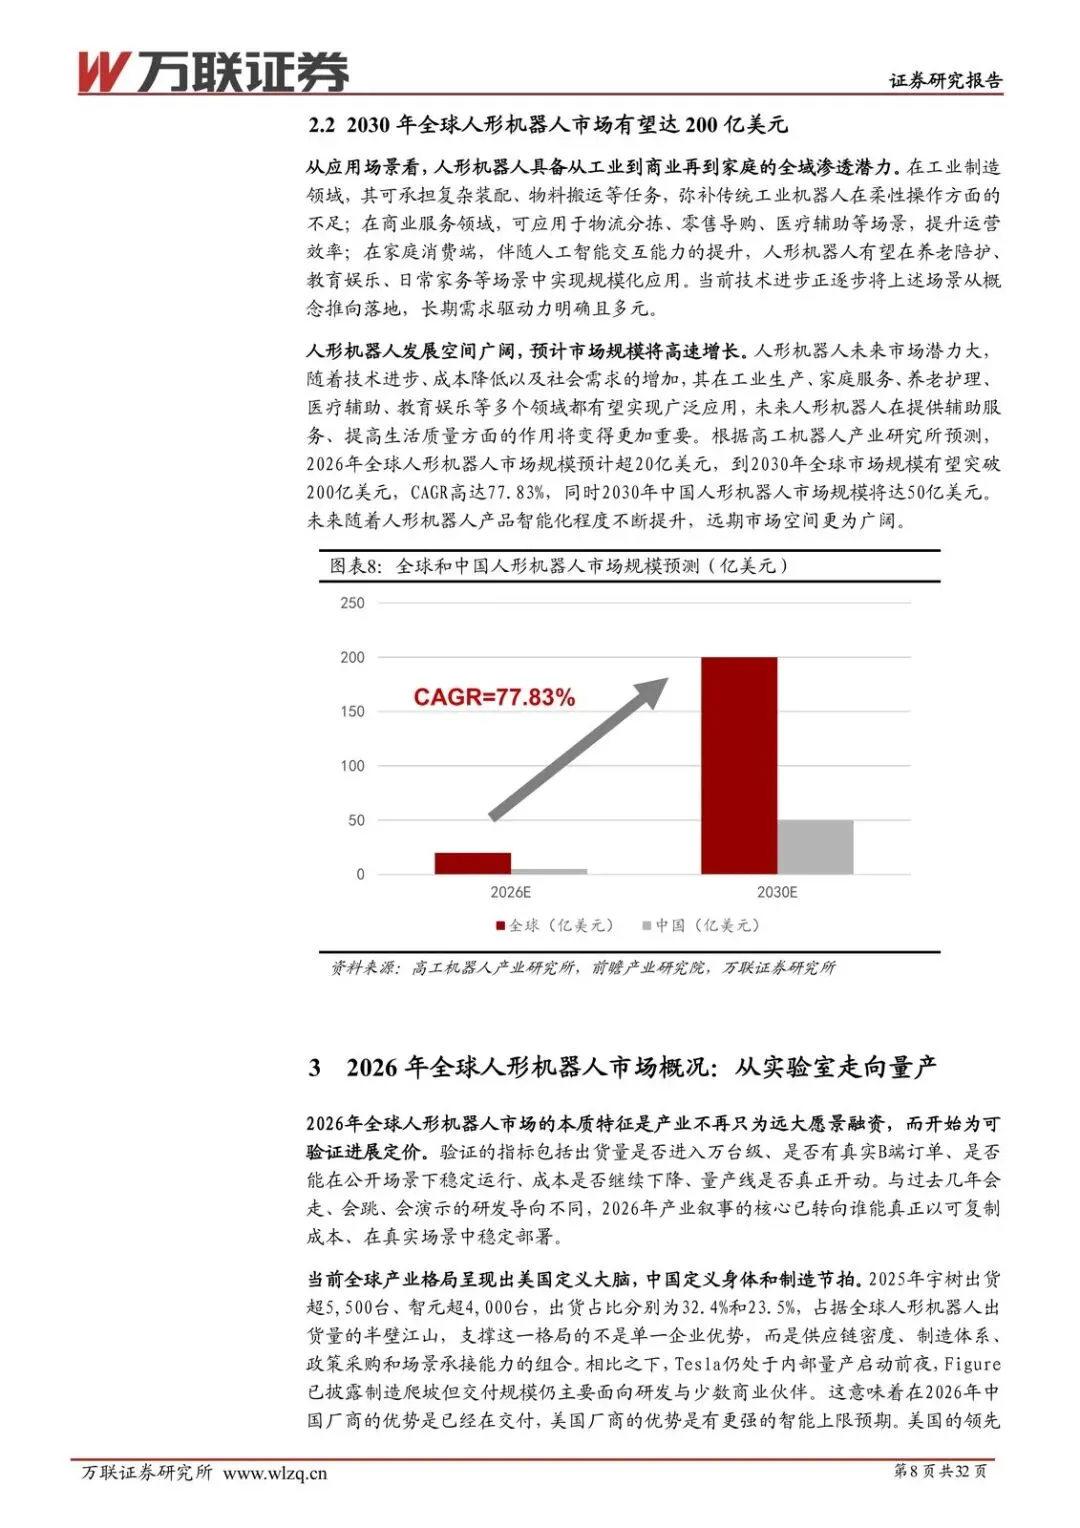
空间数字也给得直白:高工机器人产业研究所预测,2030年全球人形机器人市场有望达200亿美元,2026-2030年CAGR约78%。场景路径也清楚——工业制造先落地,再扩B端,最后才是家庭服务。现在还没解决通用劳动,行业却已经走到“先把机器造出来、智能后面补”的阶段。
谁受益:已经能交货的整机厂,以及减速器、执行器、传感器这些价值量大、壁垒高的环节。谁受损:只靠主题资金、交付对不上预期的标的,以及还在实验室里讲故事的估值。
中美分工已经很清楚:美国赌大脑,中国先交身体
全球格局被写成一句话:美国定义大脑,中国定义身体和制造节拍。
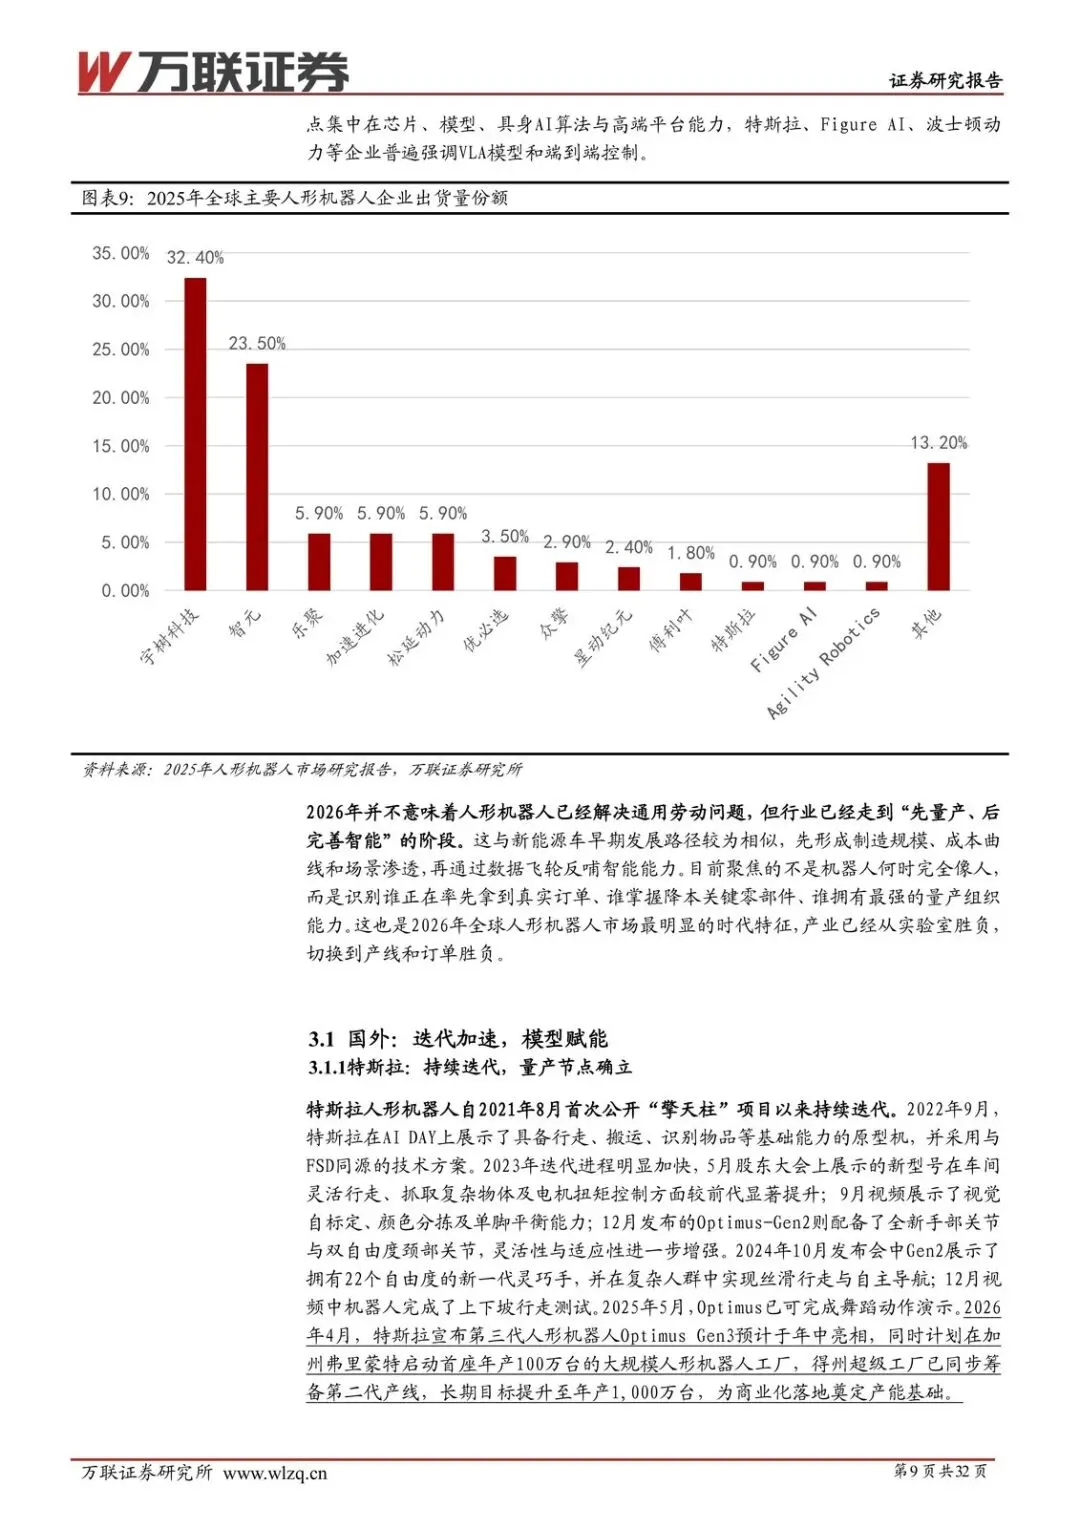
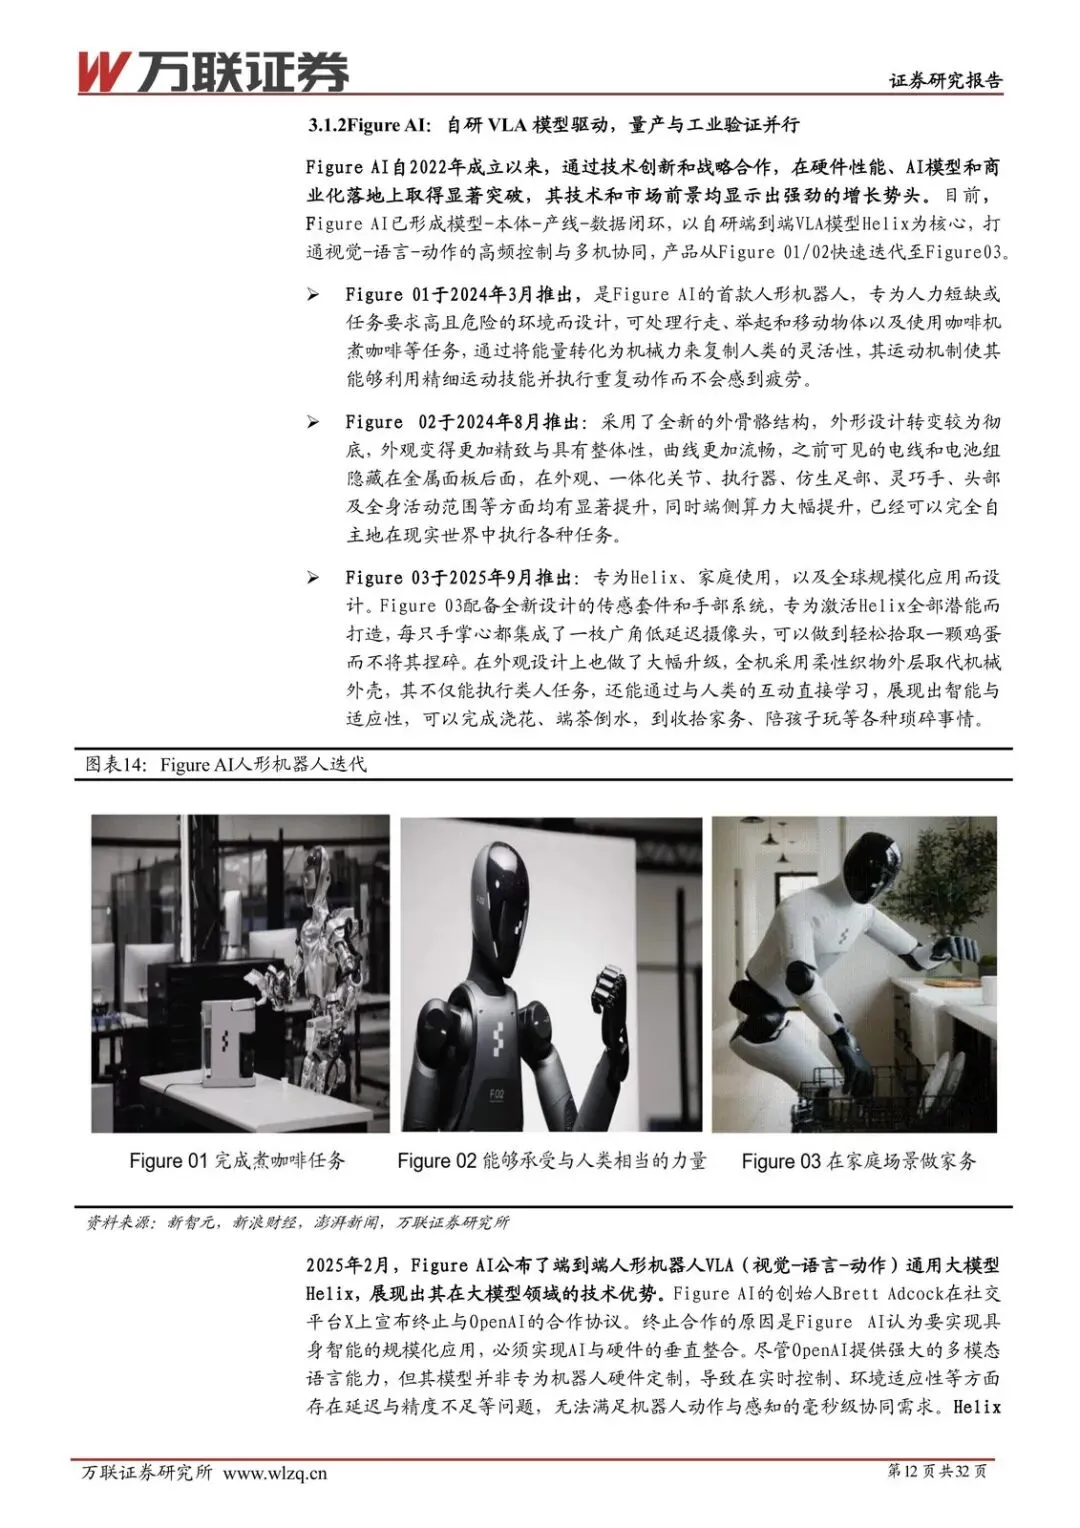
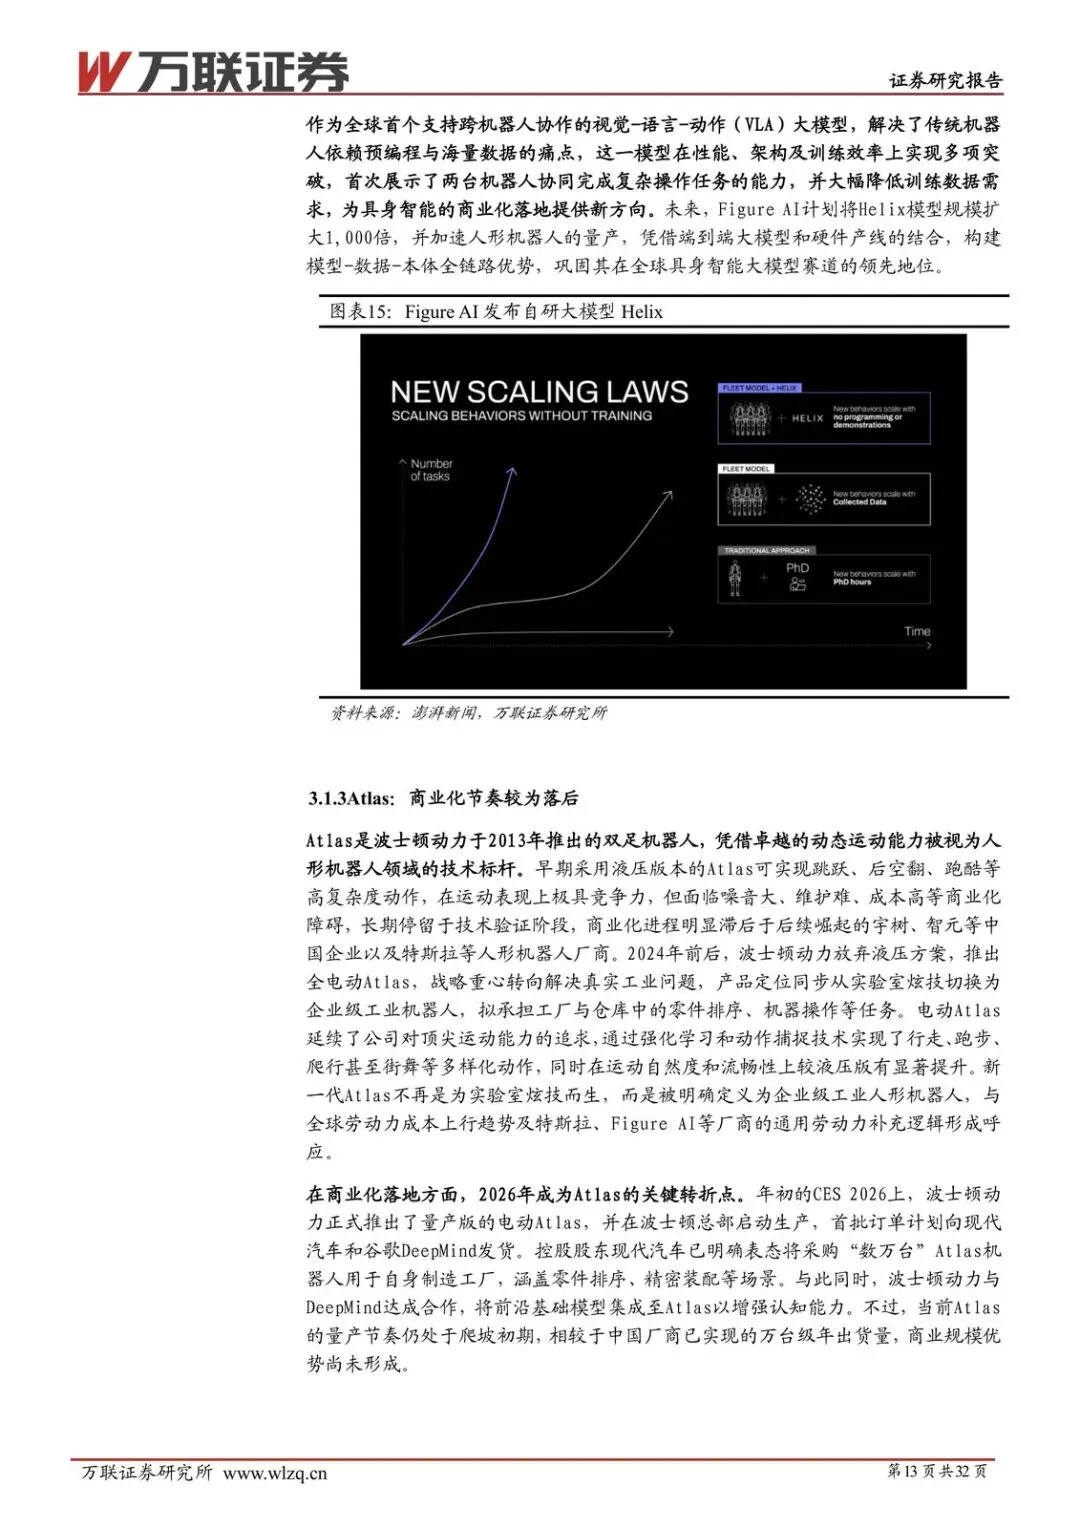
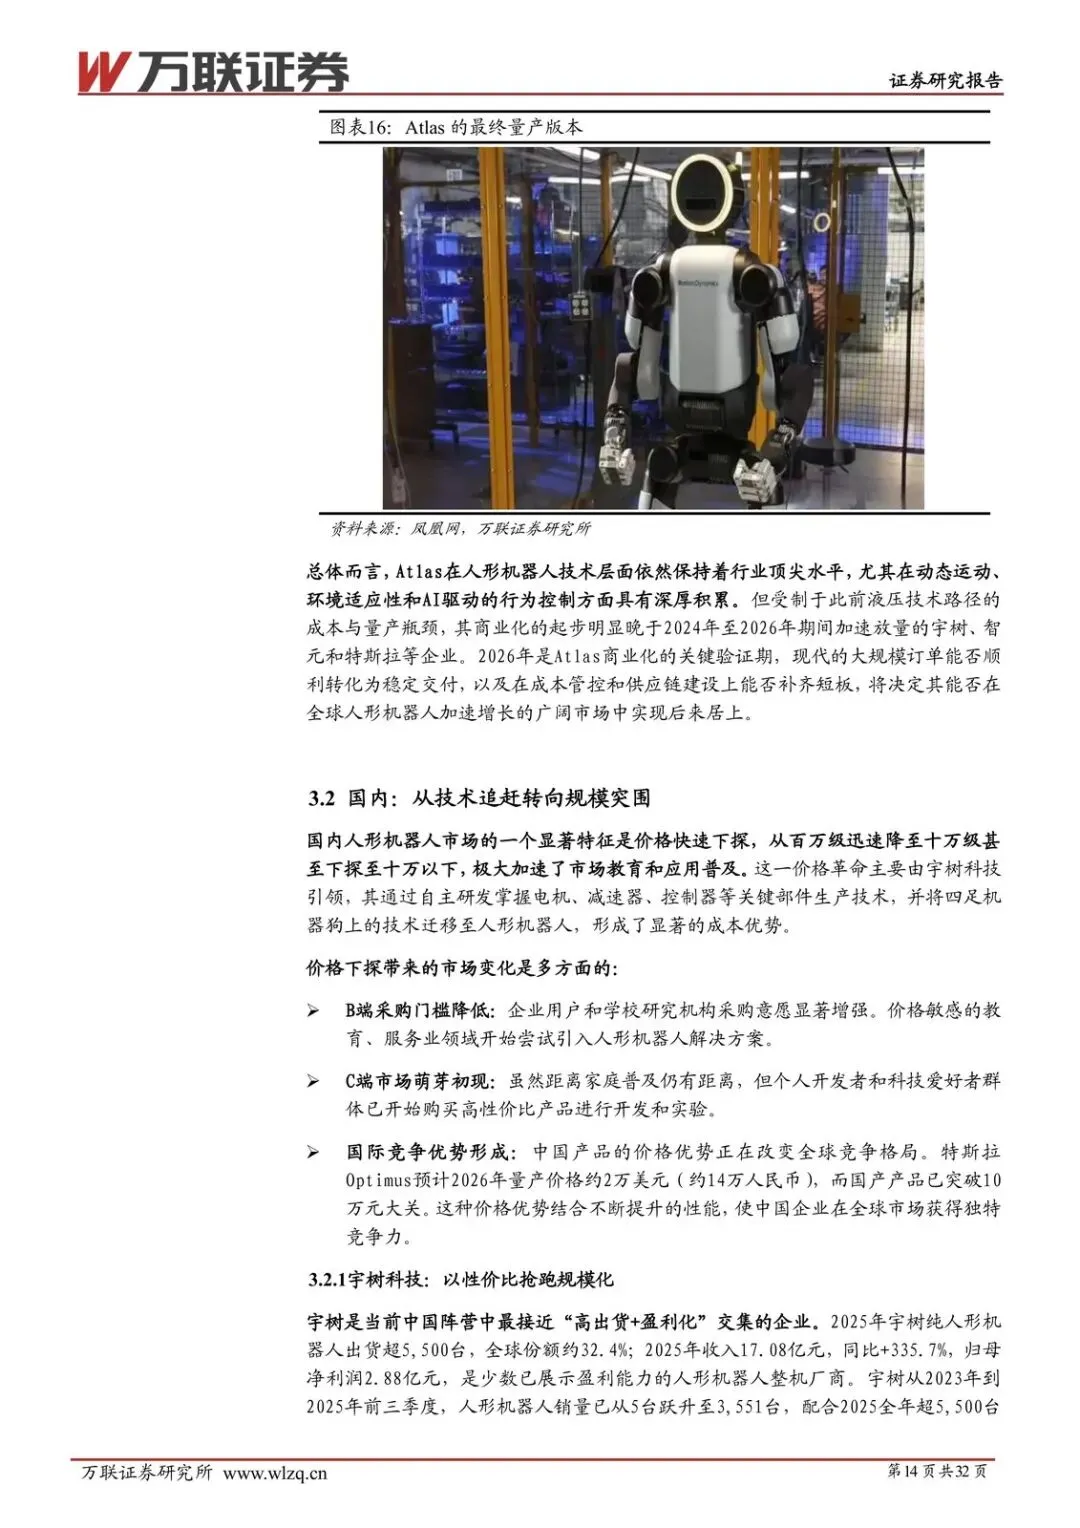
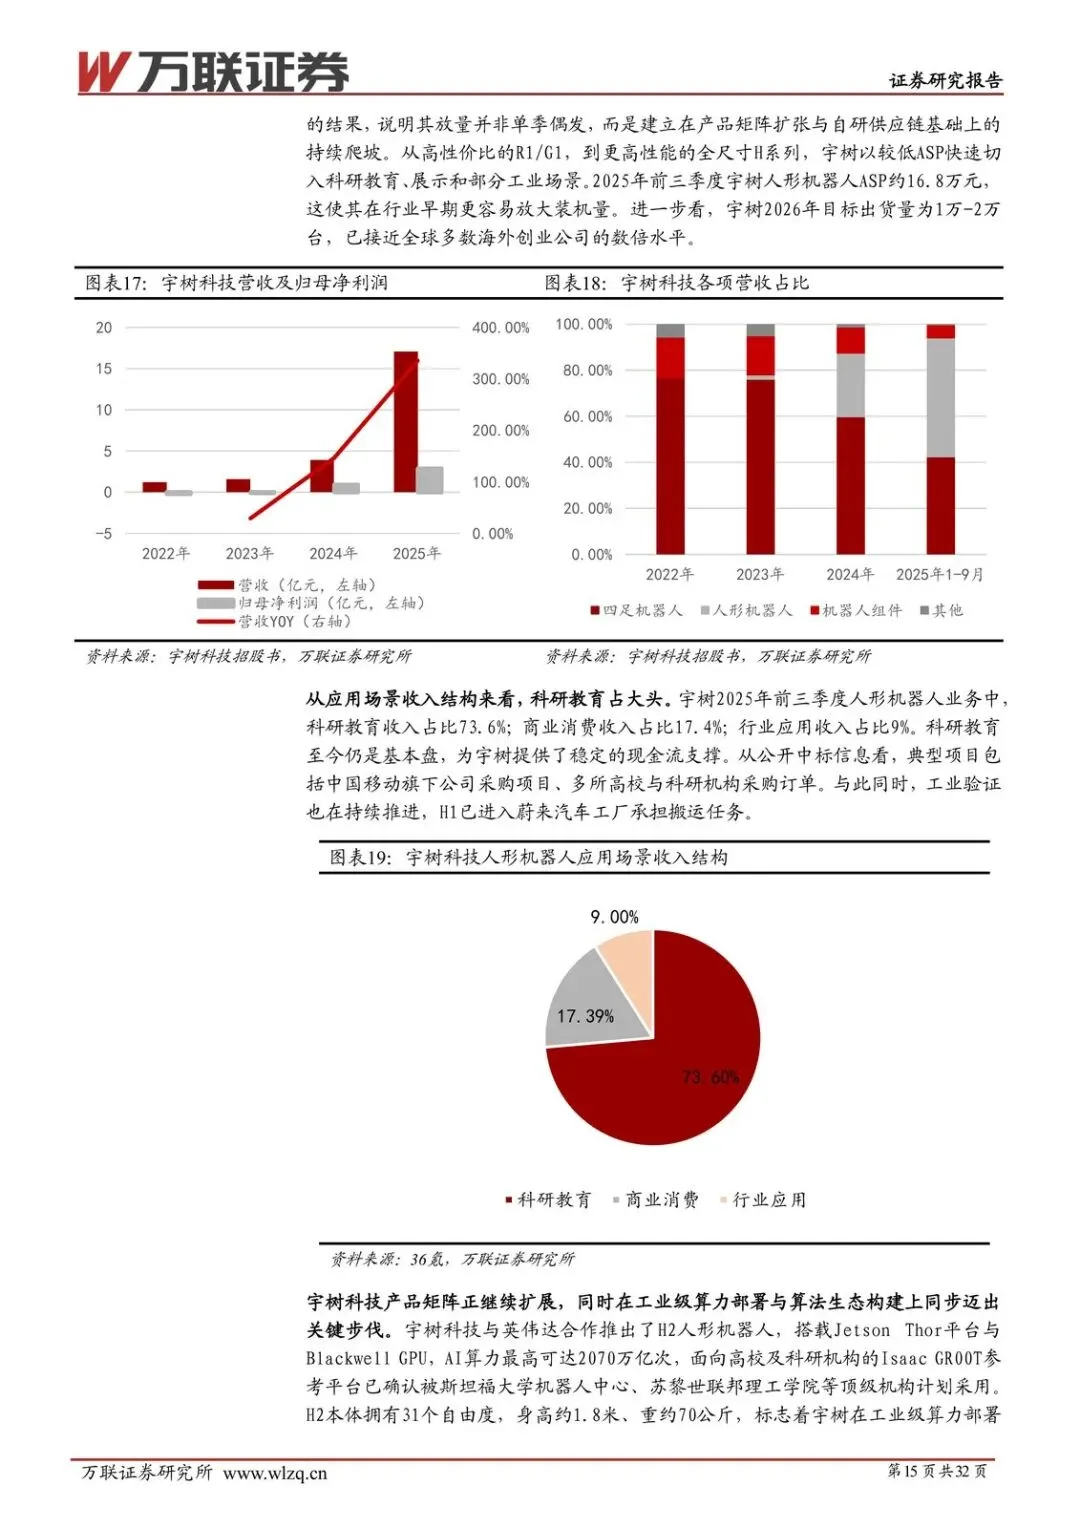
2025年宇树出货超5500台、智元超4000台,全球出货占比分别约32.4%和23.5%,两家加起来占半壁江山。支撑点不是单点技术,是供应链密度、制造体系、政策采购和场景承接叠在一起。Tesla仍在内部量产启动前夜;Figure已披露制造爬坡,但交付仍主要面向研发和少数商业伙伴。波士顿动力Atlas的商业化节奏更靠后。
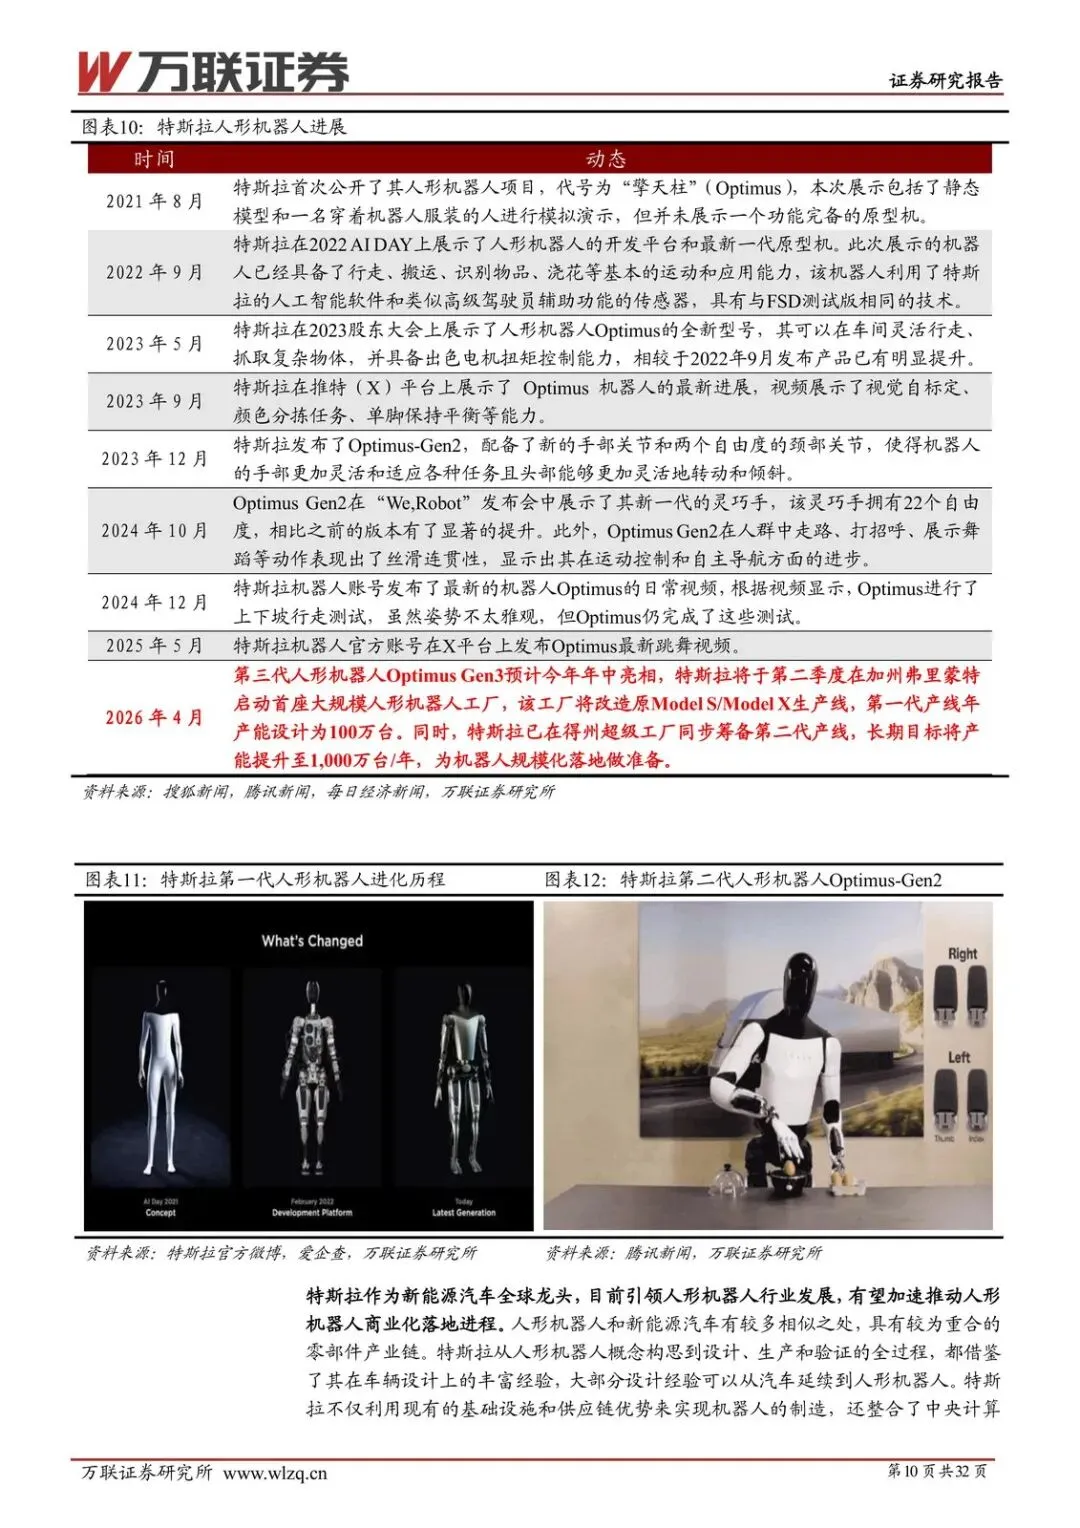
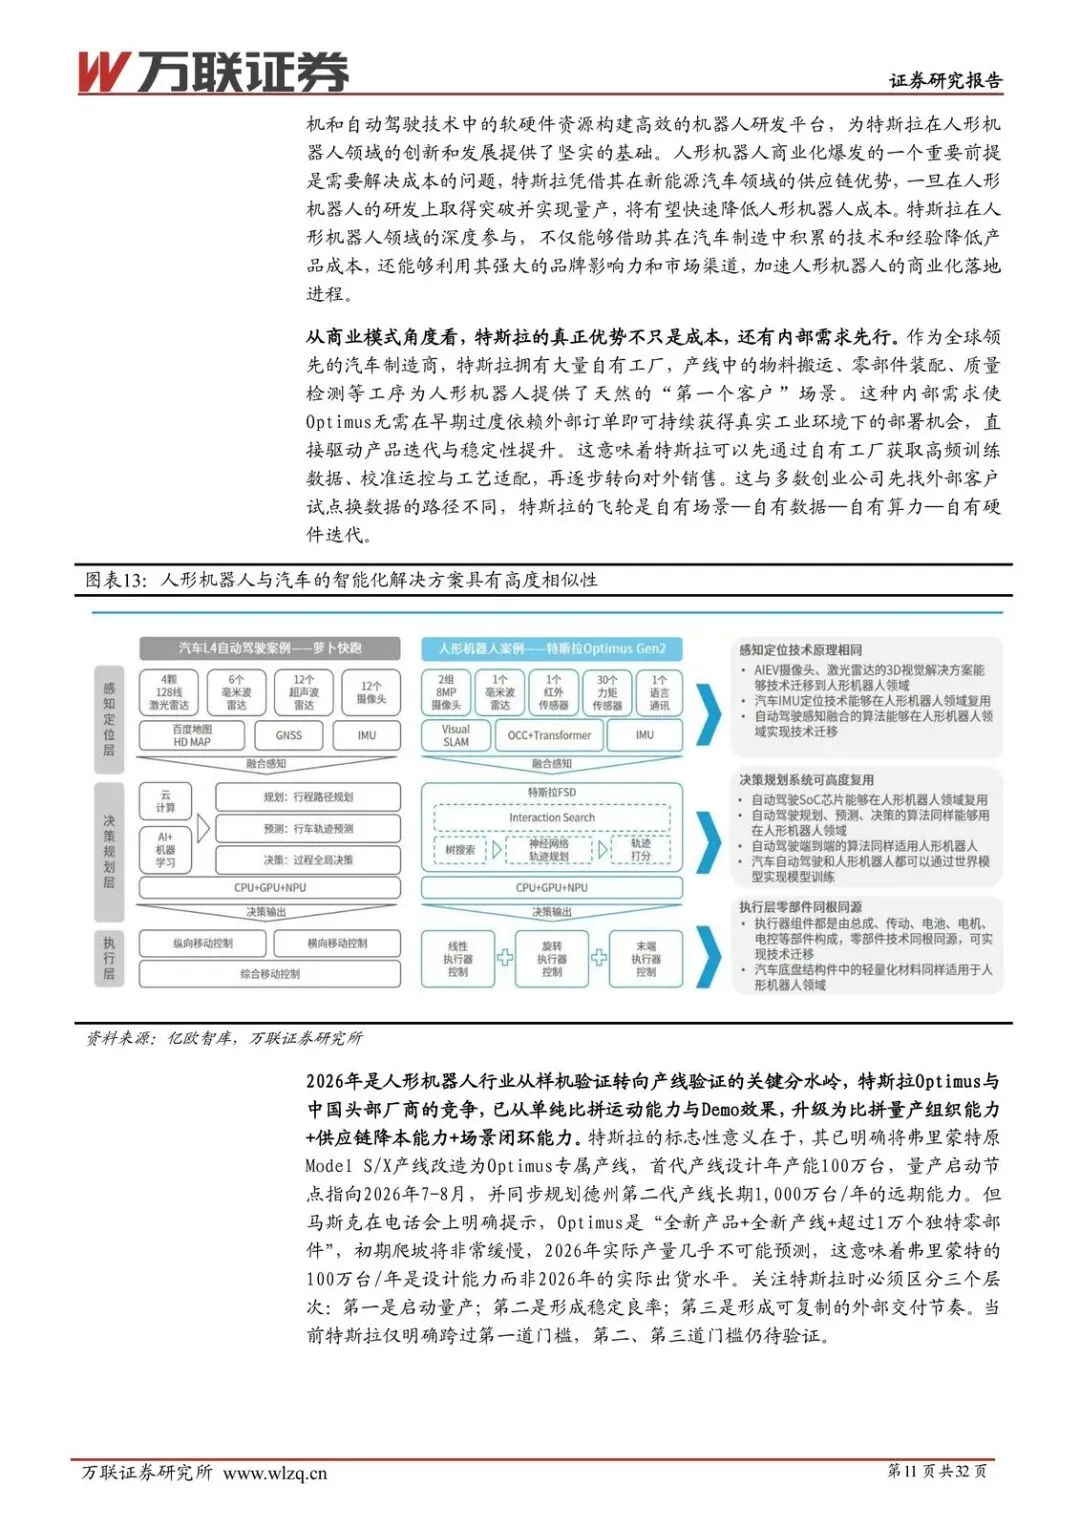
2026年中国厂商的优势是已经在交付,美国厂商的优势是智能上限预期更强。国内宇树、优必选、智元量产进程整体快于海外。优必选被点到“最先验证工业级商业闭环”,宇树则是以性价比抢跑规模化,出货和盈利能力上已建立领先。特斯拉把车端的制造、供应链和成本控制往Optimus上搬,产业化路径更清晰,但时间表仍是“推向量产”,不是已经铺开。
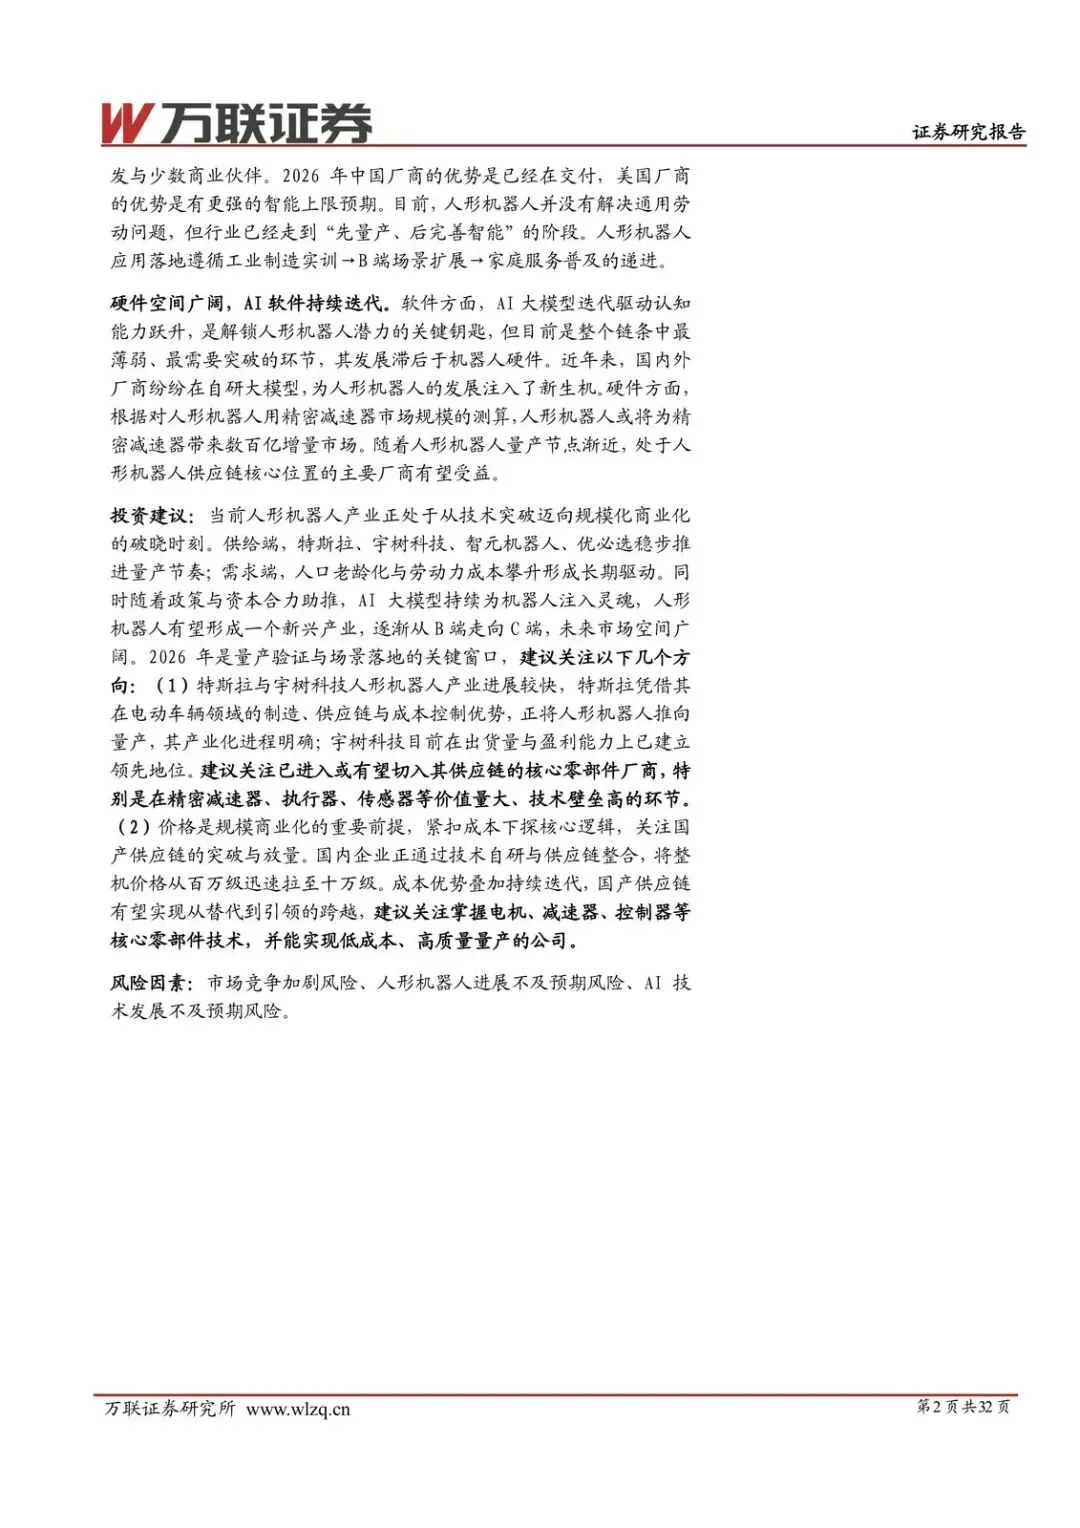
软件是整条链最薄的一环。AI大模型被看成解锁认知能力的钥匙,却滞后于硬件。国内外都在自研大模型,但2026年市场更可能先给硬件放量定价,再给智能跃升二次定价。
真正能拿走的,是成本和供应链,不是整机口号
硬件空间被写得很具体:人形机器人有望给精密减速器带来数百亿增量。量产节点渐近,处在供应链核心位置的厂商更可能先吃到订单。
价格是规模化的前提。国内企业正通过自研和供应链整合,把整机从百万级拉到十万级。投资建议因此收成两条:一是盯特斯拉、宇树进展更快的整机路径,找已进入或有望切入的精密减速器、执行器、传感器;二是盯电机、减速器、控制器里能低成本、高质量量产的国产件,逻辑是从替代走到引领。
风险也不藏:竞争加剧、人形机器人进展不及预期、AI技术发展不及预期。主题资金可以提前定价,交付和良率不能。
接下来盯这几件事
- 2026年下半年特斯拉Optimus是否从“内部量产前夜”给出可核验的产能/交付数字,而不是只更新演示。
- 宇树、智元能否在2025年5500+、4000+台的基础上继续万台级爬坡,出货份额会不会被后来者拆开。
- 工业场景订单是否从试点变成复购:产线实训、搬运装配有没有可重复的商业闭环。
- 精密减速器、执行器、传感器相关公司是否出现与整机放量匹配的订单和产能指引,而不是只讲“有望切入”。
- 整机标价能否稳住十万级下探,同时看人形机器人指数能否扭转相对Wind全A的负超额。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

