【精选研报】有色金属行业研究:加息预期缓解,钨战略属性再强化.pdf附下载
- 2026-10-10 00:53:51
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/18dbf62ff72b
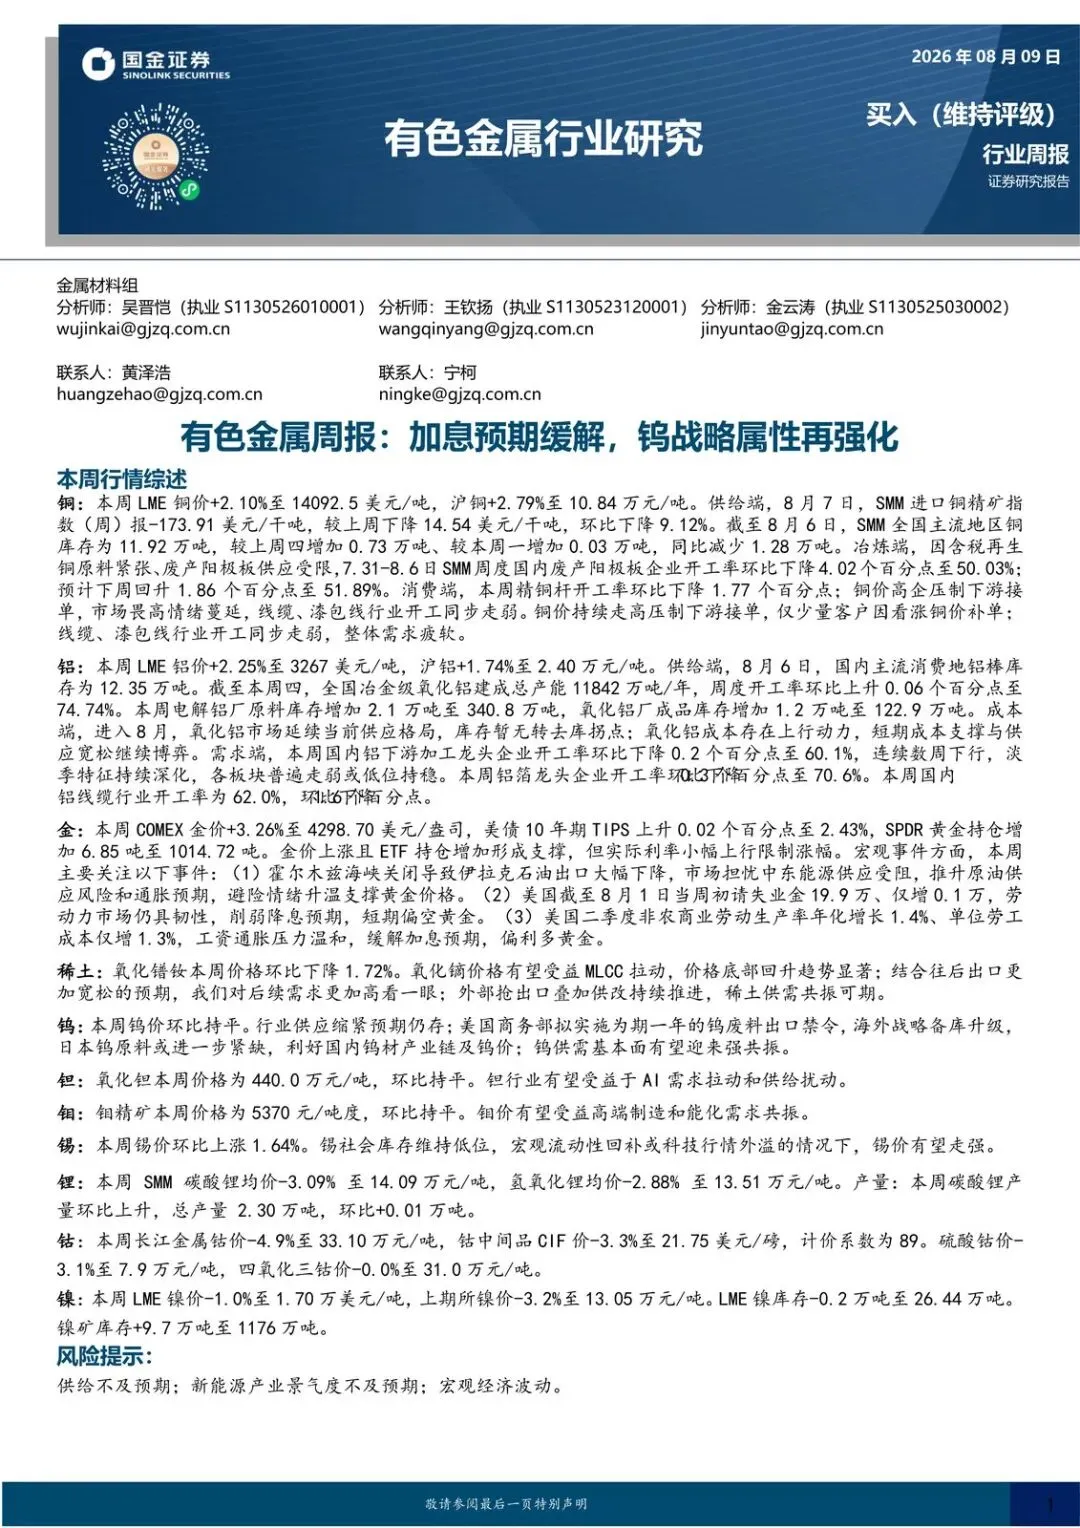
加息预期一旦松口,市场真正愿意给溢价的,不是铜铝的“价格涨了”,而是钨这种被战略备库重新定价的品种。
国金证券 2026 年 8 月 9 日这份有色周报,评级维持买入。铜铝金都在涨,锂钴镍在跌,钨价本周几乎没动。真正把标题写进“战略属性再强化”的,是供给规则在改,不是现货已经疯了。
两条线要一起看:宏观端,工资通胀温和,加息预期缓解,金价有空间;产业端,铜铝越涨,下游越不敢接单。能把这两条拧成一条主线的,是小金属里那批“库存不高、出口规则在收、海外还在备库”的品种。
金在涨,铜铝涨得更拧巴
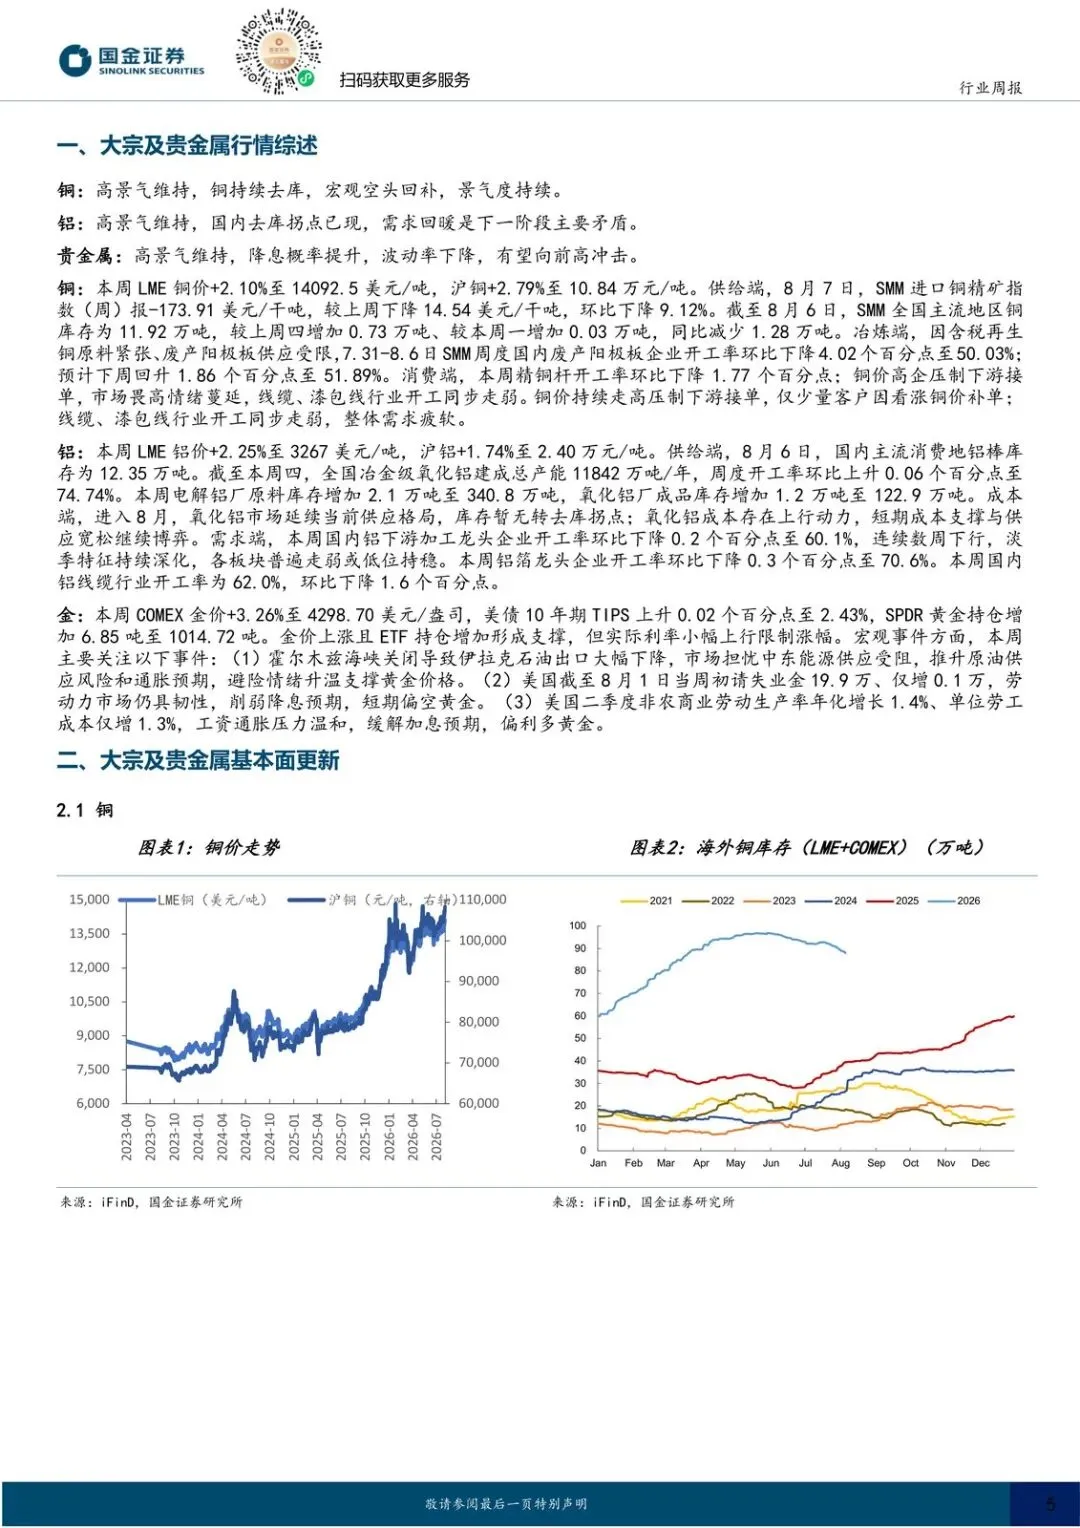
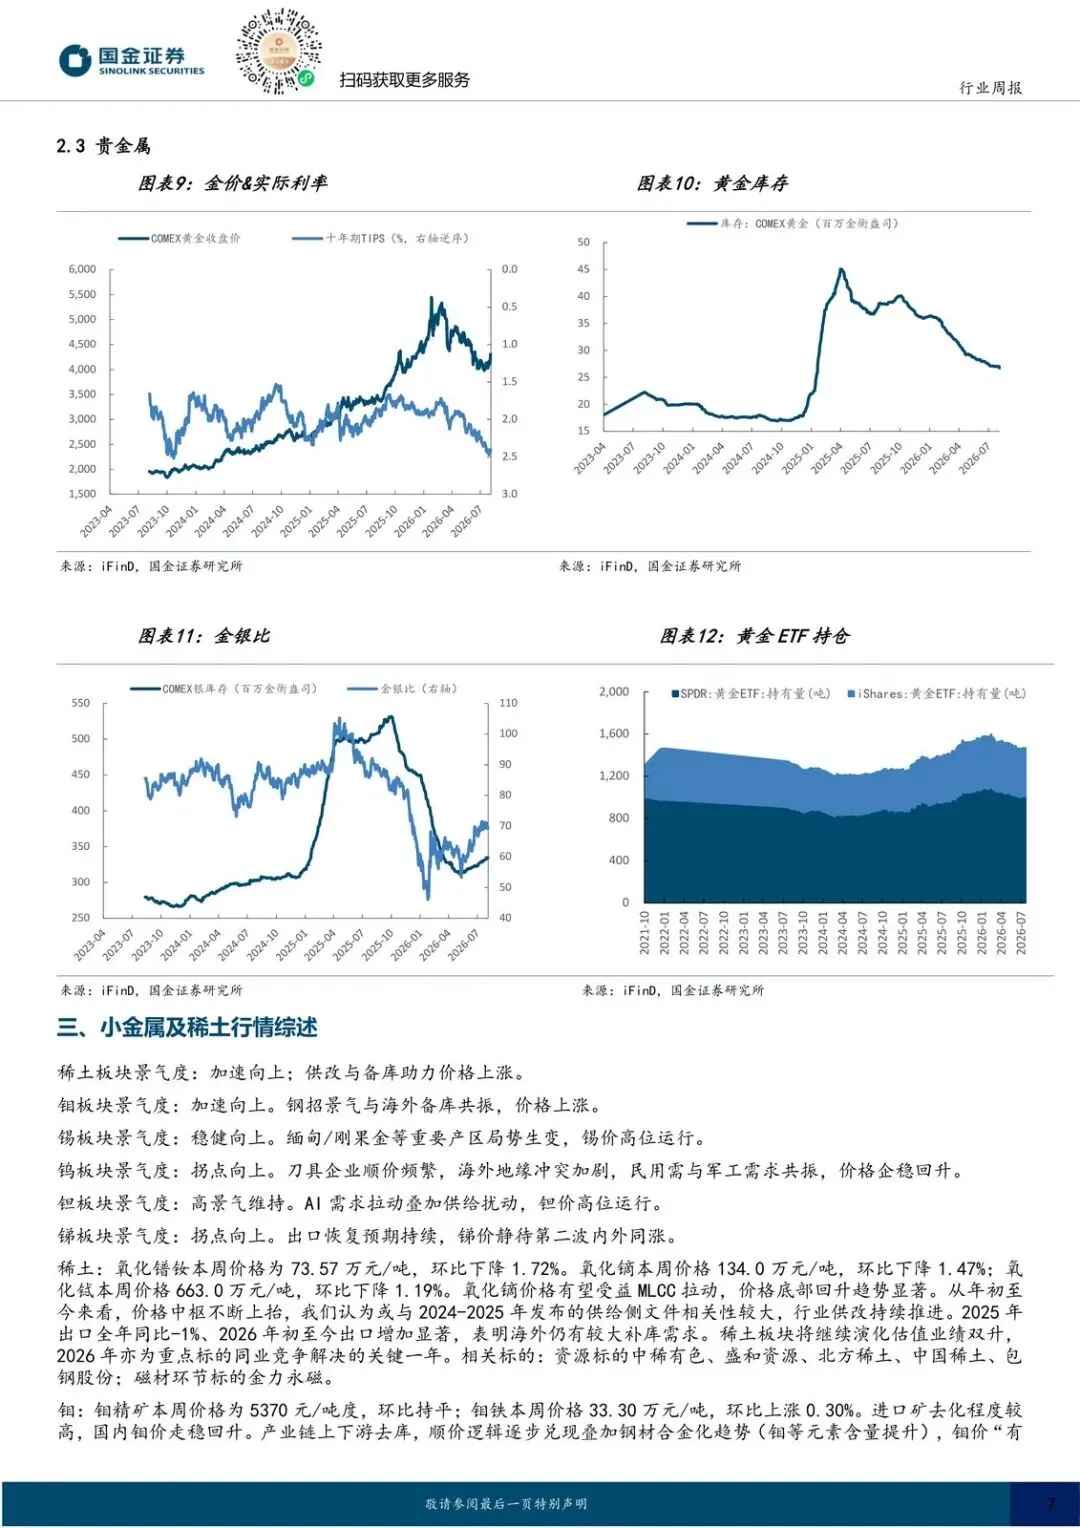
COMEX 金本周涨 3.26%,到 4298.70 美元/盎司。SPDR 黄金持仓增加 6.85 吨,到 1014.72 吨。价格和 ETF 一起走,偏多。
但美债 10 年期 TIPS 升到 2.43%,实际利率小幅上行,把涨幅掐了一截。宏观也在打架:霍尔木兹海峡关闭、伊拉克石油出口大幅下降,避险和通胀预期托金;美国初请失业金 19.9 万、只增 0.1 万,劳动力市场仍硬,短期削弱降息预期;二季度非农商业劳动生产率年化增 1.4%、单位劳工成本只增 1.3%,工资通胀温和,又把加息预期往下压。金价现在吃的是“加息预期缓解 + 地缘避险”,不是单纯降息交易。
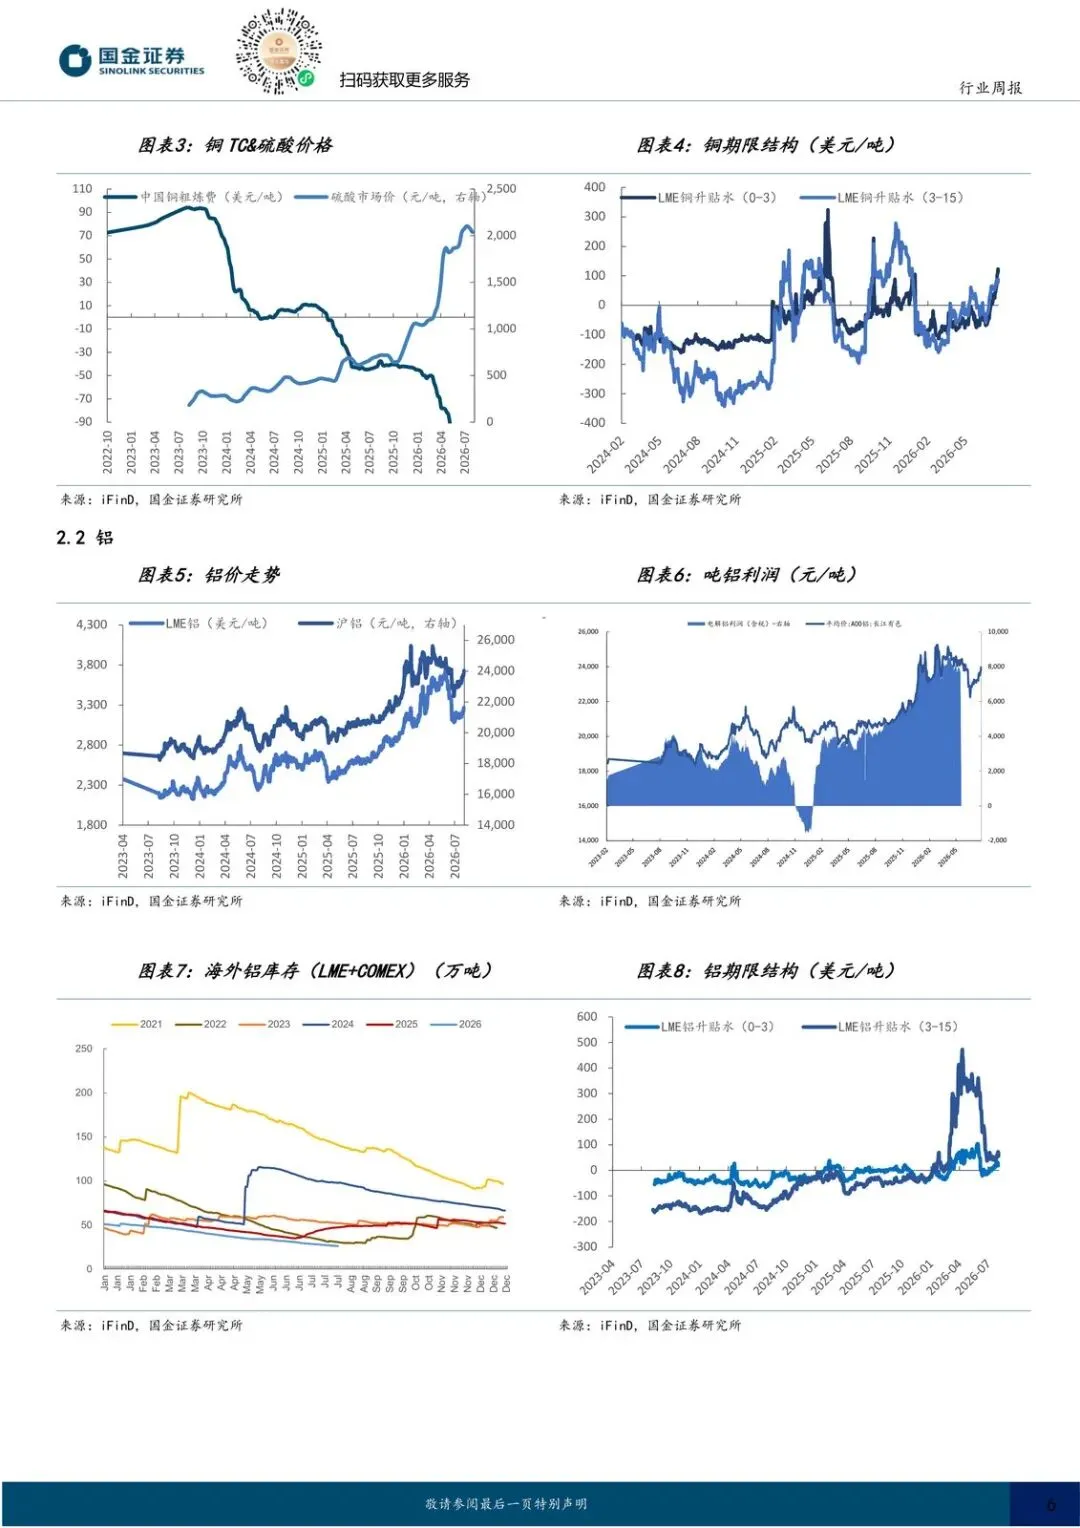
铜更像涨价和需求脱节。LME 铜 +2.10% 至 14092.5 美元/吨,沪铜 +2.79% 至 10.84 万元/吨。8 月 7 日 SMM 进口铜精矿指数报 -173.91 美元/干吨,一周再降 14.54 美元,矿端仍紧。全国主流地区铜库存 11.92 万吨,同比还少 1.28 万吨。但精铜杆开工率环比掉 1.77 个百分点,线缆、漆包线同步走弱,铜价高企压制接单,市场畏高。矿紧、库存不高、下游怕贵——这是现在铜的基本盘。
铝也一样。LME 铝 +2.25% 至 3267 美元/吨,沪铝 +1.74% 至 2.40 万元/吨。氧化铝周度开工率 74.74%,电解铝厂原料库存增至 340.8 万吨,氧化铝成品库存增至 122.9 万吨,去库拐点还没出现。下游加工龙头开工率再降 0.2 个百分点到 60.1%,连续数周下行,铝箔、铝线缆同步走弱。成本有上行动力,供应又偏松,短期就是这两股力在顶。
受益的是能扛高价、或手里还有矿的冶炼和资源端;受损的是线缆、漆包线、铝加工这类开工已经在掉的下游。
钨价没动,规则在动
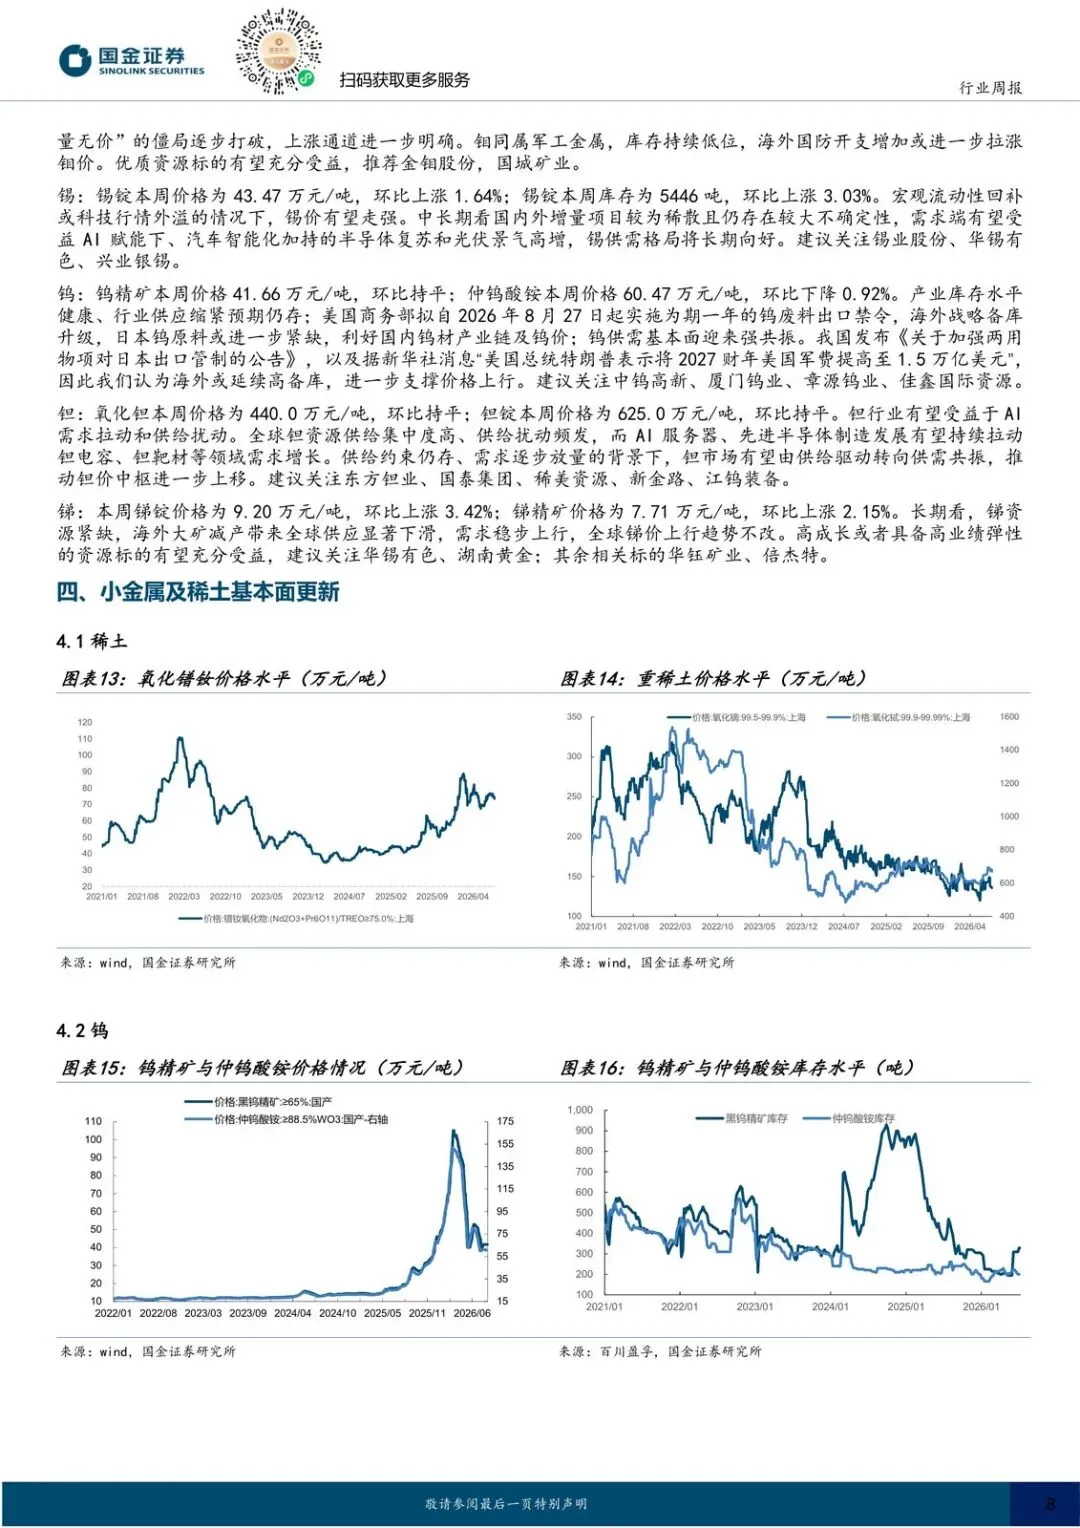
钨精矿本周 41.66 万元/吨,环比持平;仲钨酸铵 60.47 万元/吨,环比跌 0.92%。价格安静,叙事不安静。
美国商务部拟自 2026 年 8 月 27 日起,实施为期一年的钨废料出口禁令。海外战略备库升级,日本钨原料可能更紧,利好国内钨材产业链。叠加我国《关于加强两用物项对日本出口管制的公告》,以及新华社转述的美国 2027 财年军费拟提至 1.5 万亿美元,国金判断海外或延续高备库,价格仍有上行动力。产业库存水平健康、供应缩紧预期仍在——这是“战略属性再强化”四个字的硬锚。
稀土这边,氧化镨钕本周跌 1.72%。氧化镝被寄望于 MLCC 拉动、底部回升;出口预期更宽松,外部抢出口叠加供改,供需共振被写进展望,但本周现货并没有跟上。
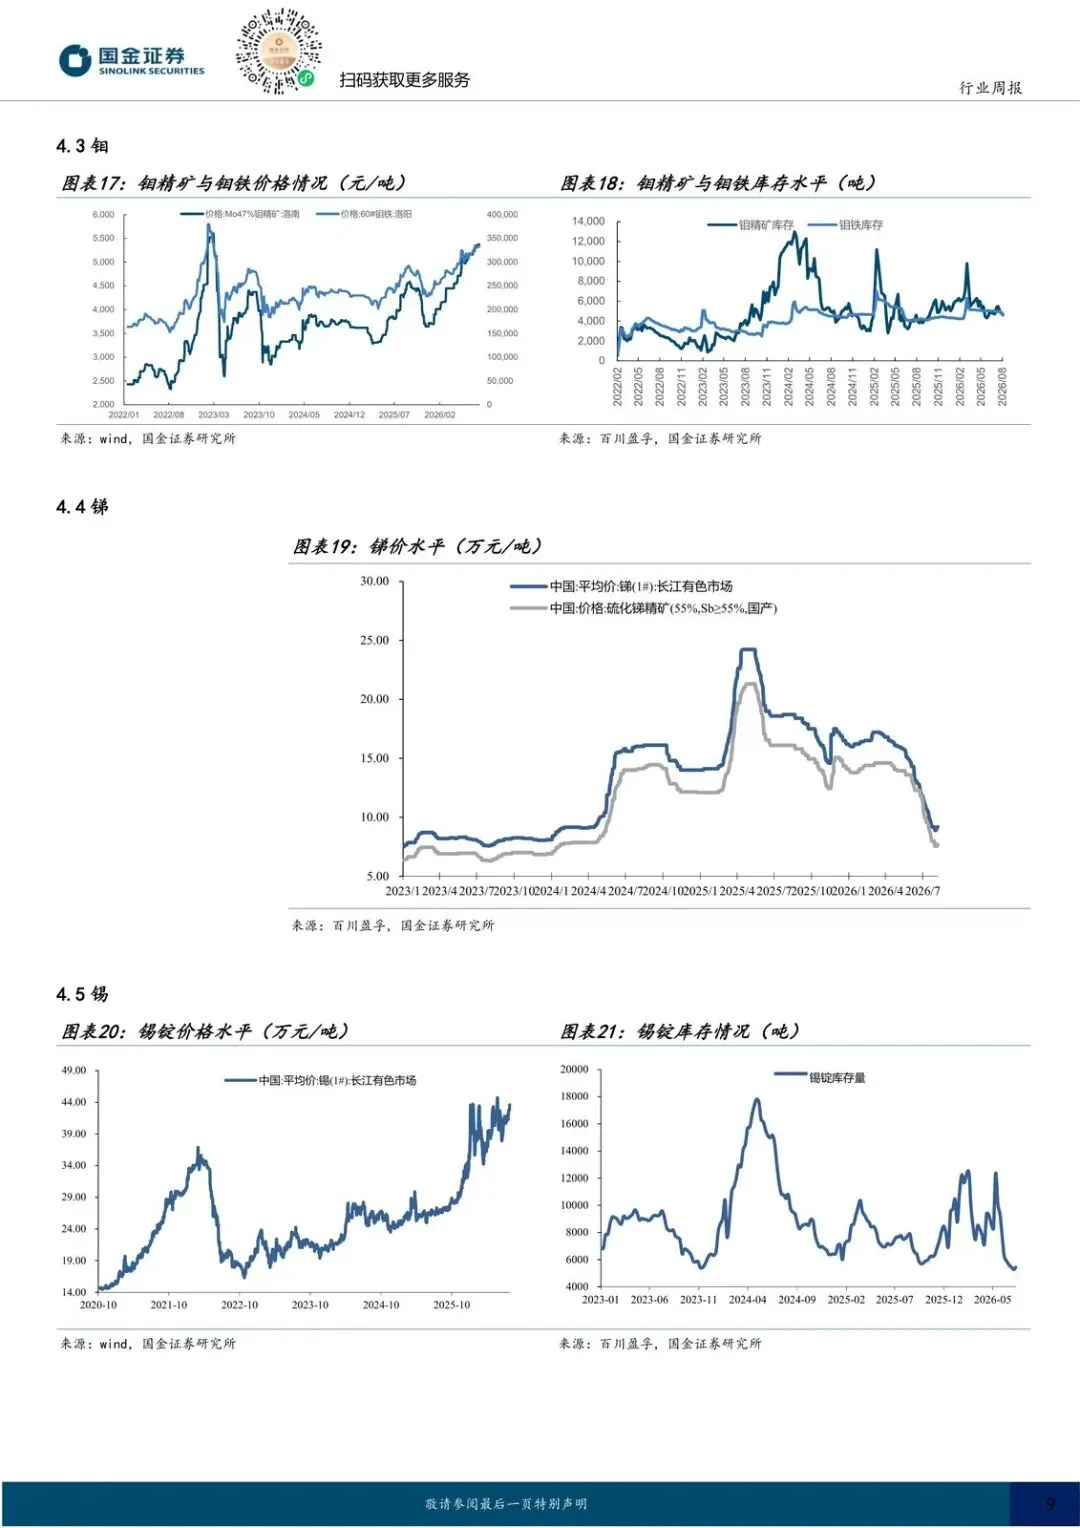
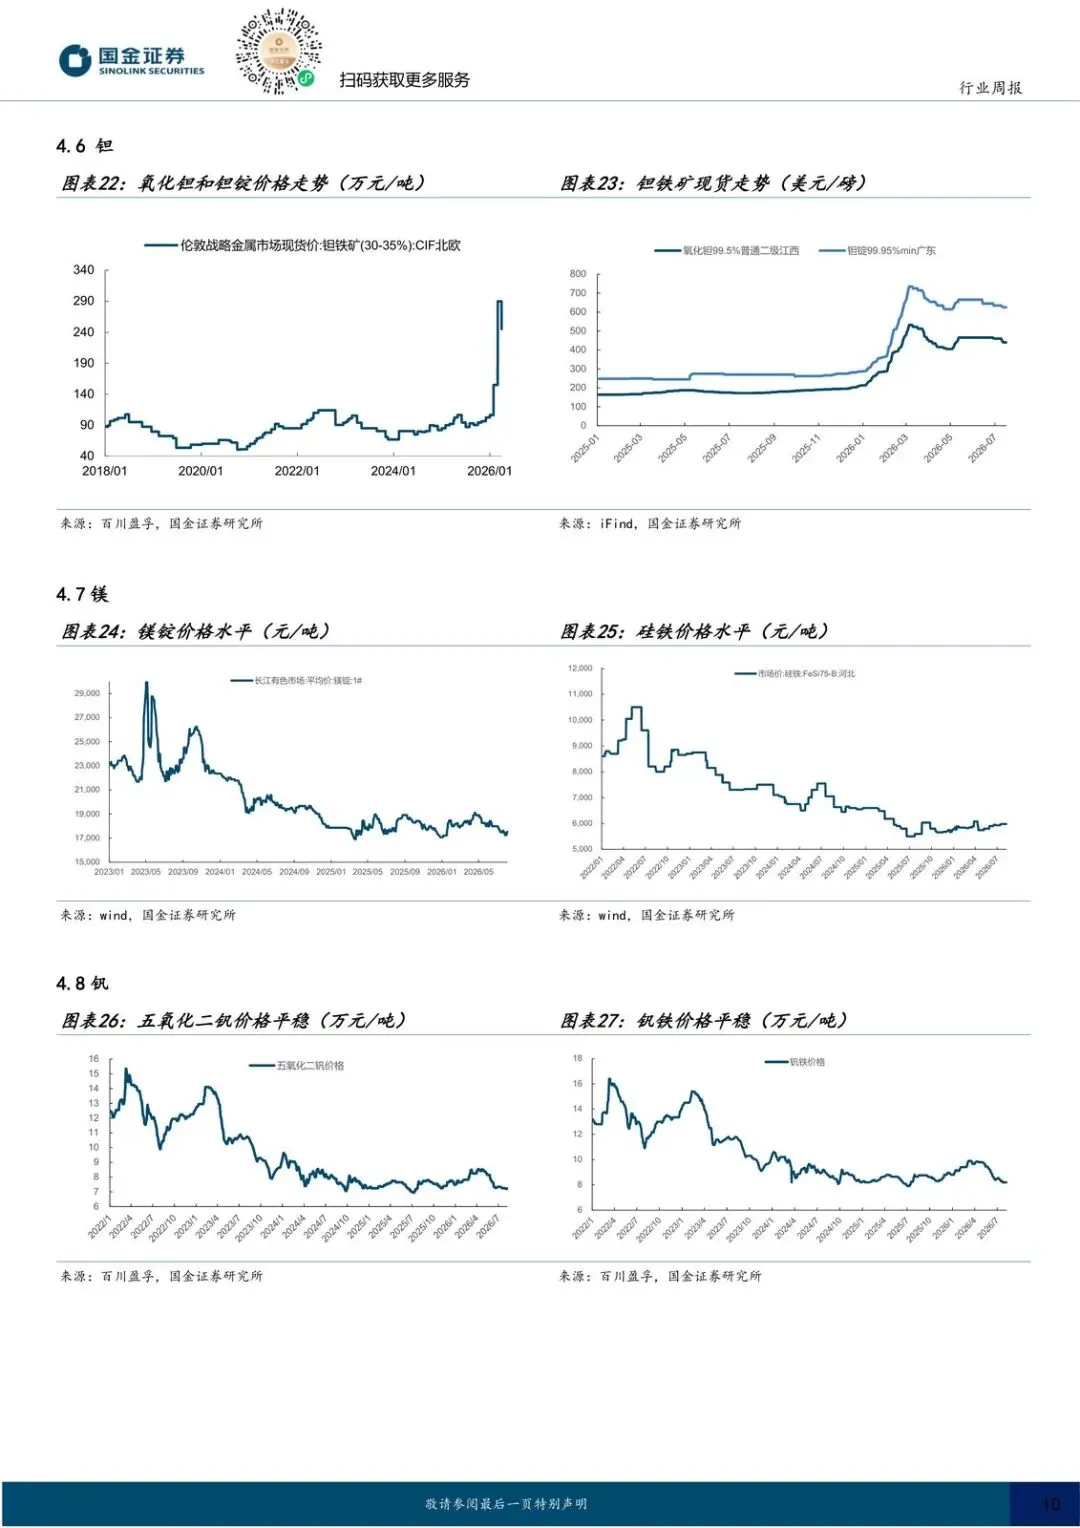
锡锭涨 1.64% 至 43.47 万元/吨,库存 5446 吨、环比升 3.03%。社会库存仍低,流动性回补或科技行情外溢时,锡价被看好。钽价持平,逻辑是 AI 服务器、先进半导体拉动钽电容和钽靶材,供给集中、扰动多。锑锭涨 3.42%。钼精矿持平在 5370 元/吨度,高端制造和能化需求是叙事。
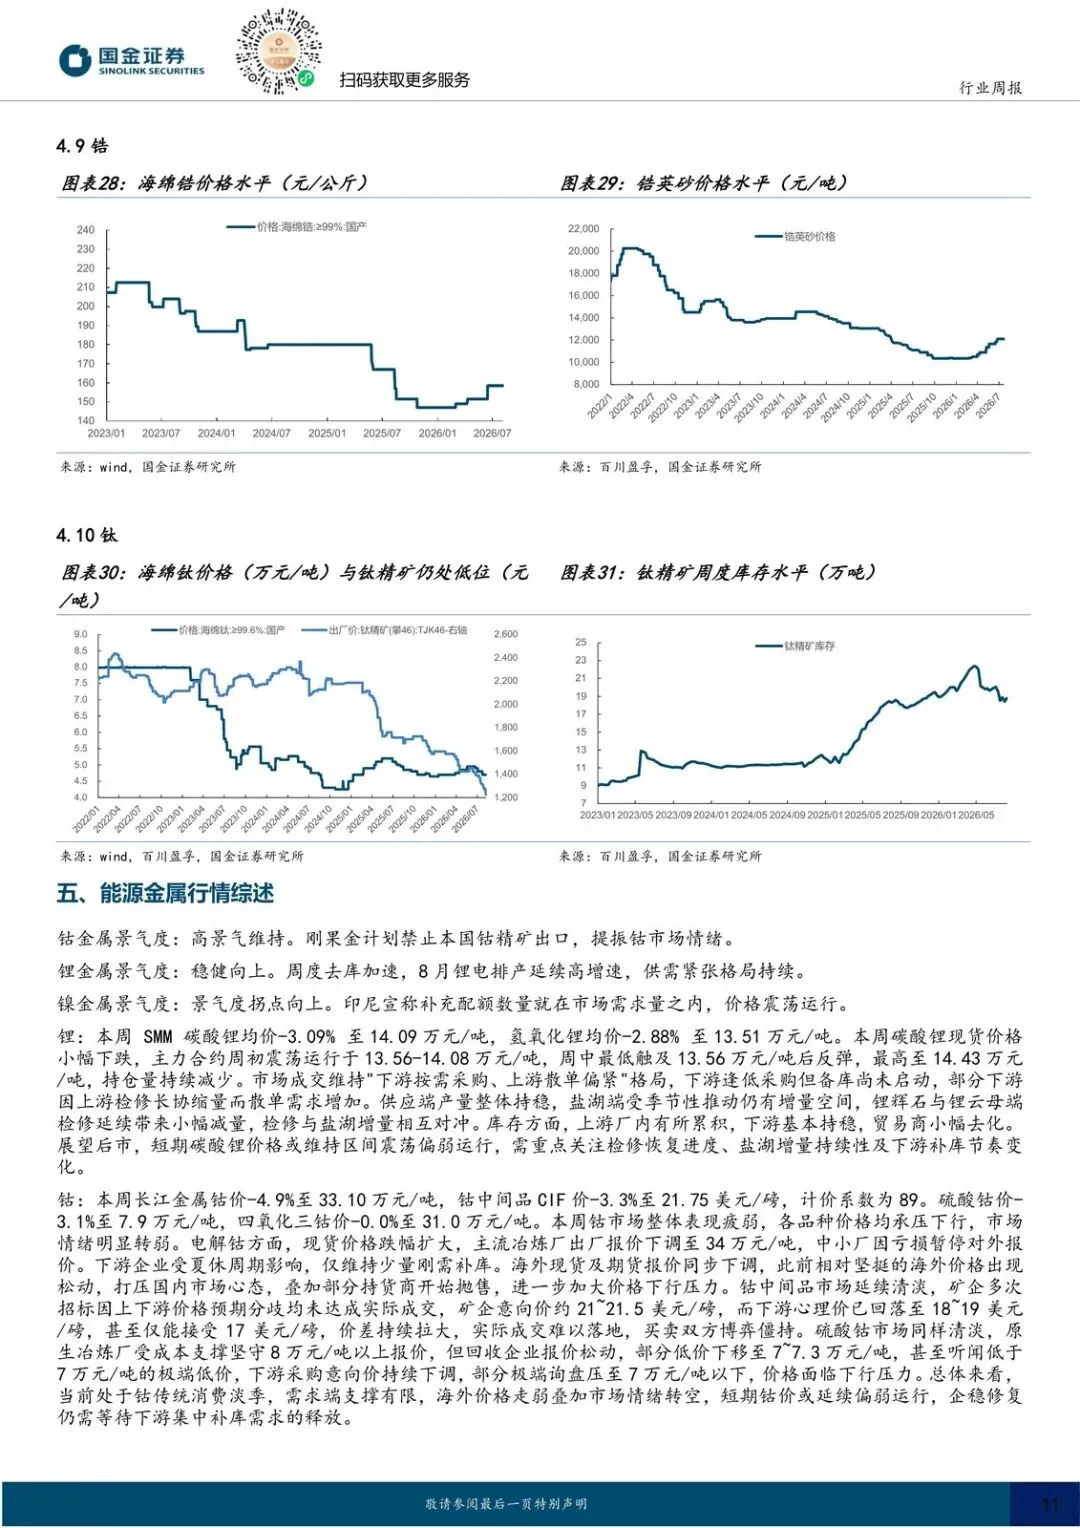
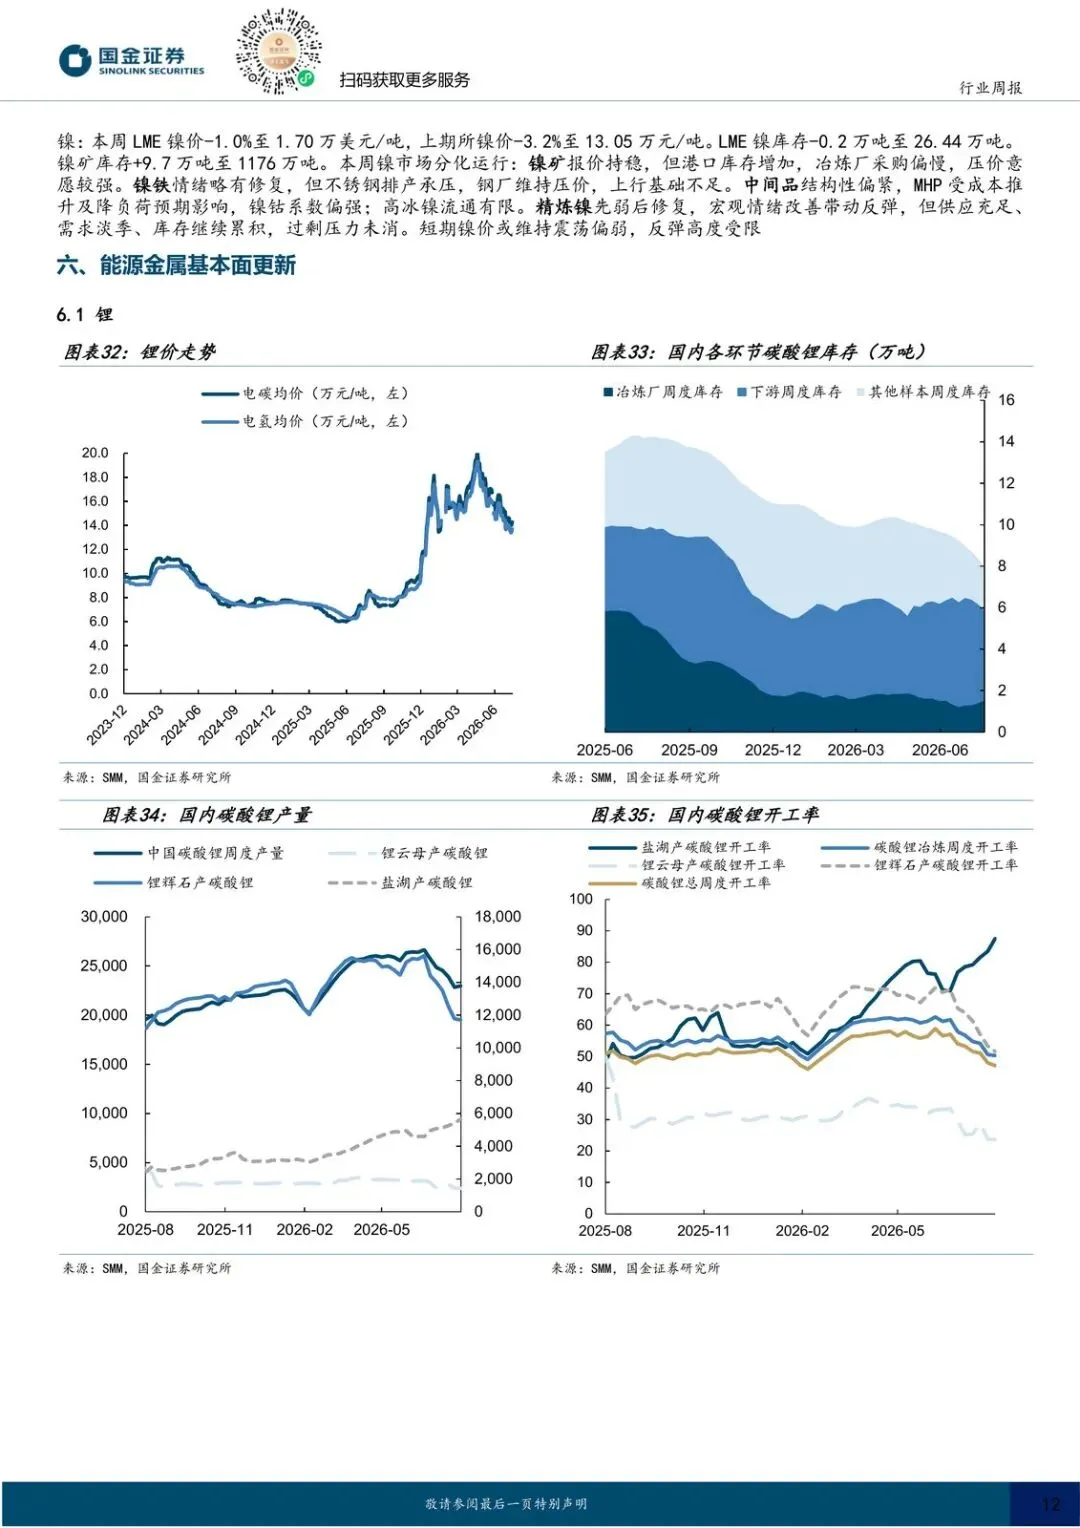
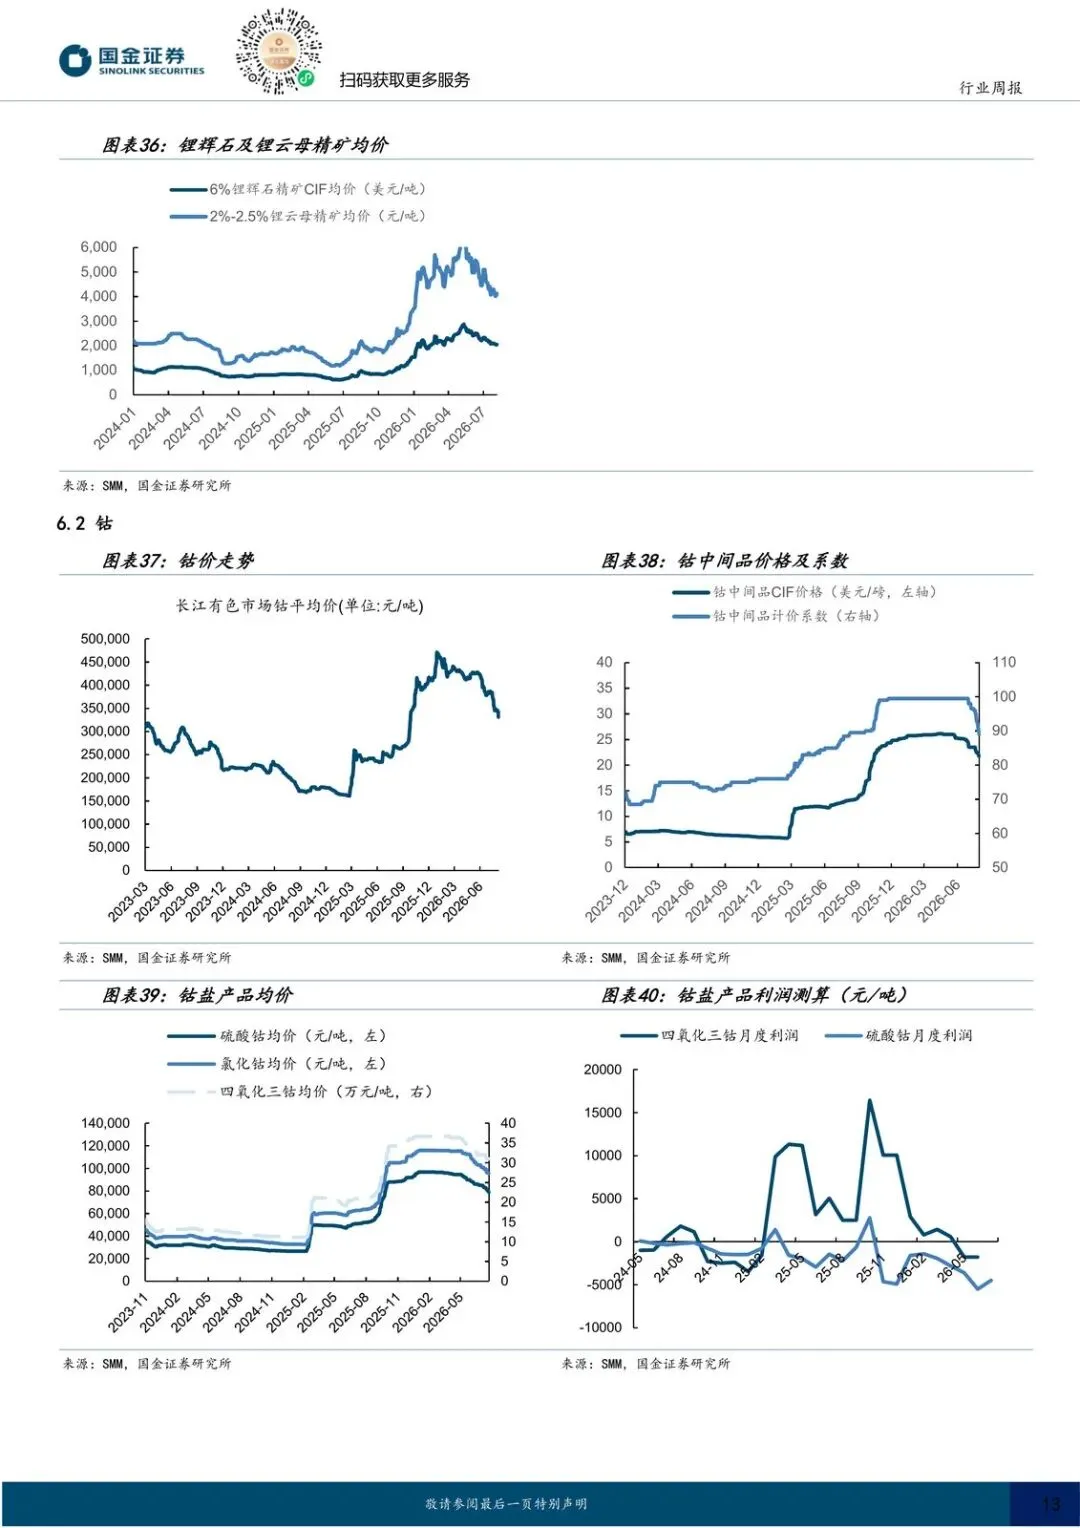
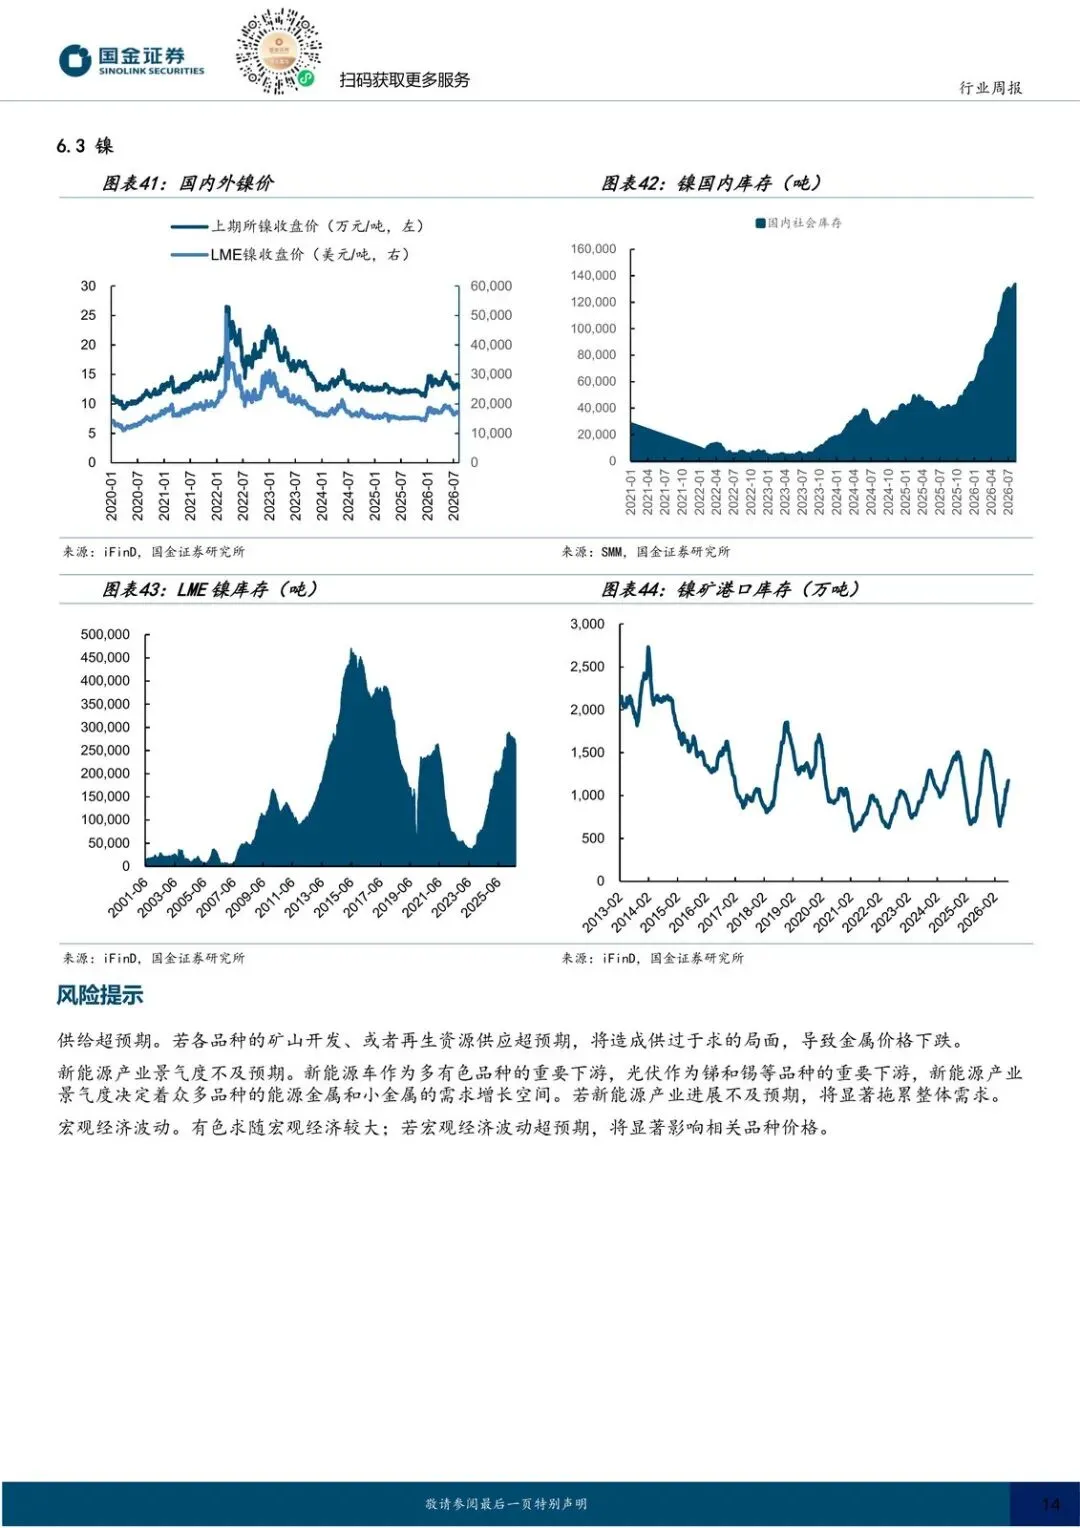
能源金属是另一面:碳酸锂均价跌 3.09% 至 14.09 万元/吨,产量 2.30 万吨还略增;长江金属钴跌 4.9%;LME 镍跌 1.0%。新能源金属本周在让利,战略小金属在讲故事。
谁受益:国内钨材、钨资源,以及锡、钽、锑里供给约束更硬的环节。谁受损:锂钴镍现货、已经不敢接单的铜铝下游。时间窗口就在眼前——禁令日期写的是 2026 年 8 月 27 日,离周报只隔两周多。
接下来盯什么
价格可以一周不动,规则落地和库存方向不能一周不看。周报自己也写了风险:供给不及预期、新能源景气不及预期、宏观波动。把这三句拆成可核对的点:
- 美国钨废料出口禁令是否按 2026 年 8 月 27 日如期落地,落地后日本及海外废料回流是否明显减少。
- 国内铜库存能否守住同比仍低的格局(本周主流地区 11.92 万吨),精铜杆、线缆开工率是否止住环比下滑。
- 氧化铝成品库存(本周 122.9 万吨)与电解铝原料库存(340.8 万吨)会否出现去库拐点,铝下游开工率 60.1% 是否继续连降。
- 金价能否在实际利率不再明显上行的前提下,维持 ETF 持仓增加(本周 SPDR +6.85 吨)的同步。
- 碳酸锂均价在产量仍增(2.30 万吨)的情况下,跌势是否加速;锡库存 5446 吨的回升会否把低库存叙事打断。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

