每日公司研报——天岳先进
- 2026-10-10 11:36:43
每日公司研报 · 2026-10-05
天岳先进:营收涨15%,8英寸成了主角,利润还没回来
688234.SH | 电子 — 半导体材料 · 碳化硅衬底 | 上交所科创板 · A+H两地上市
天岳先进2026 年上半年营收同比增 15.10%,8 英寸产品收入占比首次突破 50%,二季度单季毛利率创历史新高;但同一个半年里,归母净利润亏损 5861.66 万元,由盈转亏。份额第一、收入回升、利润未回——本文按「它是谁、团队、怎么赚钱、基本盘、未来、风险」六段,拆一遍这家全球碳化硅衬底龙头的账。
9.14亿元 2026H1营业收入 | -0.59亿元 2026H1归母净利 | 22.86% 2026H1综合毛利率 | 超50% 8英寸收入占比 |
口径为公司 2026 年半年度报告(2026-08-19 披露),财务数据截至 2026-06-30;2025 年年度报告披露日 2026-04-28;公司研发支出全额费用化,研发投入与研发费用口径一致;市场份额为第三方机构统计口径;取数日 2026-10-05。
01 它是谁:全球碳化硅衬底份额第一的公司
天岳先进全称山东天岳先进科技股份有限公司,2010 年 11 月成立于山东济南,主营碳化硅衬底的研发、生产与销售,2022 年 1 月 12 日登陆上交所科创板,2025 年完成港股上市成为 A+H 两地上市公司,截至 2025 年末员工 1298 人。碳化硅(英文 SiC)是第三代半导体的核心材料——硬度高、热导率高、耐高压高频,被用来做新能源汽车主控、光伏逆变器、充电桩、5G 基站射频器件的功率半导体衬底。它做的是产业链最上游那道「地基」:衬底质量决定后续外延、器件良率。申万行业归类为电子—半导体—半导体材料。
行业位置很硬。据日本富士经济 2026 年 3 月测算,2025 年公司碳化硅衬底全球市占率、6 英寸及 8 英寸产品份额均居世界第一;其中 8 英寸导电型碳化硅衬底全球份额达 51.3%,首次登顶。放进全球格局看,碳化硅衬底长期由日本罗森泰科、住友电工、丰田,以及美国 Cree(现 Wolfspeed)主导,行业集中度高、全世界具备大批量供应能力的厂商只有少数几家。天岳先进是其中唯一一家在中国本土完成 8 英寸规模化量产、并率先做出 12 英寸产品的企业——2023 年实现 8 英寸量产,2024 年 11 月推出业内首款 12 英寸碳化硅衬底,2025 年一季度完成 12 英寸导电 N 型、导电 P 型及半绝缘型全系列技术攻关。
一句话看:它已经站在全球第一的位置上,但份额第一不等于赚钱——衬底行业的价格波动会把份额优势吃掉。所以要看大尺寸产品的良率与单价,而不是再看份额榜单。
02 创始人与管理团队:技术型创始人掌舵,财务与港股资本分工明确
公司实际控制人、董事长兼总经理宗艳民,1964 年出生,本科学历、工学学士(硅酸盐工程专业),正高级工程师,享受国务院特殊津贴专家、全国劳动模范。他在半导体材料领域有逾 35 年经验:1987 年至 2002 年任济南灯泡厂技术处工艺工程师;2002 年 10 月至 2020 年 10 月任济南天业董事长兼总经理;2010 年 11 月创办公司前身并任董事长兼总经理,2020 年 11 月起任现职。他带队攻克了原料提纯、碳化硅材料生长与缺陷控制、衬底加工一系列难题,也是把公司从 2 英寸做到 12 英寸的技术带头人。
高管层是「技术+财务+大客户」三块分工。执行董事兼首席技术官高超,博士学历,半导体材料技术研发及产业化领域逾十年经验、研发中心主任、董事兼研发中心主任,2020 年 11 月起任董事兼首席技术官,是 8 英寸、12 英寸攻关的直接负责人。财务与港股上市由另一套班子负责:公司于 2025 年 8 月完成港股全球发售并上市,董事会秘书与首席财务官的职责被拆开设置,另有一位负责内地财务的财务总监——这套安排明显是为 A+H 双市场下的信息披露与合规留出的空间。独立董事阵容则偏技术:包括一位有逾 30 年电力与半导体技术研发背景、曾任中国电力科学研究院副院长的非执行董事。
 | ||
上表只列上文未展开的高管与监事;非执行董事(含李婉越、李洪辉、刘华、黎国鸿)与高级管理人员名单以公司定期报告及港股披露易公告为准。信息取自公司 2026 年半年度报告与港股上市文件,取数日 2026-10-05。
一句话看:这是一支「创始人管技术与全局、CTO 管研发、CFO 与财务总监分设管两地上市」的班子。所以要看技术班底的稳定性与大尺寸良率爬坡——衬底工艺积累全在核心团队身上。
03 靠什么赚钱:一条产品线、境内外两个市场
公司的收入结构很单一:碳化硅半导体材料是绝对主体(2025 年该口径收入 12.25 亿元、占营业收入 83.97%),其余为其他业务(结构见图 2)。真正决定这条产品线内部差异的是衬底类型——按下游应用与电学特性分为两大类:半绝缘型主要供射频领域(5G 基站、雷达),导电型主要供功率电子领域;导电型里又分车规级及以上与非车规级。这个分类不是学术划分,直接对应价格带:2025 年三类产品的平均单价差了数倍,非车规级导电型虽单价最低,却因为销量增幅最高而成为拉动出货量的主力。
先看六年营收与归母净利的整体走向
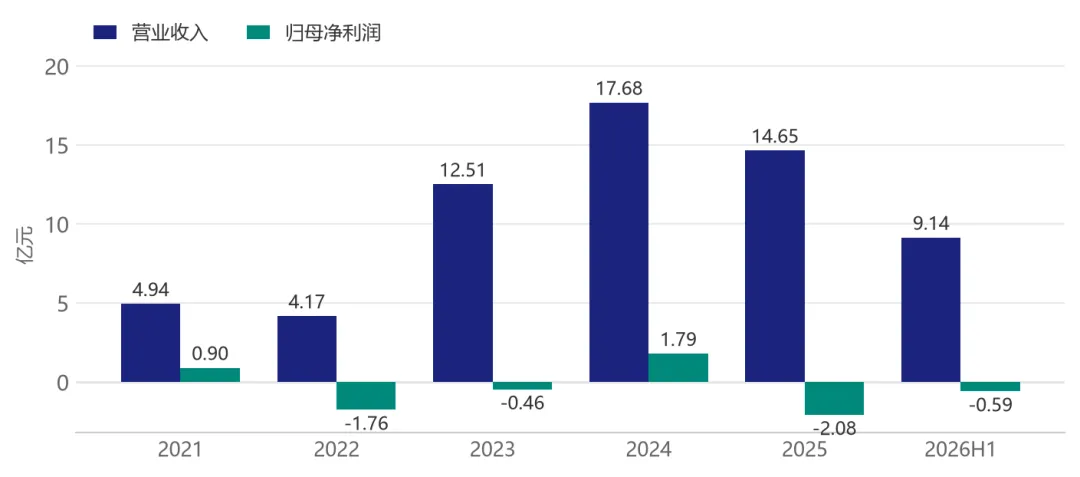
图1:营业收入与归母净利润趋势(2021—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2021—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-19);取数日 2026-10-05。
最新一期延续了同一结构,且结构在往更好的方向走:8 英寸产品已从技术领先阶段走向主流化应用,上半年主营业务收入占比首次突破 50%;产品梯队形成「6 英寸稳定供货、8 英寸加快放量、12 英寸持续突破」的格局。量的层面最直观——2025 年碳化硅衬底产量 69.04 万片、销量 63.33 万片,同比分别增 68.31% 和 75.33%,而同期收入反而下滑(单价下行的幅度已列入风险章)。地区口径上,2026 年上半年境内收入 5.51 亿元、境外 3.63 亿元(占比见图 2),境外占比约四成——它已经是一家出口占比显著的材料公司。
再看 2026 年上半年这笔收入在产品与地区上怎么分
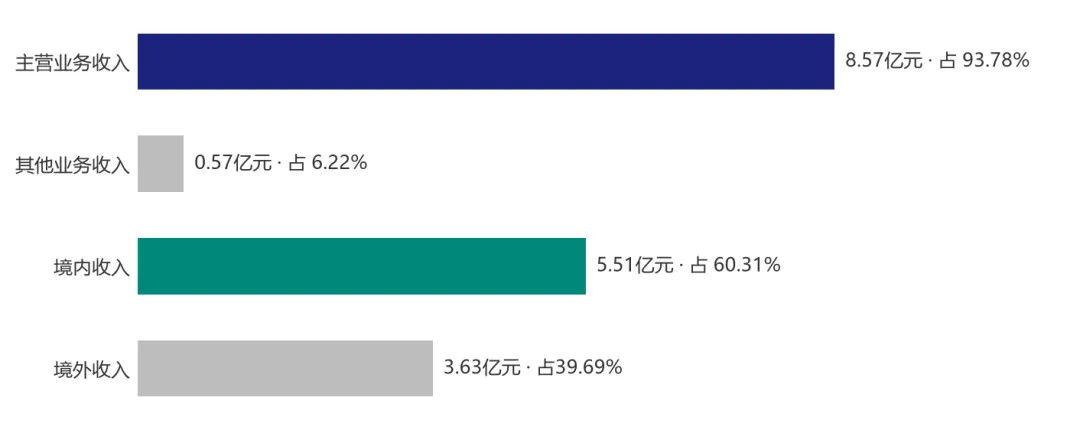
图2:2026 年上半年收入结构(分产品口径为主营业务收入与其他业务收入,分地区口径为境内与境外,两组口径并列不可相加);来源:公司 2026 年半年度报告(披露日 2026-08-19);取数日 2026-10-05。
一句话看:它只卖一种材料,但这一种材料正在从 6 英寸换成 8 英寸,换代速度决定了它的价与利。所以要看 8 英寸、12 英寸的出货占比,而不是看总收入。
04 基本盘如何:利润两年没回来,账面现金很厚
营收的坡是「先陡后平再回升」:2023、2024 连续两年高速放量,2025 年回落,2026 年上半年恢复增长(完整序列见图 1)。利润则完全不同步:唯一盈利年是 2024 年,此后归母与扣非同步转负,两个口径的差额来自非经常性损益与政府补助,规模一直不大(对比见图 3)。2026 年上半年仍亏,但二季度单季归母已转正 189.30 万元,亏损在收窄。
先把归母、扣非这两个口径拉开看,差额去哪了
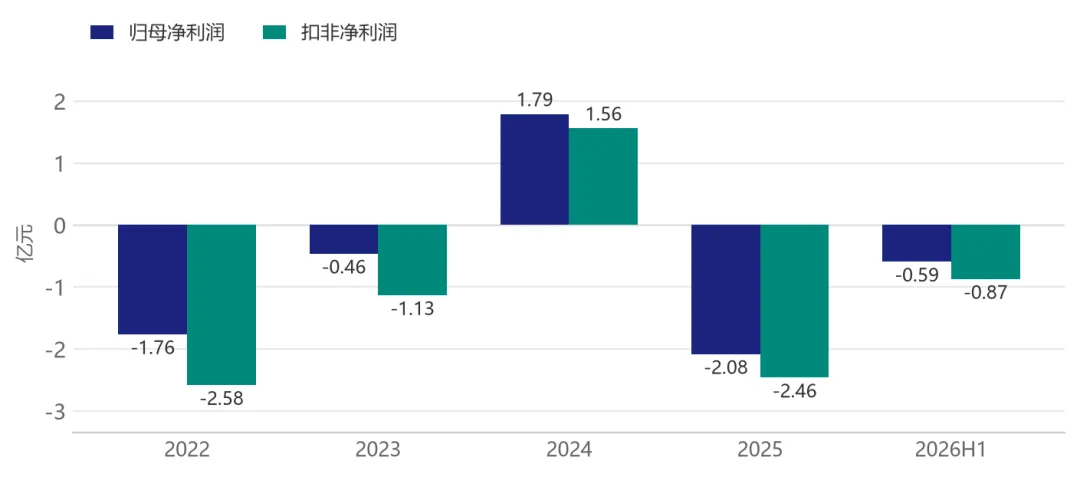
图3:归母净利润与扣非净利润对比(2026 为半年度,与年度口径不可直接比较);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-05。
下面这张表把五个报告期一次摊开。
口径为合并报表;营收同比为各期披露值,2026 年半年报同比为半年度同比,与年度口径不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益的净利润;毛利率为定期报告披露的综合毛利率。2021 年营业收入 4.94 亿元、归母净利润 0.90 亿元(2021 年年度报告),2021 年及以后年度增速以披露值为准。
现金这一端很厚。2025 年末货币资金增至 31.78 亿元、同比增 156.48%,资产负债率 25.13%,经营活动现金流净额 2.31 亿元、同比增 249.79%——大额补缴税款(8297.28 万元,含滞纳金,计入 2025 年当期损益)压低了账面利润,但并未伤及流动性。2026 年上半年则出现两个新信号:经营活动现金流净额转为净流出 2025.51 万元(上年同期为净流入 2.89 亿元),公司解释是上海、济南基地的产能建设投入与票据结算安排所致。研发是另一条主线:研发费用 7457.44 万元,重点投向 12 英寸衬底量产、8 英寸良率优化、P 型衬底及光学、先进封装等方向。毛利率与研发强度这两条线的走向见图 4。
还有一处结构分化值得单独记住:2025 年公司境外业务毛利率维持在 35.97% 的较高水平,而境内业务毛利率为 -6.22%——同一家公司、同一批产品,境内外两本账的方向完全相反。这解释了它为什么把「开拓海外市场」写进经营计划,也说明当前的盈利修复有多少是靠境外订单撑起来的。
最后看毛利率与研发强度这两条线怎么走
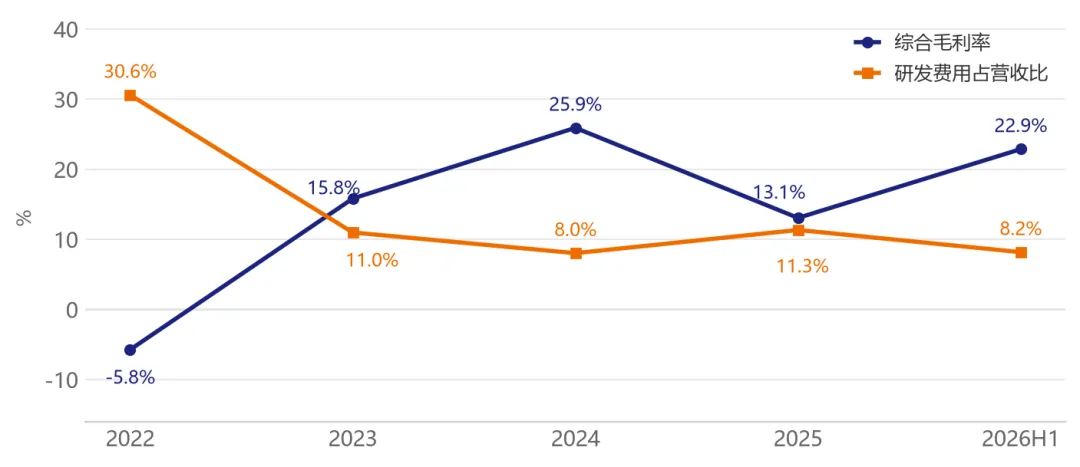
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;公司研发支出全额费用化,研发费用与研发投入口径一致;研发费用率按研发费用÷营业收入测算,为约值);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-05。
一句话看:账上钱够撑几年,但利润表还没转正,毛利率是唯一的关键变量。所以要看综合毛利率能不能稳在 20% 以上——这是它从「份额第一」走到「持续赚钱」的分水岭。
05 未来往哪走:12 英寸、8 英寸良率与海外市场
第一条线是 12 英寸。2024 年 11 月推出业内首款 12 英寸碳化硅衬底,2025 年一季度完成导电 N 型、导电 P 型及半绝缘型全系列技术攻关,2026 年上半年已获得头部客户订单。大尺寸是这一行的降本方向——更大的可用面积能提升单片产出、改善器件制造经济性,全球功率器件厂商在 8 英寸项目上的总投资额持续提升,行业向 8 英寸切换已是清晰趋势,12 英寸则是下一代周期。
第二条线是良率与降本。上半年公司处于满产运行状态,产线排得满、下游高端订单充足,行业供给出清与需求扩容形成共振,供需关系趋紧、产品价格企稳回升,叠加内部技术降本落地,共同带动毛利率上行。这是这一轮修复的主逻辑——公司披露的毛利率改善路径有明确来源,不是单纯的规模摊薄。
第三条线是海外与新场景。公司在 2026 年半年报里明确提出「持续深化降本增效,积极开拓海外市场与新兴应用领域」——境外收入已占约四成,且境外的盈利质量明显优于境内——这是它把「开拓海外市场」写进经营计划的直接原因。AI 算力基础设施持续扩建、新能源汽车向高压平台演进,是它反复点到的两个下游增量;P 型衬底、光学衬底、先进封装相关材料则是前瞻布局的延伸方向。
一句话看:它把未来的赌注押在大尺寸与海外市场,一条是技术升级,一条是价格更高的地方。所以要看 12 英寸订单何时转化为收入,以及境外毛利率能否继续拉开与境内的差距。
06 需要了解与规避的风险
价格战与主动降价:销量涨、收入跌的机制仍在2025 年销量同比增逾七成而收入下滑近两成,说明单价下行的幅度超过了放量带来的增量,行业低效产能出清期「以价换量」的特征非常明显;对冲面是 2026 年上半年行业供需趋紧、价格企稳回升,公司毛利率已环比明显改善。
盈利尚未确认:多个报告期扣非为负归母与扣非口径已连续多个报告期处于亏损区间(数字见上文基本盘),毛利率虽回升但能否稳在可覆盖研发与折旧的水平仍需观察;对冲面是二季度单季归母已转正,季度毛利率创历史新高,亏损在逐季收窄。
汇兑与减值:账面利润的直接扰动项2026 年上半年公司明确说明,汇率波动带来的汇兑损失增加吞噬了主营毛利,叠加资产减值与信用减值计提,进一步压低账面利润;对冲面是剔除汇兑损益扰动后归母亏损持续收窄,这部分属于非经营性的短期扰动。
税务与信息披露合规:历史事项已落地但值得记住公司 2026 年 1 月公告自查发现需补缴 2019—2020 年企业所得税及滞纳金合计 8297.28 万元,全额计入 2025 年当期损益,并收到上交所对 2025 年年度报告的信息披露监管问询函,公司已就问询事项逐条回复;对冲面是公司持续督导年审会计师核查,但该类历史税务事项本身说明上市前的税务处理基础不够扎实。
营运资金与资本开支:现金流方向出现变化2026 年上半年经营活动现金流净额由上年同期的净流入转为净流出,公司解释为基地建设投入与票据结算安排;对冲面是账面货币资金充裕、资产负债率不高,且 12 英寸产线投入本身是面向下一轮周期的必要开支。
一句话看:最该盯的不是份额排名,而是毛利率能不能稳在 20% 以上、扣非能不能转正——这两件事同时成立,份额第一才算变成盈利能力。
本文数据来自山东天岳先进科技股份有限公司公开披露的定期报告与公告:2021—2025 年年度报告(2025 年年度报告披露日 2026-04-28)、2026 年半年度报告(A 股披露日 2026-08-19,H 股中期业绩公告日 2026-08-19);营业收入、归母净利润、扣非净利润、综合毛利率、分产品与分地区收入结构、研发费用、产销量与补缴税款事项均取自上述报告;董事、监事、高级管理人员与实际控制人信息取自公司 2026 年半年度报告「董事、监事、高级管理人员情况」及港股披露易的公司治理文件;全球碳化硅衬底、6 英寸与 8 英寸导电型市场份额引自日本富士经济 2026 年 3 月测算数据及公司官网与港股公告的引述口径,属第三方统计,不同来源存在差异时以定期报告披露为准;12 英寸产品技术攻关与订单进展引自公司 2026 年半年度报告。文中凡由披露值测算的比率或差额均已标注约值/测算。本文取数日 2026-10-05。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

