【精选研报】保险Ⅱ行业深度报告:《关于推动个人养老金发展的意见》深度解析:个人养老金落地,迎接金融业二次成长曲线.pdf附下载
- 2026-10-11 16:02:46
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/7d8877cc727e
个人养老金真正值钱的不是产品本身,而是谁先把账户入口握住。
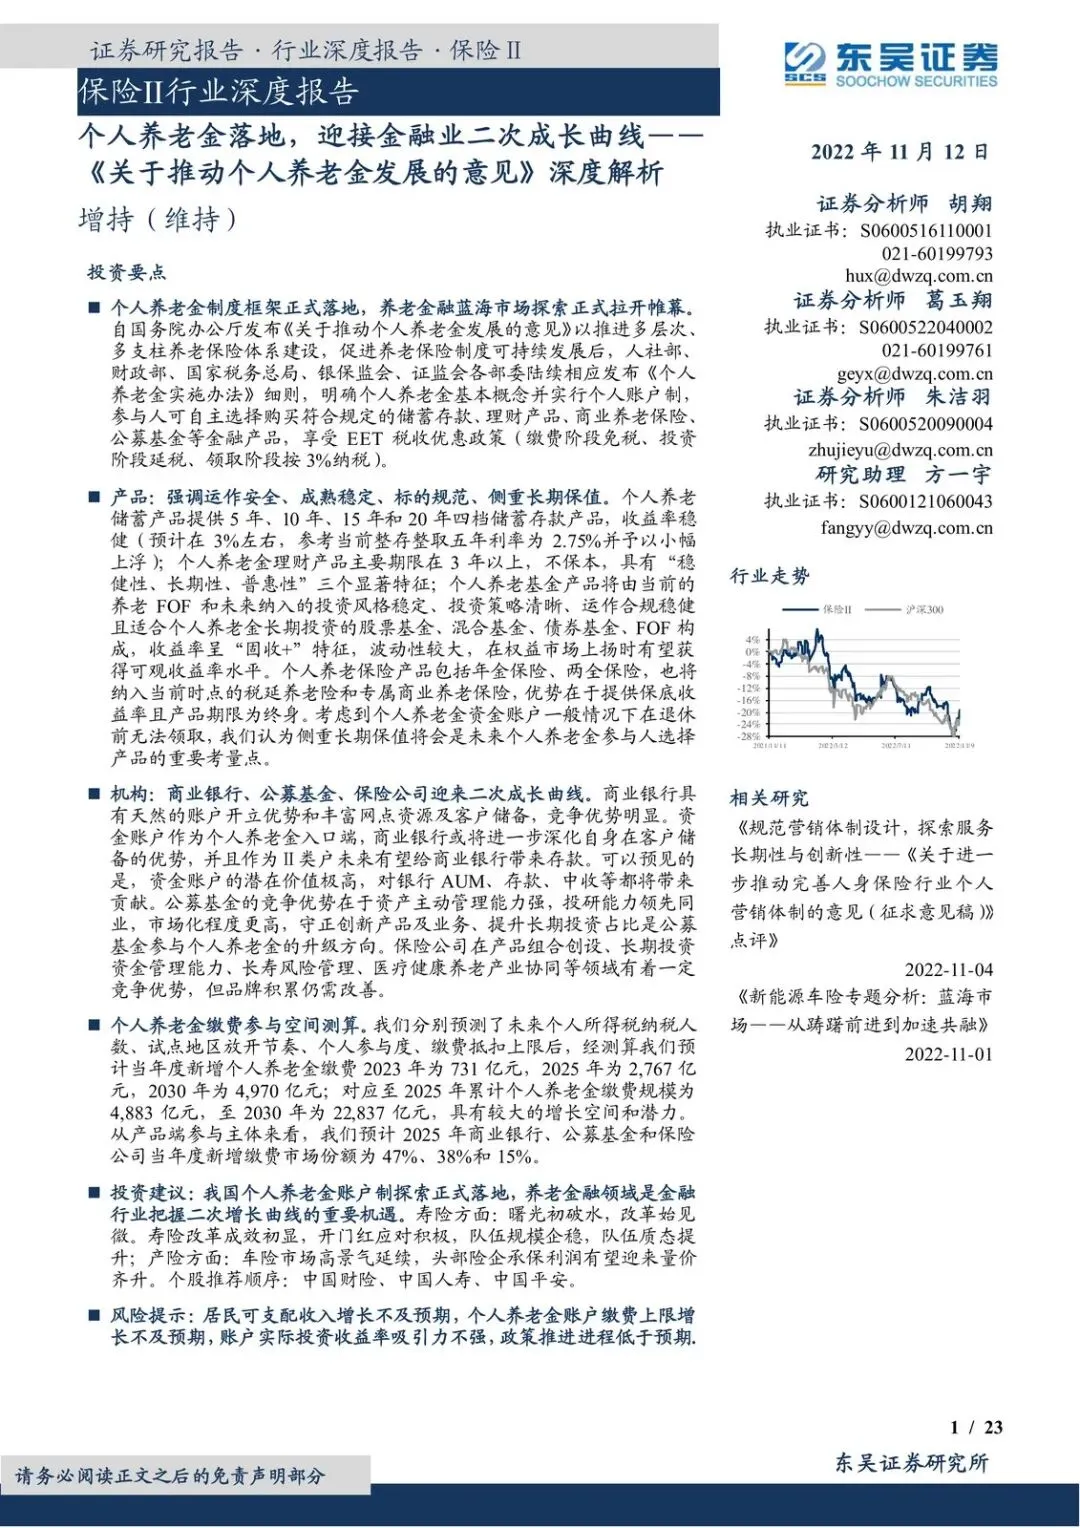
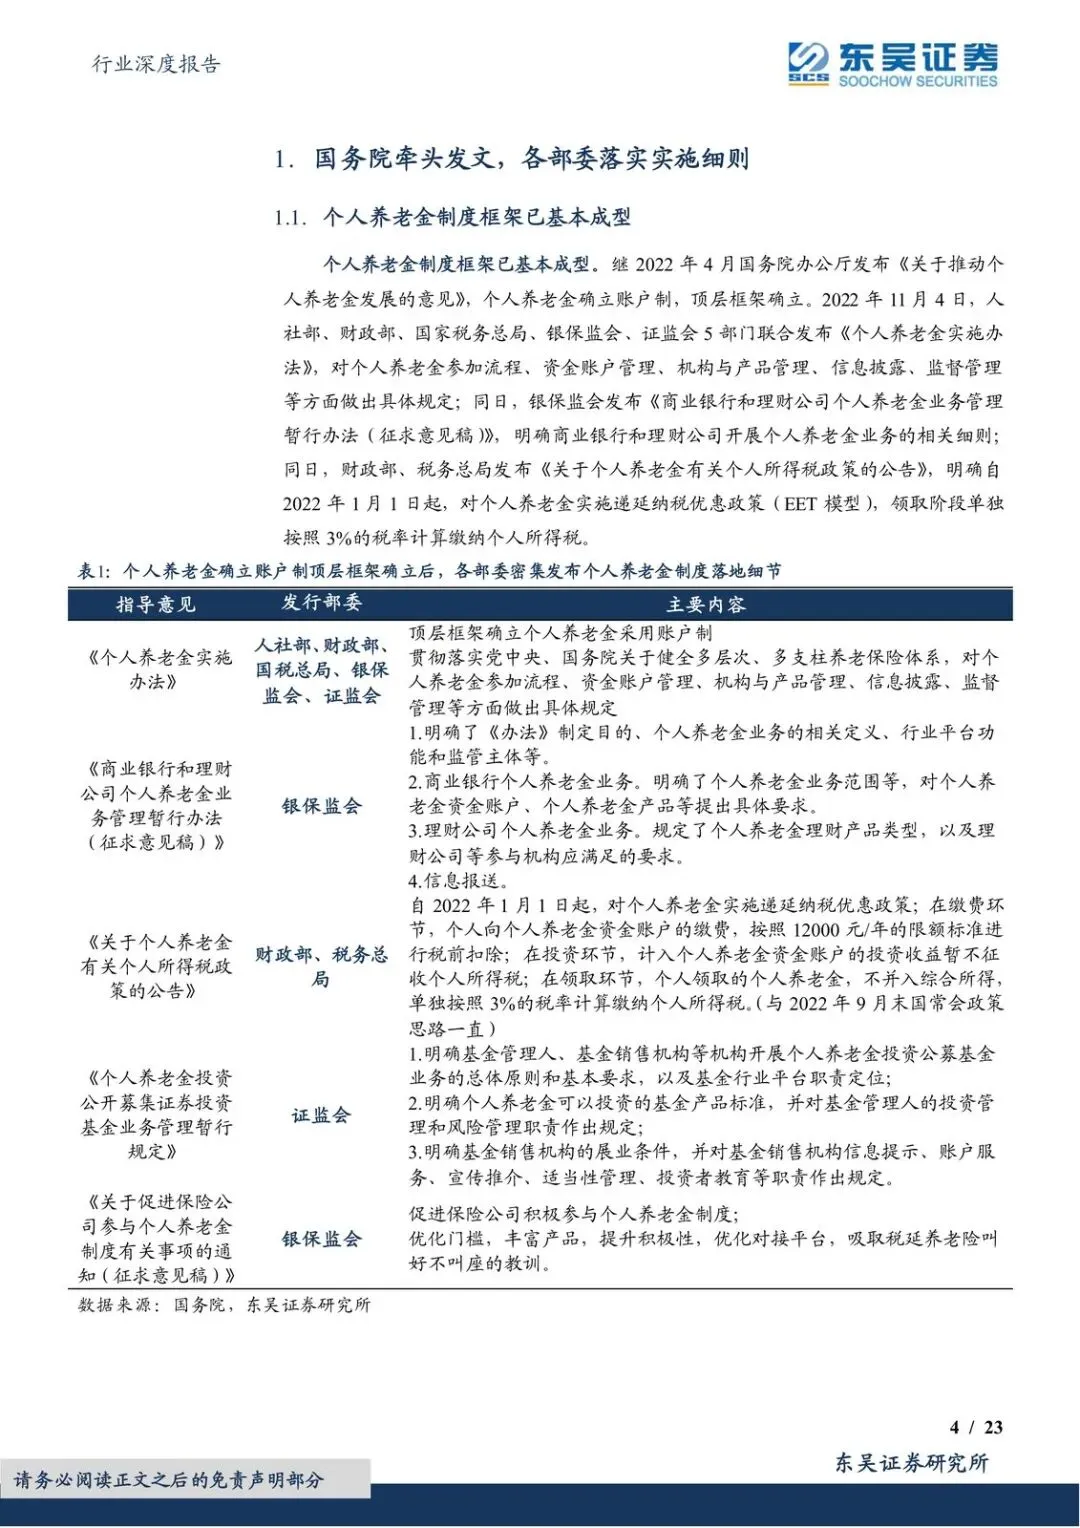
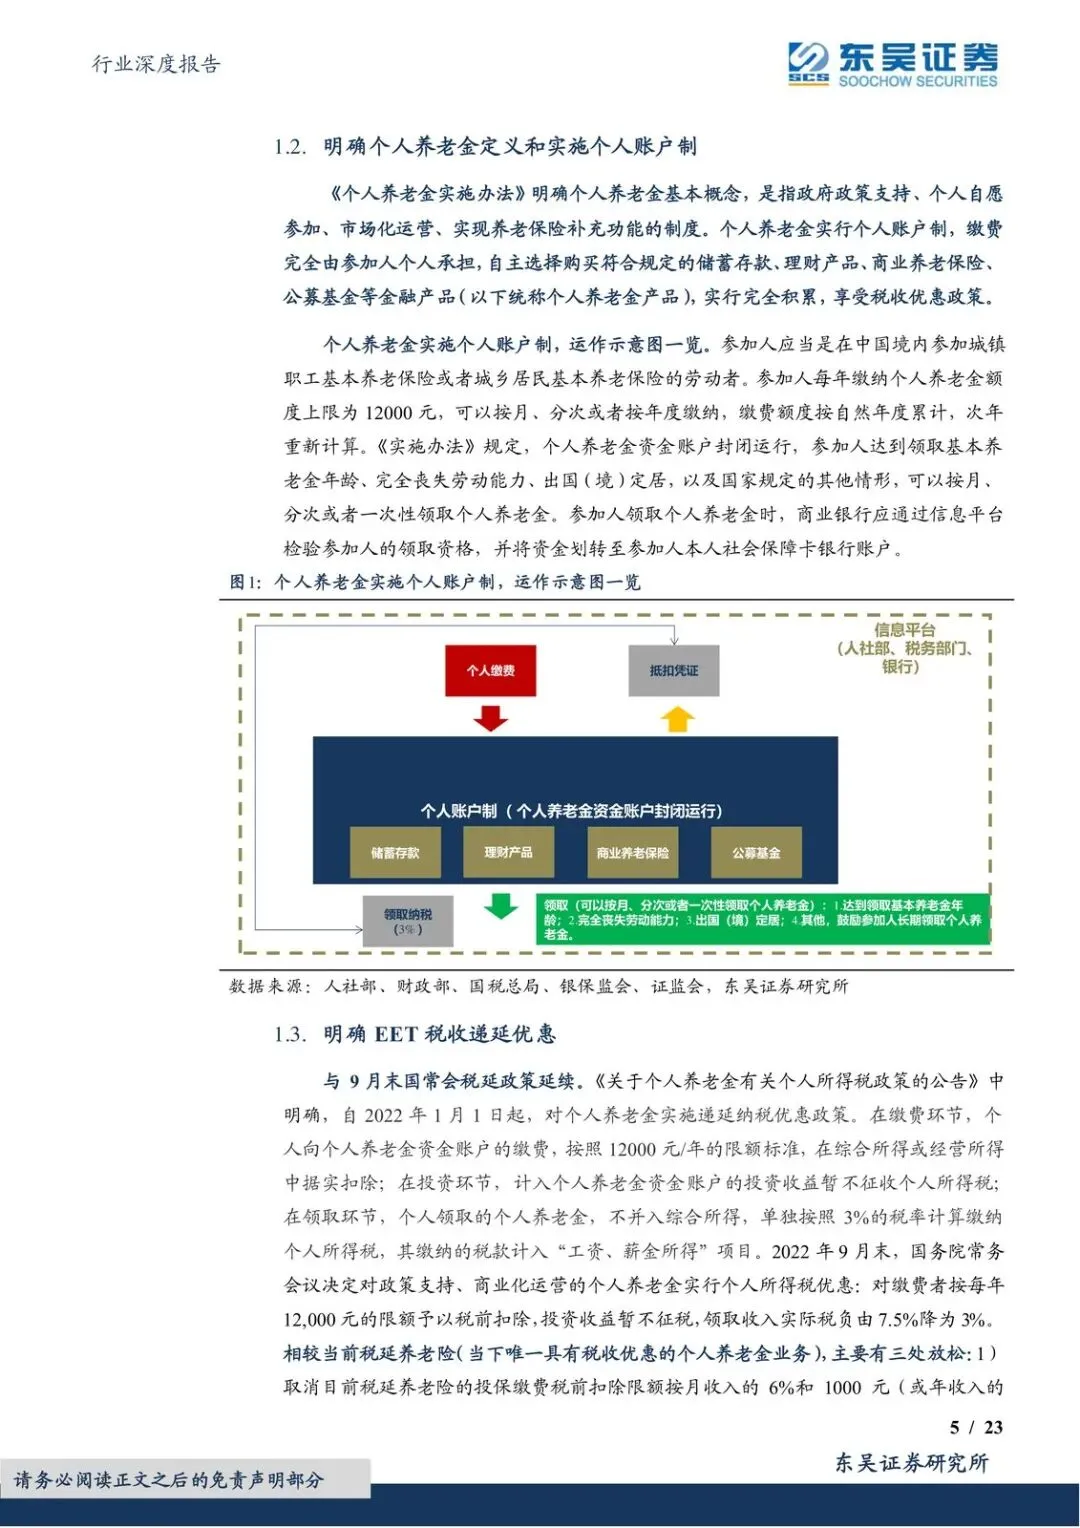
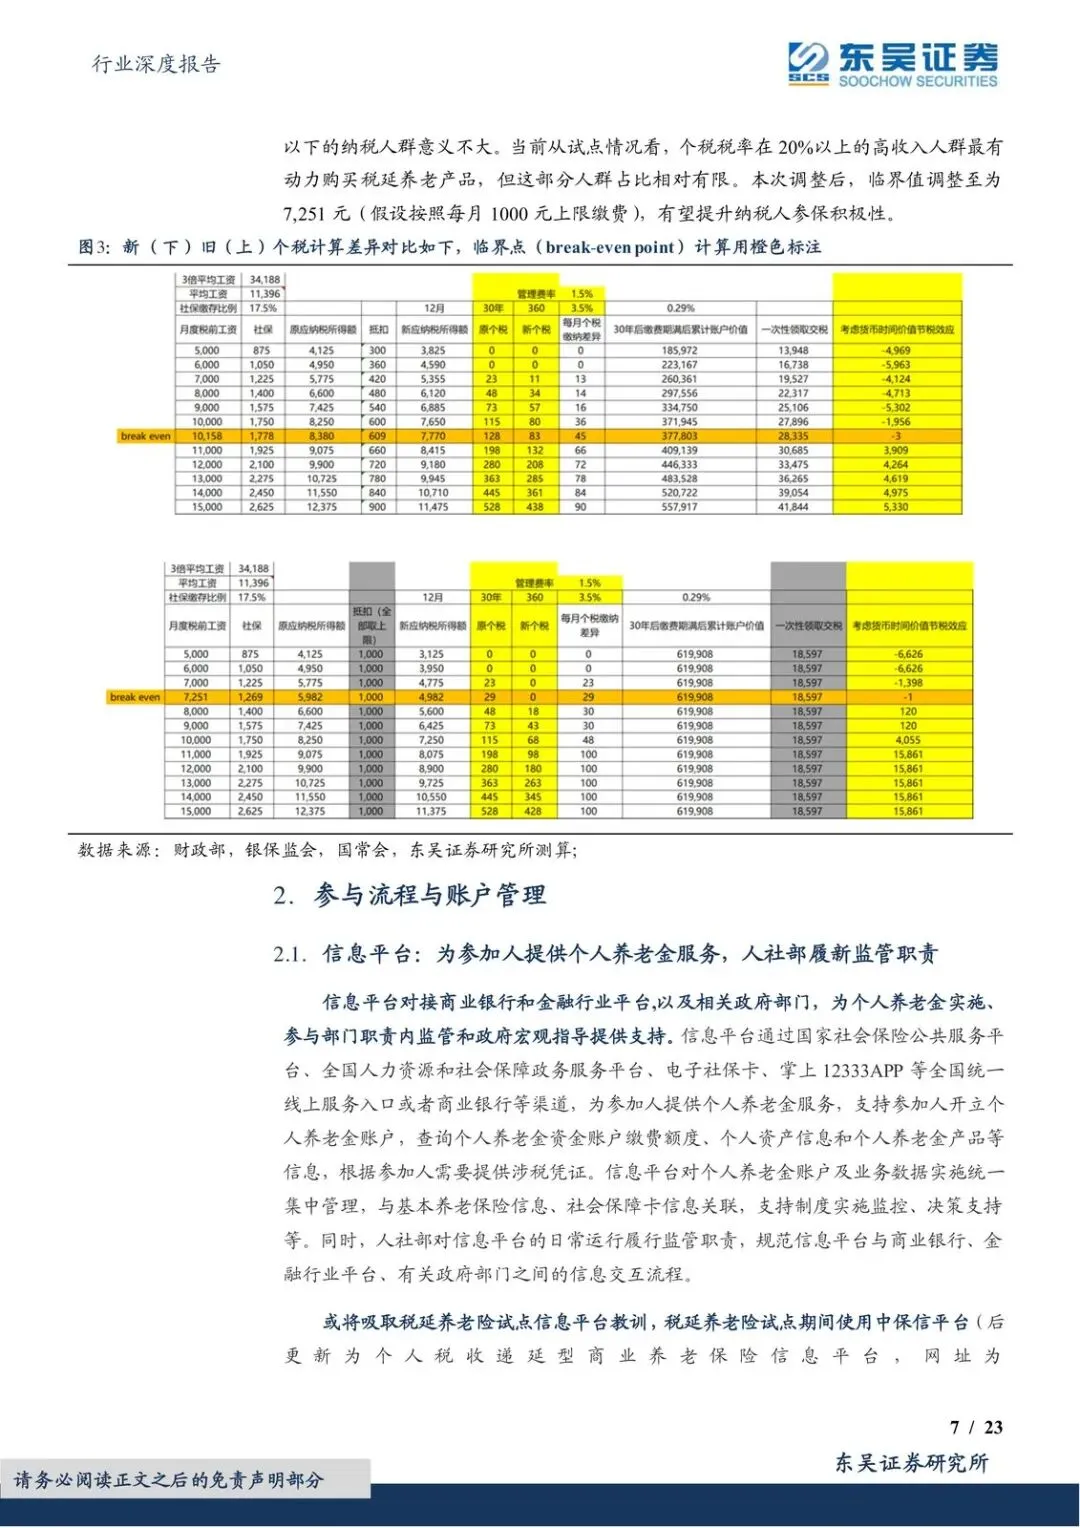
国务院办公厅发文、人社部等多部委细则跟上,制度从“试点试错”切到“账户制+全国逐步铺开”。缴费阶段免税、投资阶段延税、领取按 3% 纳税,这套 EET 把第三支柱从概念变成可算账的生意。银行、公募、保险都在抢同一块增量,但份额不会均分。
主线就三件事:钱有多大、谁先拿到、保险会不会再当一次配角。
钱从哪来,规模怎么估
测算不是拍脑袋。先估个人所得税纳税人数、试点放开节奏、参与度、缴费上限,再叠出来:当年度新增缴费 2023 年 731 亿元,2025 年 2,767 亿元,2030 年 4,970 亿元;累计到 2025 年 4,883 亿元,到 2030 年 22,837 亿元。
上限按年 12,000 元起步,后面年份材料里还给出 13,800、15,870、18,251 元的阶梯假设。钱锁在账户里,退休前一般拿不出来,所以“长期保值”会压过短期收益故事。
现在值得看,是因为税延养老险已经证明:没有全国账户、没有统一入口,再好的产品也走不出去。
银行握入口,基金拼收益,保险拼保底
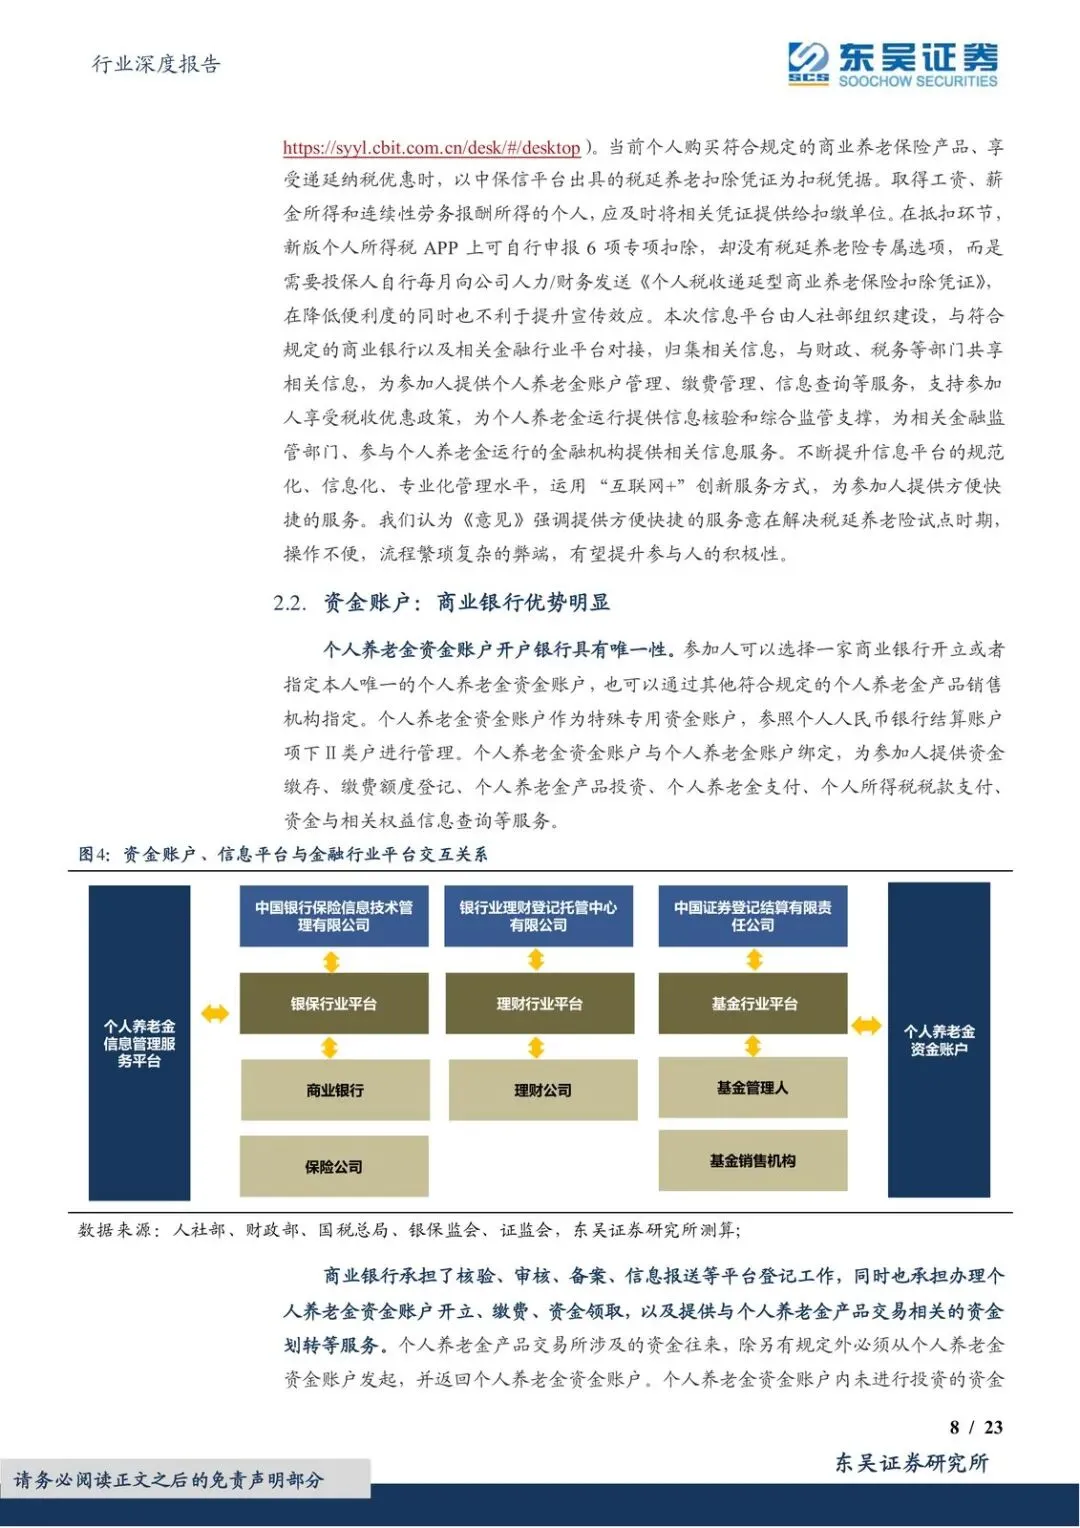
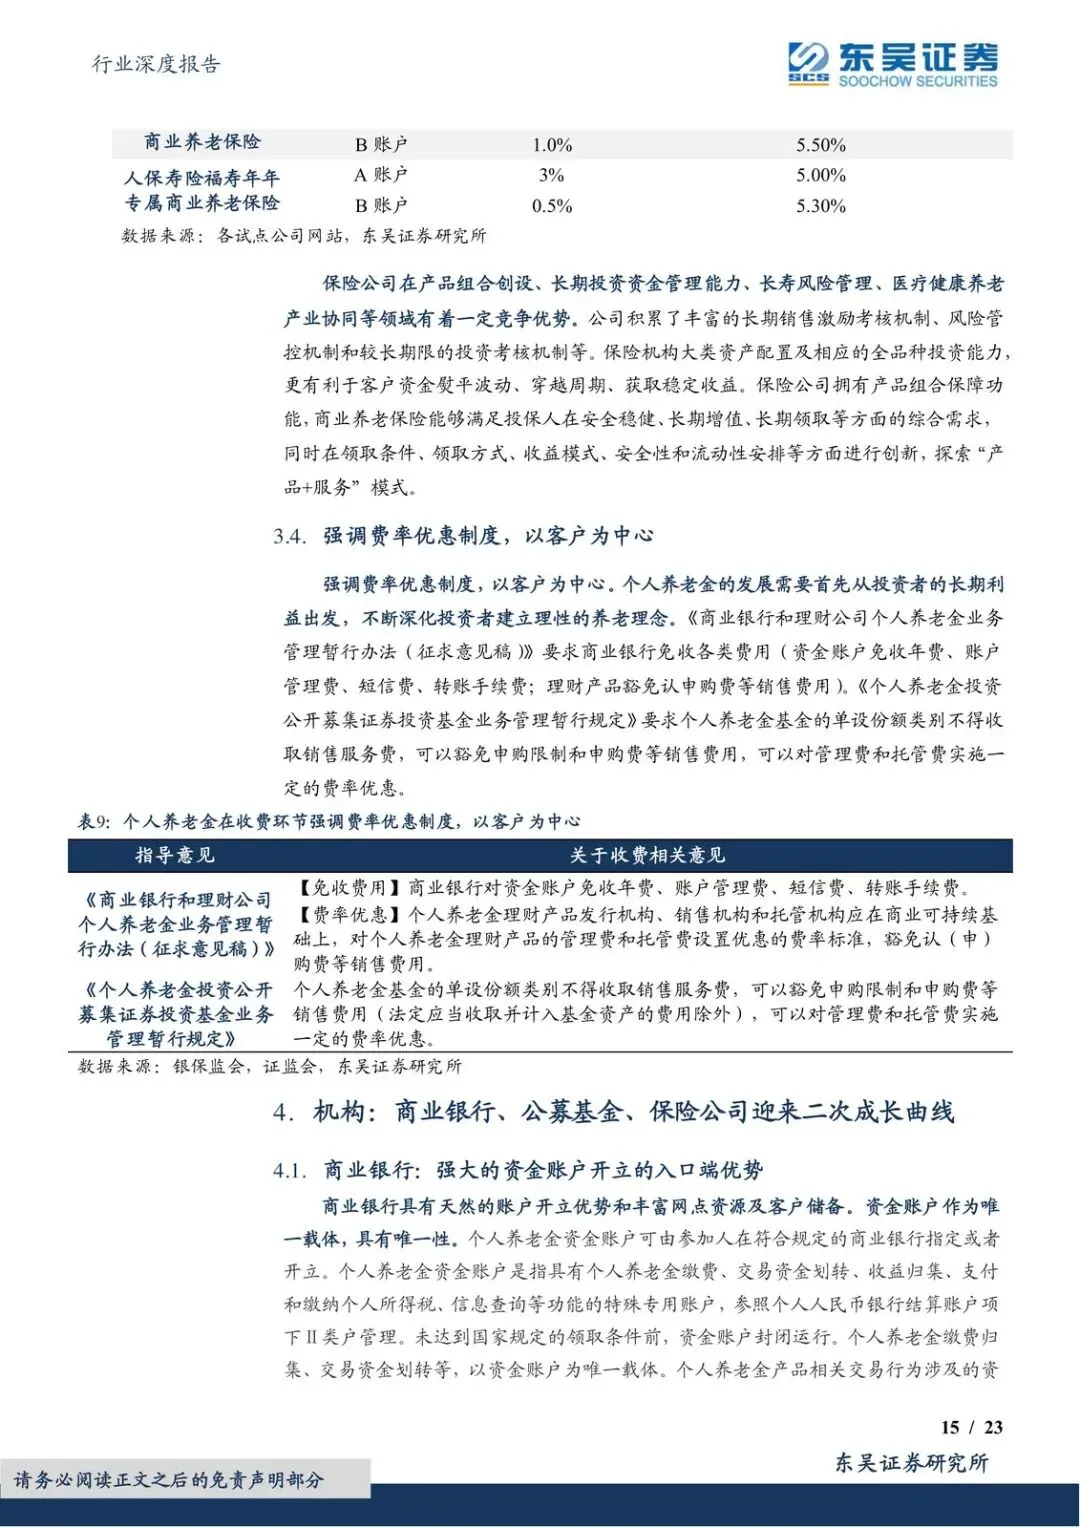
资金账户开在银行,Ⅱ类户还能沉淀存款。网点、客户、开户资格叠在一起,银行在入口端最硬。研报预计 2025 年新增缴费份额:商业银行 47%、公募 38%、保险公司 15%。
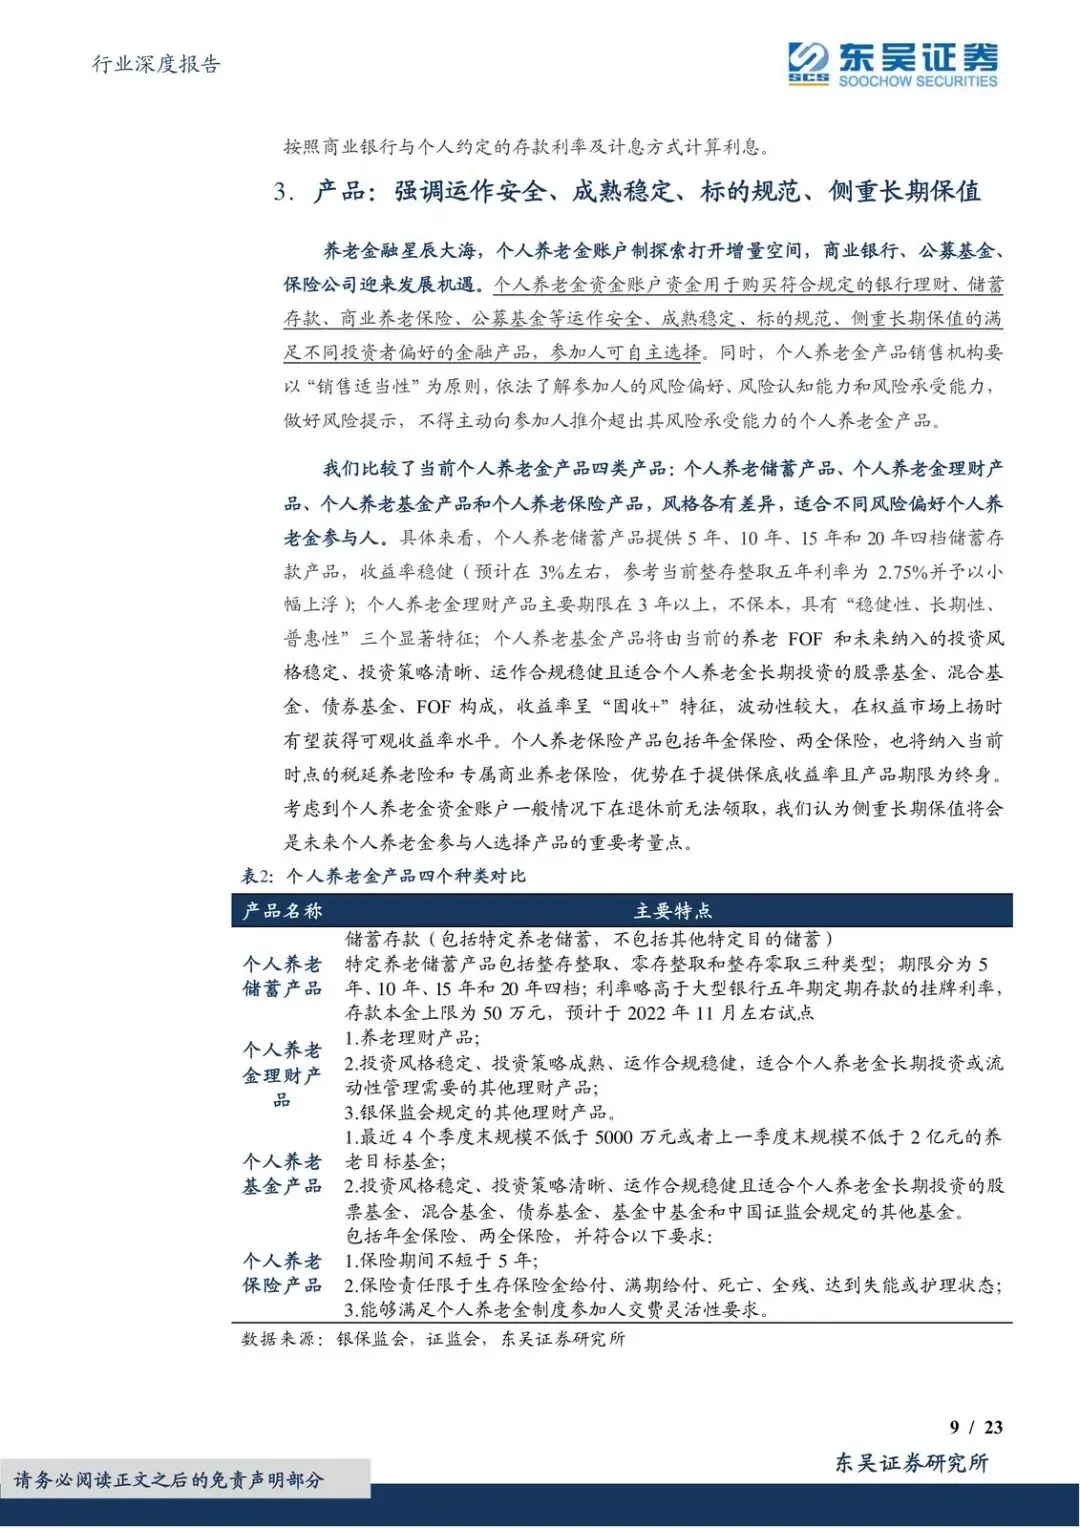
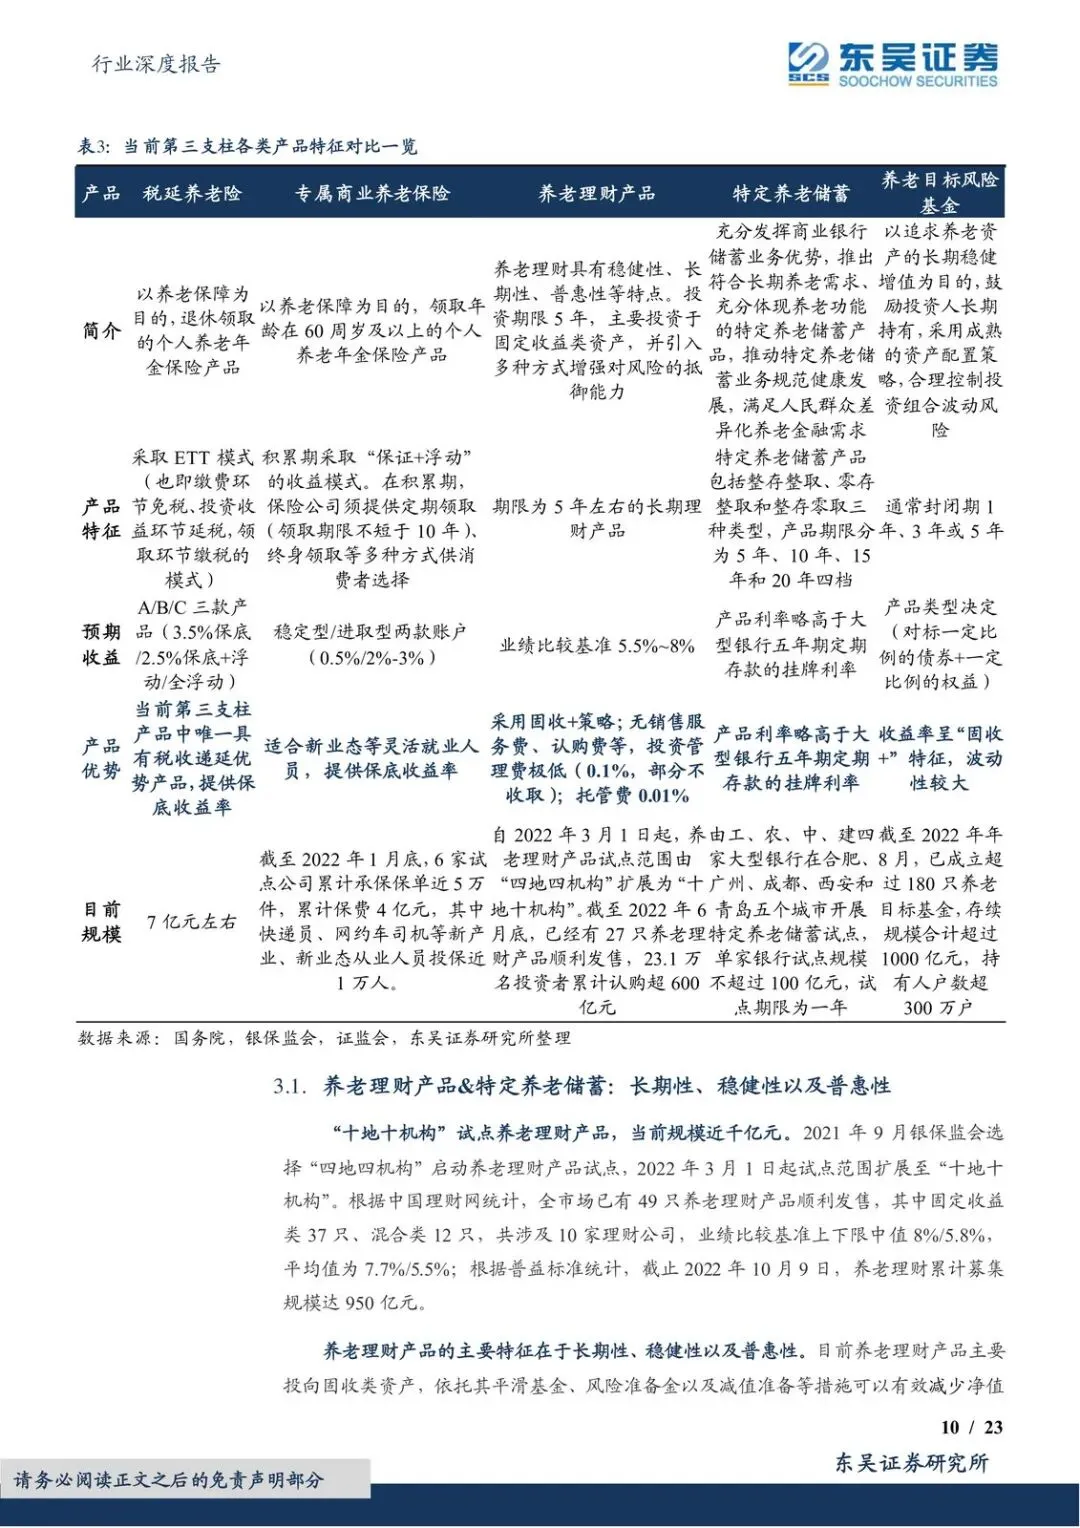
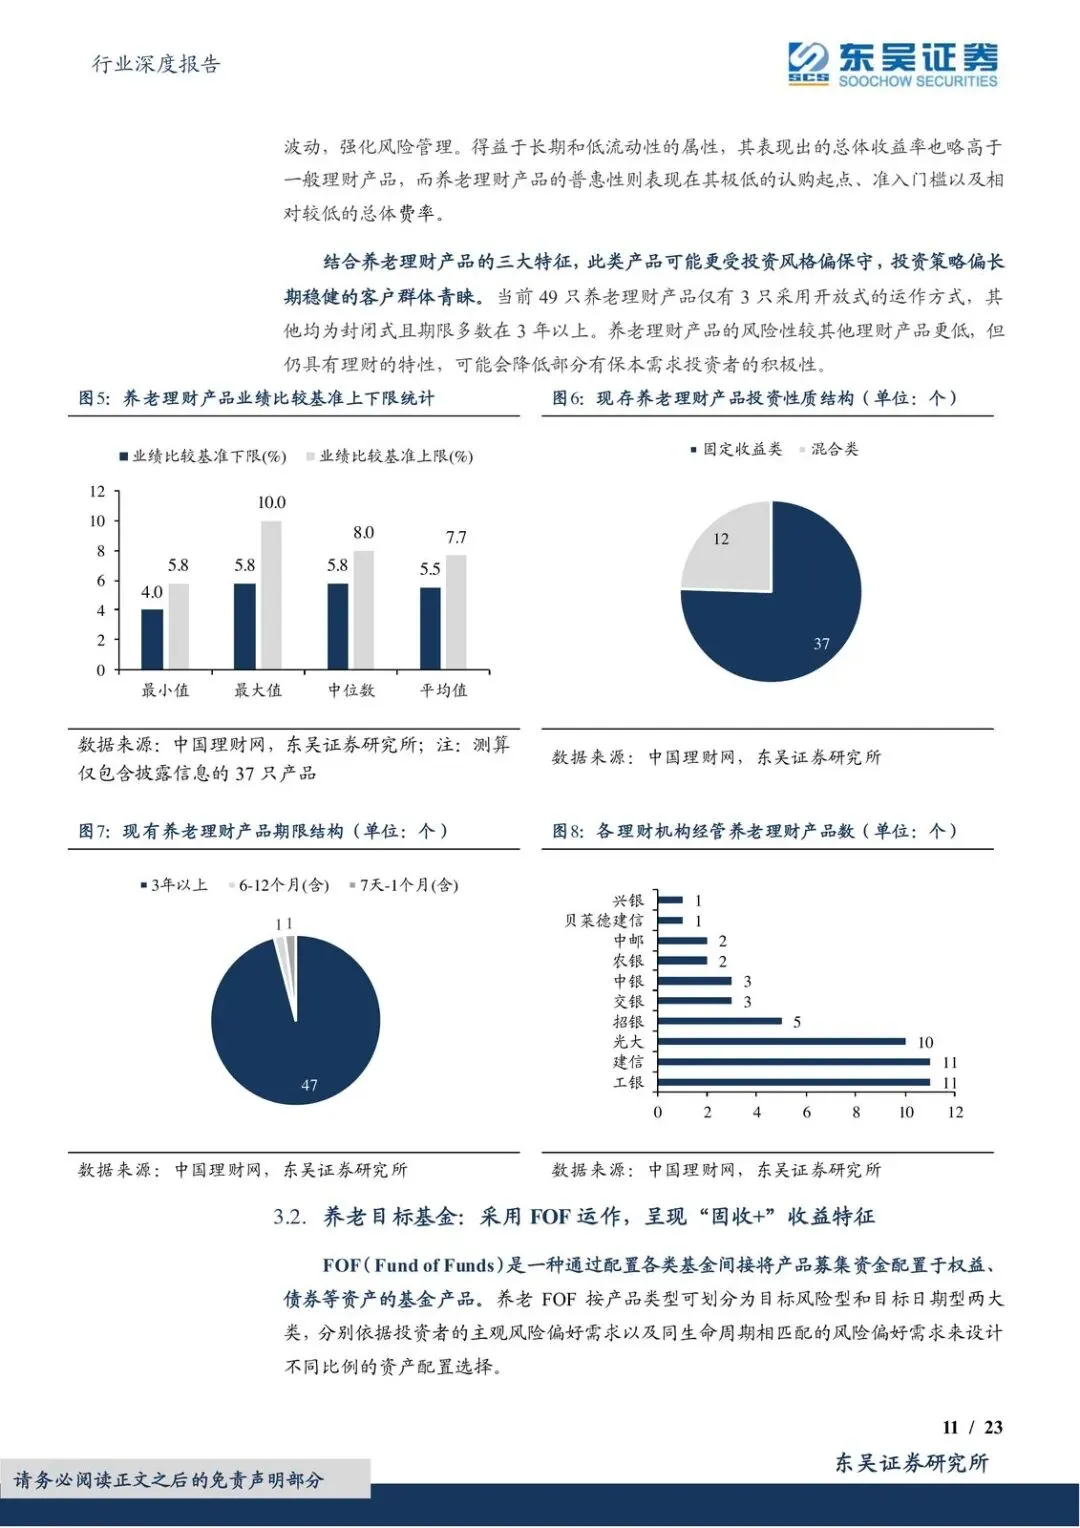
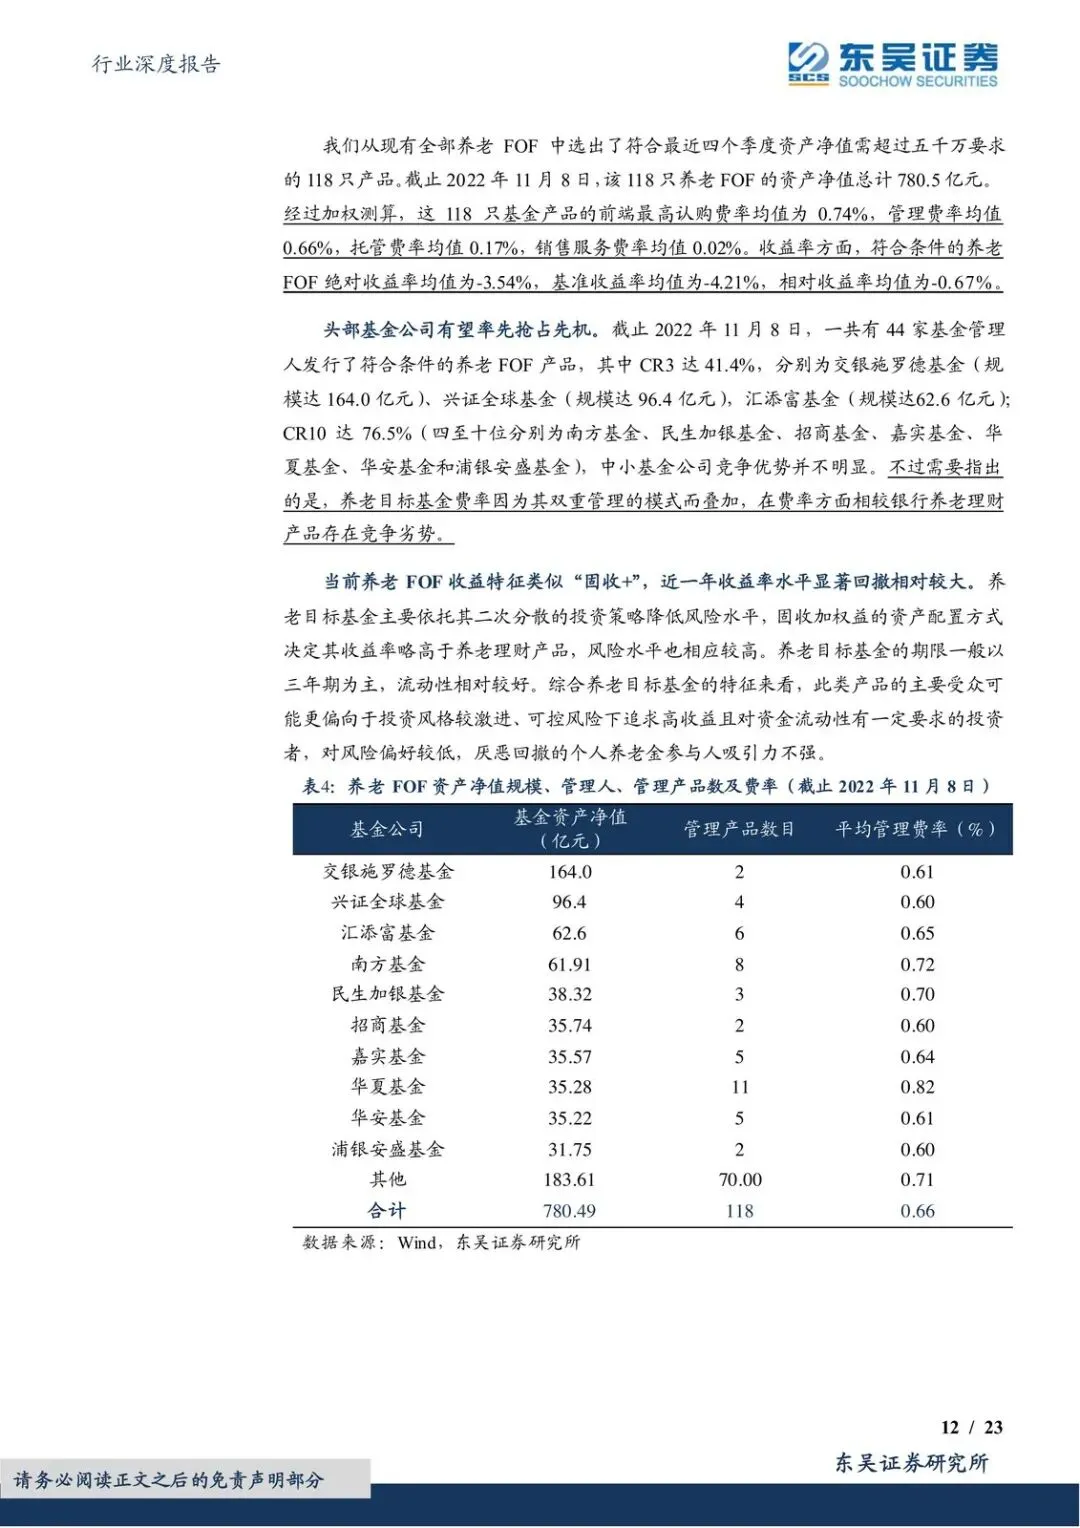
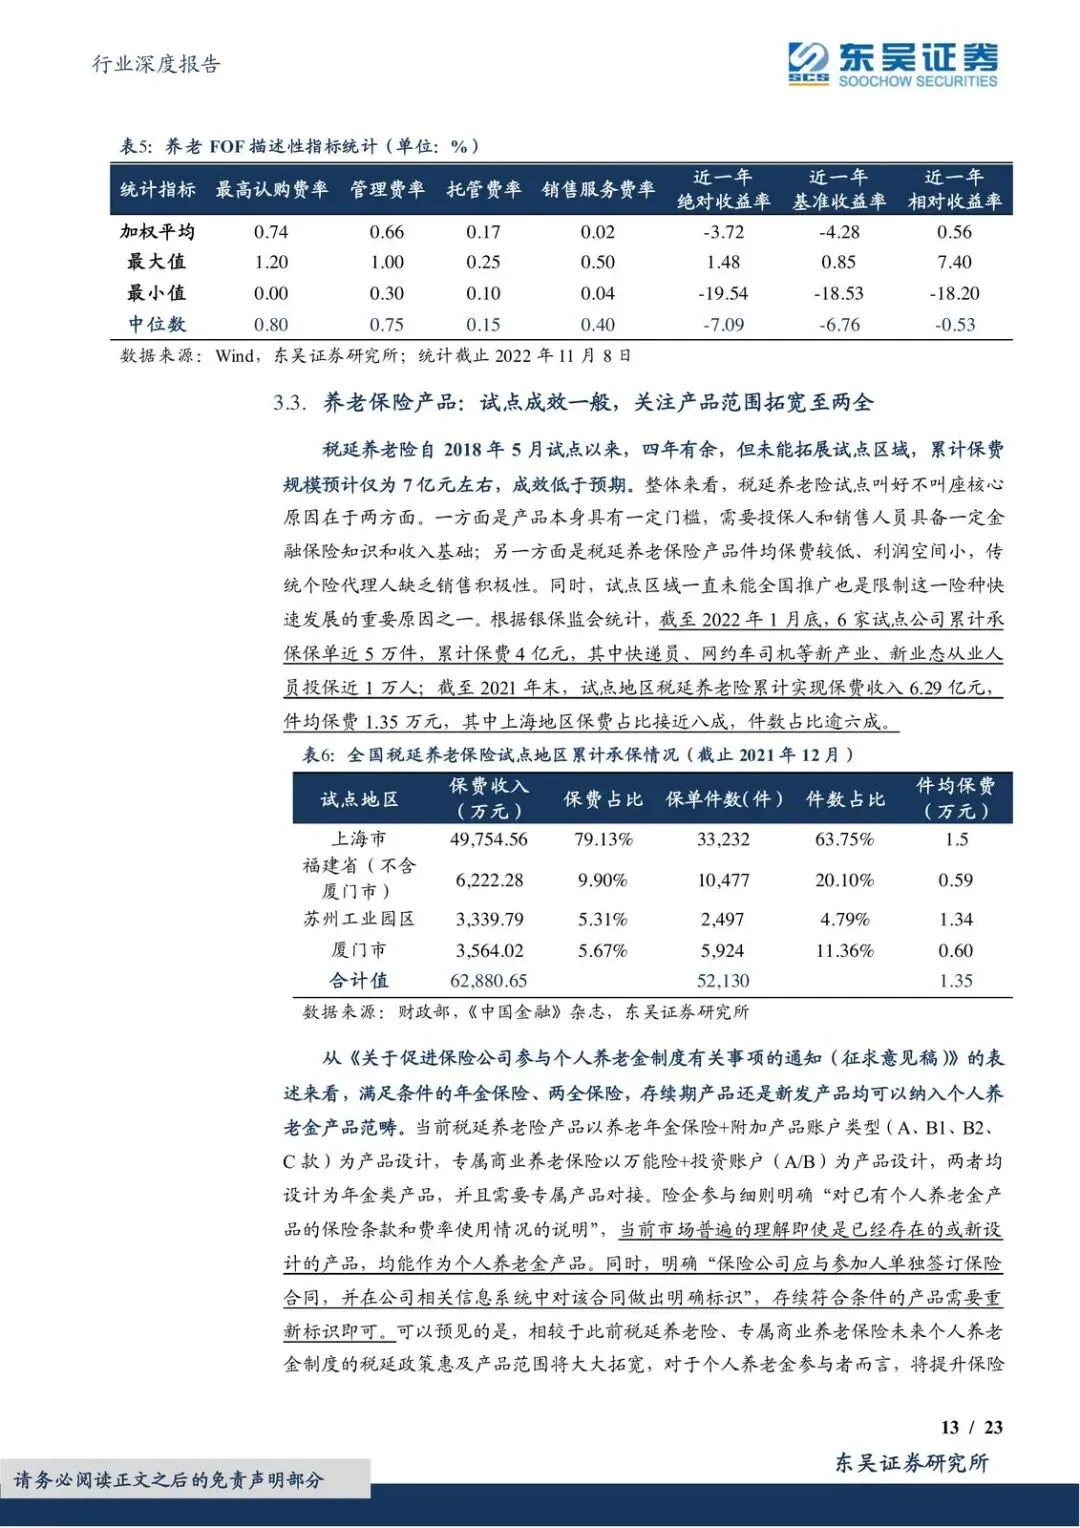
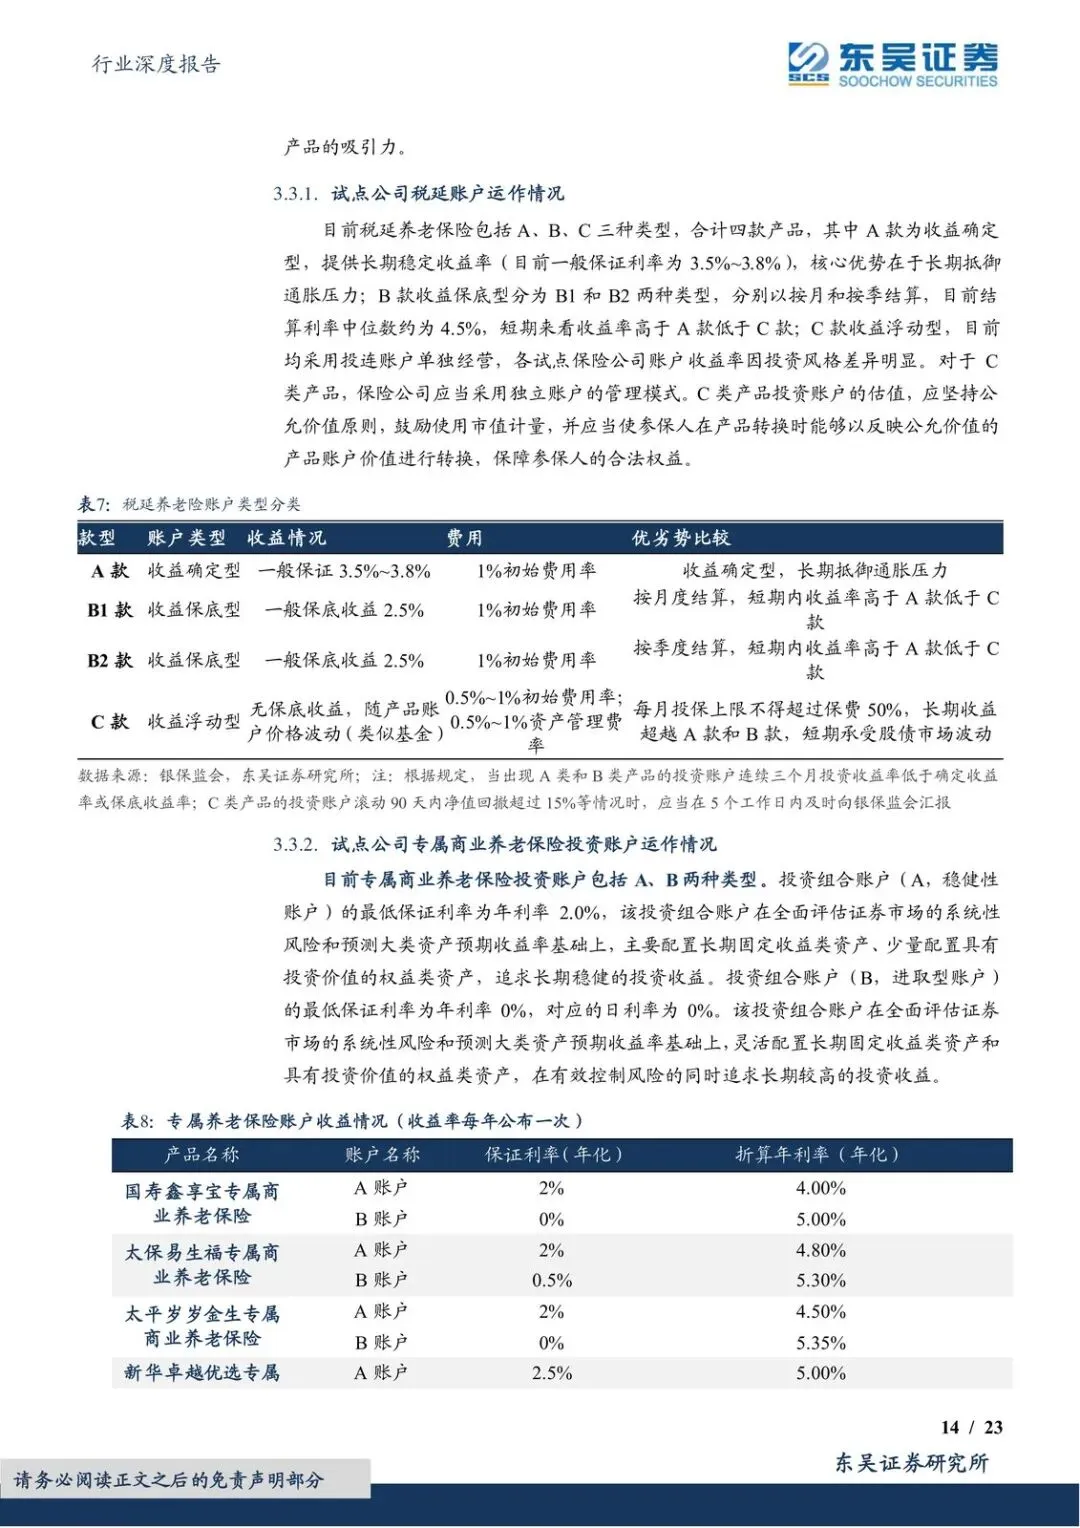
产品侧分得很清楚。特定养老储蓄给 5、10、15、20 年四档,收益率预计在 3% 左右(当时五年整存整取 2.75%,再小幅上浮)。养老理财期限多在 3 年以上,不保本,打“稳健、长期、普惠”。公募这边是养老 FOF,再扩到风格稳定的股混债和 FOF,收益偏“固收+”,权益行情好时弹性更大。保险是年金、两全,再加上税延养老险和专属商业养老险,优势是保底、期限可以做到终身。
费率要优惠、以客户为中心,是监管明确方向。谁费率高、谁销售摩擦大,谁就会在账户里被换掉。
保险这次不是“第一个吃螃蟹”
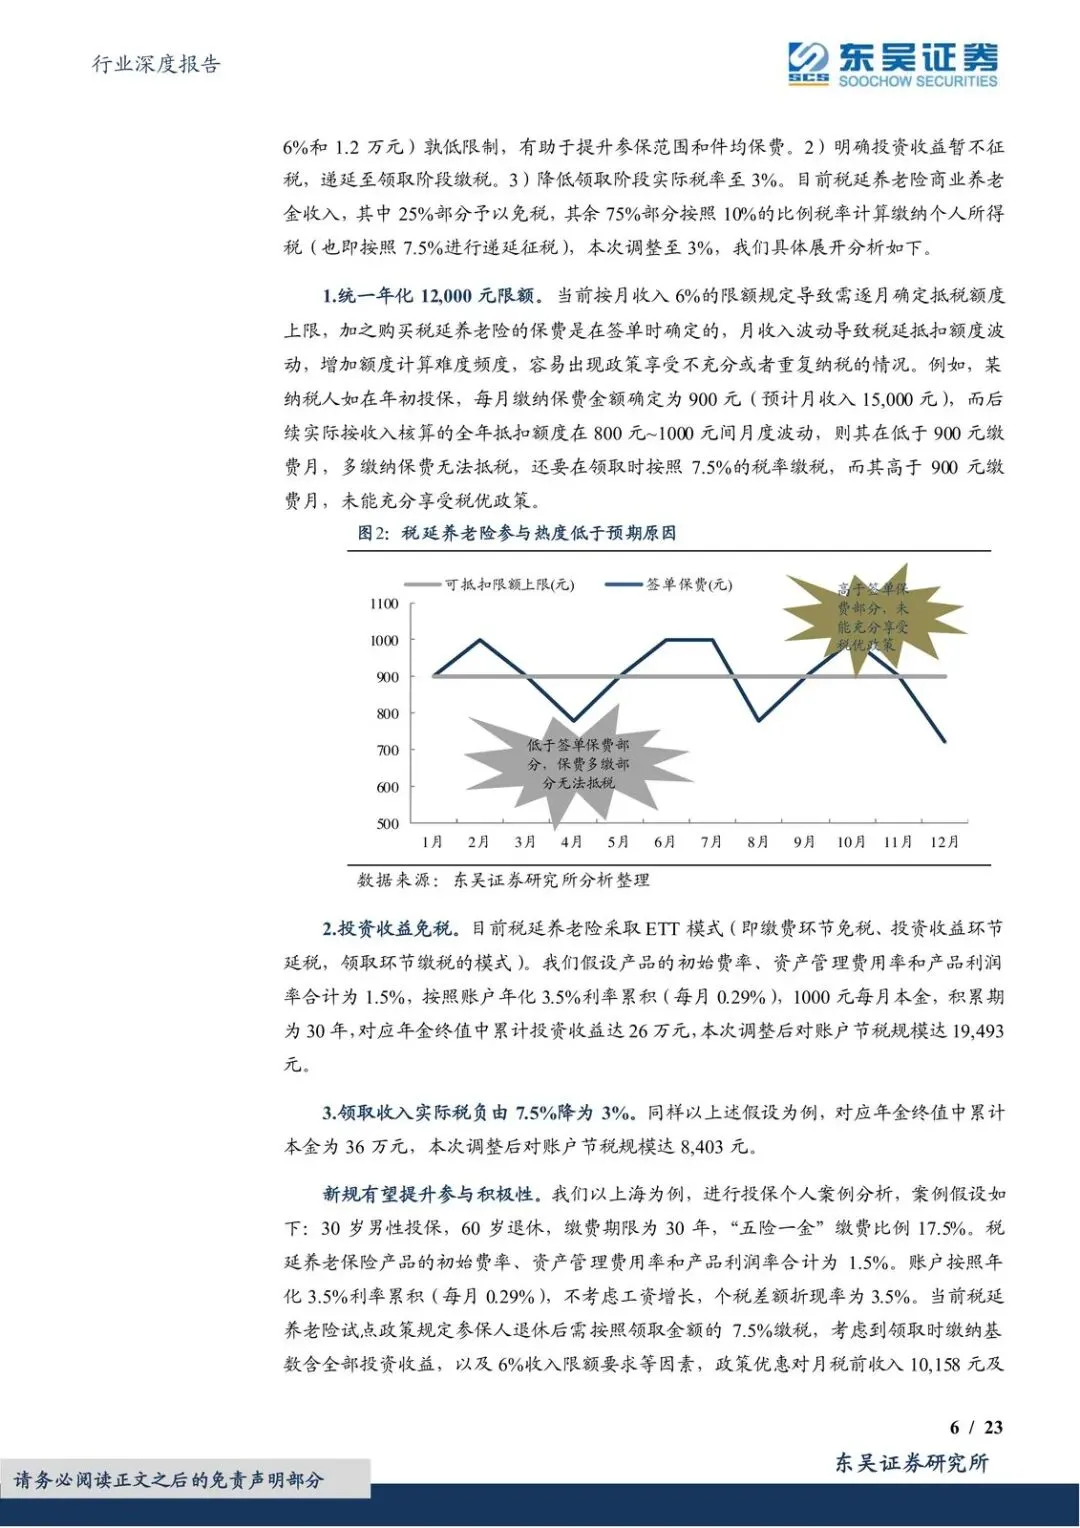
税延养老险 2018 年 5 月试点,四年多没扩区域。银保监会数据:截至 2022 年 1 月底,6 家试点公司累计保单近 5 万件、保费 4 亿元;截至 2021 年末累计保费 6.29 亿元,件均 1.35 万元,上海占保费近八成、件数逾六成。研报把累计规模估在 7 亿元左右,叫好不叫座。
原因很具体:产品门槛高、件均低、代理人没动力;试点只在上海、福建(含厦门)、苏州工业园区,渠道以银保为主。以前是“第一个吃螃蟹”,现在是和银行、基金“一起抢蛋糕”。保险公司长项仍在产品组合、长期资金、长寿风险、医养协同,但品牌和销售转化还得补。
寿险改革在材料里被写成“曙光初破水”:开门红应对、队伍规模企稳、质态提升。产险则是车险高景气、头部承保利润量价齐升。个股推荐顺序是中国财险、中国人寿、中国平安。行业评级维持增持。风险也写死了:居民收入不及预期、缴费上限上不去、账户收益率没吸引力、政策推进慢。
受益的是先拿到资金账户、能把储蓄/理财/基金货架铺满的银行,以及投研能做出“固收+”体验的公募。保险若只靠旧税延产品逻辑,份额会被压在 15% 附近;若把两全、专属商业养老险装进个人养老金账户,才有机会从配角往上挤。受损的是费率不让、期限短、波动讲不清楚的产品。
观察清单
- 2023 年新增缴费能否接近 731 亿元量级,2025 年能否向 2,767 亿元靠拢,还是参与度和上限一起低于预期。
- 2025 年前后银行/公募/保险新增份额是否贴近 47%/38%/15%,银行账户开立和Ⅱ类户沉淀有没有真正变成 AUM 和中收。
- 领取环节 3% 税率、EET 操作细则落地后,税延养老险“叫好不叫座”的转化率是否改善(对照试点累计仅约 4–7 亿元、上海一家独大)。
- 储蓄产品实际利率是否站在约 3%、理财是否坚持 3 年以上不保本、公募是否扩到风格稳定的股混债/FOF,账户里有没有出现大规模短期产品。
- 政策全国推广节奏、缴费上限是否按 12,000 元及后续阶梯上调;若上限和试点节奏双双滞后,2030 年累计 2.28 万亿元的路径就要打折。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

