陕国投研报 | 7月中国宏观经济预测与分析
- 2026-10-12 03:01:35

2026年7月中国宏观经济
预测与分析
陕国投战略规划部
陕国投资产管理事业群

总体经济预测与分析
2026 年二季度国内 GDP 同比增长 4.3%,较一季度增速有所放缓,经济内外需分化特征突出。外需延续高景气支撑工业生产,高技术产业动能充沛;内需修复节奏偏慢,地产、传统消费与投资形成约束。6月国内经济总体呈现“生产边际提速、内需修复偏缓、外需延续高景气、行业结构性分化持续深化”的格局。生产方面,6月份规模以上工业增加值同比增长5.3%,工业生产增速较前值回升0.8个百分点;制造业PMI回升0.3个百分点至50.3%,重回荣枯临界线上方,生产端扩张力度增强,但内需订单改善幅度有限,增长依靠高技术制造与外需拉动。三驾马车中,投资整体跌幅继续走阔,基建投资由低速增长转为负增,制造业投资降幅进一步扩大,房地产开发投资延续深度调整态势;消费依托618电商大促实现脉冲式修复,社零增速由负转正,数码升级类消费回暖,汽车、地产链大宗耐用品持续低迷,餐饮消费小幅改善但复苏基础尚不稳固;外贸高韧性进一步强化,全球AI算力产业链持续扩容带动外需走强,出口增速再度抬升,国内高端制造补库需求叠加大宗商品价格支撑推动进口增速显著上行,贸易顺差再创历史同期新高。通胀方面,CPI-PPI正向剪刀差进一步扩大,CPI同比小幅回落、核心CPI同步走弱,上游原材料需求与大宗商品价格支撑PPI同比涨幅继续抬升,但环比由涨转跌,上下游价格传导不畅、中下游盈利持续承压的格局未发生改变。货币与融资方面,社融存量增速进一步下行,新增社融同比明显少增,政府债融资同比少增,企业债券保持较强韧性,实体中长期投融资需求依旧不足,居民与企业信贷延续弱势。
从全球环境看,全球经济复苏动能分化加剧,地缘冲突、通胀反弹与货币政策不确定性同步上升。全球贸易结构性分化延续,AI相关高技术产业链贸易维持高增,传统消费品外需持续疲软,区域贸易壁垒抬升、供应链区域化重构持续推进,贸易体系碎片化趋势进一步显现。主要发达经济体低速增长格局延续,中东地缘冲突推升能源价格,输入性通胀反弹限制货币政策宽松空间,美联储、欧央行维持偏紧政策立场,降息预期持续延后,日本央行暂停加息但紧缩周期尚未明确终结;新兴市场增长动能放缓,美元维持偏强运行,资本外流压力有所加大。大宗商品受霍尔木兹海峡航运风险扰动高位宽幅震荡,原油、航运成本上行持续向各国传导,推升全球输入性通胀压力,挤压企业盈利与居民消费能力。

六月宏观经济数据分析
01
生产:工业生产边际提速,制造业PMI升至荣枯线上,生产端稳步扩张强,内外需求呈现分化格局,新旧动能持续切换、行业结构性分化特征凸显。
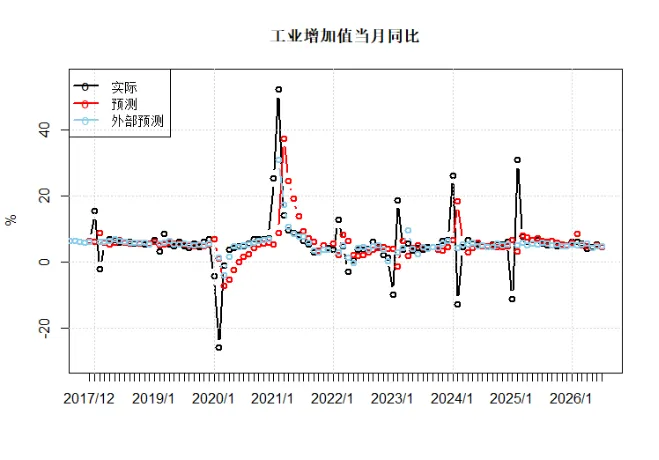
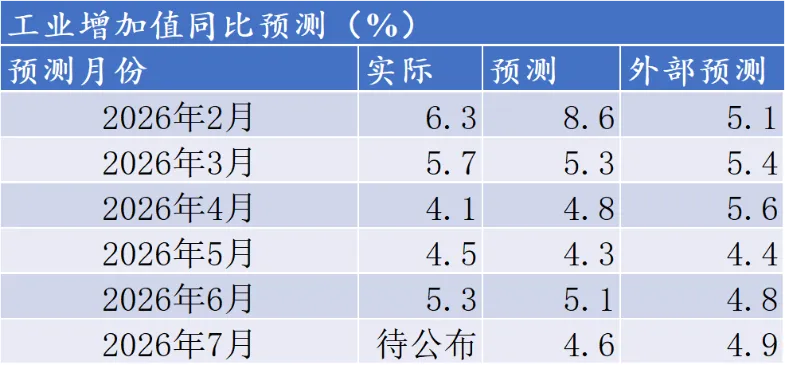
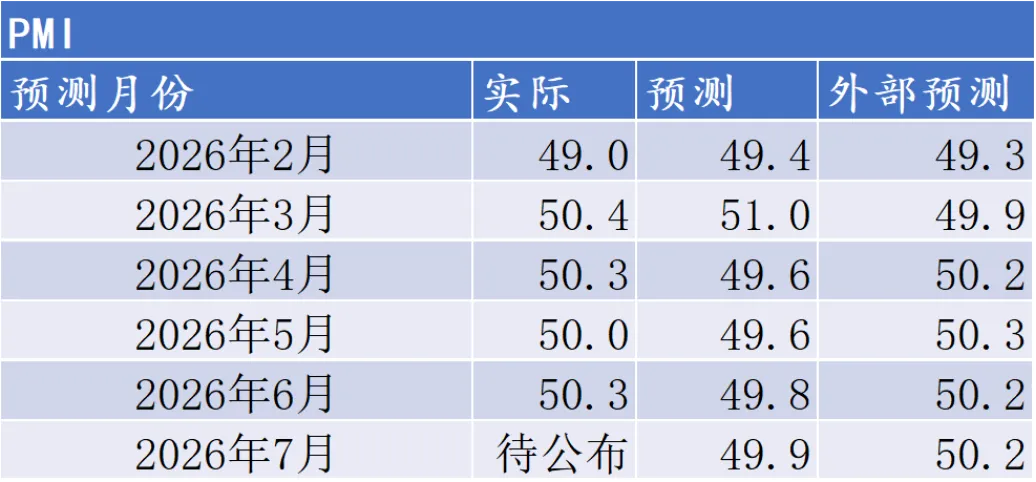
生产方面,6月全国规模以上工业增加值同比增长5.3%,增速较5月回升0.8个百分点,主要得益于外需持续保持韧性、高技术与高端装备制造业订单持续释放带动生产提速。从环比看,6月份,规模以上工业增加值比上月增长0.76%,较前值明显改善。其中,上游采矿业同比下降2.2%,增速较5月由正转负、大幅回落4.5个百分点;公用事业同比增长7.4%,增速较上月小幅回落0.2个百分点,夏季持续高温带动用电需求维持高位,能源保供持续发力支撑公用事业保持较快增长;制造业同比增长6.0%,增速较5月回升1.6个百分点,成为拉动工业增速上行的核心动力。从制造业细分行业看,41个大类行业中29个保持正增长,数量较5月小幅增加。其中,计算机、通信和其他电子设备制造业增长15.7%,汽车制造业增长8.7%,铁路、船舶、航空航天和其他运输设备制造业增长18.2%,专用设备制造业增速达9.9%,高技术、装备制造板块延续高景气,继续作为工业增长核心支柱;非金属矿物制品业同比下降2.3%,有色金属冶炼和压延加工业同比下降3.8%,地产链关联传统行业依旧承压,行业结构性分化特征持续凸显。6月份,制造业PMI回升0.3个百分点至50.3%,重返荣枯临界点上方,PMI新订单升至51.2%,增速较上月回升1.3个百分点,市场需求边际改善,新出口订单重回扩张区间,新旧动能持续转换、工业结构优化的长期格局延续。
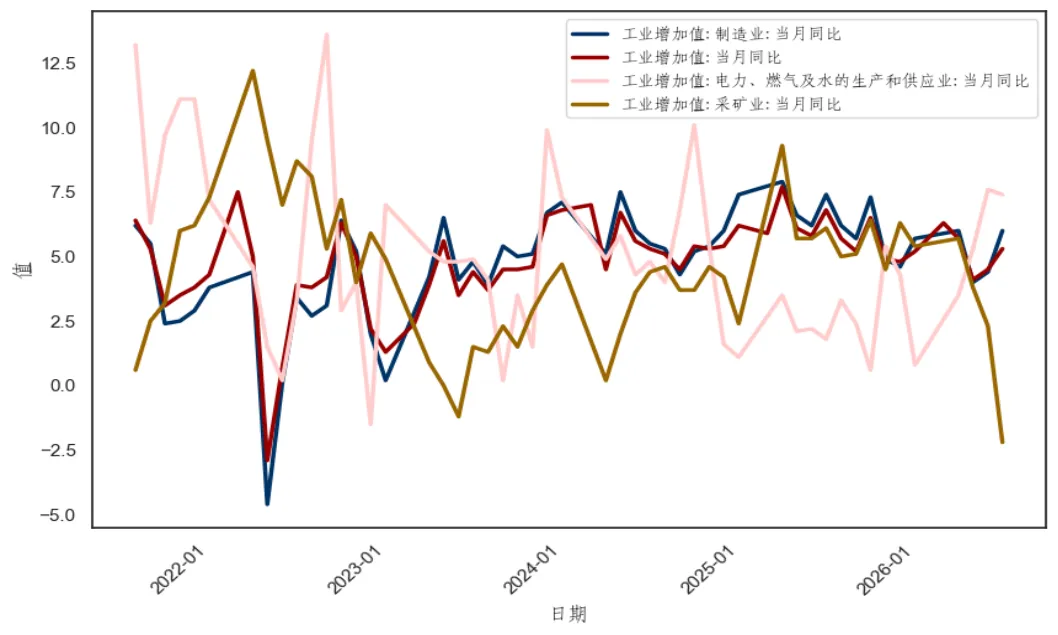
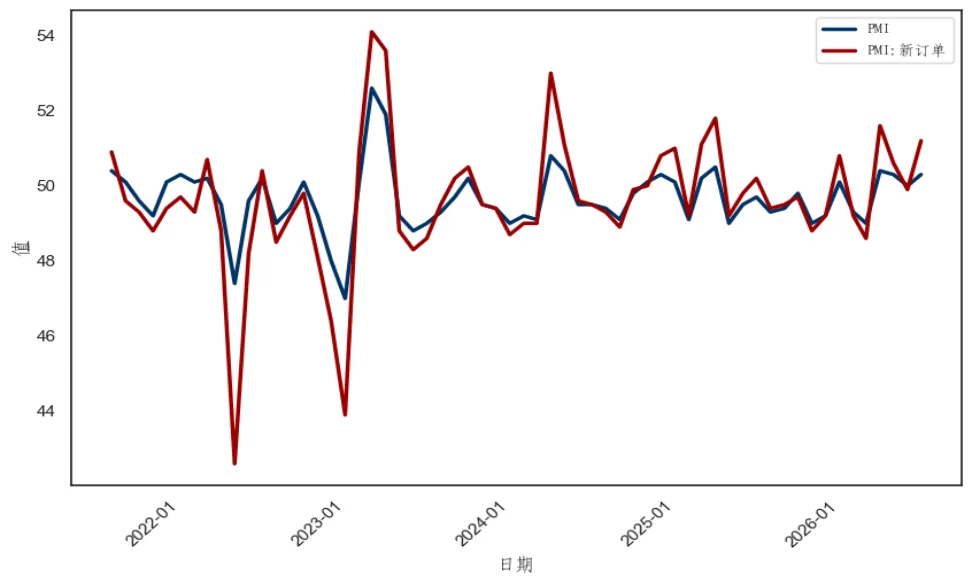
(数据来源:wind,陕国投战略规划部)
02
投资:投资整体降幅持续走阔,基建投资增速由正转负,制造业投资跌幅扩大,房地产开发投资跌幅进一步加深。
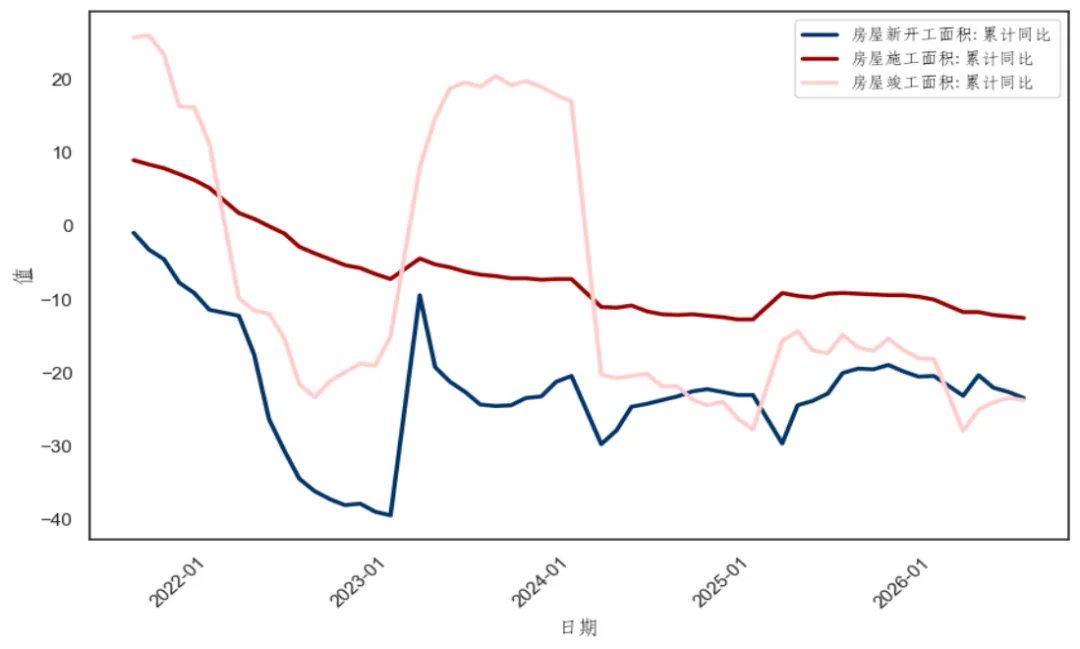
投资方面,1-6月份全国固定资产投资(不含农户)22.64万亿元,同比下降5.7%,增速较1-5月份回落1.6个百分点。其中,基建投资同比下降2.4%,较前值由正转负、回落3.0个百分点,传统交通、市政项目储备接续不足,专项债资金使用节奏放缓,传统基建扩张动能持续走弱;制造业投资同比下降1.2%,较1-5月降幅扩大0.8个百分点,通用设备、纺织、化工等传统制造业终端需求偏弱、盈利修复不及预期,企业资本开支意愿持续低迷,而高技术制造业韧性持续凸显,资金持续向新质生产力、科创研发、设备更新领域集聚,产业升级部分对冲传统制造下行压力;1-6月全国房地产开发投资同比下降18.0%,跌幅较前值进一步走阔1.8个百分点。房企风险化解仍处于持续推进阶段,行业重心集中在存量项目交付、库存房源盘活,新增拿地与新开工意愿维持低位,房屋新开工面积持续下行,竣工修复节奏偏弱,开发端投资缺乏企稳动力。
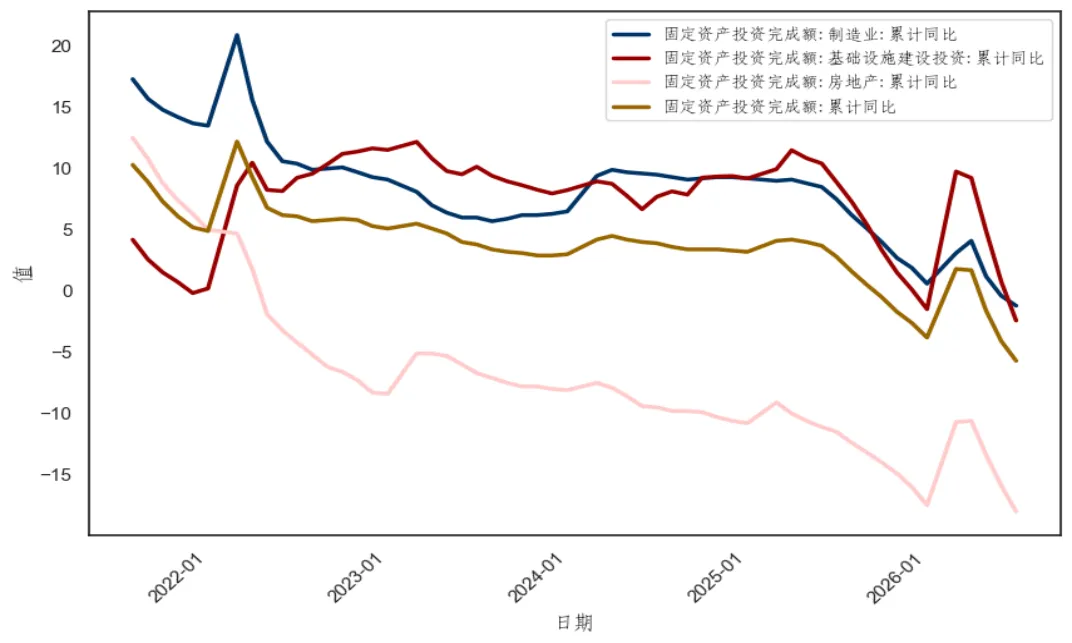
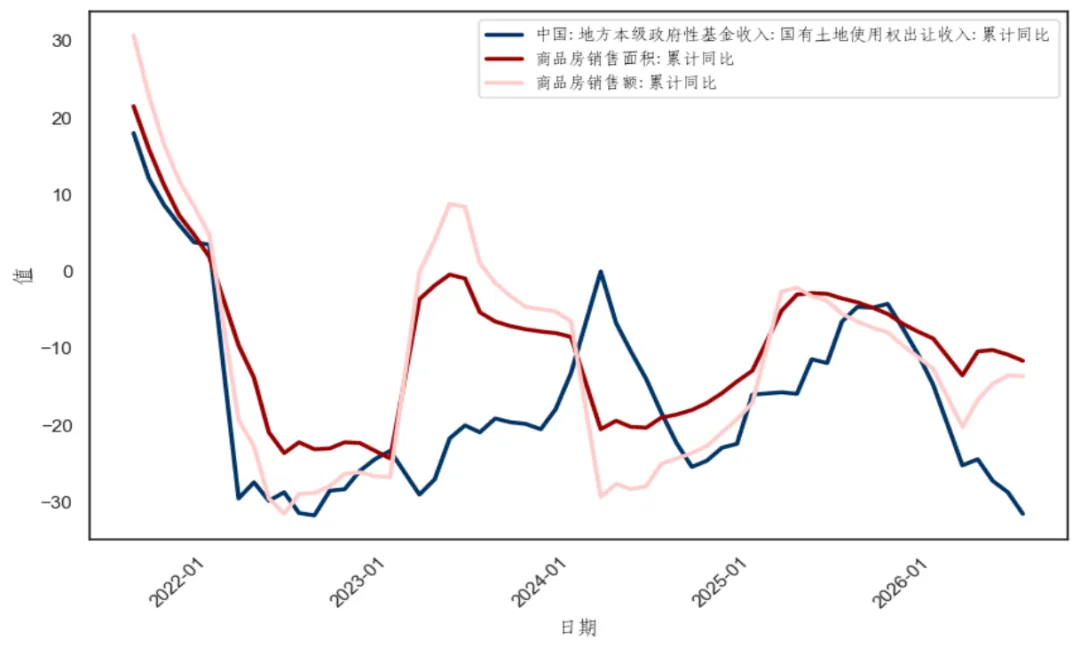
(数据来源:wind,陕国投战略规划部)
03
消费:社零同比增速由负转正,商品消费依托年中大促边际修复,数码升级类消费明显回暖,汽车、地产链大宗耐用品持续低迷,餐饮消费稳步改善但持续性仍存约束。
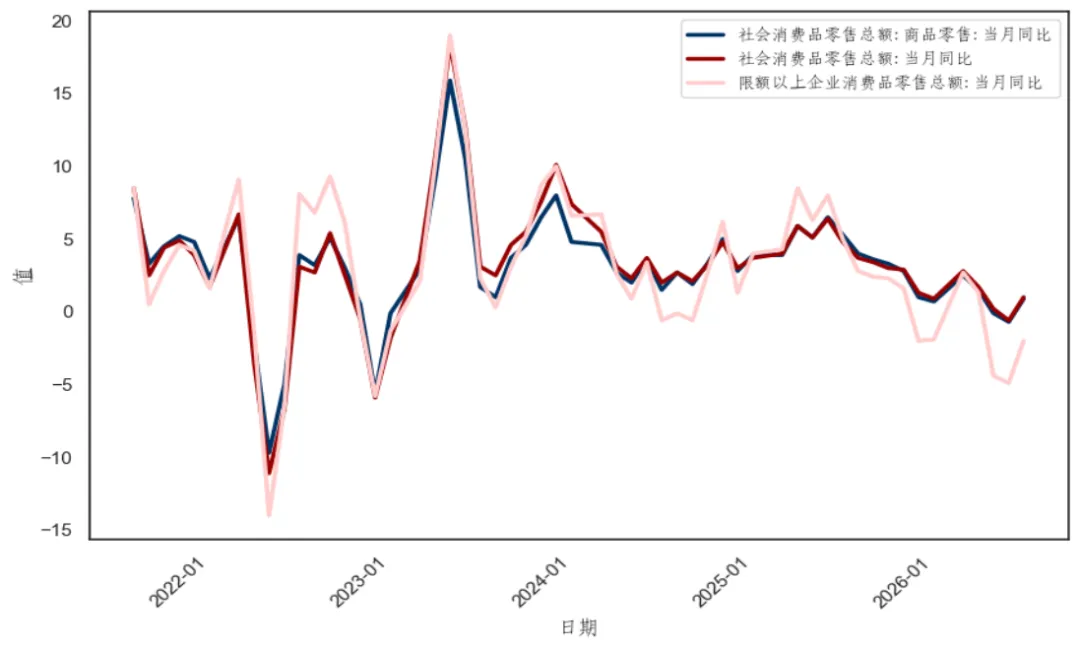
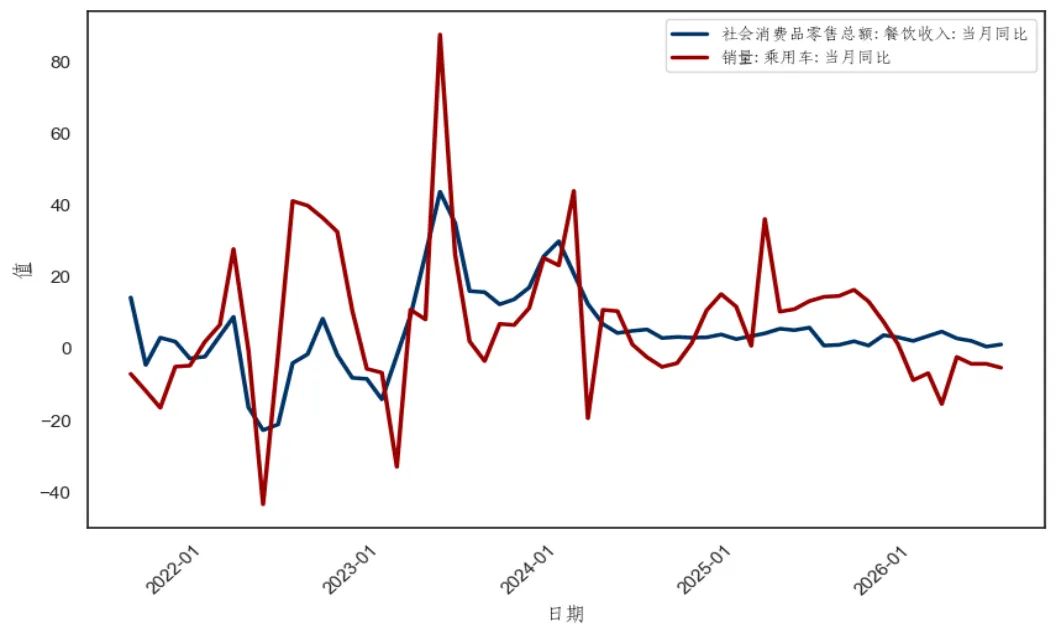
消费方面,6月份国内消费市场迎来阶段性修复,总量增速由负转正,短期提振因素集中显现,社会消费品零售总额4.27万亿元,同比增长1.0%,增速较5月回升1.6个百分点。其中,商品零售业同比增长0.9%,较前值回升1.6个百分点;限额以上单位商品零售降幅显著收窄,内需呈现结构性改善特征。从消费细分领域来看,618电商大促集中释放线上消费需求,叠加数码产品以旧换新政策落地,通讯器材类商品零售同比增长16.5%,化妆品类、文化办公用品类消费同步回暖,升级类可选消费出现脉冲式修复;金银珠宝类同比下降3.4%,金价持续波动压制居民黄金配置意愿,高端贵重消费依旧偏弱。乘用车零售额同比下降16.1%,降幅与5月基本持平,购车补贴效应消退、居民大额消费决策保持谨慎,汽车大宗消费需求尚未企稳;家用电器、家具、建筑装潢等地产后周期消费品延续同比下行态势,地产市场弱势持续拖累相关耐用品消费。6月份,全国餐饮收入同比增长1.2%,增速较5月提升0.6个百分点,夏季户外消费、大众刚需聚餐支撑餐饮稳步修复,但商务宴请等高客单价消费恢复偏慢,消费复苏更多依靠刚需场景拉动。
(数据来源:wind,陕国投战略规划部)
04
进出口:全球AI产业链需求持续扩张带动外需进一步走强,出口增速继续上行,国内高端制造补库需求叠加大宗商品价格支撑,进口增速显著抬升,贸易顺差再度扩大,外贸高端化发展态势持续巩固。
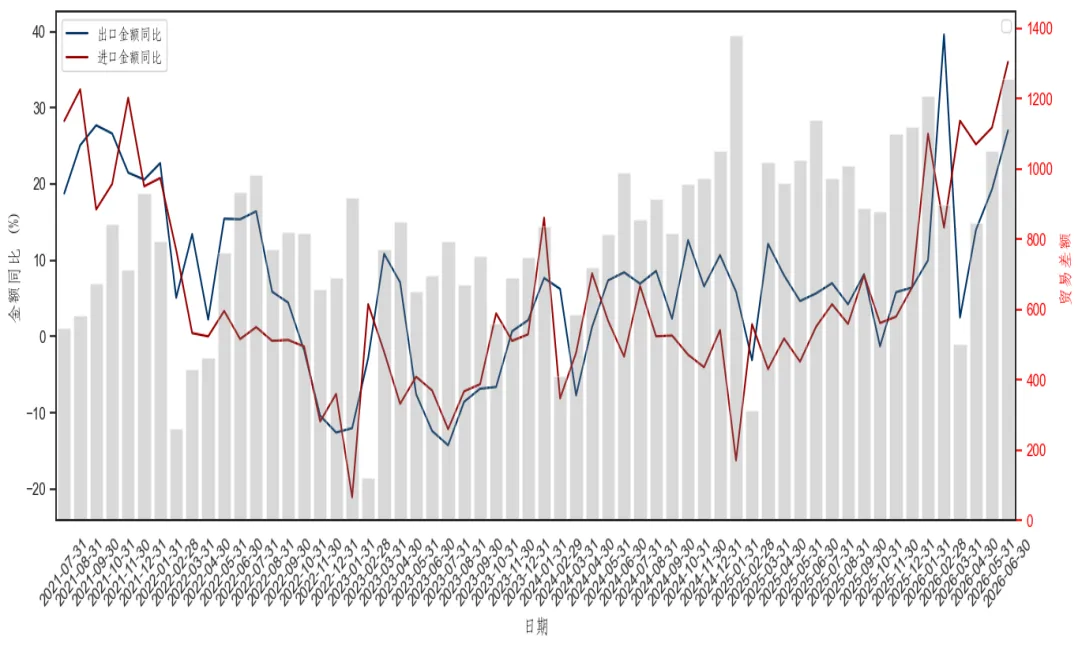
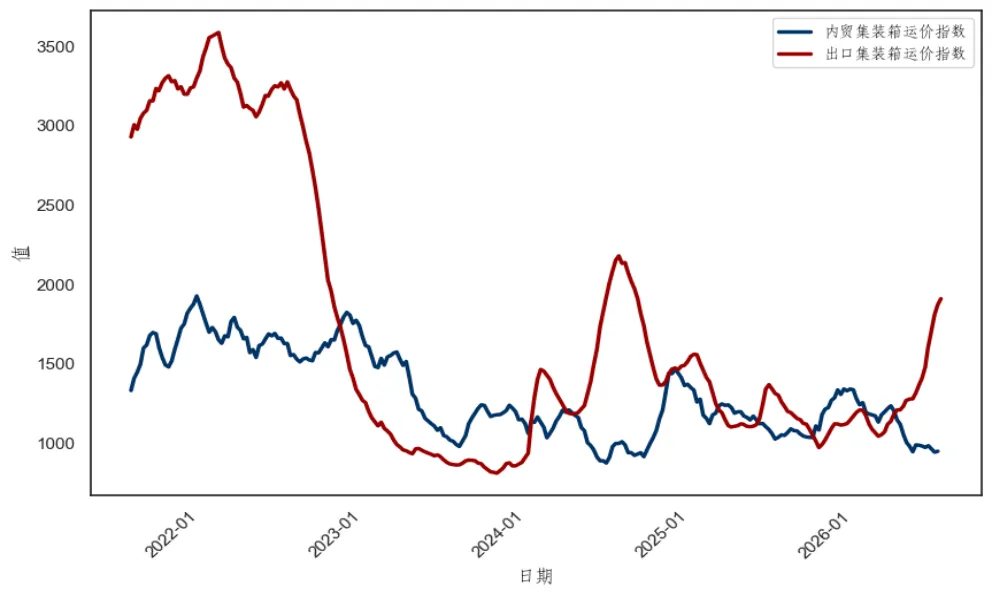
进出口方面,6月份中国进出口总额6991.5亿美元,同比增长30.6%,较5月份回升8.0个百分点。其中出口总值4123.9亿美元,同比增长27.0%,增速较5月回升7.6个百分点,主要源于全球AI算力资本开支持续扩张,海外数据中心持续扩容带动集成电路、自动数据处理设备、智能硬件订单持续释放,新能源汽车、高端装备等高附加值产品出口延续高景气,叠加去年同期外部贸易摩擦扰动形成低基数、前期积压海外订单持续交付,共同推动出口增速进一步上行;进口总值2867.6亿美元,同比增长36.0%,增速较上月抬升8.6个百分点,进口大幅走高一方面受益于国内高技术制造业持续扩产,AI产业链上下游零部件备货需求持续释放,另一方面地缘局势扰动下原油、工业金属等国际大宗商品价格维持高位推升进口名义金额,国内推进新质生产力建设持续拉动高端半导体、精密生产设备等创新生产要素进口需求。6月贸易顺差1256.2亿美元,较5月扩大201.9亿美元,再度刷新历史同期新高,进出口商品结构持续优化,高技术、高附加值品类在外贸中的占比稳步提升。
(数据来源:wind,陕国投战略规划部)
05
通胀:CPI同比小幅回落、核心消费价格同步走弱,PPI同比涨幅继续抬升但环比由涨转跌,CPI-PPI剪刀差进一步扩大,上下游价格传导受阻格局持续凸显。
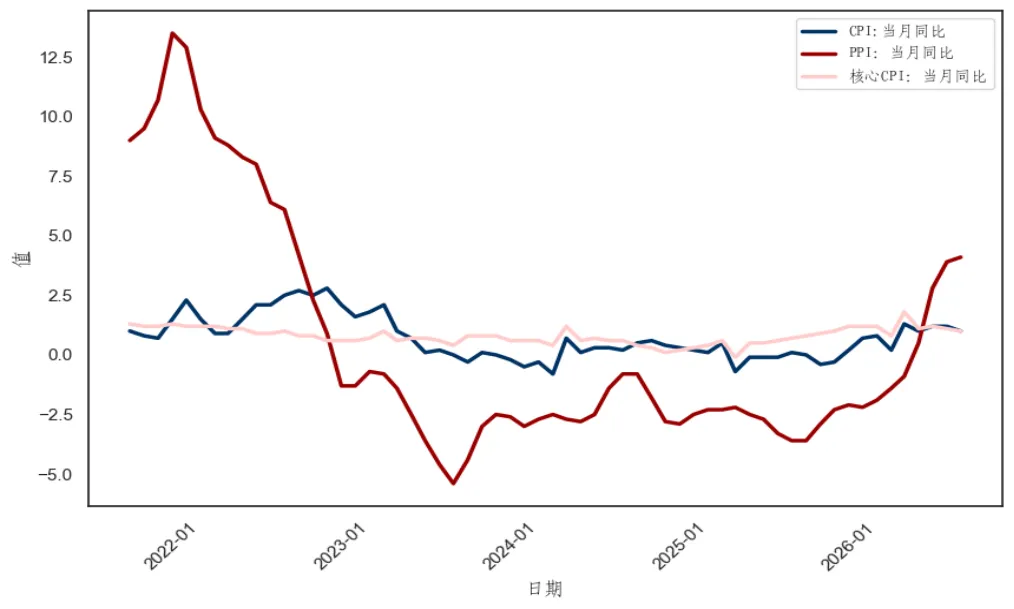
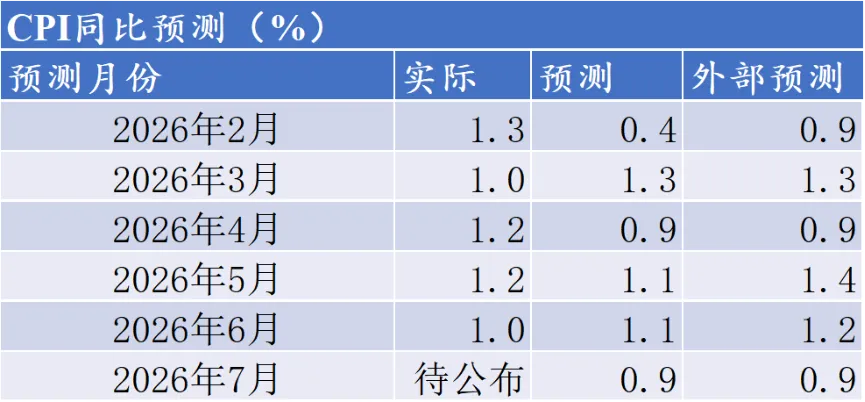
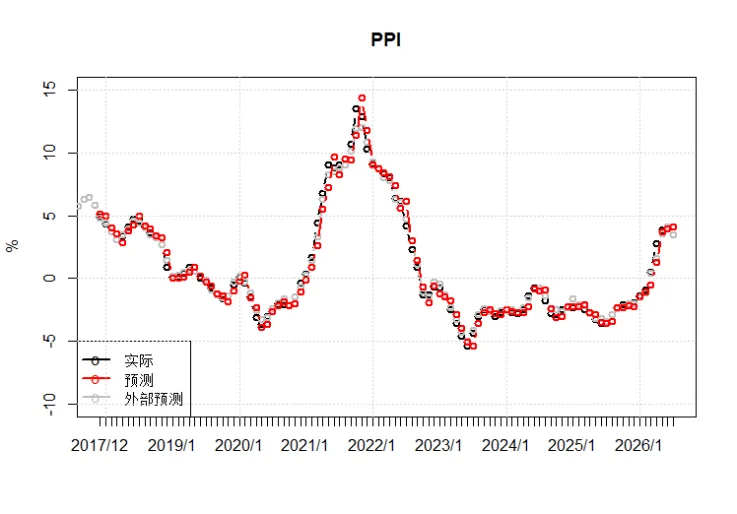
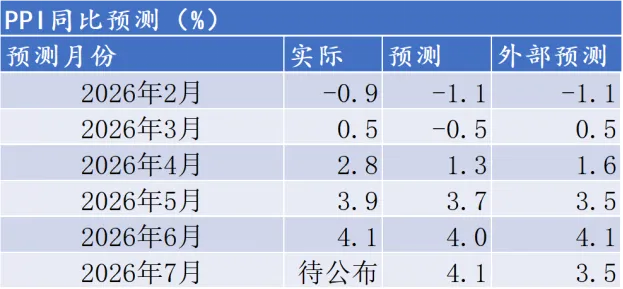
通胀方面,6月CPI-PPI剪刀差扩大至3.1个百分点。6月份,受夏季生鲜供给充裕、国际油价下行、黄金饰品价格回落共同拖累,CPI同比上涨1.0%,涨幅较5月回落0.2个百分点;环比由上月下降0.1%进一步走低至下降0.3%。扣除食品和能源价格的核心CPI同比上涨1.0%,涨幅比上月回落0.1个百分点,终端消费内生修复力度偏弱带动核心物价温和下行。去年同期基数偏低支撑上游价格同比读数上行,叠加国内AI算力持续扩容、迎峰度夏能源备货带动煤炭、电子产业链需求维持刚性,全国PPI同比上涨4.1%,涨幅较上月扩大0.2个百分点,续创2022年8月以来新高;从环比看,受国际原油价格明显回落拖累石化产业链价格下行影响,PPI下降0.3%,涨幅由上月上涨0.5%转为负增长,工业品短期涨价动能边际放缓,但上游采掘、高技术制造相关产业链价格依旧存在支撑,推动PPI同比继续上行。上游生产资料价格持续走高、下游生活资料需求偏弱,成本难以向下游终端商品顺畅传导,中下游企业盈利持续受到挤压。
(数据来源:wind,陕国投战略规划部)
06
货币与融资:社融总量增速持续小幅放缓,政府债同比回落,企业债保持韧性,实体内生融资需求偏弱格局未改,居民与企业信贷双双走弱。
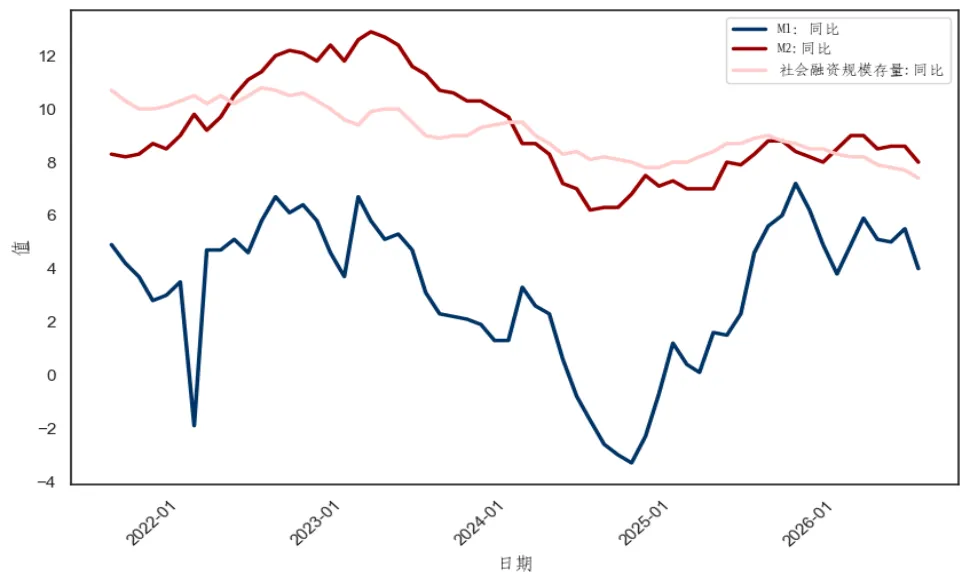
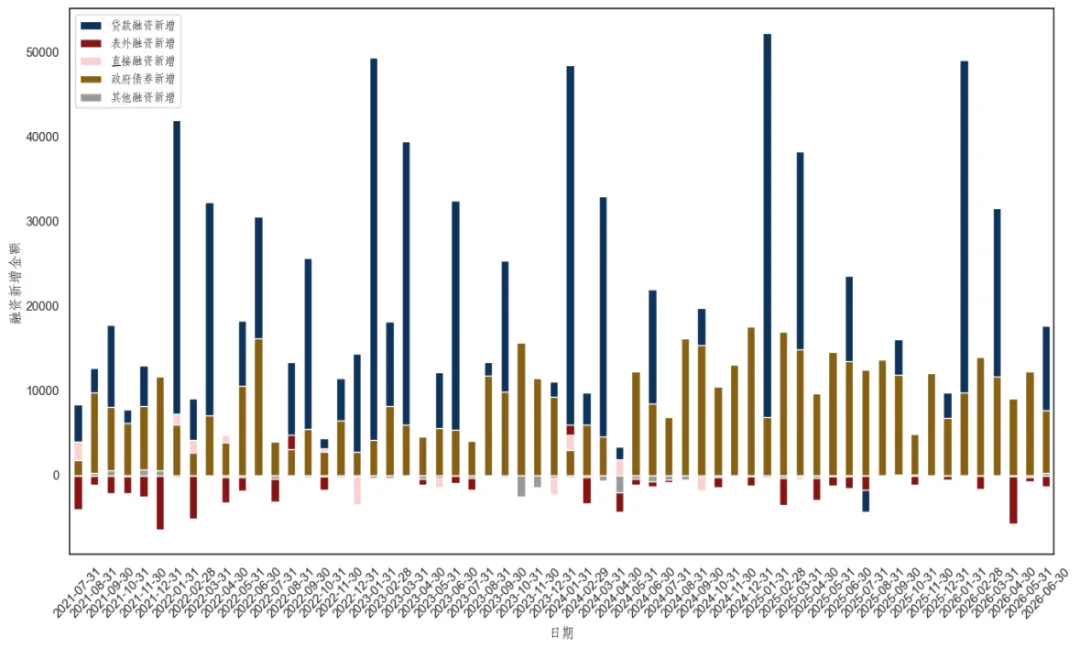
货币与融资环境方面,6月M1同比增长4.0%,增速较5月回落1.5个百分点,企业活期存款扩张放缓,外贸结汇红利边际减弱、企业经营资金周转活跃度下降,资金活化水平有所回落;M2同比增长8.0%,增速较5月回落0.6个百分点,居民预防性储蓄、企业闲置资金沉淀继续支撑货币总量,但信贷派生持续偏弱拖累M2上行空间。6月末社融存量462.06万亿元,同比增长7.4%,增速较上月回落0.3个百分点。6月新增社会融资规模3.36万亿元,同比少增8606亿元,尽管季末信贷存在季节性冲量,但同比融资力度依旧偏弱。从新增社融结构看,6月政府债净融资同比大幅回落,主要受去年同期超长特别国债集中投放形成高基数影响,叠加今年地方新增专项债发行节奏偏慢,政府债券对社融拉动作用明显减弱;持续偏低的市场利率拓宽直接融资空间,企业债券净融资延续亮眼表现,科创领域发债需求持续释放,成为社融重要支撑。当前实体经济内生融资需求依旧偏弱,信贷结构改善进程偏缓,企业端来看,制造业传统行业订单修复不足、基建新项目落地节奏放缓,企业资本开支预期谨慎,中长期贷款同比大幅少增,仅依靠低成本票据融资对冲信贷缺口;从居民端来看,房地产市场调整持续压制购房信贷需求,叠加消费复苏节奏偏慢,居民中长期贷款、短期消费贷均同比少增,居民主动降杠杆行为延续。
(数据来源:wind,陕国投战略规划部)

经济增长分析预测
6月产出增速缺口继续回升,产出缺口上行。全球AI产业链资本开支扩张,产出缺口受益于相关出口的增长;产出缺口因价格因素的提振而上行,内需仍待回升,未来变化需关注政策落地效果。
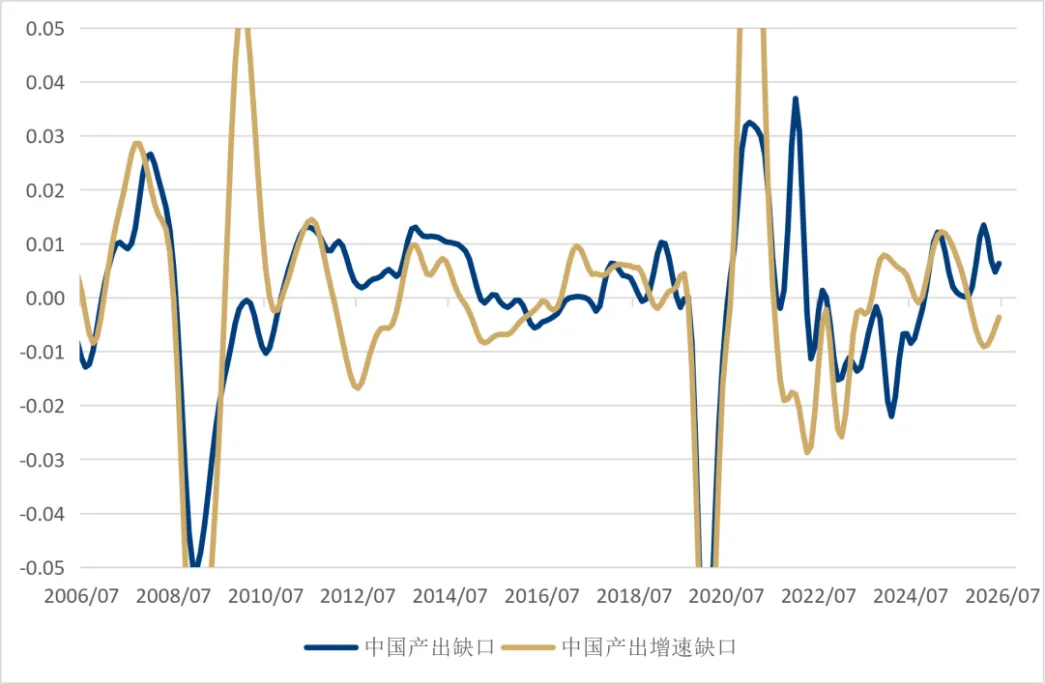
(数据来源:wind, 陕国投资产管理事业群)

通货膨胀分析预测
6月的CPI同比1.0%,PPI同比4.1%。结合高频数据及市场动态,预计未来CPI有望温和回升,PPI高位震荡。
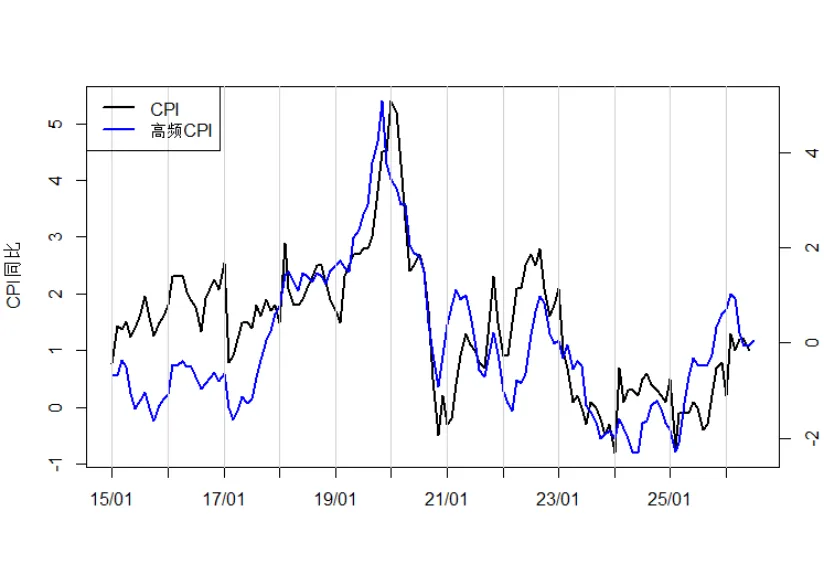
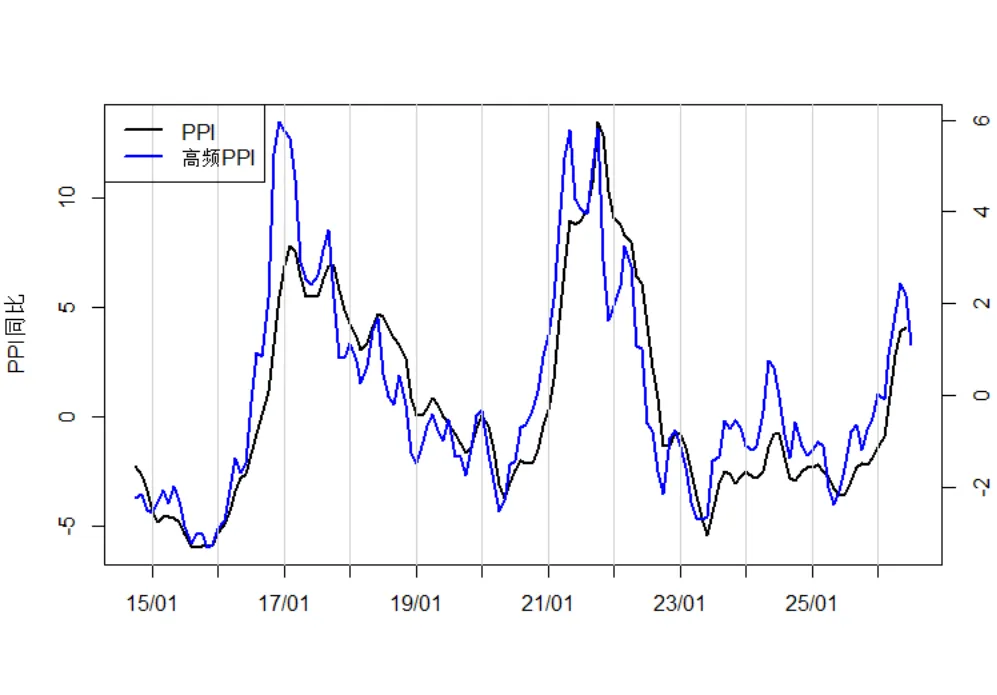
(数据来源:wind, 陕国投资产管理事业群)

下月经济预测
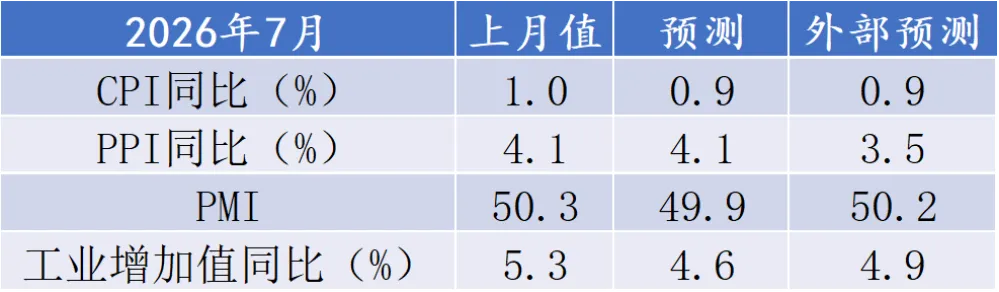
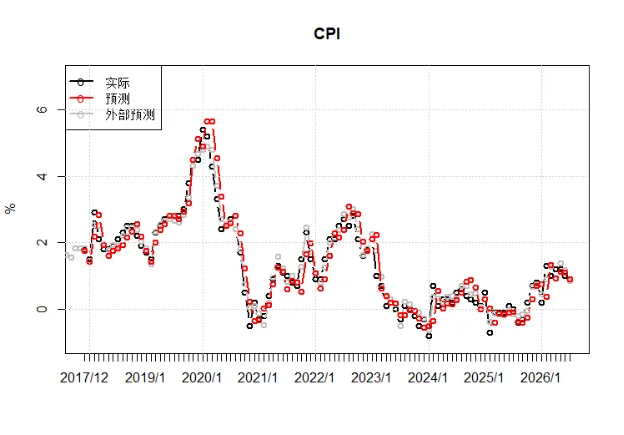
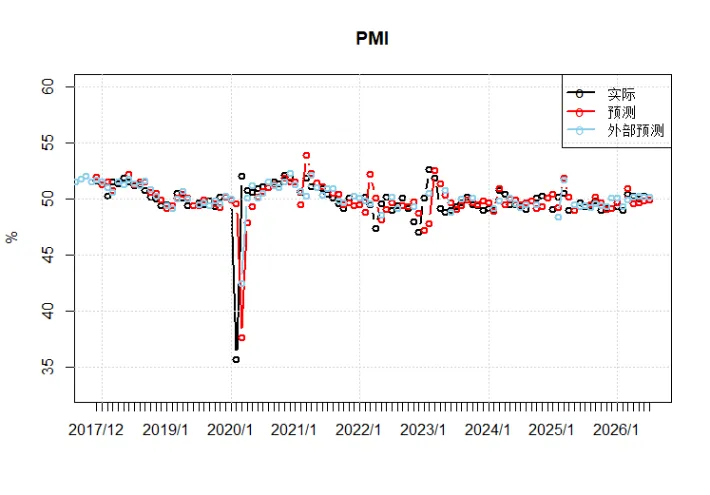
目前是经济短周期从底部向上恢复期,波动性较大,月度模型仅作为趋势参考。数量化预测模型预测7月CPI为0.9%;预测PPI为4.1%;预测PMI为49.9。
(数据来源:wind, 陕国投资产管理事业群)

七月重点经济事件
2026年7月3日,世界银行发布东亚太平洋地区经济更新简报,提示中东地缘冲突持续推升能源价格与远洋航运成本,加剧区域输入性通胀压力;同时指出中国高技术产品出口、设备更新与大宗消费以旧换新政策持续稳定区域产业链供应链。
2026年7月4日,中国人民银行货币政策委员会召开2026年第二季度例会,明确继续实施稳健货币政策,强化跨周期与逆周期调节,依托结构性工具重点支持科技创新、扩大内需与民营经济发展,保持人民币汇率在合理均衡水平基本稳定,总量宽松政策维持审慎观察基调。
2026年7月10日,国家发改委召开7月例行新闻发布会,解读《循环经济发展“十五五”规划》《新型能源体系建设“十五五”规划》相关部署,持续推进传统产业节能降碳改造,细化大宗消费以旧换新配套细则,多措并举巩固内需修复基础。
2026年7月12日,中东地缘局势再度升温,霍尔木兹海峡航运通行风险上升,市场担忧原油运输通道受阻,布伦特原油盘中冲高至88美元/桶,避险情绪带动黄金价格站稳4070美元/盎司,全球大宗商品波动率显著上行。
2026年7月20日,全国银行间同业拆借中心公布7月LPR报价,1年期、5年期以上LPR维持前期水平不变,央行延续“观察等待”基调,优先运用结构性工具精准滴灌,兼顾银行净息差稳定与实体经济融资成本管控。
2026年7月21日,国务院总理李强主持召开国务院常务会议,审议通过《知识产权保护和运用“十五五”规划》,部署服务业提质扩容、新型基础设施“六张网”建设,加快打通现代流通体系堵点,依托新型基建与生产性服务业协同发力扩大有效投资。
2026年7月23日,欧洲央行公布7月议息决议,维持存款机制利率2.25%不变,延续鹰派政策基调,强调能源价格波动带来持续性通胀风险,保留年内再次加息选项,持续密切跟踪大宗商品价格向终端消费的传导效应。
2026年7月25日,中国人民银行开展4800亿元1年期MLF操作,当月到期规模3500亿元,实现中长期流动性净投放1300亿元,持续对冲政府债券集中发行带来的流动性压力,保障银行信贷投放能力平稳运行。
2026年7月28日,经合组织发布全球经济展望更新报告,维持2026年全球经济增速2.8%不变,警示发达经济体货币收紧滞后效应逐步显现,全球贸易保护主义抬头、持续地缘风险压制全球需求复苏空间。
2026年7月29日(北京时间),美联储召开7月FOMC议息会议,维持基准利率3.5%-3.75%区间不变,本次会议3名委员支持加息25bp,内部政策分歧扩大;决议持续警惕能源价格反弹推升通胀风险,市场上调9月加息预期,全球跨境资本波动压力有所加大。
陕国投声明:文章内容并非投资建议,仅作参考,投资者据此操作,风险自负。
作者:
徐一宁,陕国投战略规划部 博士;
高雨欣,陕国投战略规划部 研究员;
孙朗宸,资产管理事业群 策略分析师。