【精选研报】兰德公司:2026决定性经济优势:通用AI领域从暂时
- 2026-10-04 21:32:06
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/d9f3ce141f75
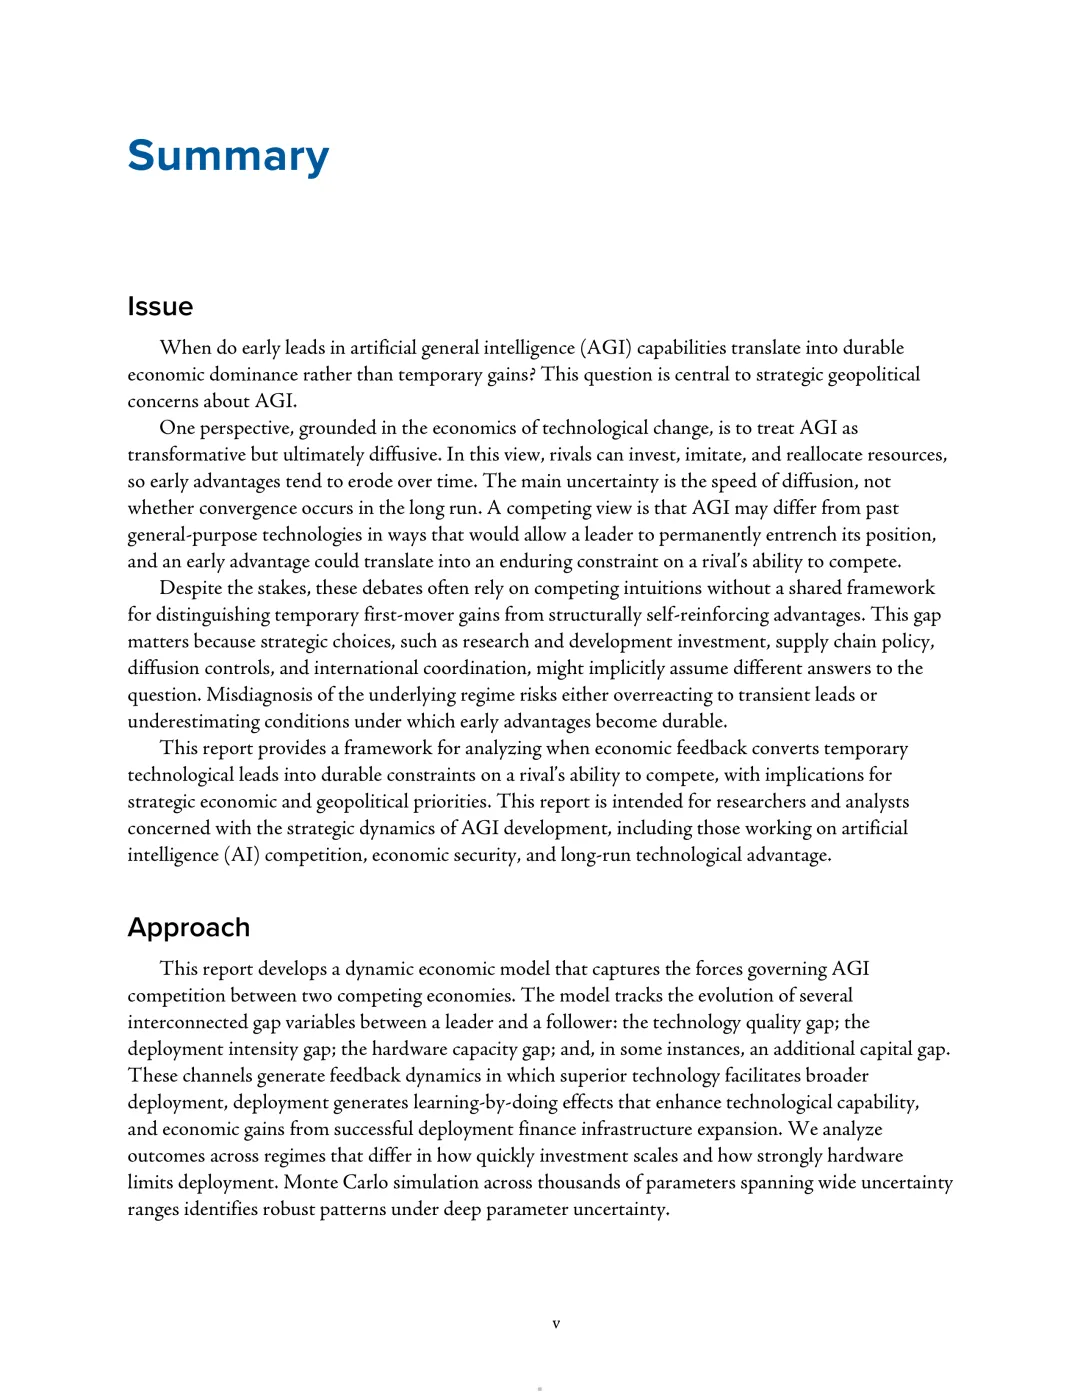
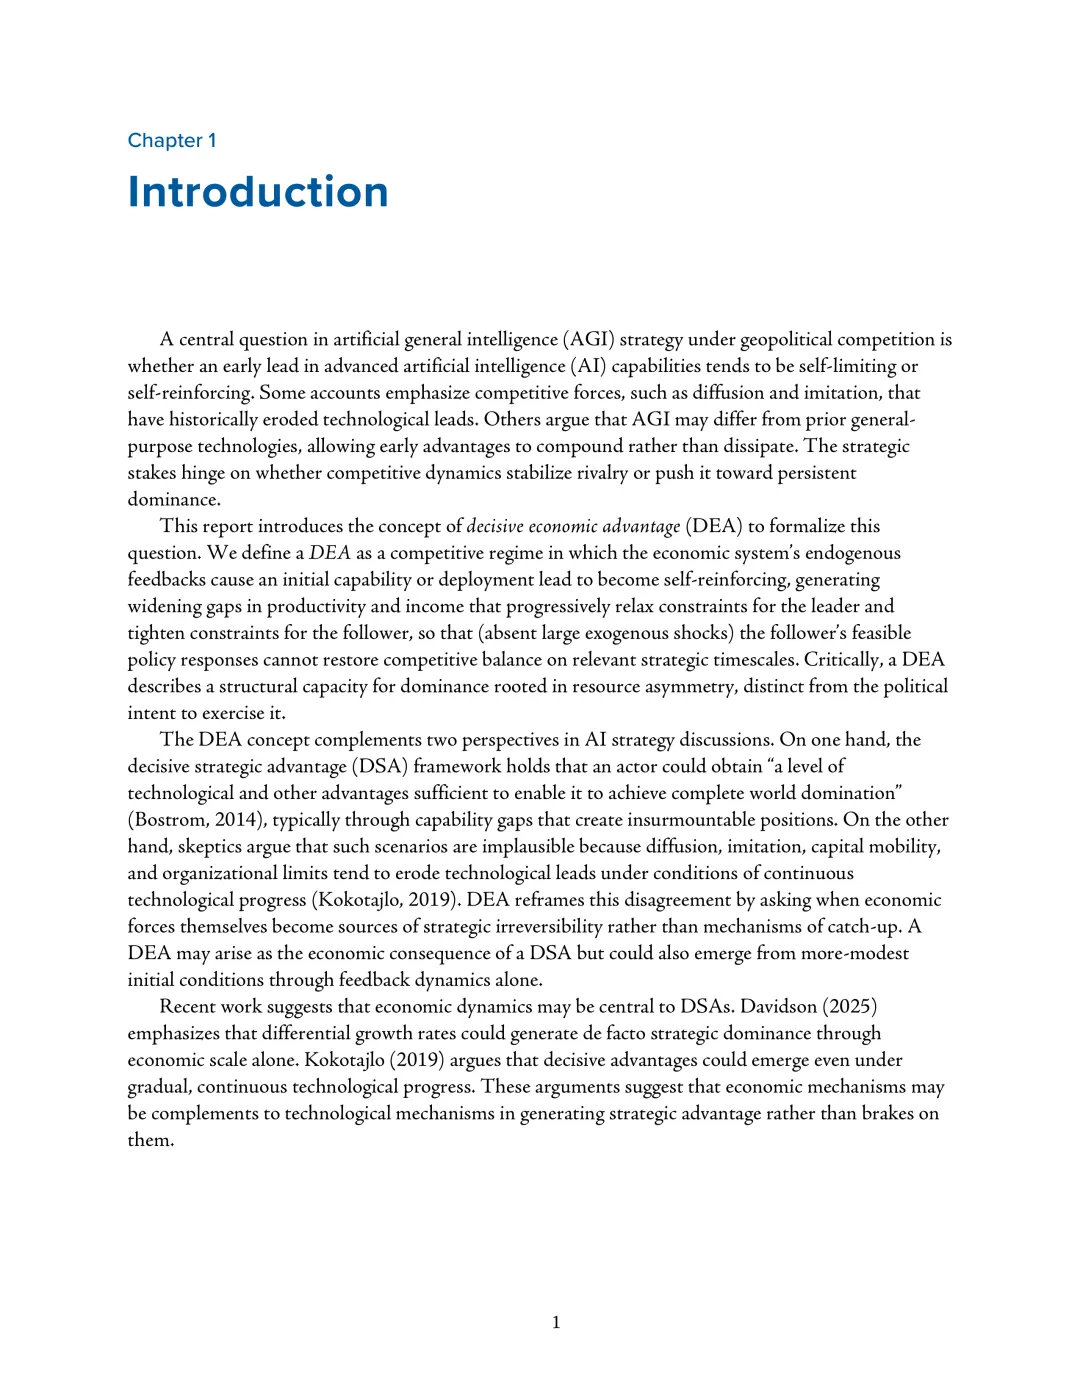
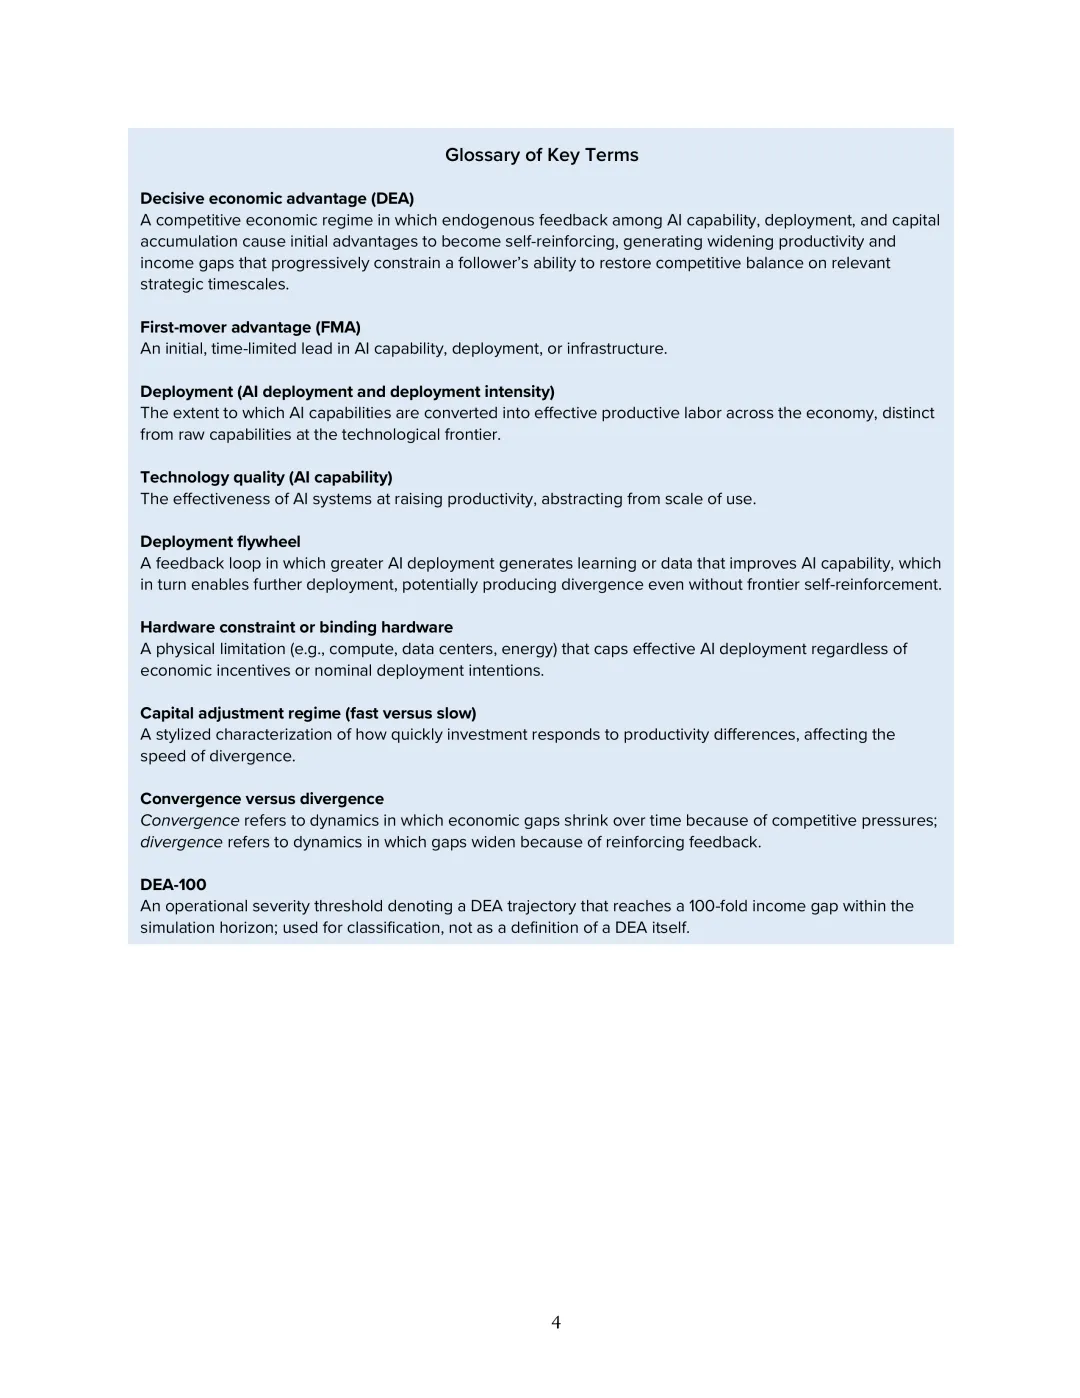
AGI竞争的胜负手,可能根本不在于谁先造出更聪明的模型,而在于谁先把"能力—部署—资本"这三样东西拧成一个自我加速的闭环。兰德公司(RAND)这份报告把这种状态叫"决定性经济优势"(Decisive Economic Advantage,DEA)——一旦进入这个状态,落后方靠政策补贴或市场竞争,基本追不上来了。
这事现在值得琢磨,是因为钱已经在肉眼可见地砸下去。2025年第三季度,全球云基础设施支出到了1026亿美元,同比涨了25%。资本这条腿已经在动。报告想搞清楚的,正是资本、技术、部署这三条腿一起跑起来之后,是会互相拉平,还是会越跑越远。
问题不是"谁先做出AGI",是"你在哪个反馈机制里"
传统经济学看技术扩散,逻辑很简单:领先者会被模仿、被投资追赶,长期看大家会收敛到差不多的水平。这几乎是过去几十年技术竞争史的默认剧本。
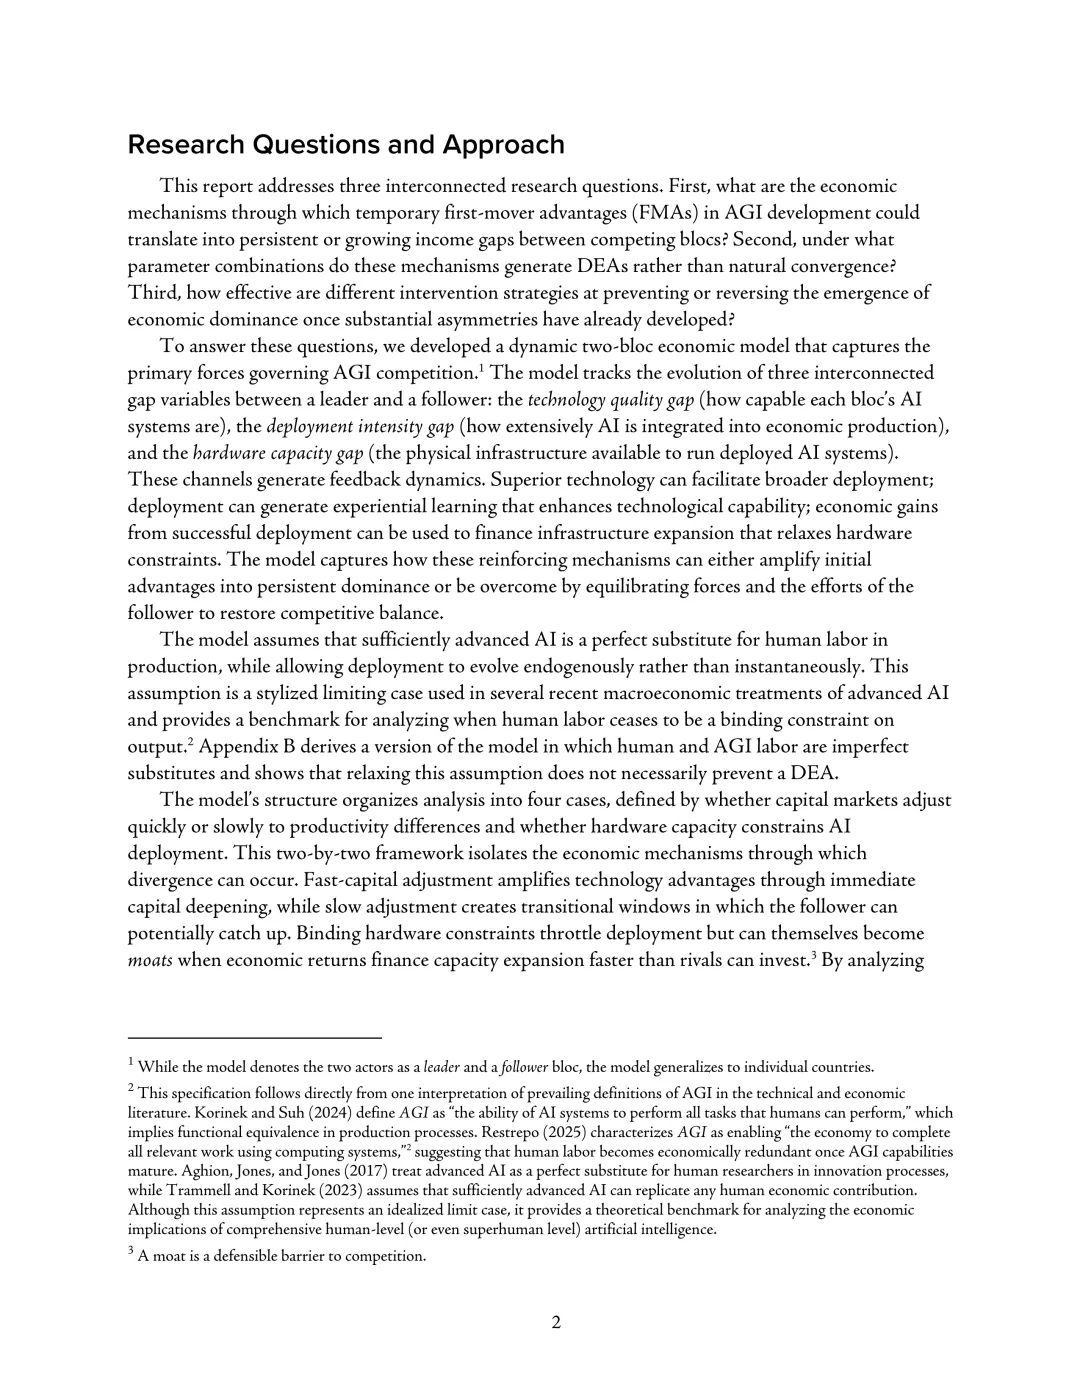
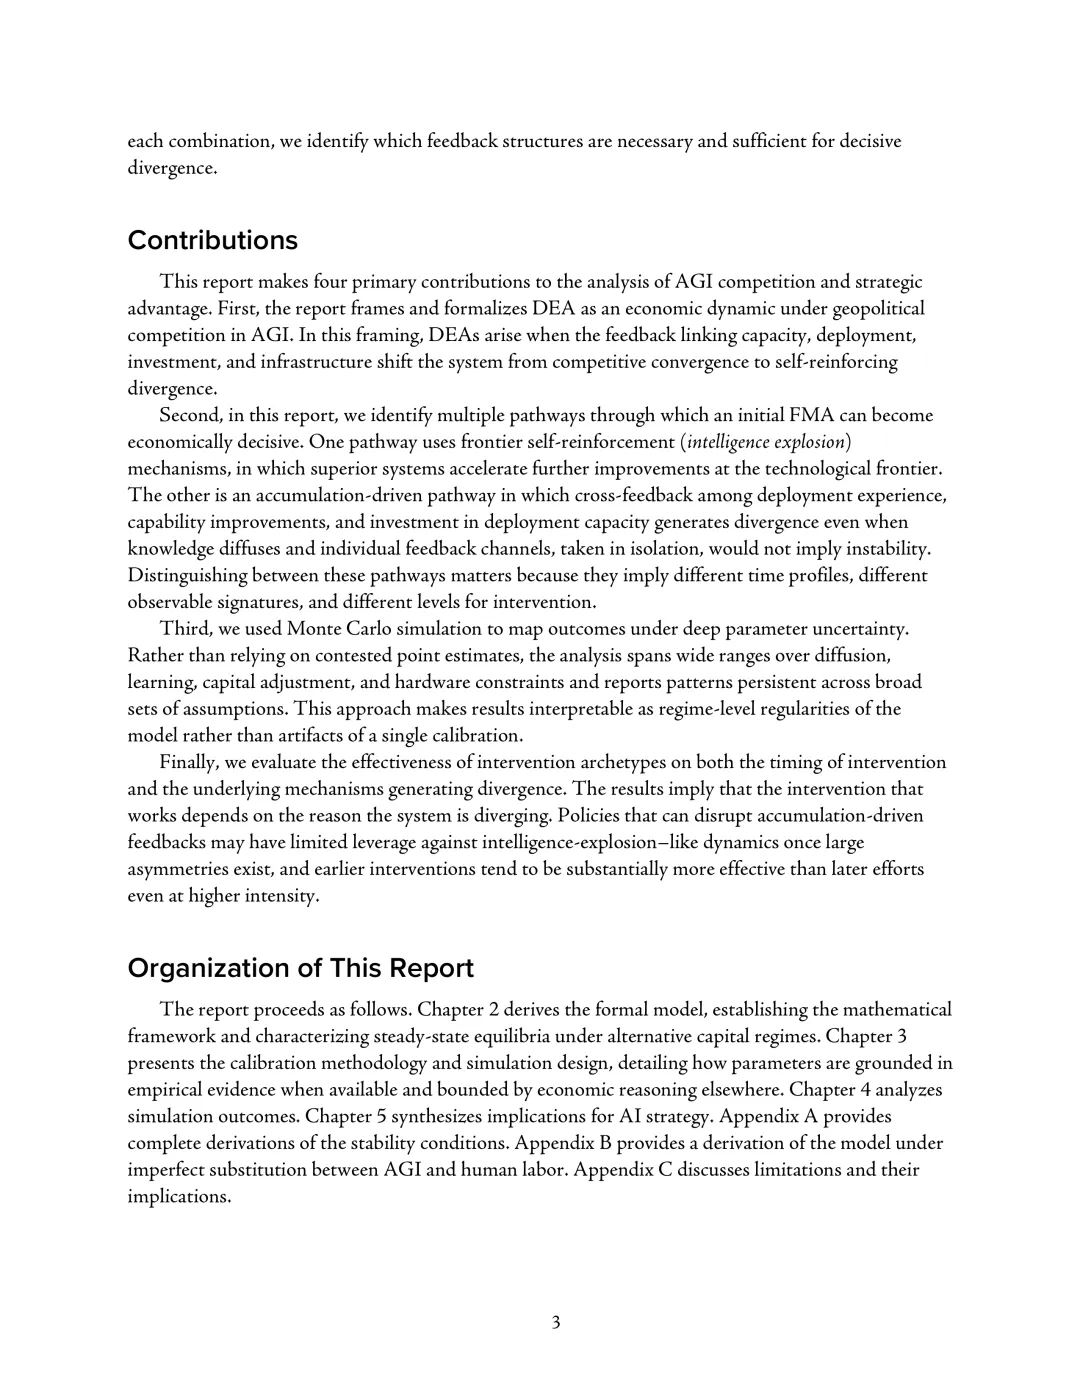
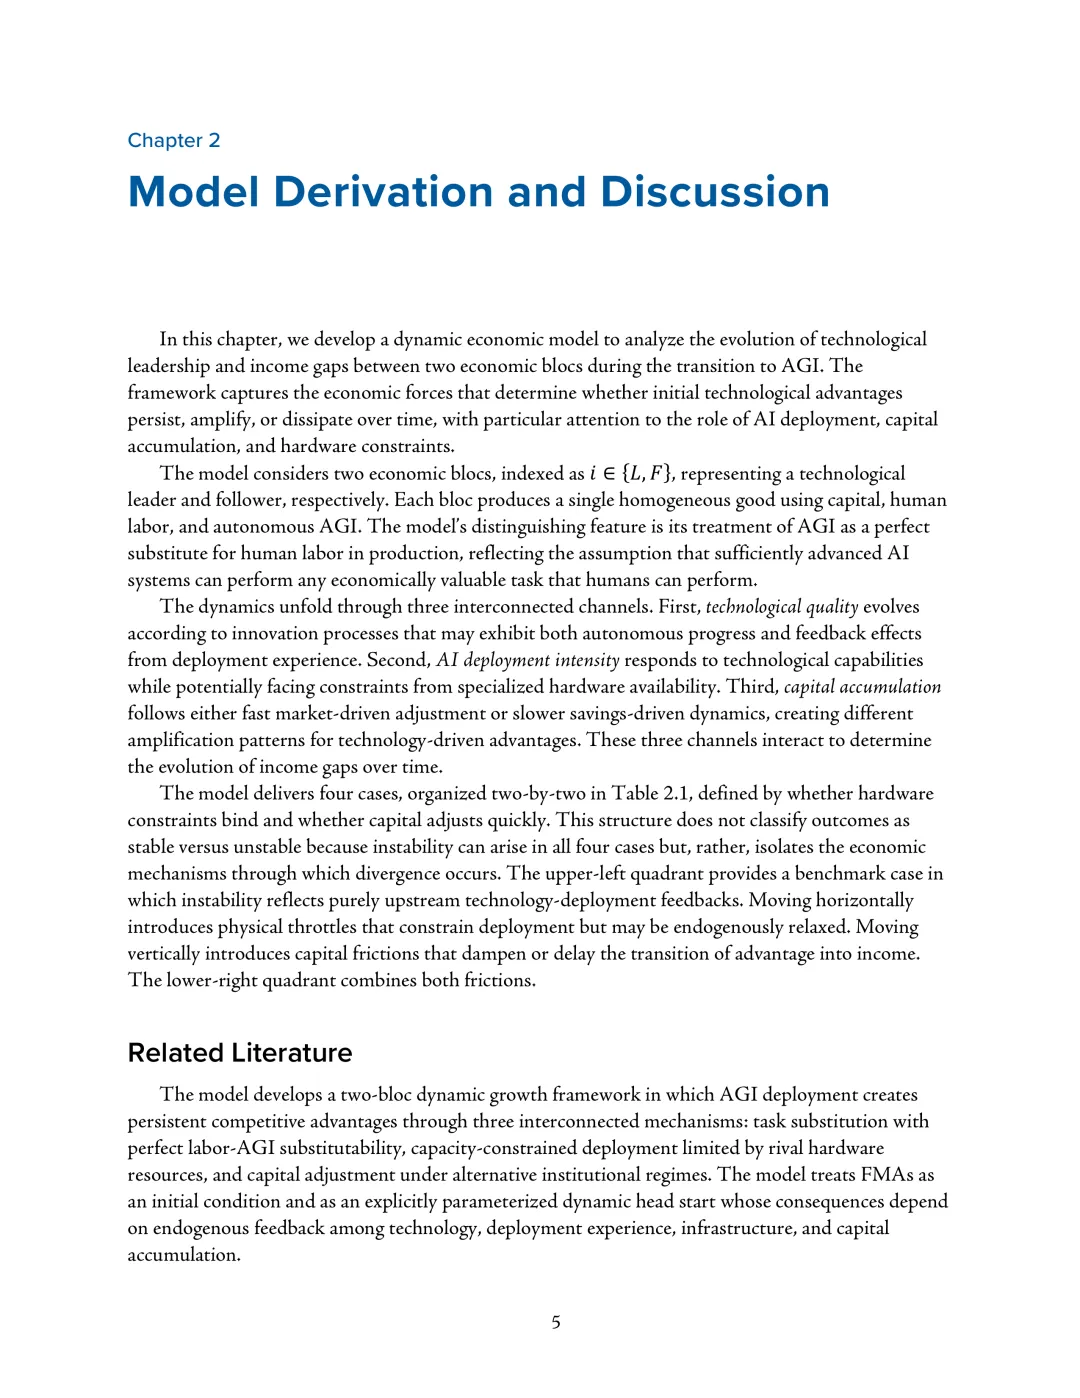
RAND这份报告的立场是——AGI可能不按这个剧本走。它建了一个模型,把竞争拆成三个维度:AI技术有多先进、这技术被部署得有多广、背后攒了多少算力和资本。三条线一起看,结果会分叉成两种世界:一种是差距自然收敛,另一种是差距自我放大,直到追赶者永久出局。
报告给出的说法很直接:关键问题不是"我们是不是第一个做出AGI",也不是"我们领先多少",而是"现在处在哪种反馈机制里,这个机制正不正在变"。这等于把评判标准从"看快照"换成了"看趋势方向"。
两条通向锁死的路径
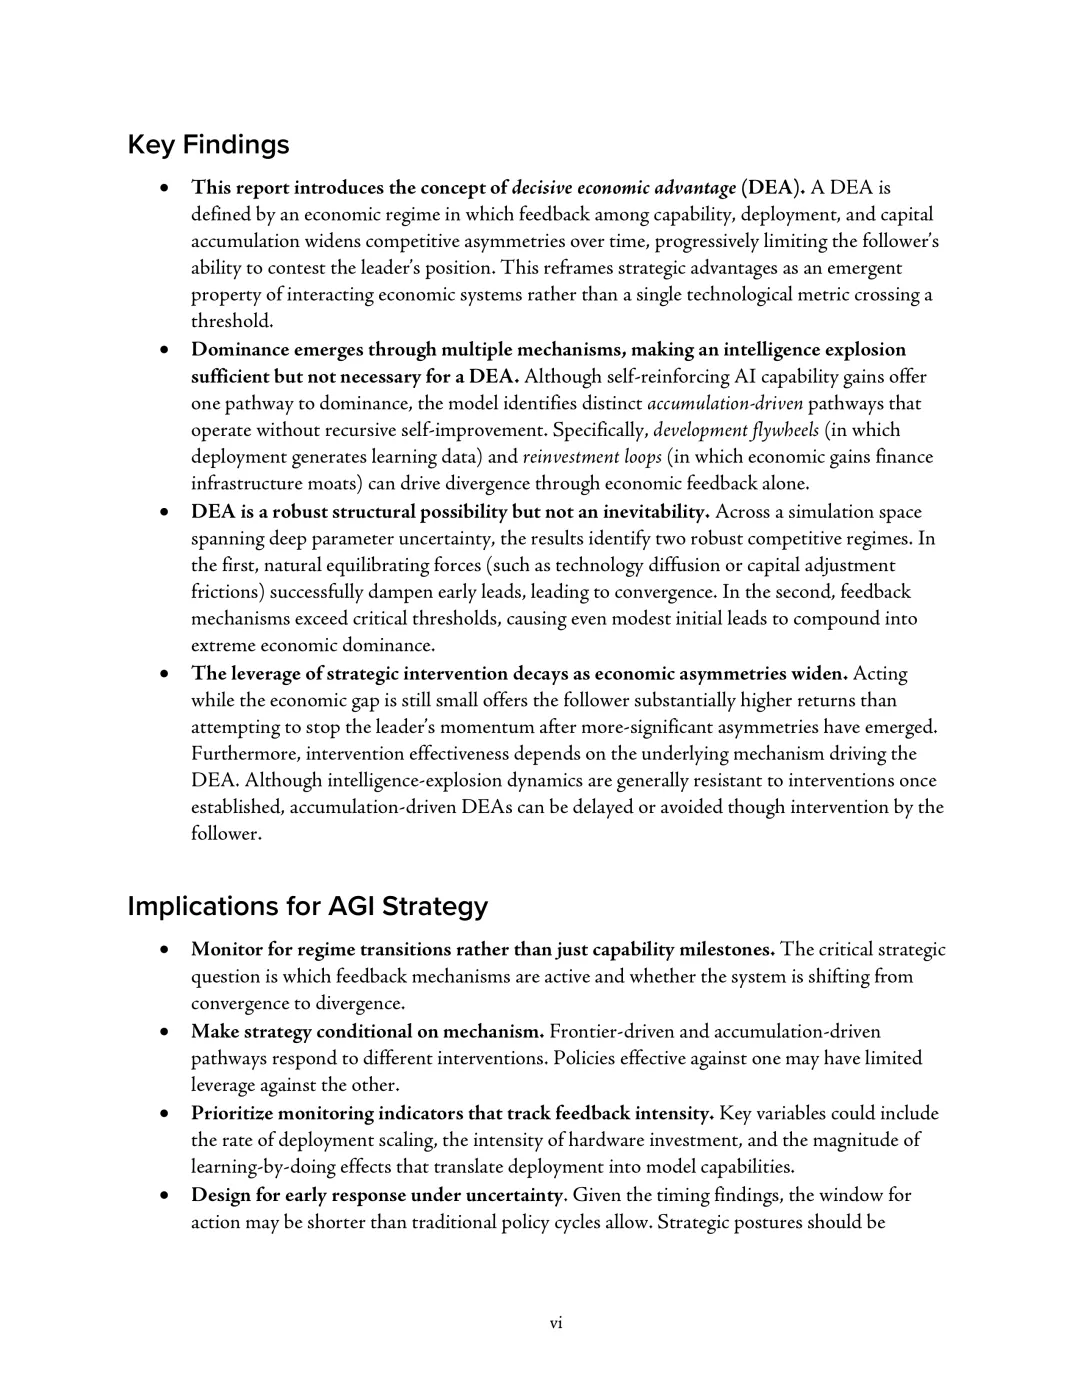
第一条路径叫"前沿驱动"。AI能力越强,就越能反过来加速AI研发本身——有点"智能爆炸"的味道。一旦这个自我强化足够强,哪怕一开始只是很小的领先,也能滚成谁都追不上的差距。报告说,这是最戏剧性、后果最猛烈的一条路径。
第二条路径叫"部署驱动"。逻辑不一样:不是技术本身在加速,而是广泛的商业部署带来真金白银的回报,回报再投进算力和基建,进一步扩大部署规模。技术领先可以很温和,但只要"部署—变现—再投资"这个循环转得比对手快,差距照样会越拉越大。
这两条路径的政策含义完全不同:前者要盯的是研发速度有没有被少数人锁死;后者要盯的是钱能不能真的落地变成收入,再变成下一轮资本开支。
差距不是匀速拉开的
用蒙特卡洛跑了几千组参数组合后,报告在一类"快速扩张"(Fast)情景下给出一组随时间变化的数字。跟踪到24个月的节点,反映优势累积的某项指标从57%左右一路涨到79%左右;与此同时,另一项指标反而从33.8%降到了16.4%左右。
这提示一件容易被忽略的事:差距拉开不是所有维度一起匀速走,有的维度在收窄,有的维度在加速发散。只盯着模型能力评测分数,很可能误判整体局势——真正决定胜负的,可能是资本和部署这类"不那么性感"的维度。放在这个框架里看,云基础设施支出涨25%,更像是"部署驱动"路径已经启动的信号,钱先动了,能不能转成自我强化的循环,才是关键。
报告自己踩了刹车
值得专门说一句:报告写得很谨慎,反复提醒不要把这套模型当成背书——不能用它支持激进的竞争政策,不能用它当"反正会扩散所以躺平"的理由,也不能用它当"结果已经注定"的宿命论。作者说得很明确,这项工作的贡献是把问题结构说清楚,不是替任何价值判断站队。
这句话其实是提前打了预防针——包括对所有转述这份报告的人。看到"决定性经济优势"这种词,很容易脑补出一个"赢家通吃"的故事,但报告本身没下这个结论,它给的是一套判断"现在在哪个阶段"的分析工具。
接下来该盯的几件事
- 云基础设施/算力资本开支的增速会不会持续维持在25%这个量级,决定"部署驱动"路径是不是真在加速。
- 头部AI实验室的模型迭代速度,有没有出现"用AI加速AI研发"的自我强化迹象,比如自动化研究工具明显缩短了迭代周期。
- 落后一方的补贴、出口管制、算力集群建设这些动作,是真的在缩小差距,还是只是延缓差距扩大的速度。
- 部署端的商业回报有没有形成"赚钱—再投资"的闭环,还是仍停留在烧钱、还没转正的阶段。
- 定期回头检查自己判断的"所处机制"有没有变——报告强调的是动态识别,不是一次性下结论。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

