2026年秋季食品饮料行业投资策略研报解读
- 2026-10-05 08:40:48
2026年以来,食品饮料行业经历了一轮深刻而广泛的调整。在需求疲软、成本波动与竞争加剧的多重压力下,各子板块加速出清,行业整体步入周期底部区域。国泰海通证券研究团队认为,当前行业底部已逐步清晰,龙头企业的投资价值正在凸显,建议投资者把握结构性布局机会。
白酒:加速去库,地产酒率先企稳
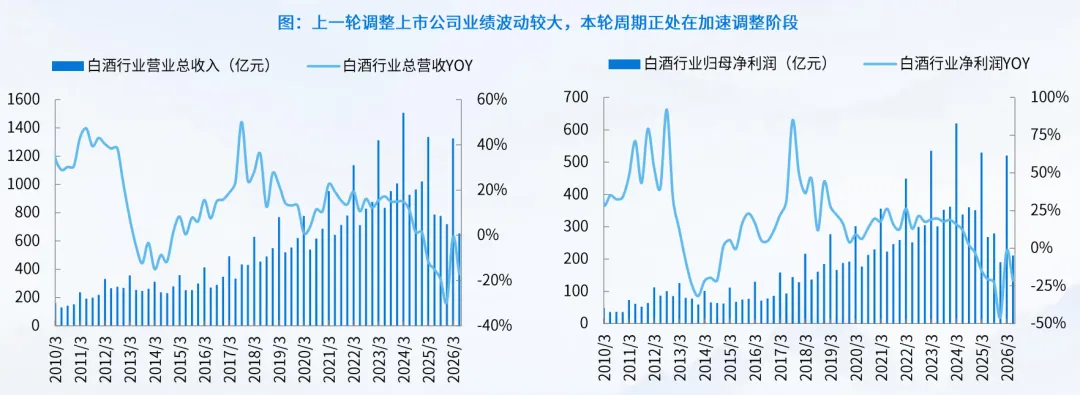
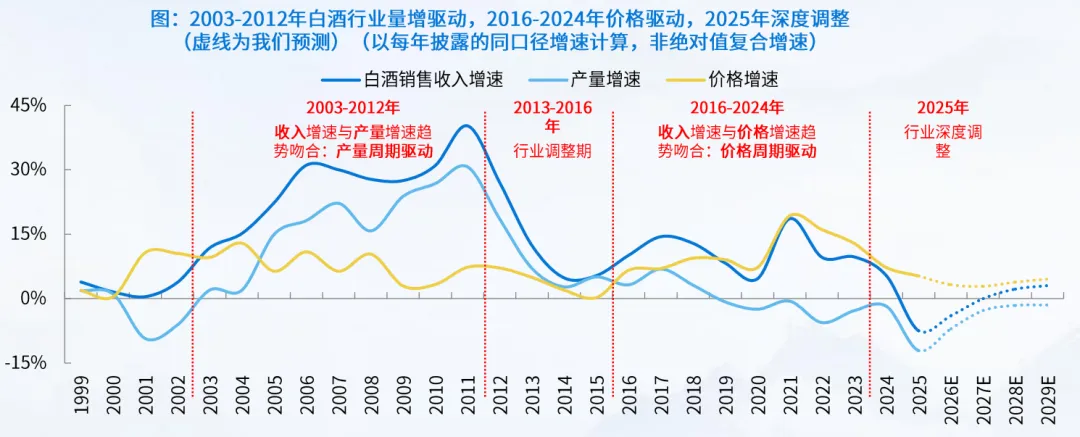
白酒行业正从“U型调整”转向“V型调整”,2026年二季度出现显著出清。相较于2013—2016年的上一轮调整,本轮周期前半程需求回落温和,使得调整周期被明显拉长。但从2025年三季度至2026年二季度,行业收入单季跌幅一度超过上轮最差水平,加速筑底特征明显。
渠道层面,2025年四季度以来,白酒合同负债和销售收现均降至近年低位,终端打款意愿不足。但另一方面,主动控货也带动了库存去化——当前多数品牌库存水位已低于去年同期。进入下半年传统动销旺季后,行业有望进入实质性去库阶段。
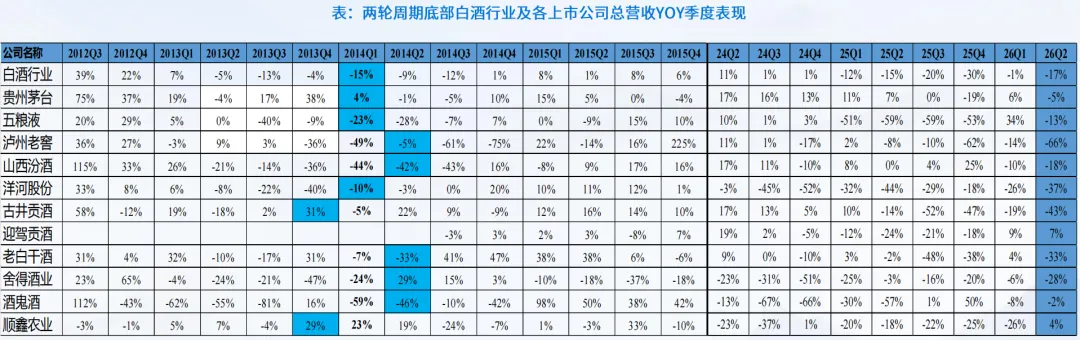
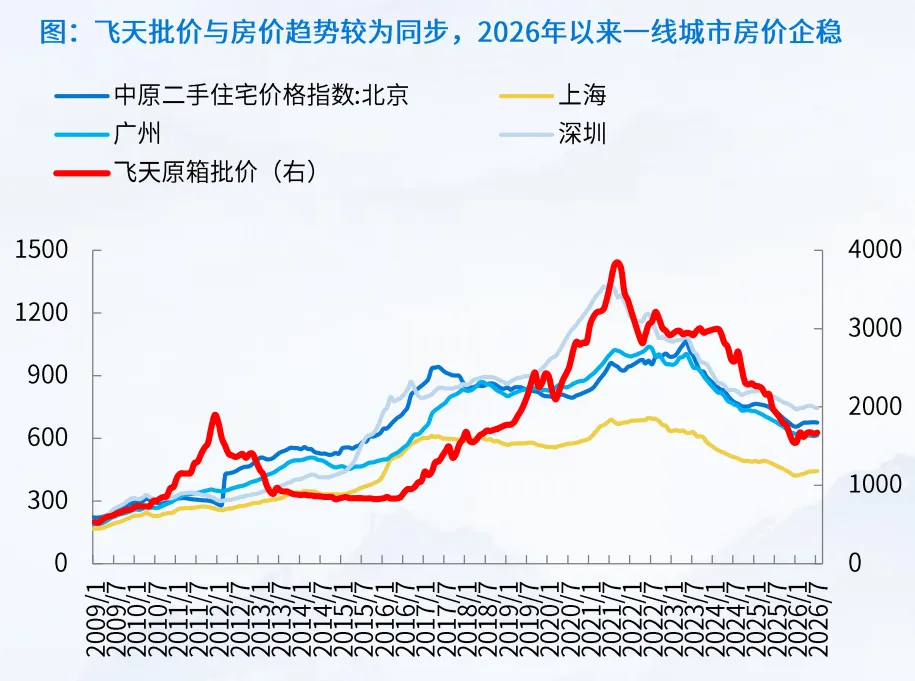
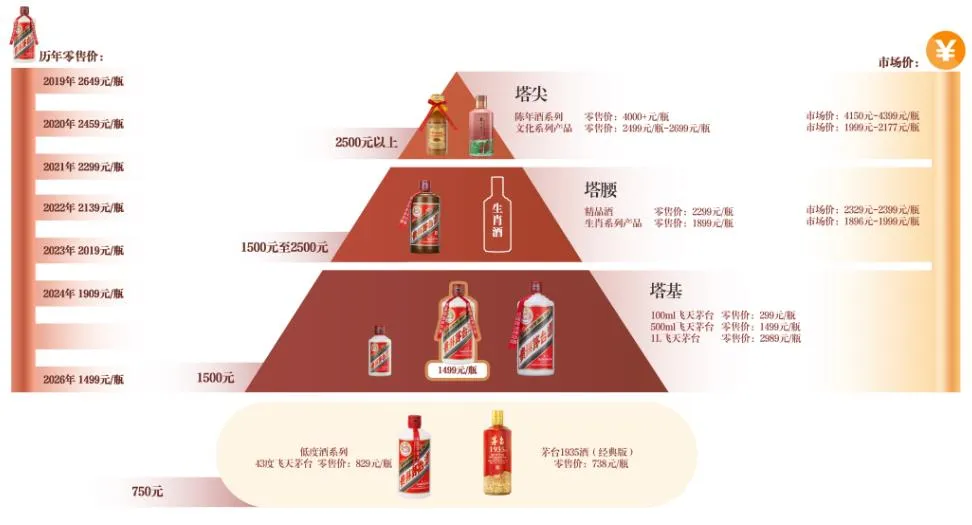
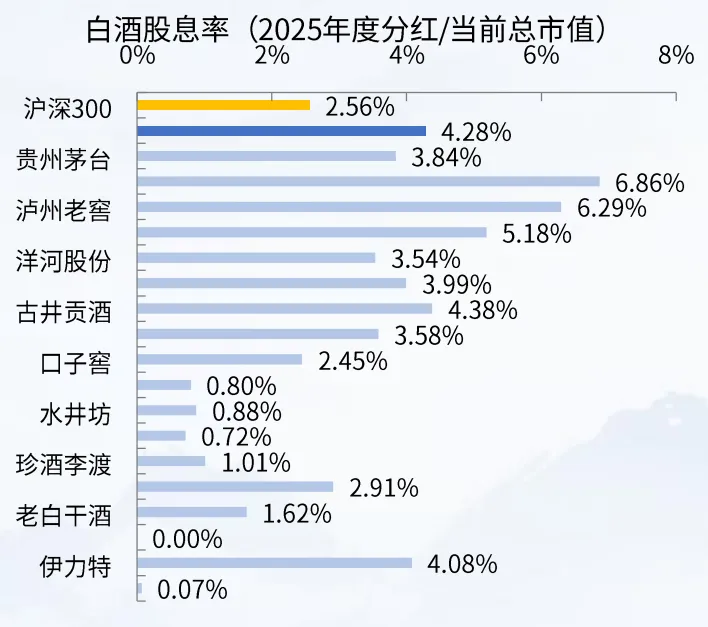
从结构看,地产酒凭借区域深耕和渠道优势率先见底,高端白酒紧随其后,次高端调整最为滞后。估值层面,当前白酒板块整体处于历史偏低水平,主动偏股基金持仓比例已从2021年高点回落超过13个百分点,悲观预期反映较为充分。同时,主要酒企分红率持续提升,半数以上股息率超过3%,股东回报改善为估值提供底部支撑。
调味品与餐饮供应链:拐点临近,格局改善
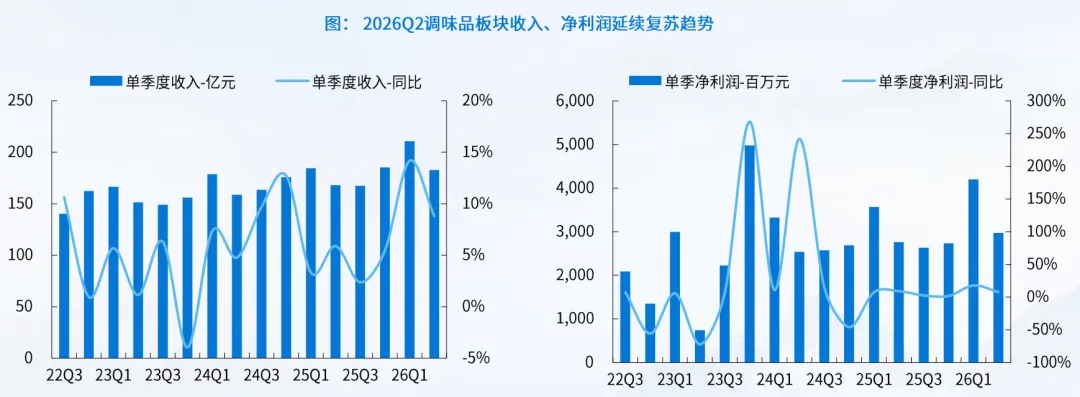
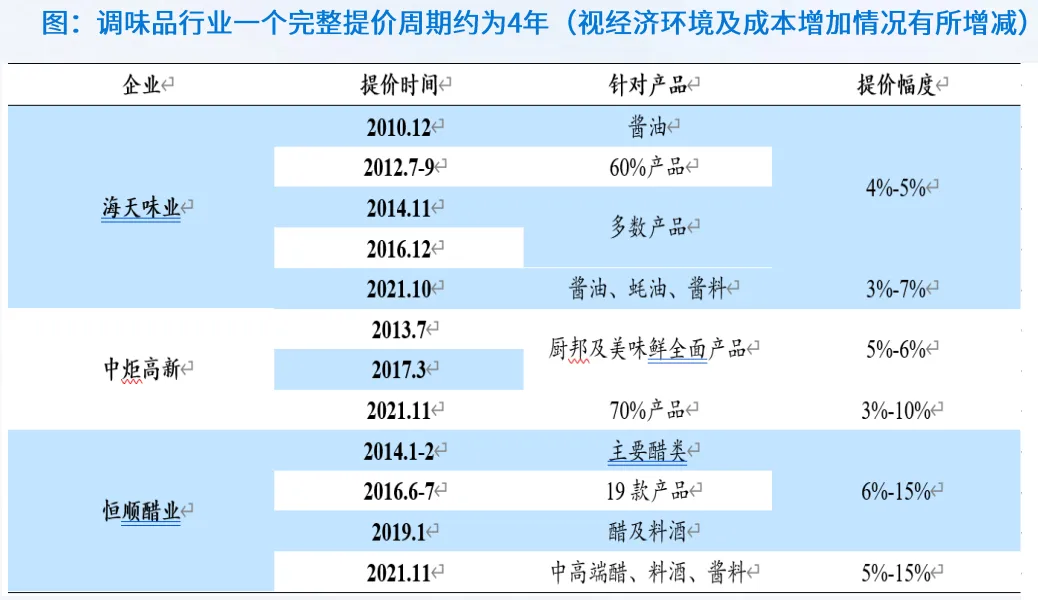
调味品行业正迎来需求和成本的双重拐点。2025年四季度以来,餐饮需求呈现弱复苏态势,社零餐饮销售额同比逐步回暖。与此同时,PPI自2025年11月起持续走强,上游原材料成本压力加大,行业距离上一轮提价潮已过去5年,新一轮提价周期渐行渐近。若龙头企业选择在库存低位、需求向好的窗口期提价,有望实现量价齐升和利润增厚。
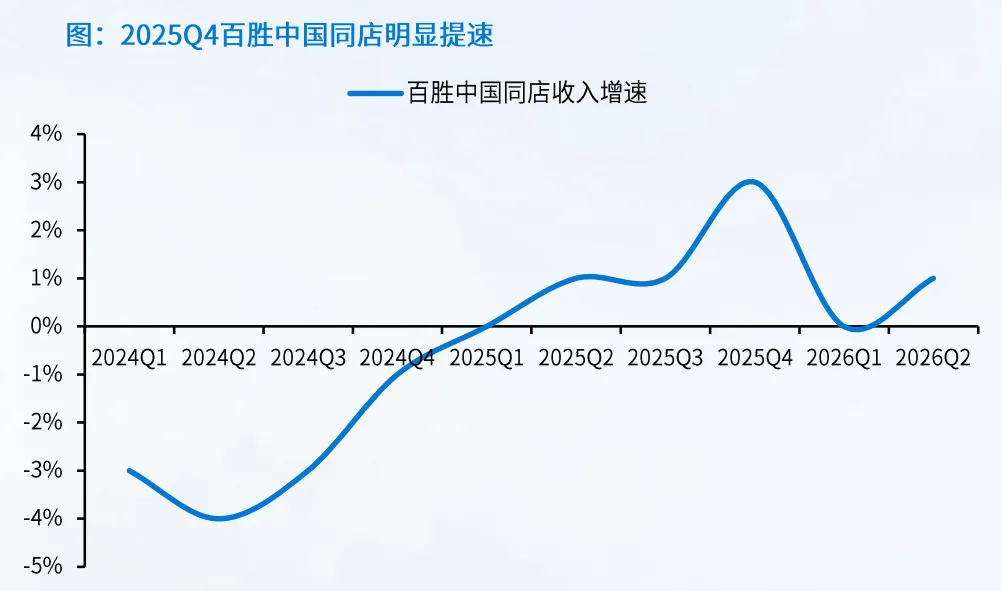
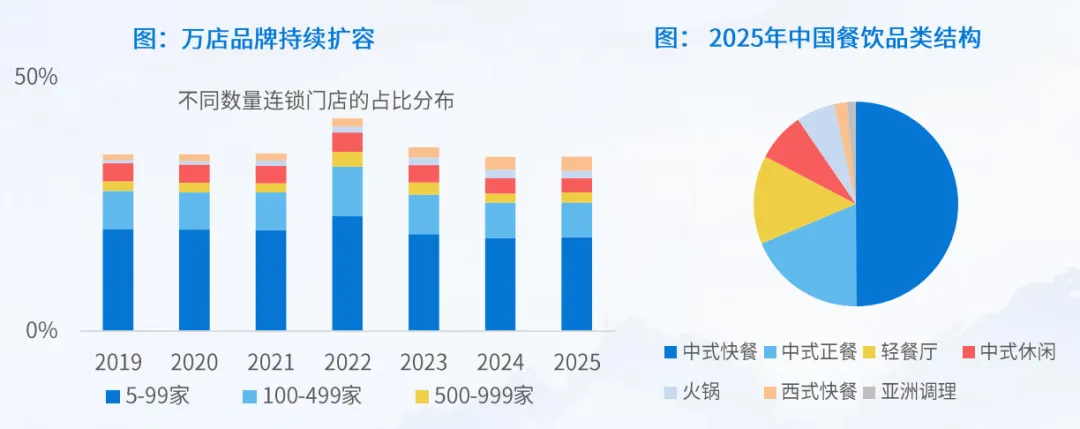
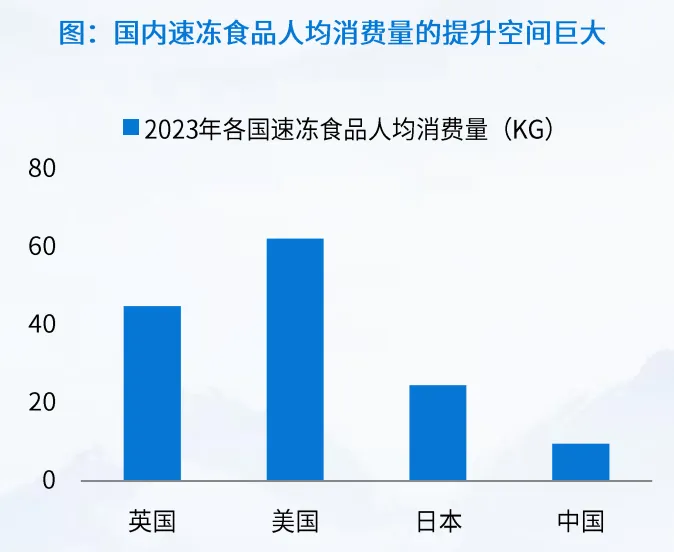
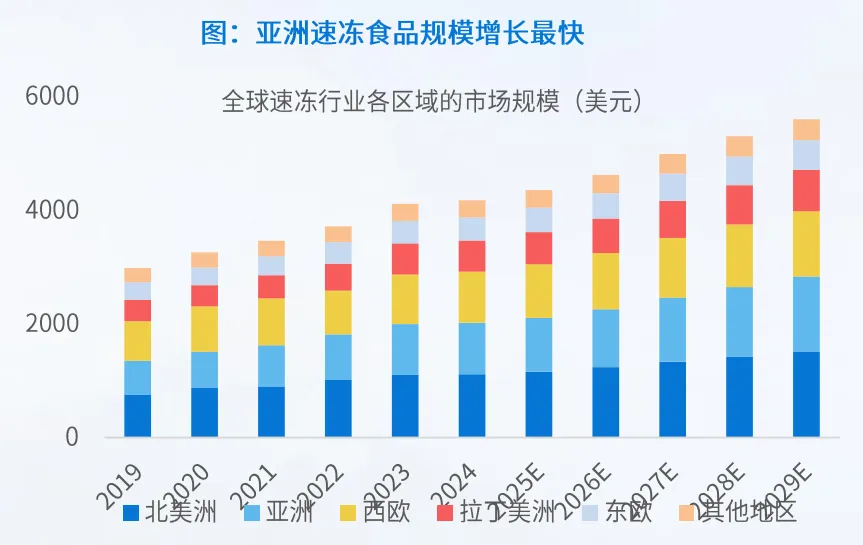
餐饮供应链方面,“食品速冻化”的长期逻辑不变。国内速冻食品市场规模2019—2024年复合增速达11.8%,预计未来五年仍将保持9%以上增长。经历数年激烈竞争后,行业竞争格局自2025年三季度起出现边际改善,龙头公司在新产品、新渠道方面已取得增量突破。当前板块估值仍处底部,基本面改善叠加估值修复,有望形成戴维斯双击。
软饮料:结构升级,龙头优势稳固
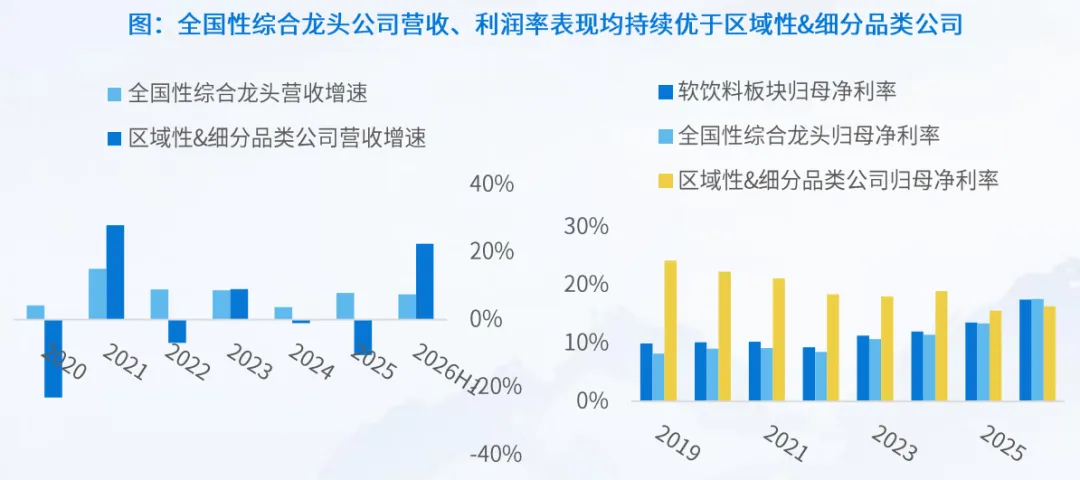
软饮料是食品饮料板块中景气度较高的赛道。2019—2025年,主要上市公司合计营收复合增速达7.1%,净利率持续提升。尽管行业总量增长进入平稳期,但结构升级驱动的价增成为增长主引擎——无糖茶、功能饮料等符合健康化、功能性趋势的高附加值品类占比持续提升。
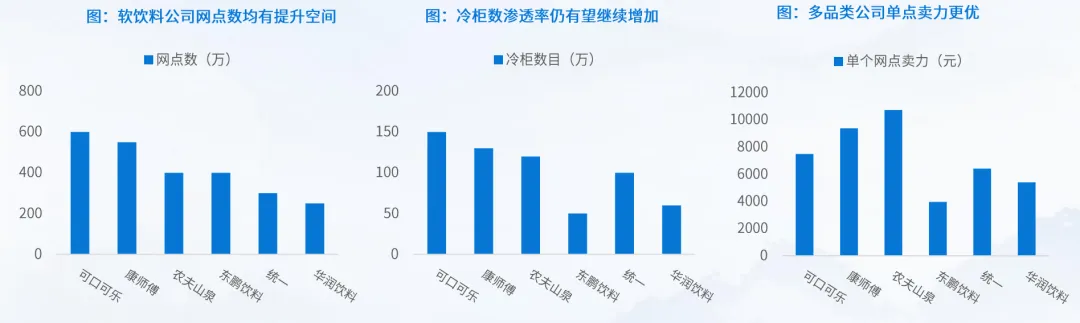
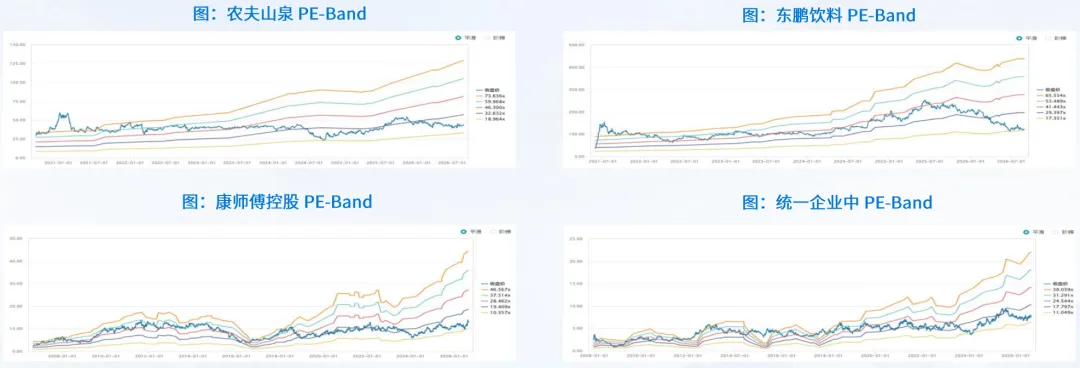
渠道层面,全国软饮料售点约700万—800万个,龙头企业的网点覆盖和终端冷柜渗透仍有提升空间,多品类矩阵公司的单点产出显著优于单一品类企业。推荐关注渠道掌控力强、具备持续产品创新能力的平台型龙头。
啤酒:需求触底,期待旺季改善
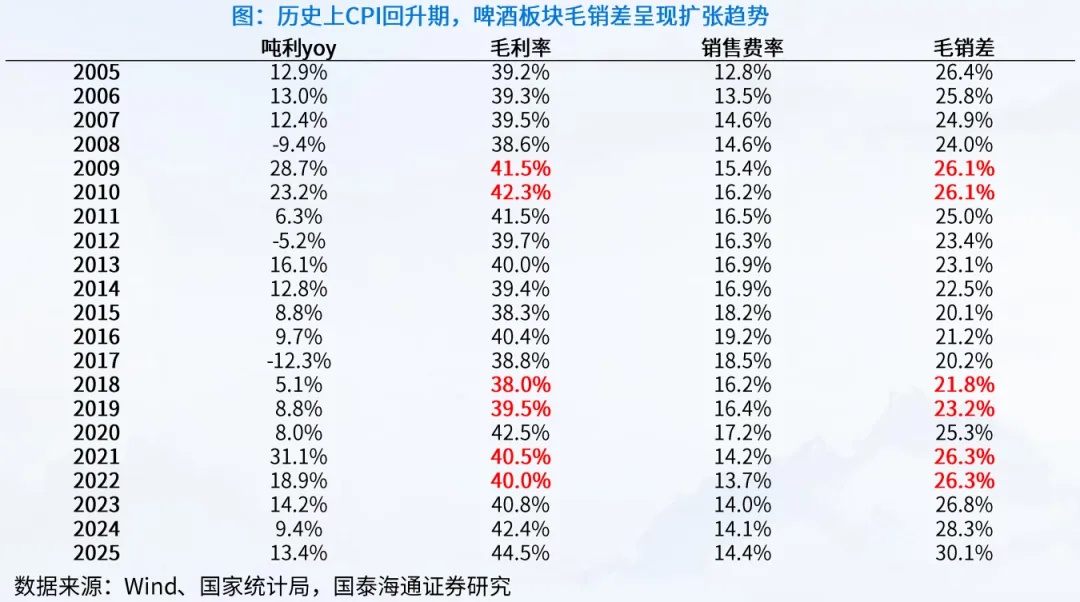
2026年以来,大众餐饮整体处于触底企稳阶段,啤酒因餐饮渠道占比较高、必选属性强,与餐饮复苏高度相关。随着2026年PPI转正、CPI温和回升,啤酒板块提价空间逐步打开。结构升级、吨价提升与运营效率改善,仍是行业利润增长的核心驱动。
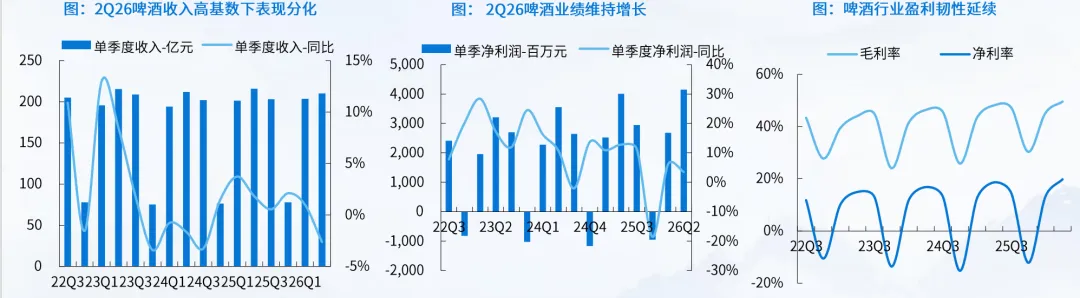
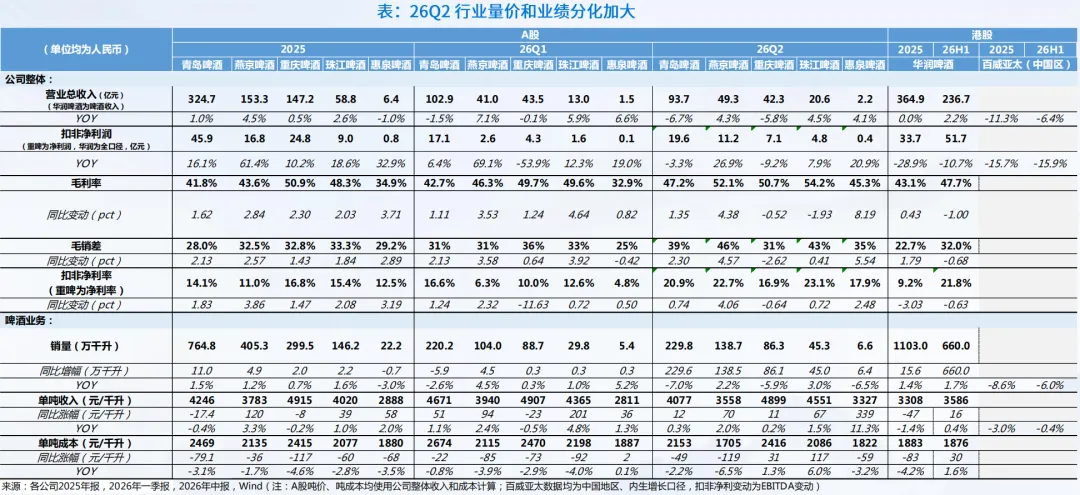
成本端,多数啤酒企业已通过锁价和套保锁定年内主要原料成本,短期冲击可控。从历史经验看,CPI回升阶段啤酒板块通常能通过提价实现盈利扩张,股价往往提前反映。
乳制品:供需关系改善,周期拐点临近
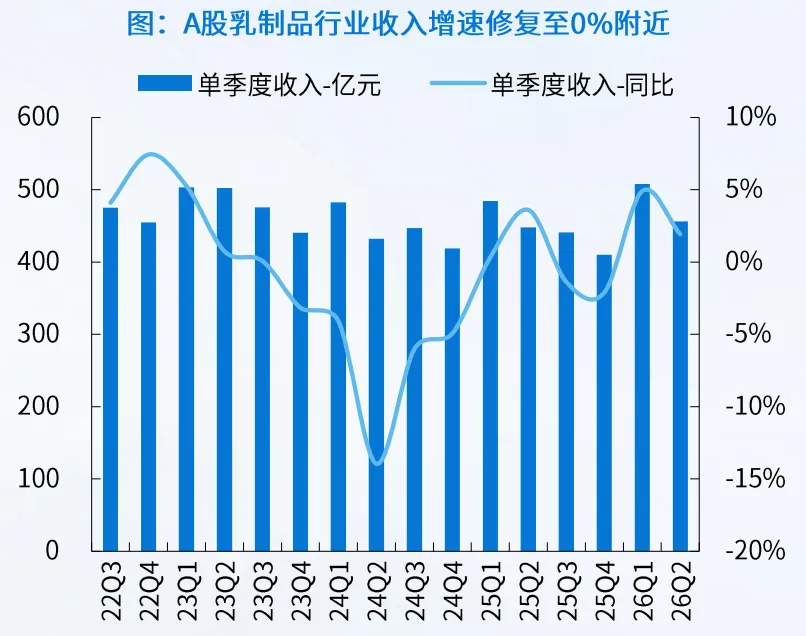
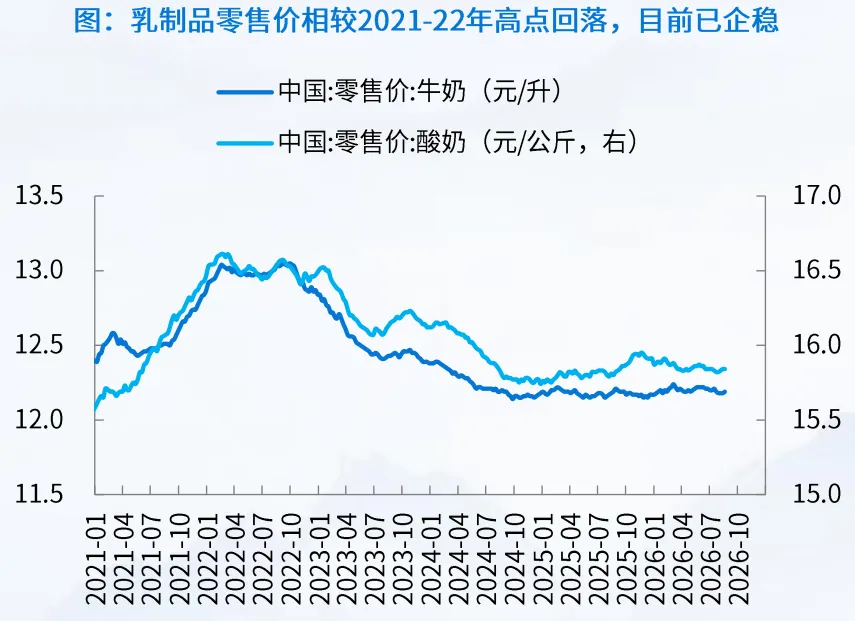
乳制品行业正迎来供需双重边际改善。供给端,2025年全年奶牛存栏去化近30万头,截至2026年上半年已降至580万头以下。需求端,2024年三季度起收入降幅收窄,价格战趋缓。2026年一、二季度,原奶需求增速已连续两个季度快于供给,行业供需接近平衡。
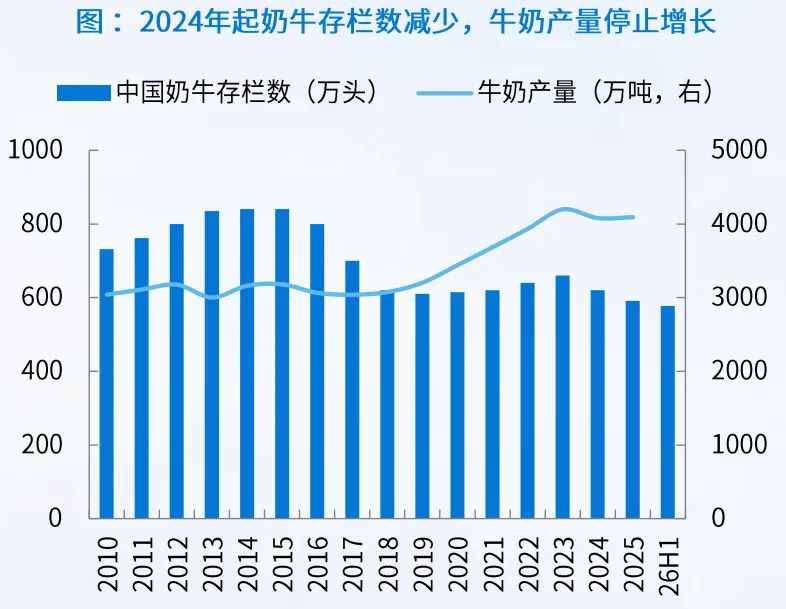
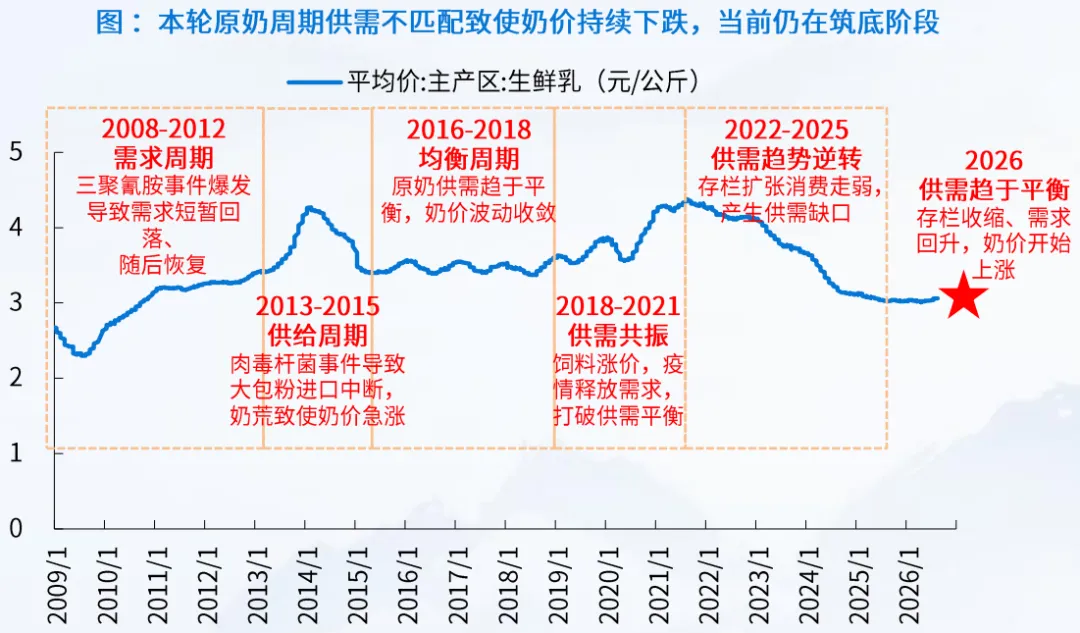
展望下半年,奶价有望在2026年迎来反转上行,龙头企业毛销差将随之改善,资产减值损失也有望显著收窄,盈利修复可期。
零食:创新驱动,结构景气延续
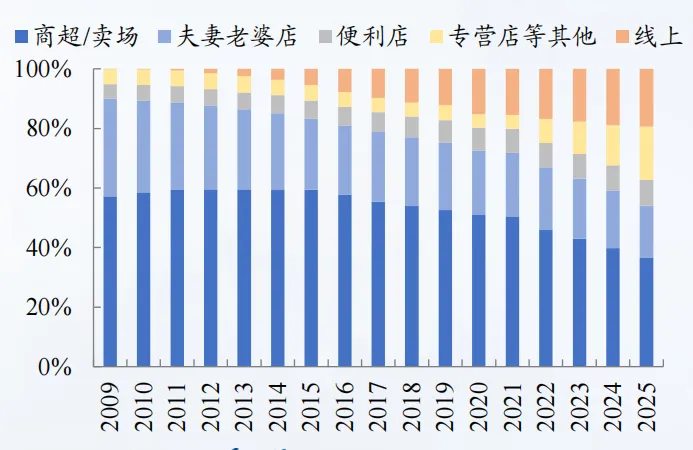
零食板块的结构性景气,核心来自品类与渠道的双轮创新驱动。品类端,高蛋白、低GI等健康零食快速成长,魔芋制品凭借健康属性和强可塑性继续保持明星单品地位。渠道端,量贩零食店和会员制商超保持高景气,门店数量快速扩张。
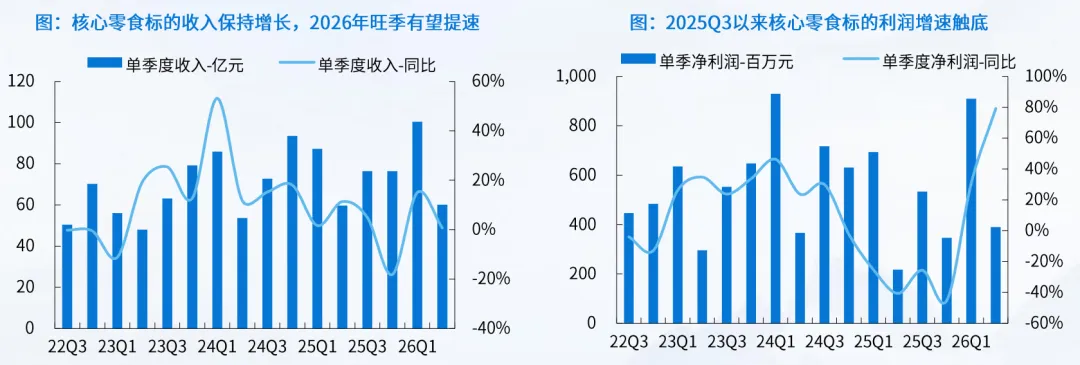
值得关注的是,新鲜零食业态热度上升,正处于早期红利阶段,部分上市公司已开始布局探索。中长期来看,具备强供应链能力和品类品牌打造能力的龙头公司有望持续胜出。

建议
综合来看,食品饮料行业正处周期底部,多数子板块估值处于历史低位,而基本面改善信号正逐步积累——白酒加速去库、调味品提价窗口临近、乳制品供需关系改善、软饮料结构升级延续、啤酒需求触底。行业整体评级维持“增持”,建议重点关注各子板块中具备品牌、渠道和成本优势的龙头公司。
风险提示:消费复苏不及预期、行业竞争进一步加剧、原材料及包材成本超预期上涨、食品安全事件发生。

