行业研究|光纤光缆八强综合分析报告
- 2026-10-10 02:12:06
在AI算力驱动下光通信板块迎来了超级景气周期。2026年光纤板块集体暴动,笔者梳理了下光纤板块的主要底层上涨逻辑:
① 光纤光缆涨价AI数据中心建设拉动多模/空芯光纤需求,华泰、中金中报点评均确认"光纤光缆涨价提振1H26盈利",量价齐升是本轮主逻辑。
② 空芯光纤突破长飞等龙头在空芯光纤(衰减比常规光纤更低、时延更优)率先量产落地,直接对标海外大厂,打开单价与毛利率天花板。
③ 海缆高压化中天500KV海缆占比提升、光电复合缆出海,海风+岛屿互联订单饱满,海缆是毛利率最高的光缆细分。
④ 光芯片/MPO/算力设备永鼎11.33亿激光器芯片订单落地;特发MPO受益于800G/1.6T光互连;烽火中标国产算力大单,设备商切入AI算力供应链。
综合评分
| 长飞光纤 | ||||
| 中天科技 | ||||
| 永鼎股份 | ||||
| 烽火通信 | ||||
| 特发信息 | ||||
| 通鼎互联 | ||||
| 天邑股份 | ||||
| 中利集团 |
核心数据横向对比
| 长飞光纤 | ||||||
| 中天科技 | ||||||
| 永鼎股份 | ||||||
| 烽火通信 | ||||||
| 通鼎互联 | ||||||
| 特发信息 | ||||||
| 中利集团 | ||||||
| 天邑股份 |
个股深度拆解
① 长飞光纤
▍基本面(2026H1)
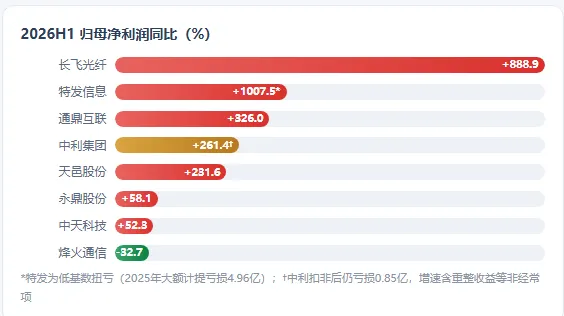
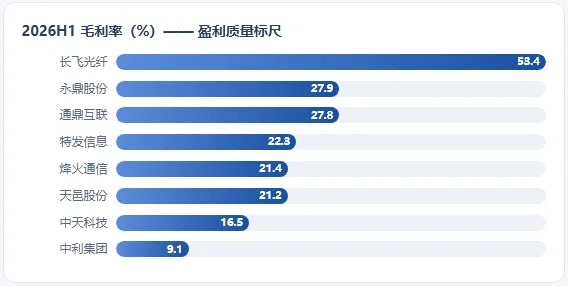
营收98.1亿(+53.6%),归母净利29.25亿(+888.9%),扣非24.5亿——盈利爆发式增长且含金量高; 毛利率53.4%(2025全年仅30.7%),空芯光纤、数据中心多模光纤等高端产品占比跃升是核心驱动; 经营现金流18.3亿,ROE(加权)19.2%,负债率47.9%,现金49.4亿,报表全方位健康; 一致预期:2026E净利82.2亿(+910%)、2027E 119.9亿、2028E 153.2亿,三年复合增速约37%。
▍筹码结构
获利盘95.1%,平均成本393.7元,90%筹码集中度24.9%——八家最高,筹码高度锁定; 大股东结构:华信邮电21.72%+长江通信14.3%(中国信科体系),外资BlackRock/CPE/Harvest合计约9%,另有2025员工持股计划; A+H架构,香港中央结算(代理人)托管50.91%;A股流通市值约1926亿,实际流通市值不足10%,筹码天然稀缺。
▍资金结构
当日主力净流入4.90亿(超大单+4.59亿),全市场主力流入排名第12; 20日主力净流入+16.9亿(八家中唯一20日大额净流入),中期资金持续建仓;10日-12.0亿为高位短线兑现; 公募(富国创新科技、国泰通信ETF)+外资长线 + 北向共振的多类型资金结构。
▍亮点与优势
全球光棒-光纤-光缆一体化龙头,棒纤缆全产业链自供,成本+技术双重壁垒; 空芯光纤国内领先、智算中心多场景产品保持领先(中原证券),光传输+光互联双高增(华创); 机构研报覆盖最密集:华泰/华创/国联民生/中原齐发中报点评,一致买入。
研报:华泰"光纤量价齐升驱动业绩高增"|华创"光传输+光互联双高增"|中原"买入"
② 中天科技
▍基本面(2026H1)
营收309.4亿(+31.1%)、归母23.87亿(+52.3%),Q2单季创历史新高(长江证券),扣非22.1亿; 毛利率16.5%(高于2025全年的13.9%),光纤涨价+海缆结构优化推动盈利中枢上移; 负债率40.8%为八家最低之一,货币资金170亿,2025全年经营现金流47.5亿,家底最厚实; 一致预期:2026E净利66.4亿(+128.7%)、2027E 89.5亿、2028E 106.1亿;目标价46.63元,隐含+35%空间——八家中预期收益/估值比最优。
▍筹码结构
获利盘72.3%,平均成本33.5元,90%集中度13.3%,分布较均衡; 中天集团控股22.68%;北向持股8.86%但Q2减持8403万股(约减21.7%),需警惕外资阶段性兑现; 机构筹码厚:国泰通信ETF(+3139万股)、社保101组合、员工持股计划、电网设备ETF群,"国家队+指数化"持仓稳定。
▍资金结构
当日主力净流入7.85亿——八家中单日流入最强(超大单+8.16亿),主力流入排名全市场第7; 但10日主力净流出23.1亿、20日-16.0亿:前期涨幅兑现压力大,资金处于"大进大出"的高换手状态; 游资+机构混合博弈,量能2.65亿股/日,流动性充裕。
▍亮点与优势
光纤光缆+海洋板块双主线:500KV高压海缆占比提升(中金),海风订单加速放量(华创); 业务多元对冲:电网、新能源、新材料提供业绩安全垫,周期弹性与稳定性兼得; 头部券商背书最齐:中金/华泰/长江/华创四家中报点评齐发,均为买入。
研报:中金"AI驱动光纤利润高增长 500KV海缆占比提升"|长江"Q2业绩创新高"|华泰"光纤光缆涨价提振1H26盈利"
③ 永鼎股份
▍基本面(2026H1)
营收33.4亿(+47.8%)、归母5.03亿(+58.1%)、扣非5.04亿——扣非与归母持平,盈利质量真实; 毛利率27.9%显著高于2025全年的13.9%,光通信景气+产品结构升级;2025年归母2.34亿(+280%)已连续放量; ROE 13.8%为八家第二高;但负债率62.4%、短期借款26.6亿,杠杆偏高; 一致预期:2026E净利10.8亿(+363%)、2027E 23.0亿(+112%);目标价70.0元,隐含+66%空间——弹性排序八家第一。
▍筹码结构
获利盘93.8%、平均成本39.9元——涨到42元上方后几乎全盘获利,90%集中度仅8.0%,筹码分散、浮动筹码多; 永鼎集团持股23.87%且Q2减持981.5万股,大股东在高位持续兑现; 机构筹码厚:北向(+920万股)、国泰通信ETF、中航/信澳/华商/平安多只主动基金扎堆前十大,机构化程度八家中较高。
▍资金结构
当日主力净流入6.03亿(超大单+5.85亿),5日+5.28亿,短线资金攻击性强; 10日-5.93亿、20日-6.22亿:中周期仍是派发格局,短线脉冲+中线减持并存; 换手率14.1%、量比1.75,典型高波动博弈盘面。
▍亮点与优势
光芯片第二曲线兑现:11.33亿元激光器芯片订单落地(方正证券),国产光芯片稀缺标的; 超导材料产业化持续推进(中泰),海外电力EPC总承包提供订单基本盘; 四家券商覆盖(太平洋/中泰买入、招商增持),题材+业绩双轮驱动。
研报:方正"11.33亿元激光器芯片订单落地"|中泰"光通信高景气+超导产业化"|太平洋"光芯片落地加速"
④ 烽火通信
▍基本面(2026H1)
营收123.8亿(+11.3%),归母仅1.93亿(-32.7%),净利率1.5%——增收不增利,Q2环比修复但弹性尚未兑现; 毛利率21.4%(Q1曾达26.4%),毛利率波动大;2025全年归母4.36亿(-38%),连续两年利润下滑; 研发投入12.7亿占营收10.3%,研发强度八家第一,是国家光通信科研体系(武汉邮科院血脉)的资产; 一致预期:2026E净利9.9亿(+127%)、2028E 18.0亿;目标价46.0元,隐含+13%空间,兑现依赖算力订单落地。
▍筹码结构
获利盘63.6%、平均成本40.4元(现价刚好在成本线上方)、90%集中度12.2%,筹码结构中性; 烽火科技集团36.38%+中国信科6.37%,央企双股东稳定盘子; 外资活跃:J.P.Morgan、高盛国际现身前十大,国泰通信ETF Q2加仓931万股。
▍资金结构
当日主力净流入1.34亿,5日+0.94亿;10日-7.25亿、20日-2.0亿,中周期资金偏流出; 换手率8.2%,流动性良好,机构+外资+游资混合持仓,波动相对温和。
▍亮点与优势
中标国产算力大单、发布光互联产品赋能智算(国投证券),AI算力+光通信设备全栈布局; 空间通信加速突破(中泰),打开卫星互联网新叙事; 央企信用+研发家底,是"业绩反转期权"型标的:一旦算力设备放量,净利率从1.5%修复的弹性巨大。
风险:连续两年利润下滑,天风直言"业绩短期承压",反转时点不确定
研报:中泰"AI算力驱动光通信新周期"|国投"中标国产算力大单"|长江"Q2利润环比修复"|天风"增持"
⑤ 特发信息
▍基本面(2026H1)
营收23.6亿(+19.4%),归母0.62亿(+1007%,低基数扭亏),扣非0.49亿,毛利率22.3%; 历史包袱:2025年巨亏4.96亿(大额减值计提),TTM归母仍亏4.39亿——报表修复进行时,H1是拐点首秀; 负债率74.9%八家最高,有息负债27.6亿,财务压力是最大软肋;经营现金流5.3亿改善明显。 一致预期:2026E净利1.35亿(+127%)、2028E 3.67亿,对应PE 107→41倍,反转斜率陡但基数小。
▍筹码结构
获利盘93.2%、平均成本16.1元,90%集中度12.3%; 深圳特发集团持股37.51%(深圳国资),盘子稳定; 外资+养老金组合罕见同框:J.P.Morgan、UBS、Morgan Stanley、Barclays、基本养老保险1204组合全部在列,博弈资金成分高但含长线配置。
▍资金结构
当日主力净流入2.92亿(主力净流入占流通比1.99%,八家最高),短线资金聚焦; 20日主力净流入+1.27亿(八家中仅两家20日为正),资金中期趋势健康;10日-1.25亿小幅兑现; 换手率16.2%、量比1.86,情绪面活跃,涨幅弹性佳。
▍亮点与优势
华创深度报告定位其为"老牌光通信领军者,光纤+MPO双受益":光纤涨价周期+800G/1.6T光互连带动MPO连接器放量; 军工通信资产(军用航电通讯、弹载计算机)提供第二重题材; 困境反转+深圳国资+外资养老金背书,位置相对不高(较52周高点26.05仍有34%空间)。
风险:TTM仍亏损、负债率75%、PB 14倍;反转逻辑依赖减值出清彻底性与MPO订单持续性
研报:华创"利润弹性释放 光纤+MPO持续兑现"+深度"光纤+MPO双受益"|中邮"买入"
⑥ 通鼎互联
▍基本面(2026H1)
营收24.6亿(+61.5%),归母2.03亿(+326%),扣非2.68亿,毛利率27.8%——2025年亏损0.76亿后强劲修复,光纤涨价周期受益直接; ROE 7.6%,负债率55.9%,有息负债26亿,短期借款23.4亿,偿债压力中等; 无一致预期、无券商个股研报覆盖——业绩拐点真实但市场定价完全靠博弈资金。
▍筹码结构
获利盘仅35.4%——年内+253%后获利盘反而八家最低,说明高位区间放量换手,大量新进筹码已被套;90%集中度6.7%最分散; 通鼎集团31.51%+创始人沈小平4.55%,民营家族+创始人结构; 亮点是社保2106组合、易方达系基金在前十大,北向Q2加仓3096万股(+3.23%),有聪明钱埋伏。
▍资金结构
当日主力净流出0.22亿;10日主力净流出10.2亿(八家最差)、20日-4.9亿——涨幅兑现最凶猛; 4月曾被融资净卖出7394万/日,龙虎榜国泰海通上海江苏路(知名游资席位)买入7091万——典型游资接力盘面; 换手率10.6%,量比仅0.81,量能衰减,资金退潮迹象明显。
▍亮点与优势
光缆主业量价齐升的真实受益者,H1业绩弹性八家前三; 信息安全+大数据采集(百卓网络)+SDN网络设备提供题材弹性; 位置优势:较52周高点39.71已回撤47%,获利盘仅35%,若基本面持续兑现存在"套牢盘消化+二次启动"的可能。
研报:无个股研报,仅中信建投/开源行业报告间接覆盖(光通信板块逻辑)
⑦ 天邑股份
▍基本面(2026H1)
营收8.0亿(+20.2%),归母0.55亿(+231.6%),扣非0.48亿——从2025年亏损1.04亿修复,但体量八家最小; 硬伤:H1经营现金流-4.5亿(八家最差之一),收入增长靠垫资备货,回款质量差; 亮点是财务结构:负债率20.4%八家最低,账上基本无有息负债,现金1.2亿+理财,抗风险强; 无一致预期、无研报覆盖,2026EPE(fwd)约42倍。
▍筹码结构
获利盘62.1%、平均成本16.2元,90%集中度15.0%居前,小盘筹码易控; 家族高度控盘:天邑集团30.73%+李世宏9.06%+李俊画8.82%+李俊霞6.94%,合计约55.6%,实际流通盘极小(流通市值37.8亿); 机构点缀:基本养老保险1302/903组合在列,但体量极小。
▍资金结构
日成交仅1.5亿量级,主力当日净流入459万,10日净流出0.22亿——流动性差、资金关注度低; 3月曾遭游资1.42亿买入打出20CM涨停,2月控股股东及特定股东减持1%——游资脉冲+股东减持组合。
▍亮点与优势
中标中国广电四川项目、中国电信南平项目,宽带终端(光猫/机顶盒/智能路由)绑定运营商集采; 无有息负债+低PB(2.1)提供安全边际,小市值弹性标的; 网优设备+FTTR全光组网题材,蹭得上光通信景气但非核心受益链。
风险:现金流恶化与收入增长背离;家族股东减持
研报:无券商覆盖,中标信息+游资动态为主要市场线索
⑧ 中利集团
▍基本面(2026H1)
营收14.8亿(+76.6%),归母1.15亿(+261%)——但扣非净利-0.85亿,盈利几乎全部来自非经常损益(重整相关),造血能力未恢复; 毛利率仅9.1%八家垫底,主业(电缆+光伏组件)竞争格局差;2025年归母-0.57亿; 经营现金流-4.6亿,负债率60.1%;有息负债已压降至0.95亿(重整化债见效),这是少数积极信号; 无一致预期、无研报覆盖,PE(TTM)70.8倍没有意义——看的是重整新生逻辑。
▍筹码结构
获利盘44.9%与平均成本3.05元几乎贴合现价,90%集中度9.9%——低位换手充分的均衡态; 第一大股东常熟光晟新能源20%(破产重整产业投资人),破产企业财产处置账户4.65%; 前十大股东以银行(农行江苏分行、华夏、交行苏州)+地方国资(常熟投控、沙家浜旅游)+AMC(中信金融资产)为主——债转股处置型股东结构,长期锁仓与减持意愿都不强,但也缺乏主动做多力量。
▍资金结构
日成交2.7亿,当日主力净流入0.11亿、10日-0.41亿、20日-2.59亿,资金关注度低;
▍亮点与优势
破产重整落地后轻装上阵:有息负债从数十亿压降至1亿内,资产负债表修复第一步已完成; 特种电缆(阻燃耐火等)仍是细分基本面,光伏业务随行业出清有望减亏; 低价+低位+无人问津,若新股东注入资源或光伏反转,存在"困境彩票"期权——但纯属左侧。

