【精选研报】勤策消费研究:2026年中国现磨咖啡与咖啡液行业研究报告(24页).pdf.pdf附下载
- 2026-10-09 02:15:29
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/65f83358cd4b
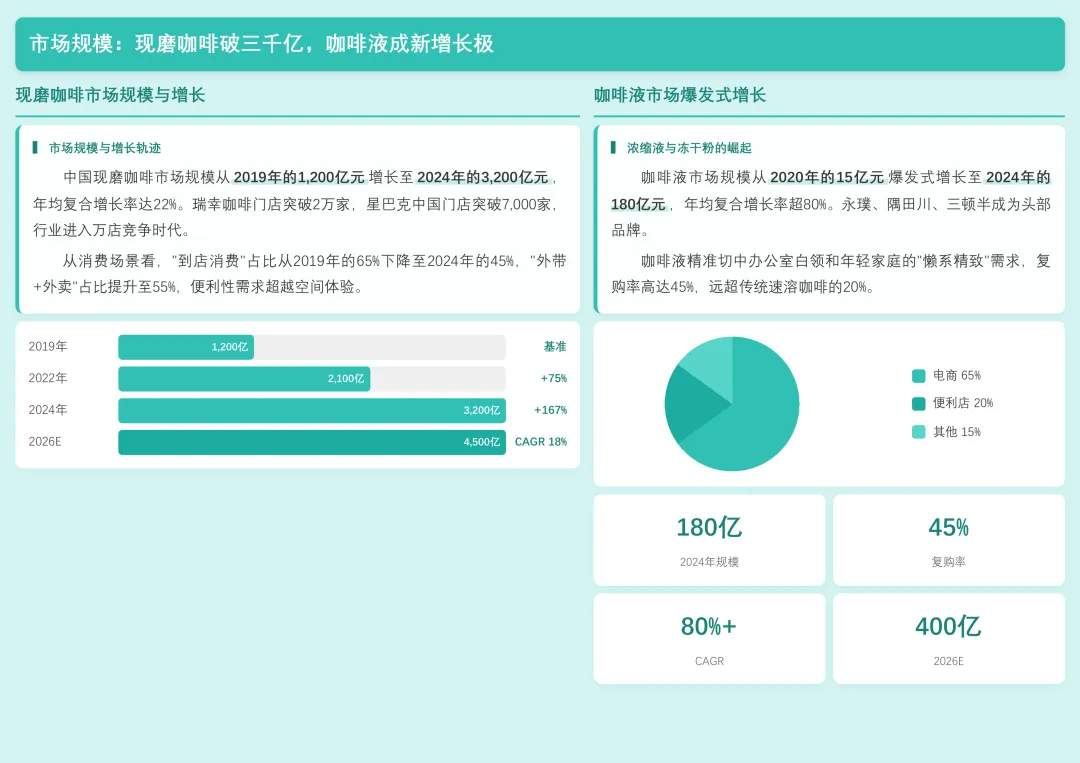
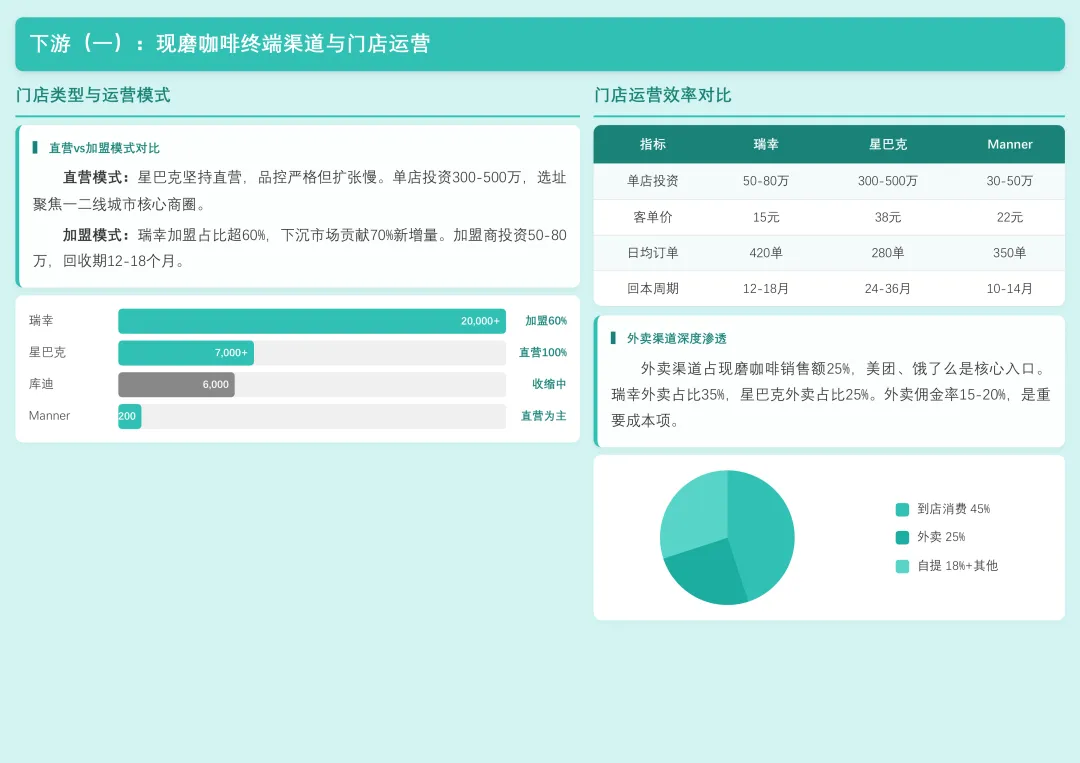
现磨咖啡的故事正在换主角。以前拼谁开店快,现在拼谁能让一个人一年多喝几十杯。这个转向不是猜测,是数字逼出来的——到店消费占比从2019年的65%跌到2024年的45%,外带加外卖已经过半。空间不再稀缺,复购才稀缺。
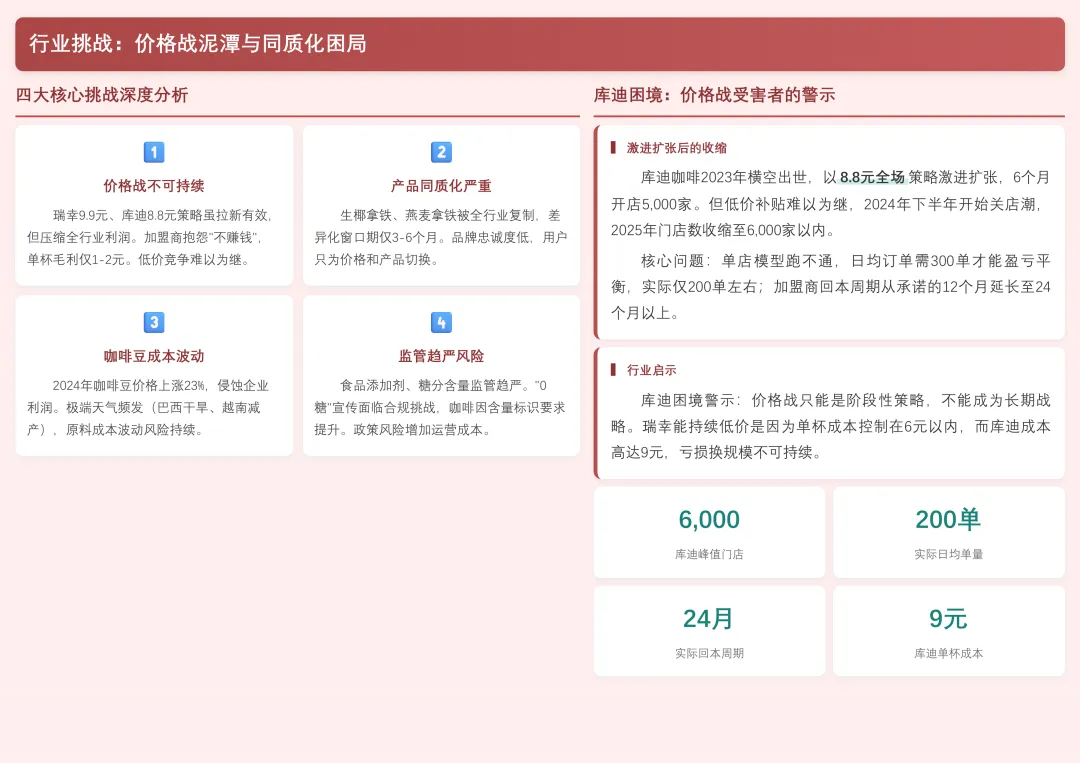
为什么是现在?因为价格战已经把获客成本打穿了。库迪靠8.8元全场优惠券,把获客成本从50元压到15元,门店数从5000家半年内冲到2万+,2024年营收破300亿。但这套打法有尽头——扩张越快,越需要复购撑住,否则就是烧钱换规模,行业已经拿库迪当作警示样本。
同一时间,咖啡液走出了一条完全不同的路,不靠开店,靠电商和场景渗透悄悄起量。
两门不同的生意:空间 vs 产品
现磨咖啡是空间生意,咖啡液是产品生意。这个区分很关键,因为它决定了两者的增长引擎完全不一样。
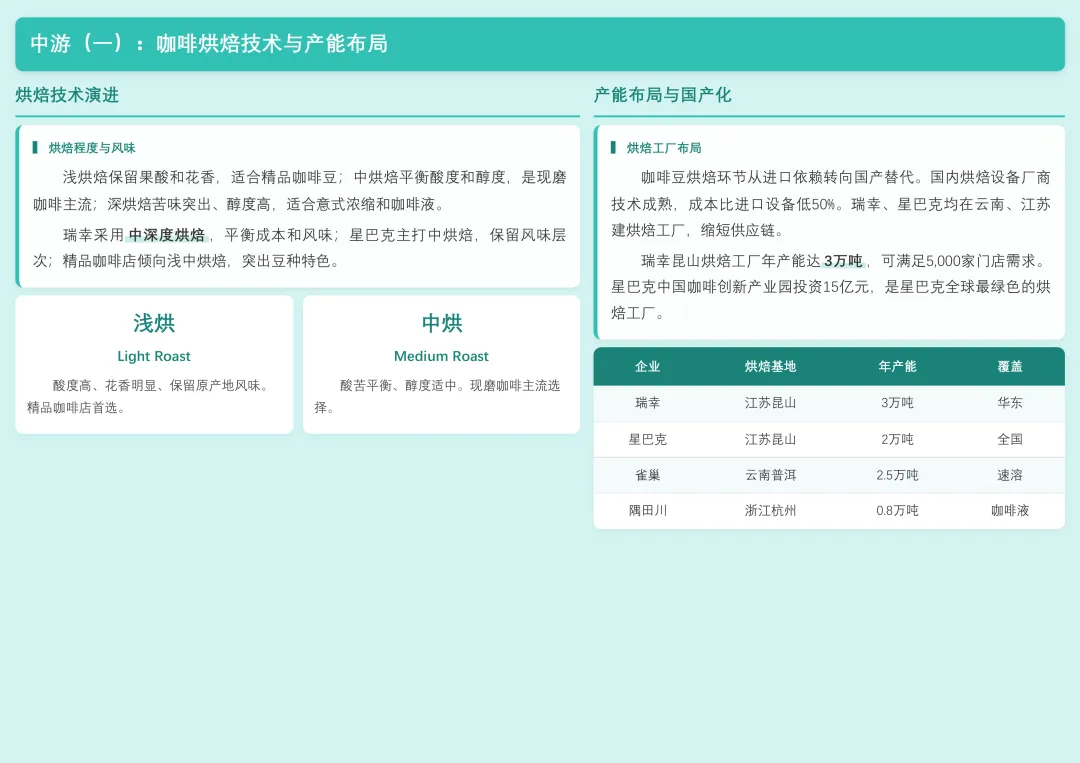
现磨咖啡从2019年的1200亿冲到2024年的3200亿,靠的是门店数量(瑞幸2万+、星巴克7000+)和下沉渗透(三四线增速超30%)。
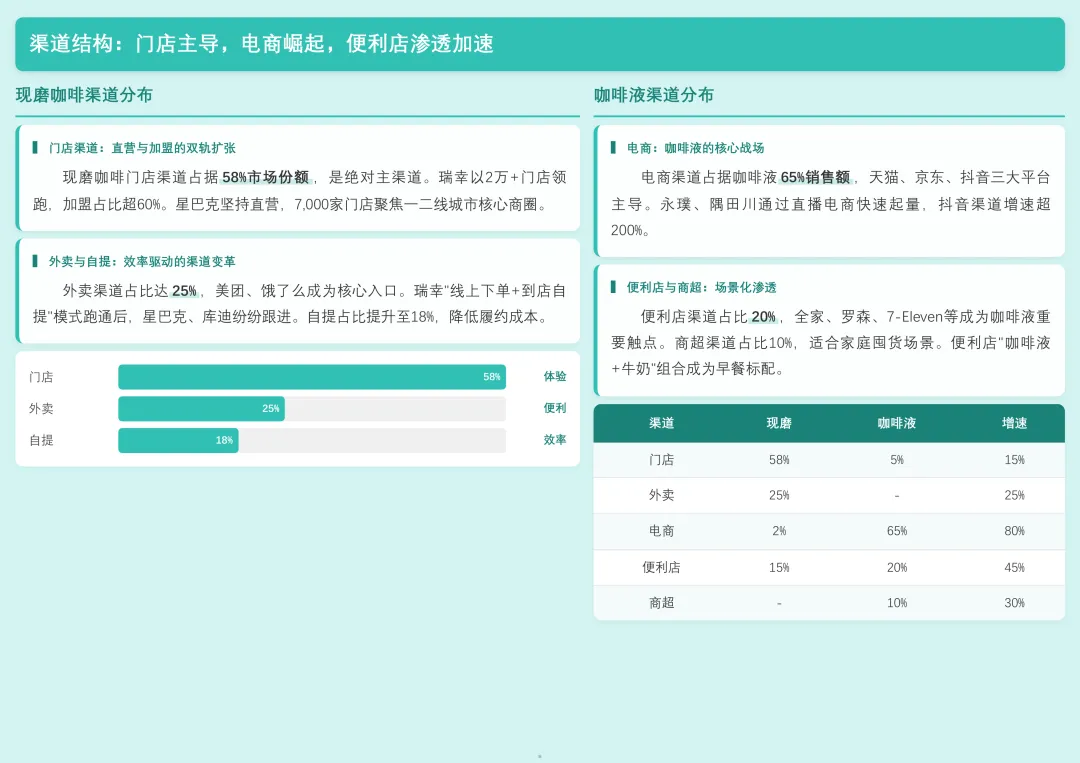
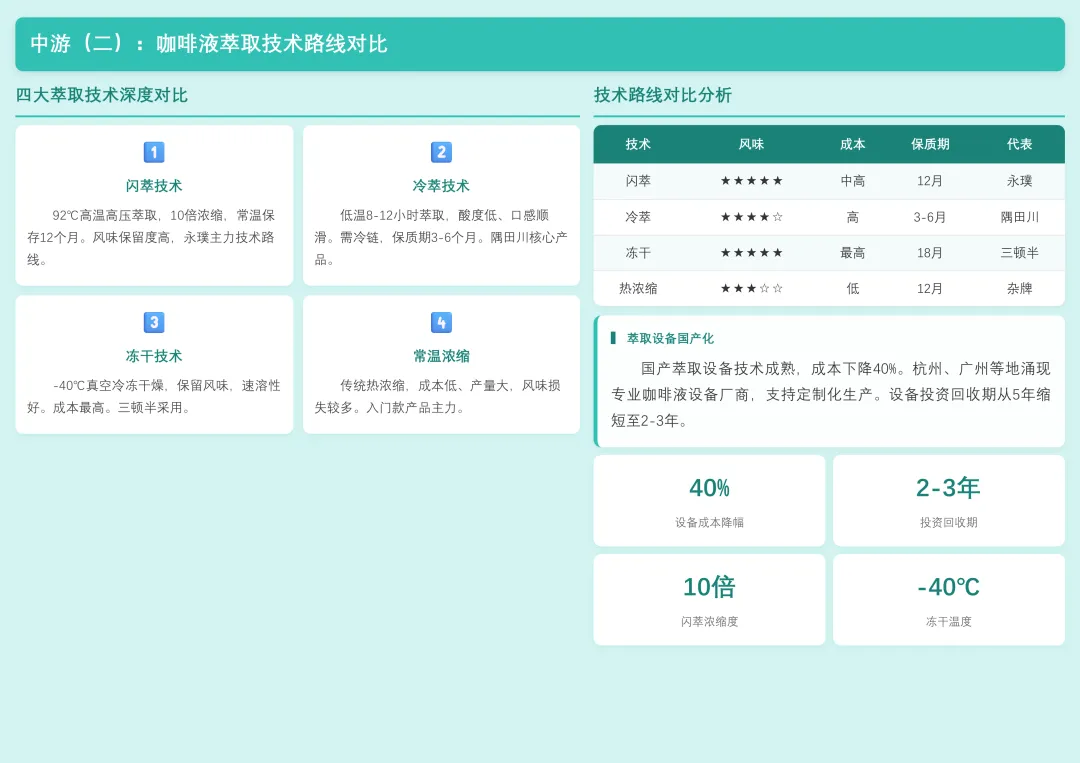
咖啡液走另一条曲线:2020年只有15亿,到2024年冲到180亿,年复合增速超80%。它不用开店,靠电商(占65%销售额)和便利店(占20%)铺开,永璞、隅田川靠直播电商快速起量,抖音渠道增速超200%。
更关键的一个数字是复购率——咖啡液复购率高达45%,是传统速溶咖啡20%的两倍多。这说明它精准命中了一个真实需求:办公室和年轻家庭的"懒系精致",不是尝鲜,是回购。
谁在赢,谁在输
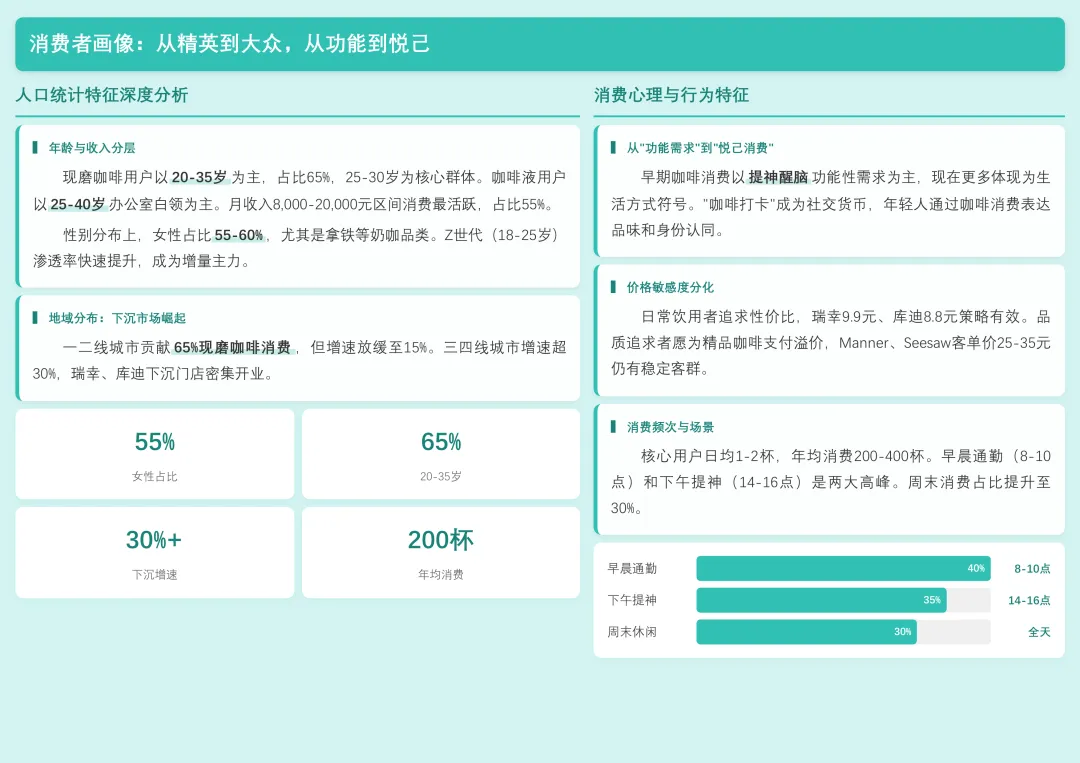
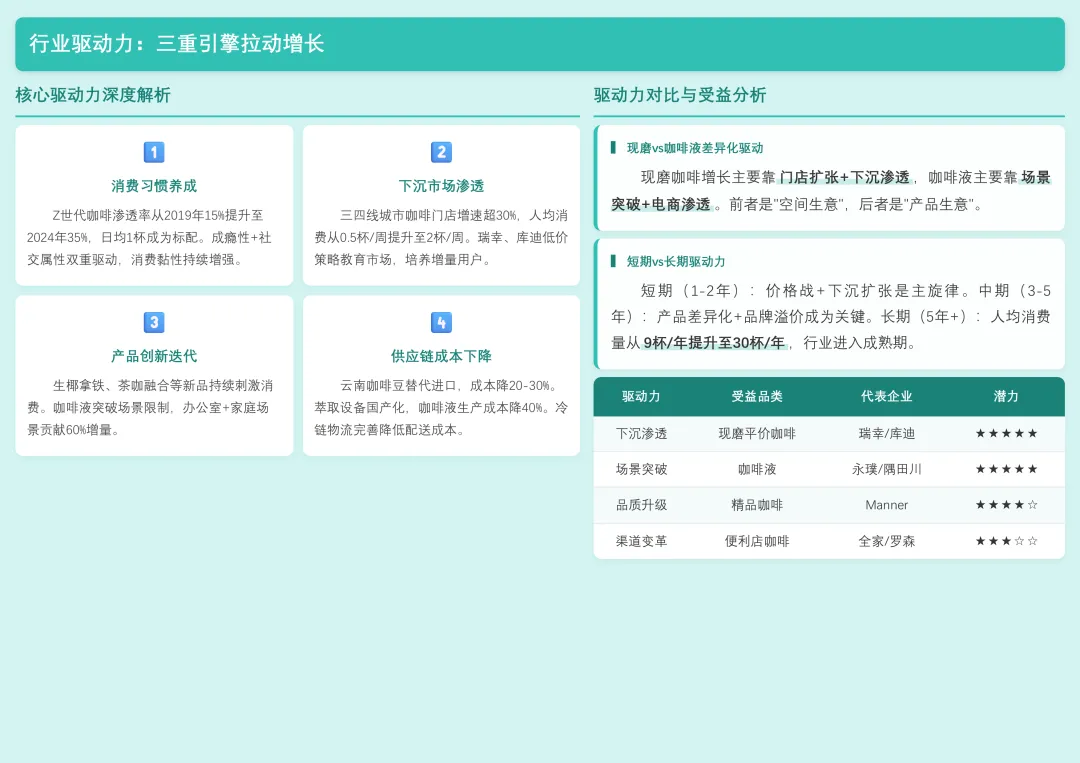
下沉市场是现在最大的确定性增量。一二线城市贡献65%的现磨咖啡消费,但增速已经放慢到15%;三四线城市增速超过30%,人均消费从每周0.5杯提到2杯。瑞幸、库迪的低价策略,本质是在教育三四线用户养成喝咖啡的习惯——这个习惯一旦养成,黏性会持续放大,人均年消费量有望从9杯提到30杯。
受益最明显的,是走平价下沉路线的瑞幸、库迪,以及走场景突破路线的永璞、隅田川这类咖啡液品牌。
压力最大的,是靠空间体验和客单价撑着的精品咖啡——Manner、Seesaw客单价25-35元,靠的是愿意为品质付溢价的核心客群,但这部分客群体量有限,不会随下沉扩张同步放大。星巴克坚持直营、聚焦一二线核心商圈,某种程度上是承认自己打不过下沉这场仗,转而守住存量。
库迪自己则是价格战最直接的警示——门店数半年内冲到2万+、营收破300亿,但靠优惠券硬拉的增长,能不能转成健康的复购,是下一步真正的考验。
接下来该盯的几件事
- 库迪门店数还在涨,但净利润和复购率能不能同步跟上,这是价格战能不能软着陆的关键信号。
- 咖啡液的抖音渠道增速能不能保持200%以上,一旦流量红利见顶,这门"产品生意"就得靠目前45%的复购率硬扛。
- 三四线城市人均消费能不能真的从0.5杯/周稳步爬到2杯/周,决定下沉逻辑是不是可持续,还是只是优惠券堆出来的假象。
- Manner、Seesaw这类精品咖啡客单价能不能守住25-35元区间,一旦开始跟着降价,说明品质溢价的故事讲不下去了。
- 咖啡液在办公室+家庭场景之外能不能找到新场景,决定它是不是能突破对电商渠道的依赖。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

