医疗行业研报|自免药物进入国产替代期:千亿市场起步,五大靶点谁能突围?
- 2026-10-11 16:47:57
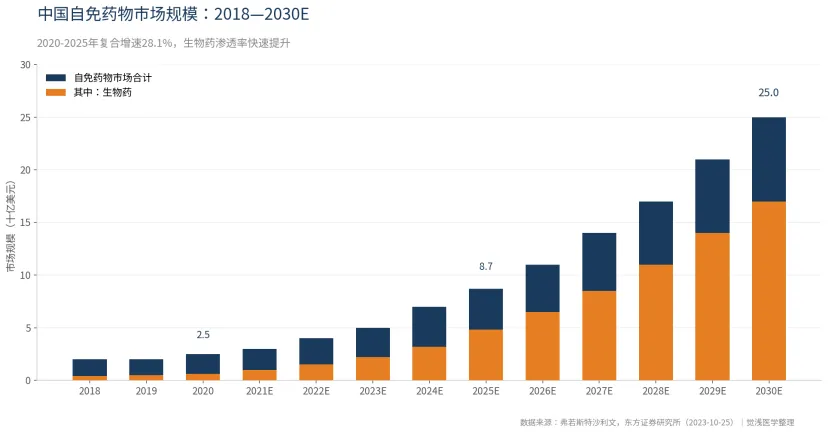
2022年,全球自免药物市场规模达到1323亿美元,其中艾伯维修美乐以212.37亿美元蝉联全球药品销量榜首。同年,中国自免药物市场规模仅约40亿美元,但2020-2025年复合增速预计达28.1%,远超全球行业增速。
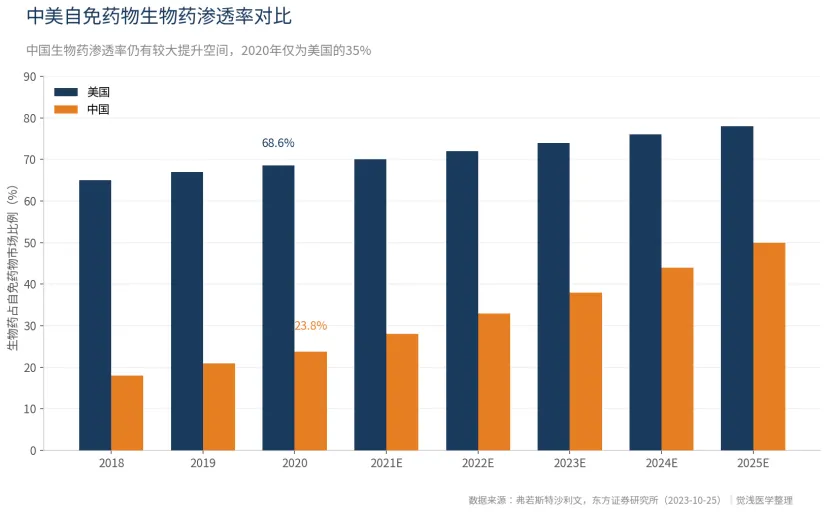
自身免疫疾病涵盖约100种不同疾病,全球患者预计5亿以上,中国患者近4000万人。这类疾病难以根治,患者需长期甚至终身用药,构成了仅次于肿瘤的第二大药物市场。但在中国,生物药渗透率仅23.8%,美国同期为68.6%,差距背后是未被满足的临床需求,也是国产创新药的机会窗口。
2023年10月,东方证券发布《自身免疫疾病行业深度报告》,从流行病学、市场空间、靶点竞争和国产企业布局四个维度拆解自免赛道。以下是报告核心内容,按事实和数据梳理成五个部分。
市场有多大:
全球1323亿美元,中国增速28.1%
自身免疫疾病是机体对自身抗原发生免疫反应、导致自身组织损害的疾病,分为系统性自身免疫疾病(如系统性红斑狼疮)和器官特异性疾病(如银屑病、类风湿关节炎)两大类。全球患病率约5%-8%,是继癌症和心血管疾病后的第三大慢性病。
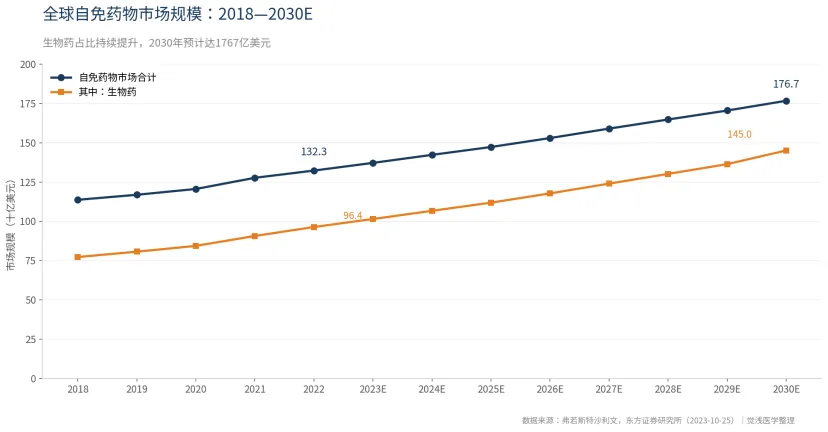
患者基数庞大且需长期用药,支撑起超千亿美元的市场规模。根据弗若斯特沙利文测算,2022年全球自免药物市场1323亿美元,其中生物药964亿美元,占比72.9%;预计2030年达1767亿美元,生物药占比提升至82.1%。作为对比,2023年全球抗肿瘤药物市场总规模为2398亿美元。
从全球TOP100药物看,2022年18款自免药物进入榜单,销售额合计861.7亿美元,占比约18%,仅次于肿瘤和感染领域。修美乐过去20年累计贡献营收超2000亿美元,2022年仍以212.37亿美元居首。
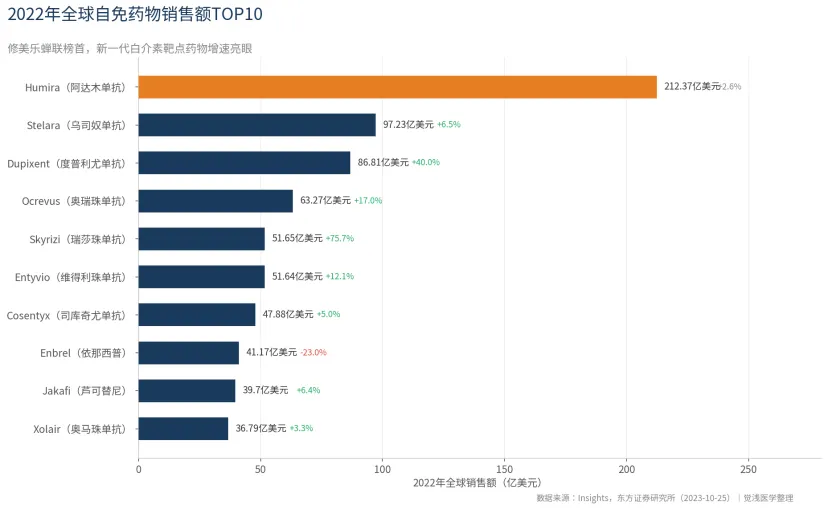
增速分化明显。新一代白介素靶点药物增速迅猛:瑞莎珠单抗(IL-23)同比增长75.7%,度普利尤单抗(IL-4Rα)2022年全球销售额86.81亿美元,同比增长显著;而第一代TNF-α药物依那西普2022年全球销售额41.17亿美元,靶点迭代正在重塑市场格局。
中国市场处于高速增长期。2020年中国自免药物市场25亿美元,预计2025年达87亿美元,2020-2025年复合增速28.1%。其中生物药从2020年的6亿美元增长至2025年的48亿美元。
差距在哪:
中国自免市场的增长动力,来自三个层面的未被满足需求。
渗透率差距显著。2020年美国自免药物市场中生物药占比68.6%,中国仅为23.8%。以类风湿关节炎为例,2012年美国患者生物药渗透率约50.7%,2017年中国患者仅为8.3%。
传统疗法疗效有限。非选择性免疫抑制剂(如环孢素、甲氨蝶呤)会对整个免疫系统进行抑制,起效慢且提高癌症风险;糖皮质激素长期使用可引起激素依赖性皮炎、骨质疏松、肌肉萎缩等副作用;非甾体抗炎药对胃肠道、肝脏、心血管系统均有伤害,且难以阻止疾病进展。约40%患者对TNF-α单抗具有耐药性。靶向生物制剂起效更快、安全性更高,但价格和可及性限制了普及。
大量适应症缺乏上市药物。目前已上市的自免药物适应症集中在类风湿关节炎、银屑病、强直性脊柱炎和肠胃疾病等少数领域,自免疾病包含100余种,大量疾病仍缺乏有效治疗药物。
医保政策推动可及性提升。以修美乐为例,最初国内价格7600元/支,2019年主动降价至3160元/支,同年医保谈判后以1290元/支进入医保,治疗年费降至约3.4万元。截至2023年9月,国内已上市的主要自免创新药中绝大多数已纳入医保。
此外,自免疾病之间存在共患率。据研究显示,自身免疫疾病之间存在共患现象,这意味着同一款免疫药物可通过拓宽适应症扩大销售范围。这意味着一款免疫药物可通过拓宽适应症扩大销售范围——修美乐在全球已获批15个适应症,在中国获批6个。
四大靶点:从TNF-α到白介素的迭代
自免药物的竞争围绕四个主要靶点展开,每一代迭代都在疗效和安全性上实现突破。
TNF-α:第一代靶点,诞生全球销量冠军。TNF-α是第一代自免生物药物靶点,可覆盖类风湿关节炎、银屑病、强直性脊柱炎、克罗恩病等多种疾病。修美乐2003年在美国上市,2022年全球销量212亿美元。但TNF-α局限性明显:约40%患者耐药;明星药物专利到期后面临生物类似物冲击;同一适应症正受到新靶点威胁。目前中国已有16款TNF-α产品获批,2022年强生类克和三生国健益赛普合计占据50%以上市场份额。
JAK:第二代产品迭代升级。JAK-STAT信号通路在各类自免疾病中发挥重要作用。第一代JAK抑制剂(如托法替布、巴瑞替尼)因结合谱系广、毒副作用大,被FDA给出黑框警告。第二代转向选择性抑制JAK1、JAK3、TYK2等特定亚基,安全性显著提升。艾伯维乌帕替尼(JAK1)在头对头实验中针对类风湿关节炎关键缓解指标优于阿达木单抗,2022年全球销售额25.22亿美元。国产杰克替尼(泽璟制药,JAK1/2/3)和艾玛昔替尼(恒瑞医药,JAK1)均已进入NDA阶段。
白介素:银屑病领域迅速崛起。白介素家族在银屑病领域疗效突出,主要包括IL-17、IL-12/23和IL-23三个方向。司库奇尤单抗(IL-17A)2022年全球销售额47.88亿美元,其中中国6.01亿美元;临床数据显示300mg治疗12周PASI90应答率54%,显著优于依那西普的21%。IL-23靶点增速更快,瑞莎珠单抗同比增长75.7%。根据《中国银屑病生物制剂治疗指南(2021)》,对患有心衰等高风险因素的患者,IL-17A和IL-12/23拮抗剂安全性优于TNF-α拮抗剂。
BlyS:系统性红斑狼疮治疗进入新阶段。2019年之前中国SLE药物全部为化学药物,2019年7月贝利尤单抗获批,开启国内SLE生物制剂治疗时代。2022年中国SLE治疗药物市场约4.5亿美元,预计2030年达34.3亿美元。目前全球仅两款BLyS靶点药物上市——GSK贝利尤单抗和荣昌生物泰它西普,竞争格局较好。
新疗法方向:双抗、CAR-T、口服小分子
除传统单抗外,自免领域的新剂型和新疗法也在不断突破。
双抗/三抗药物。UCB的Bimekizumab靶向IL-17A和IL-17F双靶点,第16周PASI100应答率61.7%,优于司库奇单抗的48.9%,且给药频率更低(每8周一次)。MoonLake的纳米三抗Sonelokimab靶向IL-17A、IL-17F和人血清白蛋白,24-48周皮肤清除率优于司库奇尤单抗。Lzokibep是双特异性融合蛋白,分子量仅为普通抗体的1/8,对IL-17A的表观亲和力是典型抗体的约1000倍。
CAR-T疗法。CAR-T细胞可增殖并发展成记忆群体,或只需单一剂量即可达到持久效果。目前已应用于类风湿关节炎、结肠炎、系统性红斑狼疮、寻常型天疱疮等自免疾病。驯鹿生物与信达生物联合开发的伊基仑赛是全球首个CAR-T治疗视神经脊髓炎谱系疾病的临床试验申请。
口服/外用小分子。FDA批准的罗氟司特乳膏(PDE4抑制剂)为银屑病患者提供了外用新选择,可有效改善瘙痒问题。口服或涂抹剂型可显著提高患者依从性。泽璟制药的杰克替尼乳膏是国内唯一布局JAK抑制剂乳膏剂型的产品。
国内企业:五家管线进入兑现期
中国自免市场目前仍以进口产品为主,但国产创新药正在进入集中兑现期。报告梳理了5家代表性企业。
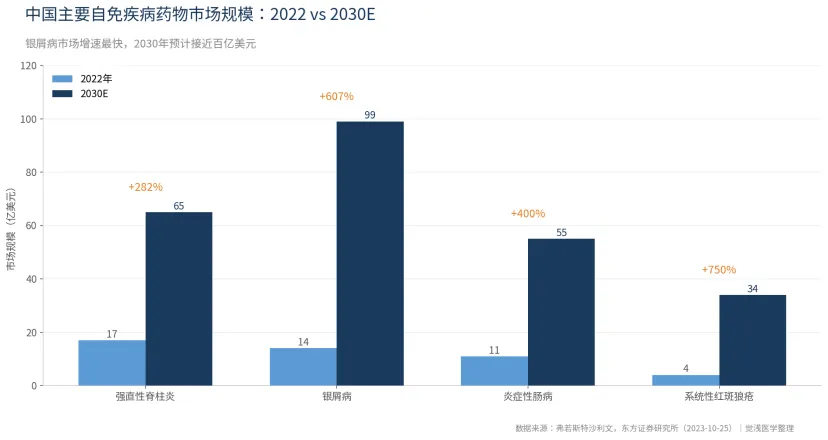
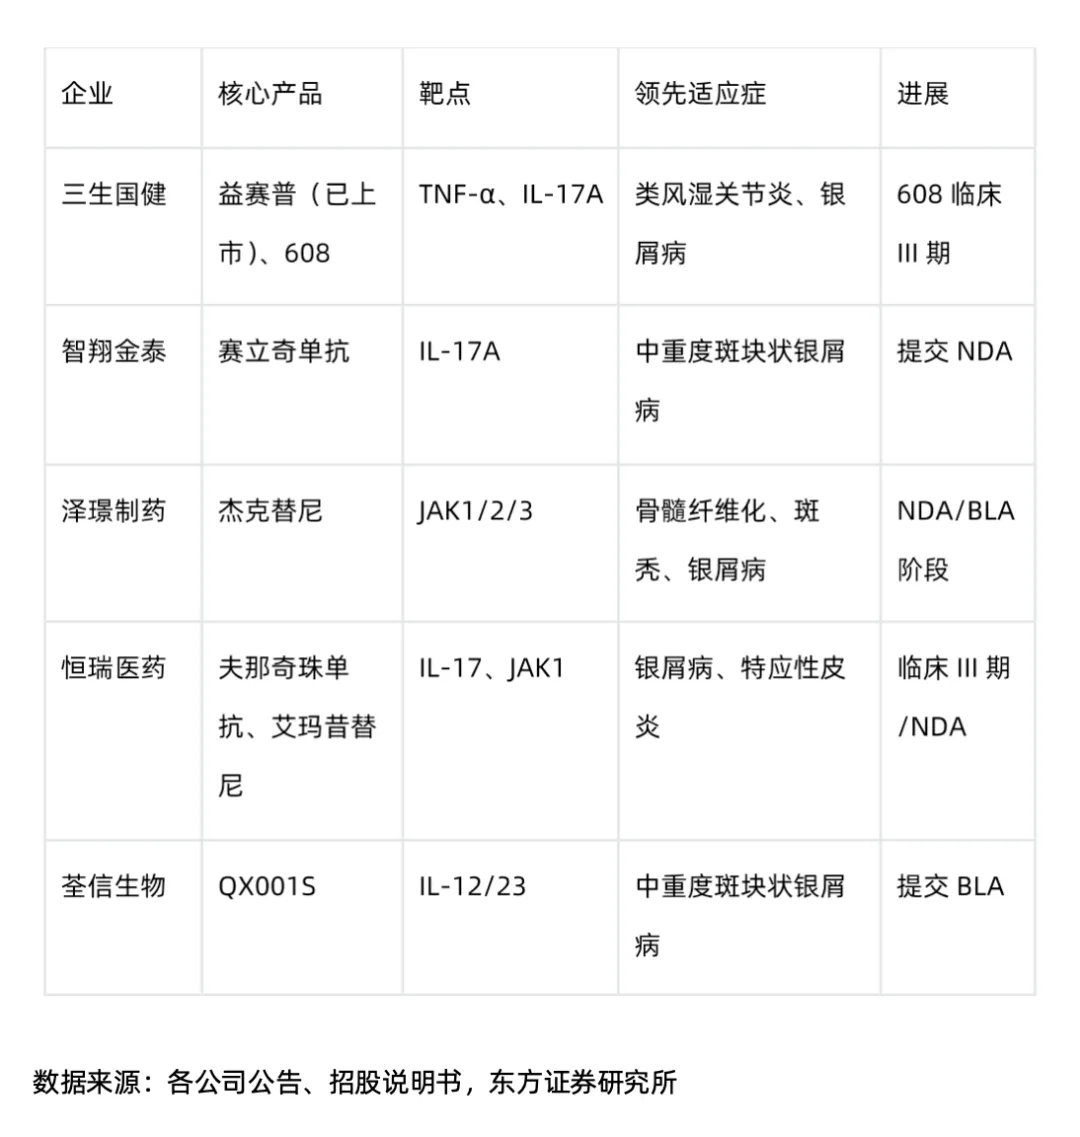
表:国内重点自免创新药企业核心管线进展(截至2023年中报)
三生国健:老牌抗体企业,营收有望转折。2005年上市的益赛普(TNF-α抑制剂)是国产自免大分子抗体药物的领先产品,2022年仍占公司营收约65%。2023年上半年益赛普水针获批,有望提升患者依从性。公司IL-17A单抗608处于临床III期,二期数据显示PASI75应答率达100%(160mg),PASI90达91.43%,疗效与进口产品相当。
智翔金泰:IL-17国产第一梯队。赛立奇单抗(GR1501)是首个提交NDA的国产IL-17A单抗,用于中重度斑块状银屑病,预计2024年获批。临床数据显示第24周PASI75应答率98.6%,第52周仍维持96.5%。IFNAR1单抗GR1603是治疗系统性红斑狼疮的新靶点管线,进度仅次于阿斯利康阿尼鲁单抗。
泽璟制药:JAK靶点国产领头羊。杰克替尼是泛JAK抑制剂(JAK1/2/3),拥有片剂和乳膏两种剂型,适应症覆盖骨髓纤维化、重症斑秃、特应性皮炎、银屑病、强直性脊柱炎、系统性红斑狼疮等,最快管线已进入NDA阶段。安全性对比显示,杰克替尼贫血(3/4级)发生率24.2%-28.8%,低于芦可替尼的42.5%;神经相关不良反应5%-14.3%,低于芦可替尼的29.3%。
恒瑞医药:龙头企业,三大靶点布局。恒瑞在自免领域布局IL-17、JAK1、IL-4Rα等经典靶点及RORγ、MASP2、TSLP等新靶点。夫那奇珠单抗(IL-17)临床数据显示,第12周PASI75应答率在40mg至240mg剂量组为56.8%-86.5%,显著优于安慰剂组的5.4%。艾玛昔替尼是首个国产JAK1抑制剂,在第二代JAK抑制剂国产管线中排名第一。
荃信生物:白介素靶点全面布局。QX001S是中国首个且唯一提交BLA的乌司奴单抗(IL-12/23)生物类似物,12周PASI75应答率70.4%,与原研药(64.3%)相当,预计2024年下半年获批。公司在IL-17、IL-23、IFNAR1等靶点进行差异化布局,各产品适应症不重叠。
总 结
从报告可以看出,判断自免药物赛道下一阶段价值有三个维度:一看市场,患者基数、生物药渗透率和医保覆盖能否持续扩容;二看靶点,TNF-α、JAK、白介素、BlyS四大靶点的迭代节奏和适应症拓展;三看管线,国产企业谁能在IL-17、JAK1、IL-12/23等热门靶点中率先兑现,并在新靶点和新剂型中建立差异化。
中国自免药物市场正处于从起步到高速发展的过渡阶段,2020-2025年复合增速28.1%。随着医保覆盖率提升、靶向药物渗透率提高,叠加新一代药品研发迭代,国产自免创新药有望进入集中兑现期。报告建议关注三生国健(688336)、恒瑞医药(600276)、智翔金泰-U(688443)、泽璟制药-U(688266)、荃信生物(未上市)等企业。
风险提示:创新药研发周期长、投入高,临床试验存在高度不确定性。新产品研发或上市不及预期风险、产品销售不及预期风险、市场竞争加剧导致产品大幅降价风险等均需关注。文中"建议关注"仅为对相关公司的罗列,不构成任何投资建议。
本文全部数据和观点来自东方证券2023年10月25日发布的《自身免疫疾病行业深度报告:自免药物空间广阔,重磅药物及相关布局的优质企业值得关注》
风险提示:创新药研发周期长、投入高,临床试验存在高度不确定性。政策波动、个别公司业绩不及预期、研发进度不及预期、BD交易不及预期、商业化不及预期等风险均需关注。文中"相关标的"仅为对相关公司的罗列,不构成任何投资建议。