可控核聚变Fusion行业研究报告 26/09/17
- 2026-10-11 22:52:34
重点:中国 & 美国 · 技术路线 · 材料成本 · 创新突破 · 原材料上市标的 · 市场布局
| 数据口径:公开融资/公告/券商研报(截至2026.09)| 仅供研究参考
由于个人家事,临时周四发出报告。下周恢复每周五发送
行业概览
可控核聚变燃料(氘来自海水、锂可增殖氚)近乎无限、零碳、固有安全,被视为能源终极方案。2025年"十五五"规划将聚变能列为前瞻布局未来产业,叠加AI数据中心耗电激增,中美资本与政策同步加速。行业从"科学可行性"迈向"工程验证+商业化探索"关键窗口。
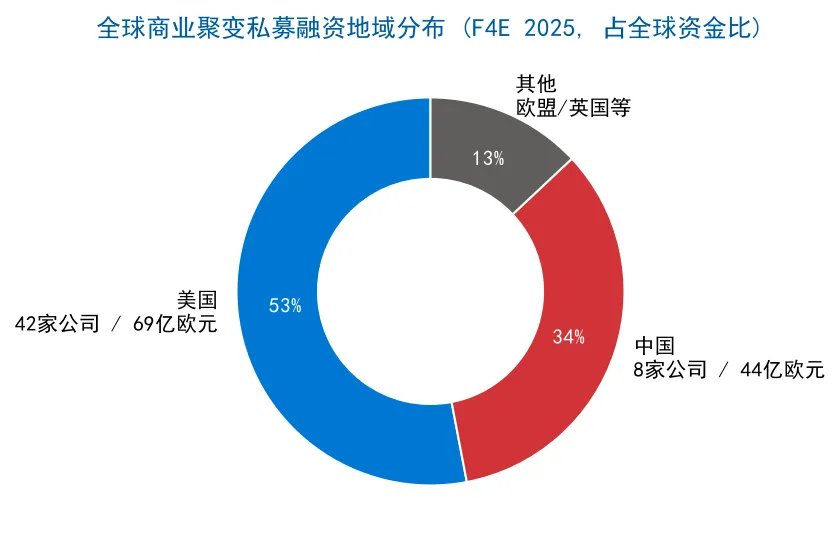
• 全球私人聚变累计融资≈100亿美元(53+公司);2025年融资同比+178%。
• 地域分布:美国占53%(42家公司/69亿欧元)、中国占34%(8家/44亿欧元)、其他13%。
• IEA预测2030年全球核聚变市场规模有望达4965.5亿美元,2050年带动万亿美元级产业集群。
一、技术路线全景对比
技术路线 | 原理/特点 | 代表公司 | 优势 | 核心挑战 |
托卡马克 (Tokamak) | 环形磁约束,主流路线 | CFS、能量奇点、星环聚能、EAST/ITER/BEST | 工程最成熟、参数领先;高温超导使其小型化 | 稳态燃烧、氚自持、抗辐照材料 |
场反位形 (FRC) | 脉冲磁压缩,结构简洁 | Helion、TAE、瀚海聚能、星能玄光 | 无蒸汽轮机直发电、装置紧凑、成本低 | 约束时间/稳定性,距劳逊判据差距大 |
仿星器 (Stellarator) | 非对称磁约束,稳态运行 | 鸿鹄聚变、Renaissance Fusion、Type One | 天然稳态、无电流驱动破裂风险 | 制造复杂、磁场设计难 |
磁镜 / 先进场反磁镜 | 直线端塞约束 | 星能玄光、Realta Fusion | 结构简单、适合模块化/太空能源 | 端部损失大、约束弱 |
Z箍缩 (Sheared-flow Z-pinch) | 电流自箍缩等离子体 | Zap Energy | 无超导磁体、设备极简、成本最低 | 稳定性、寿命短 |
惯性约束 (激光/快点火) | 激光压缩靶丸 | Xcimer、Marvel Fusion、Focused Energy | 基于NIF 2022点火突破、快点火潜力 | 重复频率、靶成本、能量效率 |
磁化靶聚变 (MTF) | 机械/液体金属压缩 | General Fusion | 介于磁约束与惯性之间、脉冲 | 压缩对称性、工程复杂 |
主流仍为托卡马克,但FRC、仿星器、Z箍缩、激光惯性约束多路线并行"赛马"。高温超导(REBCO/HTS)磁体是近五年最大变量——磁场达20T、装置缩至ITER的2%。
二、美国重点创业公司
公司 | 成立/地点 | 技术路线 | 累计融资 | 估值 | 研发/突破进展 | 客户/合作 |
Commonwealth Fusion Systems (CFS) | 2018 / 麻省Devens | 高温超导托卡马克(HTS) | ≈40亿美元 (2026.7再融10亿美元,总≈40亿) | ≈225亿美元 | SPARC建成75%,2027运行目标Q>1;ARC 400MW弗吉尼亚2030s;20T HTS磁体;与英伟达/西门子数字孪生 | 谷歌PPA 200MW(2030s)、Eni 10亿美元PPA、微软/数据中心 |
Helion Energy | 2013 / 华盛顿Everett | 高β场反位形(FRC) 氘-氦3直发电 | ≈15亿美元 (G轮4.65亿, 估值155亿) | ≈155亿美元 | Polaris原型达1.5亿度;Orion 50MW电厂在建;与微软对赌2028供电50MW | 微软PPA(2028, 50MW)、Nucor 500MW合作 |
TAE Technologies | 1998 / 加州 | 氢硼(p-B11)束驱动,无中子 | ≈18亿美元+ (与Trump Media合并估值>60亿) | >60亿美元 | 第五代7500万度;Copernicus/Norm在建;2026建50MW,2030s 350-500MW | 拟上市纯聚变标的;核医学/功率电子副业 |
Zap Energy | 2018 / 华盛顿Everett | 剪切流Z箍缩 (无超导磁体) | ≈3.3亿美元 (DOE支持) | 未披露 | 极致低成本路线;2026同时推进裂变作为近期收入 | 数据中心/工业;裂变近期现金流 |
General Fusion | 2002 / 加拿大BC | 磁化靶聚变(MTF) 液体金属压缩 | ≈4.4亿美元 (SPAC合并估值10亿) | ≈10亿美元 | 2025濒临资金断裂,2026.1 SPAC获3.35亿续命 | 区域供热/工业蒸汽 |
Type One Energy | 2019 / 威斯康星 | 优化仿星器 (Wisconsin技术) | ≈0.82亿美元 | 未披露 | 与TVA合作在田纳西建示范堆Infinity One | 电网/工业 |
Xcimer Energy | 2022 / 加州 | 激光惯性约束快点火 | 数亿美元 (包括能源部资助) | 未披露 | 基于NIF突破,高功率激光器路线 | 电网 |
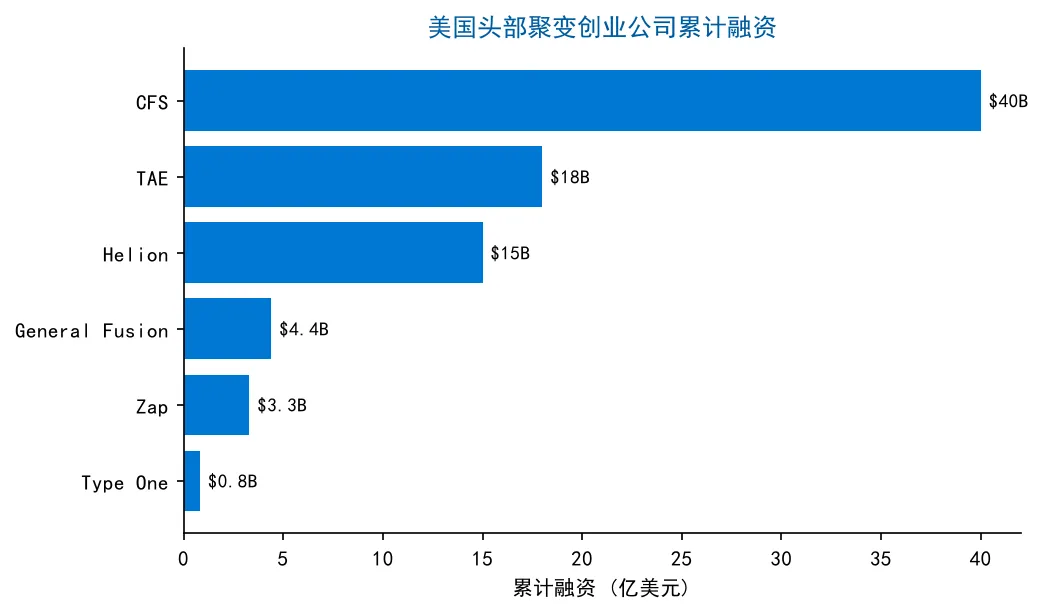
商业化信号最强:Helion与微软签行业首个PPA(2028供50MW);CFS与谷歌签200MW PPA、与Eni签10亿美元PPA。美国由风险投资主导,CFS一家约占全球1/3。
三、中国重点创业公司
公司 | 成立/地点 | 技术路线 | 累计融资/投入 | 估值 | 研发/突破进展 | 客户/合作 |
星环聚能 (Startorus) | 2022 / 西安→上海嘉定 | 球形托卡马克 / FRC | 累计>20亿元 (A轮10亿+A+轮5亿,创民营单笔纪录) | ≈10亿美元(独角兽) | SUNIST-2;CTRFR-1规划;把示范堆成本从150亿压缩至约10亿;清华成果转化 | 上海国资/中金/嘉定科投;产品化诊断/磁体电源外售 |
能量奇点 (Energy Singularity) | 2021 / 上海 | 全高温超导托卡马克 | 累计>8亿元 (米哈游/蔚来/蓝驰) | 未披露 | 洪荒70全球首台全高温超导托卡马克(2024.6首放电,国产化率96%);1337秒稳态长脉冲;经天磁体21.7T;洪荒170目标 | 国家级装置磁体/带材供货;上海产业链 |
新奥集团 (ENN) | 2017起投入 / 廊坊 | 球形环 / 氢硼(玄龙系列) | 集团累计投入>40亿元 | 未披露 | 玄龙-50U 2026.1电子温度破1亿度;筹建和龙-2(2027),2030点亮氢硼第一盏灯 | 自有能源网络/工业用户 |
瀚海聚能 | 2022 / 成都 | 场反位形(FRC) 直线型 | 天使>5000万元 | 未披露 | HHMAX-901于2025.7点亮等离子体(国内首台商用FRC) | 四川聚变产投;科研/工业 |
诺瓦聚变 | 2025 / 上海 | 托卡马克(紧凑型) | 天使轮5亿元 (2025民营纪录前身) | 未披露 | 紧凑型聚变装置工程验证 | 上海未来产业基金 |
东昇聚变 | 2025 / 上海 | 托卡马克(工程化) | 数亿元天使 (红杉/高瓴/IDG) | 未披露 | 复旦团队,大型装置设计建造经验 | 上海未来产业基金 |
鸿鹄聚变 | 2023 / 上海 | 仿星器路线 | 早期融资 | 未披露 | 探索仿星器国产化 | 上海产业链 |
星能玄光 | 2024 / 合肥 | 先进场反磁镜 (FRC+磁镜) | Pre-A数亿元 (2025.11) | 未披露 | Xeonova-1 2025.2放电;约束10秒,Q≈0.8;中科大赋权 | 合肥未来聚变基金 |
国家队: 中国聚变能源 / 聚变新能 | 2025组建 / 沪皖 | 托卡马克 (BEST/环流四号) | 百亿级 (中核牵头);聚变新能注册资本145亿 | — | 长三角创新联合体2028测试线、2030原型;BEST/CRAFT大科学工程 | 国网/央企/地方国资 |
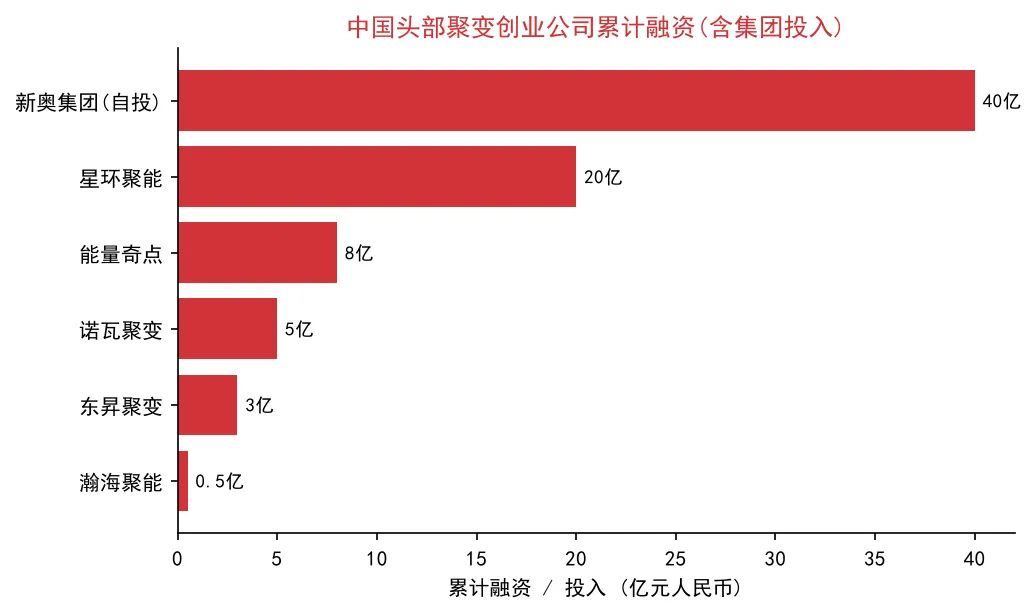
"国家队引领+民企补位":中核牵头中国聚变能源(百亿级)、聚变新能(注册资本145亿)兜底大科学工程;星环聚能成首家独角兽;能量奇点洪荒70实现1337秒稳态长脉冲(全球商业公司首台全高温超导托卡马克,国产化率96%)。
四、材料成本控制与原材料上市标的
上市公司(代码) | 环节/产品 | 技术地位与订单 | 受益逻辑 | 聚变受益占主营(估) |
西部超导 688122 | 低温超导NbTi/Nb3Sn线材 + 钛合金 | 全球唯二能量产Nb3Sn;ITER供全球~40%线材;国内聚变市占>95%;在手订单排至2030 | 超导业务高确定性,钛合金托底 | ≈35% (估计) |
永鼎股份 600105 | 二代高温超导REBCO带材 (东部超导,控股66%) | IBAD+MOCVD千米级量产;供货中国环流四号/BEST;2026产能扩至1.5万公里 | A股高温超导带材纯度最高稀缺标的 | ≈8% (带材为子公司,主业光电缆) |
精达股份 600577 | 参股上海超导(≈18%, 第一股东) REBCO带材 | 上海超导为国内REBCO市占龙头(PLD法),科创板IPO已受理;EAST/CFETR主力供货 | 间接卡位最纯正带材 | ≈5% (间接持股) |
联创光电 600363 | 高温超导磁体整机 (联创超导) | 中标星火一号磁体系统;完成国内首D型超导线圈验证;在手意向约50亿 | 磁体总成环节,弹性大 | ≈12% (估计) |
东方钽业 000962 | 超导铌材 (NbTi基础原料) | 全球超导铌材市占~60%;ITER唯一认证中国铌材商;钽价上涨驱动 | 上游垄断+涨价双驱动 | ≈25% (估计) |
安泰科技 000969 | 钨铜偏滤器 / 聚变第一壁 | 全球唯数量产钨铜偏滤器;供货EAST/ITER/BEST;2025聚变订单超2亿 | 堆芯抗辐照耗材,持续更换 | ≈15% (估计) |
中钨高新 / 厦门钨业 | 钨基结构件 / 偏滤器基材 | 厦门钨业全球唯一ITER钨材认证;宁德500吨专用产线投产 | 上游钨资源 | 低 (资源型企业) |
久立特材 002318 | ITER核级特种不锈钢管 | 磁体冷却导管/真空室管路;耐低温耐辐照 | 配套管路 | 低 |
国光电气 688776 | 偏滤器整体 / 第一壁 / 回旋管 | 国内唯一具备偏滤器整体研制能力 | 核心部件 | 中 |
合锻智能 603011 | 大型真空锻造设备 | 2024中标BEST真空室2.09亿 | 装备 | 低 |
杭氧股份 002430 | 氦制冷深冷设备 | 满足磁体-271℃运行;低温系统国产化 | 低温系统 | 低 |
宝胜股份 600973 | ITER认证超导电缆 | 聚变工程配套线缆市占80% | 线缆 | 低 |
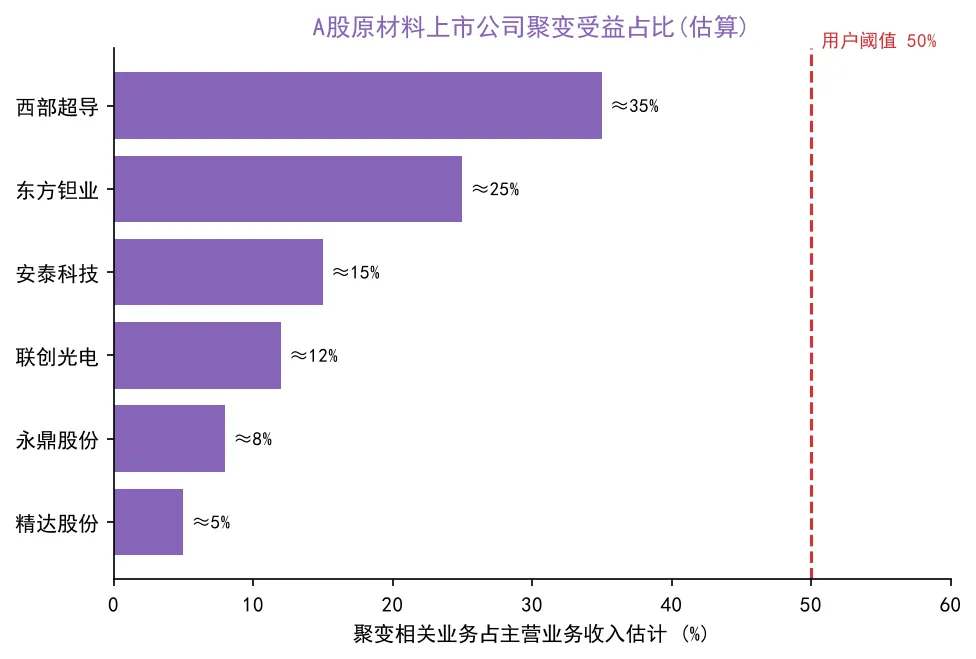
【关于"受益占主营业务超过50%"】当前聚变仍处工程验证期、未规模化商用,A股尚无公司聚变业务占主营总收入超过50%。最接近"高纯度"的标的:西部超导(低温超导+钛,超导占收入约1/3)、东方钽业(超导铌材全球60%市占)、永鼎股份(东部超导REBCO纯度高但为子公司)、联创光电(磁体整机弹性大)。上表占比为基于公开订单/产能的估算,仅供筛选参考。
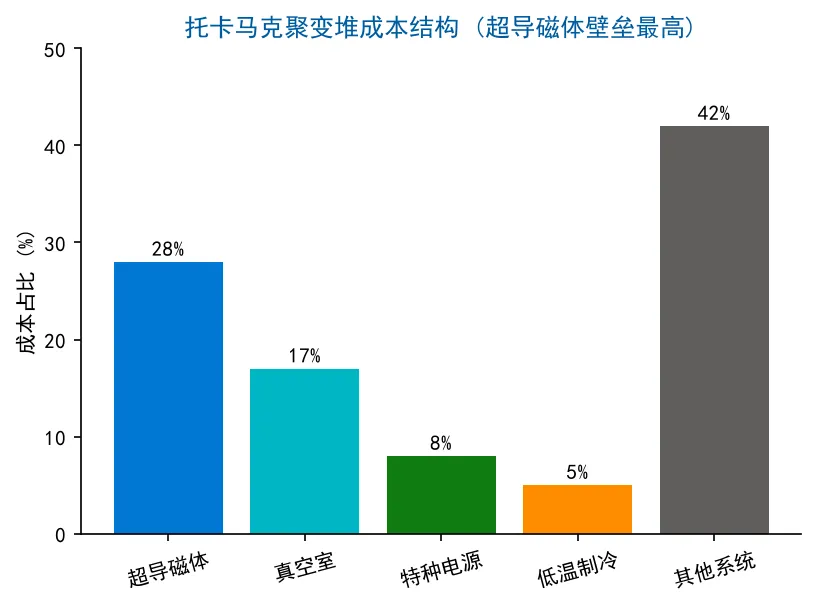
托卡马克成本结构:超导磁体约占28%(壁垒最高、订单最确定)>真空室17%>特种电源8%>低温制冷5%。降本核心在REBCO带材连续化量产与良率提升(IBAD+MOCVD / PLD)、HTS磁体标准化,以及钨/铌等抗辐照与超导原材料国产替代。
五、潜在市场布局与客户来源
市场/客户类型 | 需求逻辑 | 代表签约/客户 | 商业化时点 |
超大规模数据中心 (Hyperscaler) | AI算力耗电激增;清洁基荷电力 | 微软(Helion)、谷歌(CFS 200MW)、亚马逊、Meta | 高 (2030前签约) |
电网与公用事业 | 零碳基荷替代火电/核电 | 区域电网、Eni(CFS 10亿PPA)、TVA(Type One) | 中 (2030s) |
重工业 / 冶金 / 化工 | 24h连续高温/高电工艺 | Nucor(Helion 500MW钢铁)、水泥、绿氢 | 中 |
磁体与诊断设备外售 | 向其他装置/实验室供货 | CFS、Tokamak Energy卖HTS磁体;星环聚能诊断/电源 | 近 (已变现) |
核医学与辐照 | 同位素、放疗 | TAE、Shine Technologies | 近 (已变现) |
太空 / 偏远地区能源 | 紧凑FRC/磁镜模块 | Avalanche Energy、瀚海聚能远期 | 远 |
最确定的商业化抓手不是"卖电",而是"卖设备与签PPA":① 向其他装置/实验室外售HTS磁体、诊断与电源(CFS、Tokamak Energy、星环聚能已落地);② 与超大规模数据中心签长期购电协议(微软/Helion、谷歌/CFS);③ 核医学同位素(TAE、Shine)作为近期现金流。中长期客户为电网、重工业(钢铁/绿氢)与太空能源。
六、核心结论与风险
结论:① 中美双核驱动,美国资金/里程碑领先(CFS、Helion),中国工程化与产业链完整度追赶快(能量奇点、星环聚能);② 高温超导磁体是共同胜负手,A股稀缺标的集中于超导带材(永鼎/精达/上海超导)、低温超导(西部超导)、铌(东方钽业)、钨(安泰/中钨/厦钨);③ 2030年前发电仍偏乐观,但设备/磁体/PPA订单已进入兑现期。
风险:① 科学breakeven(Q>1)多数公司未达成,工程/材料/氚自持挑战仍大;② 估值与进度泡沫(TechCrunch 2026.4提示部分公司过早IPO);③ 原材料标的多为"主题受益",需区分订单确定性(西部超导/安泰)与意向/弹性(联创/永鼎);④ 汇率与政策节奏风险。

