【精选研报】通信行业数据中心产业链研究框架数据底座长期景气-21091569页.pdf附下载
- 2026-10-12 06:46:53
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/1a187ab5297d
悲观预期已经把数据中心板块打成“增长逻辑失效”,但从供需结构看,这条链更像是被错杀:流量还在涨,一线机柜还缺,真正该担心的是中西部空置,不是行业本身。
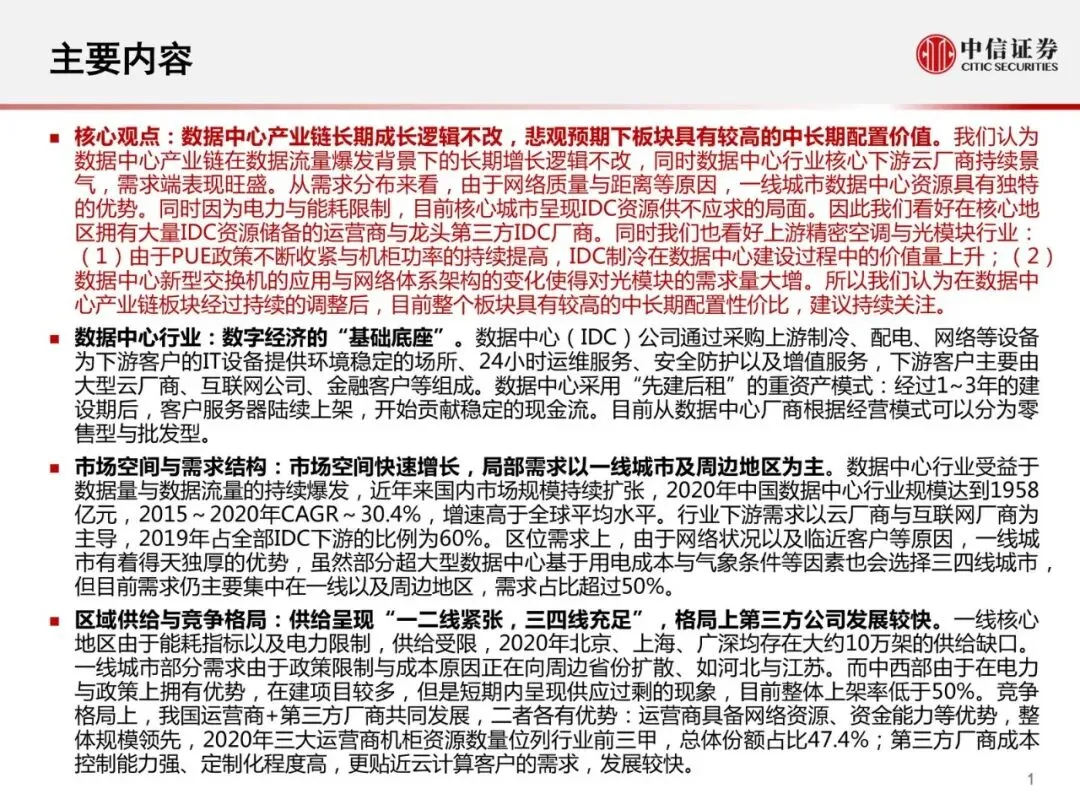
2020年中国IDC规模1958亿元,2015–2020年CAGR约30.4%,快于全球。下游里云和互联网2019年就占60%。钱还在往机房里走,只是市场把短期Capex波动当成了终局。后面要拆的,是区位错配、制冷价值量、光模块放量这三件事。
一线在抢机柜,中西部在空转
一线城市因为网络质量和离客户近,需求占比仍超50%。电力和能耗指标把供给卡住了:2020年北京、上海、广深各自大约缺10万架。河北、江苏在接溢出需求。
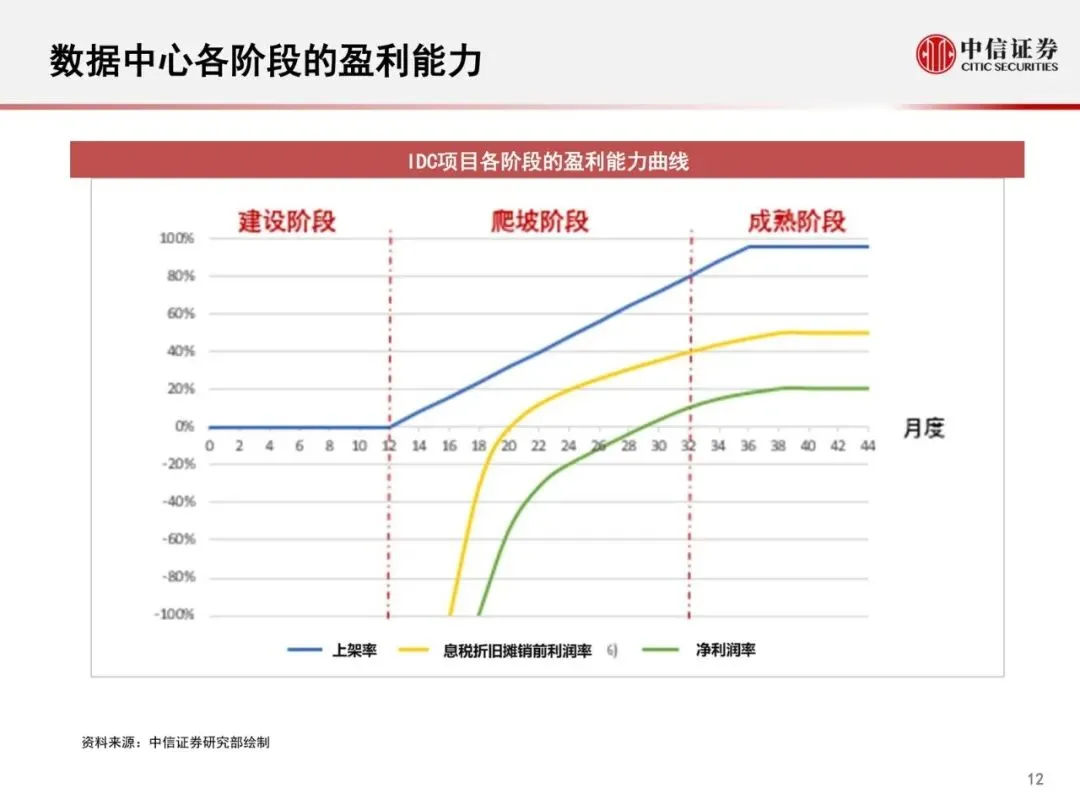
中西部电力便宜、政策松,在建多,但上架率整体低于50%。供给是“一二线紧、三四线松”,不是全国过剩。
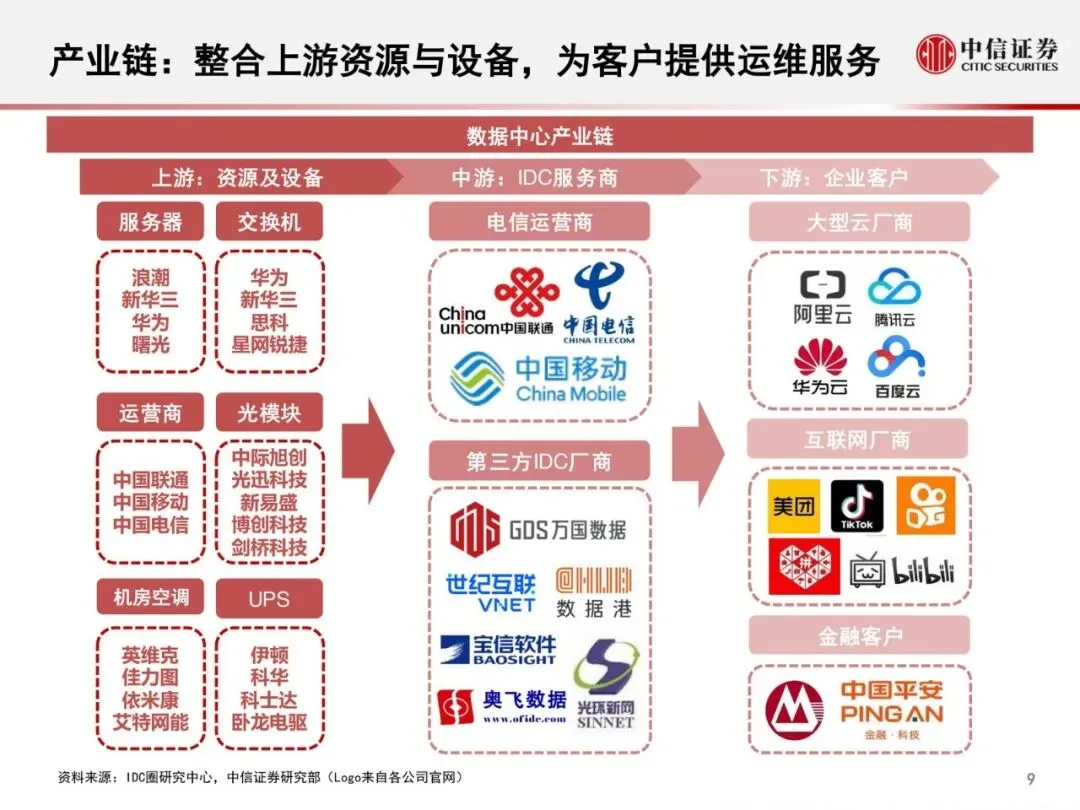
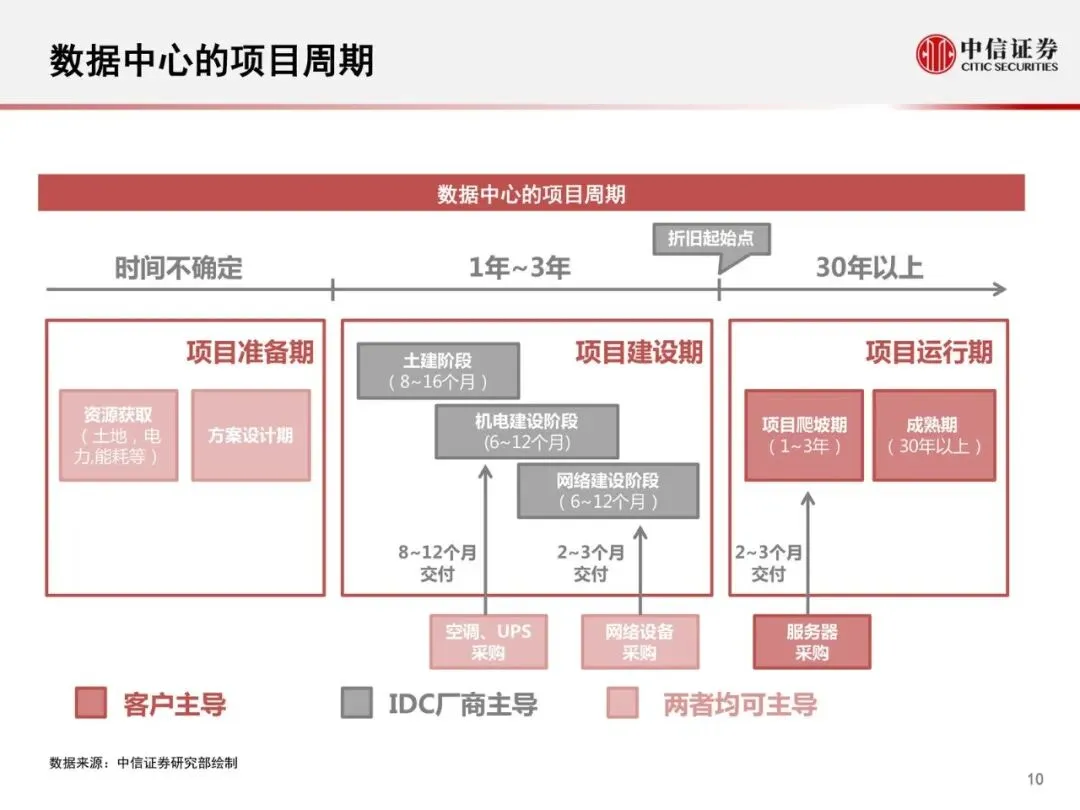
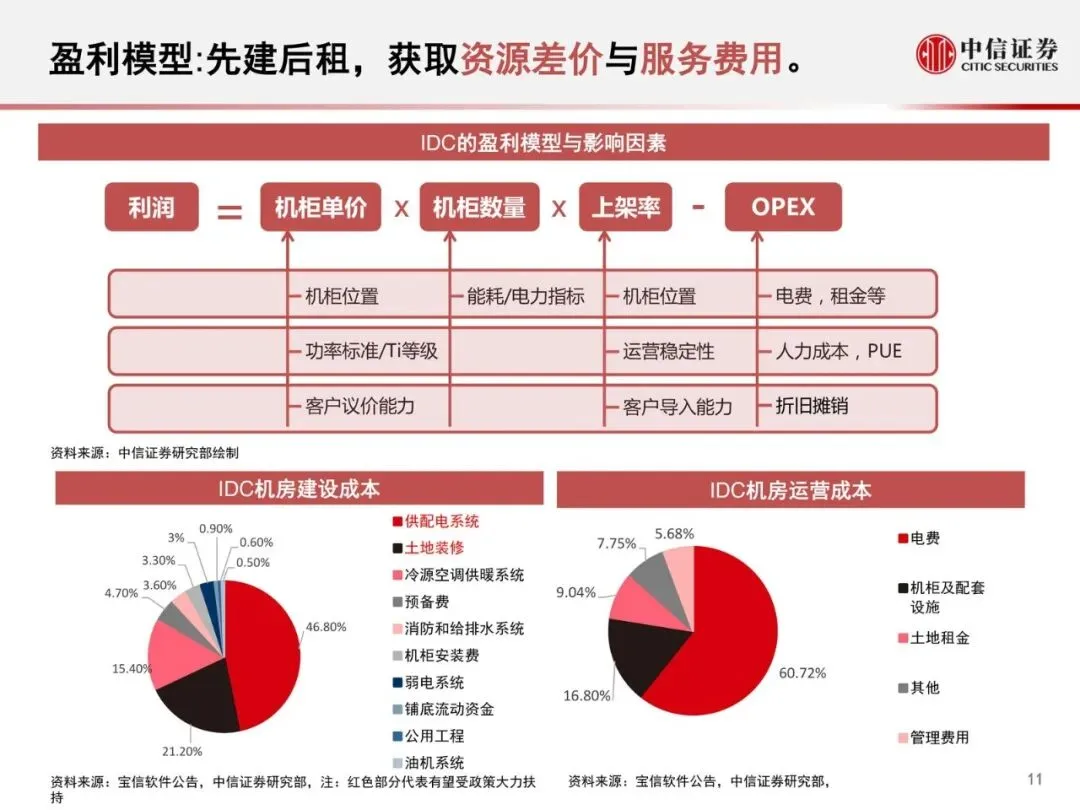
受益的是手里有核心区位储备的运营商和龙头第三方。2020年三大运营商机柜份额合计47.4%,网络和资金占优;第三方更贴云厂商、定制快。受损的是远离需求、上架慢的项目——先建后租要1–3年,空置会直接拖现金流。
反垄断和PUE管控,材料里的判断是清退落后产能、向龙头集中,不是把行业做没。
制冷从配套变成硬门槛
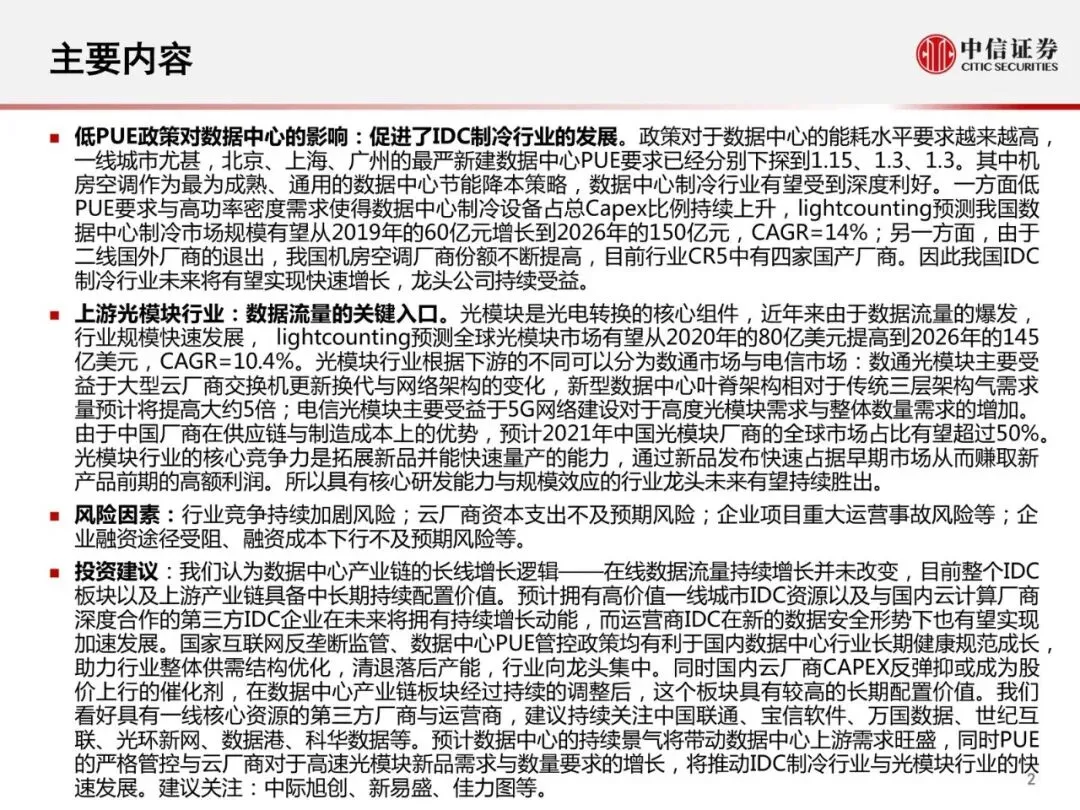
北京、上海、广州新建最严PUE分别到1.15、1.3、1.3。机柜功率往上走,空调在Capex里的比重跟着抬。LightCounting预测国内数据中心制冷从2019年60亿元到2026年150亿元,CAGR约14%。
二线外资退出后,CR5里已有四家国产。低PUE把制冷从“能用就行”变成能不能拿牌、能不能过审。一线项目对精密空调更敏感;中西部过剩项目就算装了高端制冷,也填不满上架率。
光模块吃的是架构升级,不只是流量
全球光模块LightCounting预测从2020年80亿美元到2026年145亿美元,CAGR约10.4%。数通侧,叶脊架构相对传统三层,光模块用量大约提高5倍;电信侧跟5G高速模块和数量走。中国厂商凭供应链和成本,材料预计2021年全球份额有望超过50%。
竞争点是新品能不能快重量产,早期利润窗口短。龙头靠研发和规模吃这一段。云厂商Capex如果不及预期,这条链会一起晃。
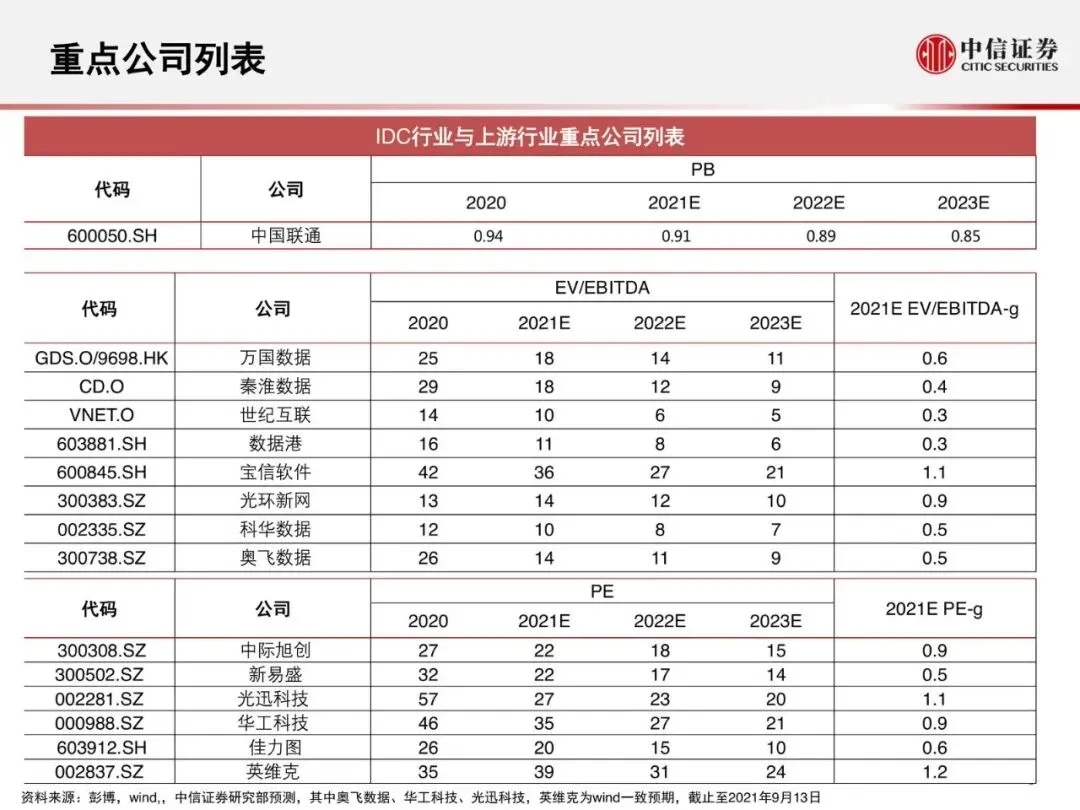
催化剂材料写得很明确:国内云厂商Capex反弹。配置逻辑是调整之后的中长期性价比,不是短期交易。关注名单里,IDC侧是中国联通、宝信软件、万国数据、世纪互联、光环新网、数据港、科华数据;上游是中际旭创、新易盛、佳力图。风险也写在纸上:竞争加剧、云Capex不及预期、重大运营事故、融资受阻。
接下来盯这几条
- 一线及周边(含河北、江苏)机柜缺口是否还在,北京/上海/广深“约10万架缺口”有没有被新供给明显填上
- 中西部新建项目上架率能否从低于50%往上走,否则过剩会继续压第三方利用率
- 国内云厂商资本开支是否出现材料所说的反弹,这是板块股价催化剂
- 一线新建PUE执行力度(北京1.15、沪穗1.3)以及制冷设备在新建Capex中的占比是否继续抬升
- 数通侧叶脊架构渗透和高速光模块新品放量节奏,以及中国厂商全球份额能否按材料预期在2021年前后站上50%
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

