每日公司研报——海康威视
- 2026-10-10 15:52:00
每日公司研报 · 2026-09-28
海康威视(002415):毛利率逼近50%,创新业务占比升至三成以上
002415.SZ | 智能物联 — 安防视频监控 · AIoT | 深交所主板(央企中国电科旗下)
2025年公司实现营收925.08亿元、归母净利润141.95亿元、同比增长18.52%;2026年上半年营收468.23亿元、同比增长11.97%,归母净利润78.96亿元、同比增长39.57%,营收与归母净利润均创上市以来同期新高,综合毛利率49.97%、同比提升4.78个百分点、逼近五成。结构层面的信号更值得关注:机器人、热成像、汽车电子、存储等创新业务收入151.70亿元、同比增长28.93%,占营收比重升至32.40%,"第二引擎"全面接棒;管理层在年报中提出2026年"营收破千亿、利润创新高"。同时需要留意,上半年经营现金流净额同比下降39.52%、存货较年初增长逾四成,利润的"现金成色"仍待验证。本文围绕六个问题客观梳理这家公司:它是谁、创始人与管理团队、靠什么赚钱、基本盘如何、未来往哪走、需要了解与规避的风险。
468.23亿 2026H1营业收入 | 78.96亿 2026H1归母净利 | 49.97% 2026H1综合毛利率 | 32.40% 2026H1创新业务占比 |
01 它是谁:从中电52所走出的全球视频监控龙头
杭州海康威视数字技术股份有限公司成立于2001年11月,总部位于杭州滨江,2010年5月在深交所上市;控股股东为中电海康集团,实际控制人为中国电子科技集团,具有央企背景。截至2025年末员工57,202人。用一句话概括主营业务:以视频为核心的智能物联网(AIoT)解决方案和大数据服务——把"看得见"的摄像头做成"看得懂"的感知智能体系,产品覆盖前端摄像机、后端存储与显示、中心管理平台及面向公安、交通、企事业、中小企业的行业应用。
行业地位上,公司是全球视频监控领域连续多年的市占率第一:自2011年起连续14年位居全球第一,并连续多年蝉联a&s《安全&自动化》"全球安防50强"榜首(2025年度榜单按安防产品销售收入约128.7亿美元计);全球视频监控市场占有率约23%—30%(不同机构口径有差异),IP摄像机细分市场份额超过48%,业务覆盖全球150多个国家和地区。在国内市场,公司与第二大厂商大华股份形成"双寡头"格局,2025年公司营收925.08亿元,约为第二名的2.8倍。
技术底盘方面,公司围绕物联感知、人工智能、大数据三大核心技术体系持续投入,以"观澜大模型"体系推进AI与软硬件产品融合。截至2025年底,全球累计授权专利12,981件、其中发明专利占比57%;2025年末研发及技术人员26,806人、占员工总数46.86%。子公司矩阵中,萤石网络已在科创板上市,智能家居摄像头出货量按第三方统计居全球第一(2025年1,890万台、份额13.2%)。
02 创始人与管理团队:"华科三剑客"与2024年代际交接
公司的创业史要从华中科技大学的三位校友说起:2001年,时任中国电科第五十二研究所工程师的陈宗年、胡扬忠率团队创业设立海康威视,早期投资人龚虹嘉出资245万元、一度持股49%,三人被外界称为"华科三剑客"。公司治理的一大变量是2024年8月完成的代际交接:长期担任总经理的胡扬忠出任董事长,总经理一职由徐鹏接任;创始董事长陈宗年则转任控股股东中电海康集团董事长。
董事长胡扬忠1965年出生,华中科技大学工学硕士、研究员级高级工程师,1989年至2001年在中国电科52研究所工作,2001年全程参与海康创业,2008年6月起任总经理长达16年,2024年8月出任董事长,是业内公认的"实务派"掌门。管理团队以52所技术班底为班底,工程师文化浓厚;第二大股东龚虹嘉为早期天使投资人,长期支持公司发展。央企股东背景带来的资源与信用,与市场化激励机制(创始团队及骨干持股平台)相结合,构成了公司治理的独特底色。
表格资料来源:公司定期报告披露的董监高名单及公开报道整理(截至2026年9月),请以其原文为准。
03 靠什么赚钱:主业稳基本盘,创新业务成第二引擎
按2026年半年报口径,主业产品及服务收入306.16亿元、同比增长4.59%、占比65.39%,是基本盘。境内主业三大事业群全部正增长:公共服务事业群(PBG)58.33亿元、同比增长4.67%,企事业事业群(EBG)77.33亿元、同比增长3.63%,中小企业事业群(SMBG)46.18亿元、同比增长13.55%——公司在年报中明确"主动退出行业内卷、专注于更有效益的增长",国内主业正从规模导向转向质量导向;境外主业收入129.45亿元、同比增长5.84%。
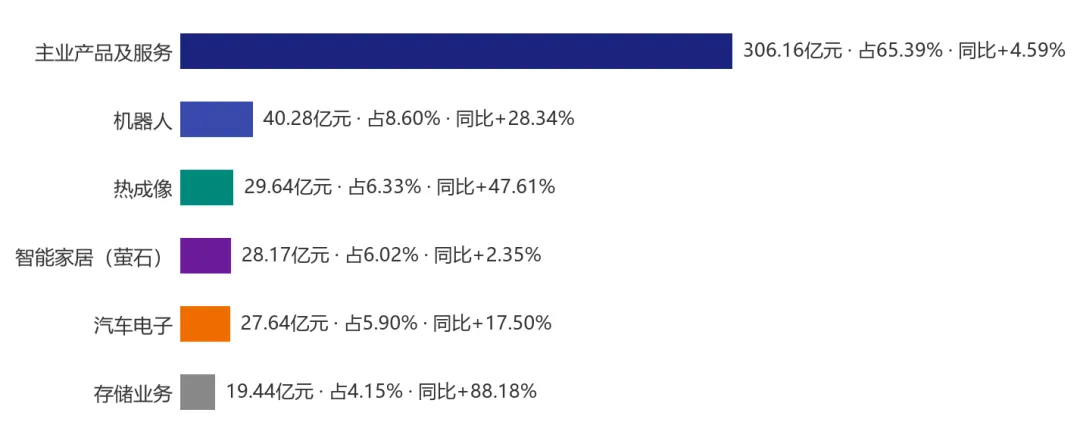
图1:2026H1分业务收入结构(亿元。数据来源:公司2026年半年度报告,2026-07-25披露)
真正的增长引擎是孵化近十年的创新业务:2026年上半年收入151.70亿元、同比增长28.93%,占营收比重由2025年的27.51%升至32.40%。其中机器人业务收入40.28亿元、同比增长28.34%,为规模最大的创新业务;热成像29.64亿元、同比增长47.61%;存储19.44亿元、同比大增88.18%,受益于存储芯片涨价周期;汽车电子27.64亿元、同比增长17.50%;萤石智能家居28.17亿元、同比增长2.35%。公司披露八大创新业务已有七家实现盈利,"卖摄像头"的传统标签正被机器视觉、热成像、智慧存储、汽车电子等多元矩阵取代。
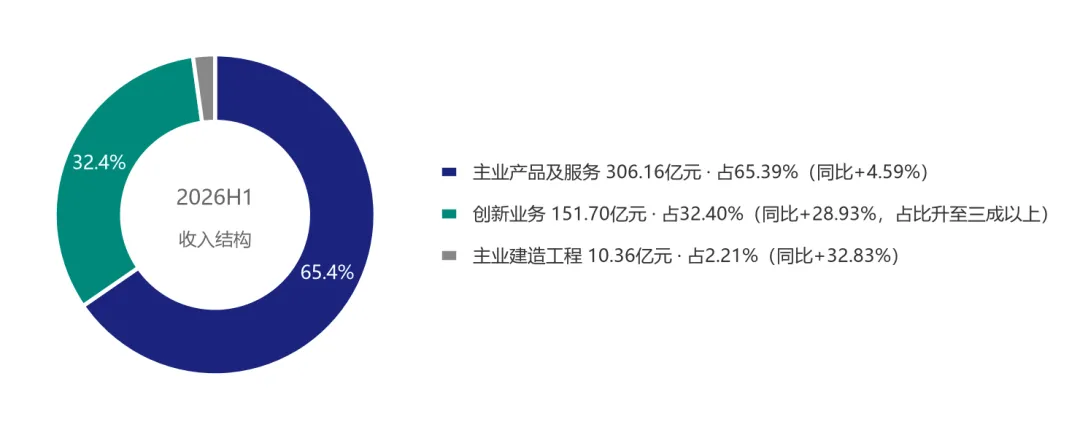
图2:2026H1收入结构:主业与创新业务(数据来源:公司2026年半年度报告,2026-07-25披露)
地域维度:2026年上半年境内收入297.59亿元、同比增长12.75%、占比63.56%;境外收入170.64亿元、同比增长10.63%、占比36.44%,境外收入已连续多年保持个位数以上稳健增长。分业务毛利率同步改善:2026年上半年主业产品及服务毛利率53.91%、同比提升5.39个百分点,创新业务毛利率44.35%、同比提升6.07个百分点,境外毛利率51.47%高于境内的49.10%。盈利结构的改善来自产品结构升级、AI大模型产品占比提升与行业"反内卷"的多重叠加。
04 基本盘如何:利润增速远超营收,毛利率逼近五成
公司近五年走出一条"深蹲—起跳"曲线:2022年受公共卫生事件与外部环境扰动,营收同比下降9.10%、归母净利润下降23.59%;2023年恢复正增长;2024年营收924.96亿元、同比增长3.53%,但归母净利润119.77亿元、同比下降15.10%,为近年低点;2025年归母净利润141.95亿元创历史新高、同比增长18.52%,经营活动现金流净额253.39亿元、同比增长91.04%。2026年上半年增势延续:Q2单季营收261.07亿元、同比增长12.11%,归母净利润51.15亿元、同比增长41.34%,单季毛利率50.67%;上半年营收与归母净利润均为上市以来同期最高。
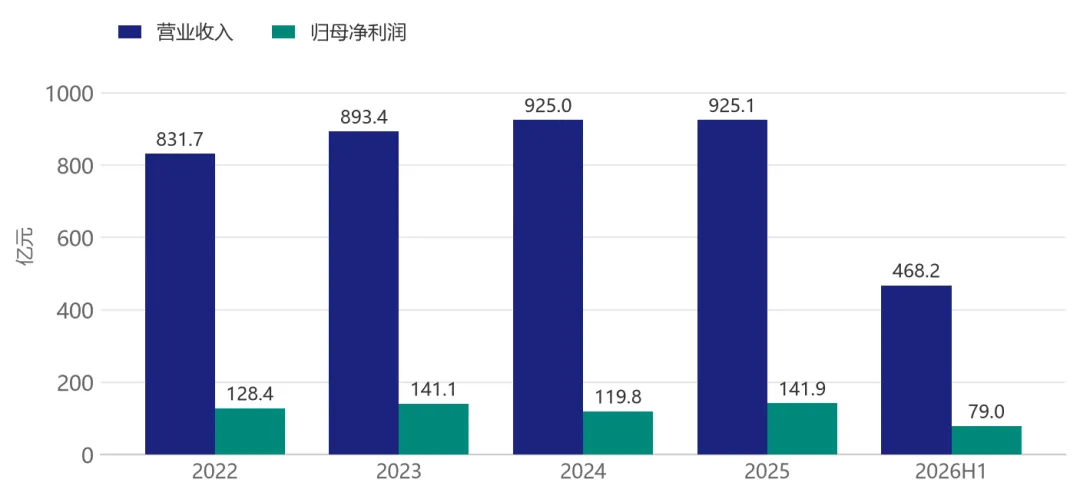
图3:2022—2025年及2026H1营业收入与归母净利润(亿元;2026H1为半年度数据。来源:公司各年年度报告及2026年半年度报告,金融数据接口取数日2026-09-28)
注:营收、归母与扣非净利均为定期报告披露值,毛利率取披露口径。归母同比:2022年-23.59%、2023年+9.89%、2024年-15.10%、2025年+18.52%、2026H1+39.57%;扣非同比:2023年+10.82%、2024年-10.67%、2025年+15.98%、2026H1+40.50%均为披露口径。数据来源:公司2025年年度报告(2026-04-18披露)、2026年半年度报告(2026-07-25披露),金融数据接口取数日2026-09-28。
研发投入维持高位:2026年上半年研发投入61.69亿元、同比增长8.80%、约占营收13.2%;2025年全年研发投入117.53亿元、占营收12.7%,公司口径近六年累计研发投入594.54亿元、研发费用率持续保持在10%以上。回报方面,公司延续高分红传统:2025年度累计现金分红约105.40亿元、占归母净利润74.25%;2026年中期拟每10股派现5.5元(含税)、约50.41亿元,年内分红总额预计达119.14亿元。
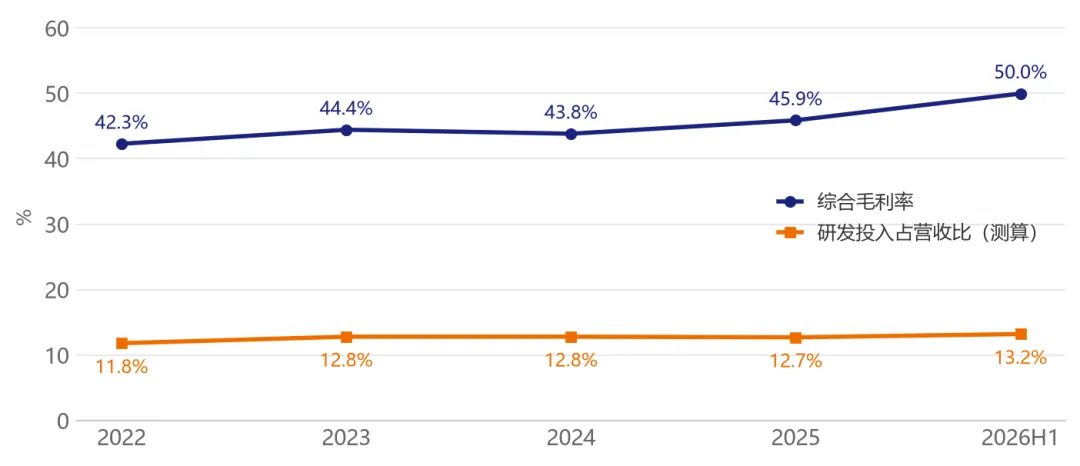
图4:综合毛利率与研发投入占营收比趋势(比率为按披露值测算的约值。来源:公司各期定期报告,金融数据接口取数日2026-09-28)
05 未来往哪走:AI大模型落地与创新业务矩阵
第一条主线是AI大模型与硬件的深度融合。公司正推进"观澜大模型"与软硬件产品融合,构建"基础大模型—垂类大模型—大模型产品—行业应用"体系,2025年以来推出数百款覆盖云边端的AI大模型产品;2026年世界人工智能大会上发布内置2B参数多模态大模型、集成26T算力的端侧多模态智能摄像机,并发布《海康观澜大模型白皮书(2026版)》。针对存储涨价,公司推出的"观澜编码"技术依托AI精准编码可节约50%以上存储空间;"文搜"类产品自2025年3月上市以来累计销量已突破10万台。
第二条主线是创新业务的规模化兑现。海康机器人(移动机器人与机器视觉)、海康微影(热成像)、海康汽车电子、海康存储等子公司在各自细分赛道居第一梯队,公司披露已有七家创新业务子公司实现盈利;海康机器人滨江产业化基地建设稳步推进,为后续产能与研发落地提供支撑。存储业务则受益于存储芯片上行周期,2026年上半年增速接近九成。
海外市场的结构性机会同样清晰:受地缘因素影响,公司在北美市场受限,增长重心转向东南亚、中东、非洲、拉美等"全球南方"市场,2026年上半年与沙特阿美签署环境监测合作意向书、阿曼办公室启用;门禁、报警、商业显示等非视频类产品在海外增速亮眼,境外收入占比稳定在36%以上。管理层在2025年报中提出,2026年公司将力争"营收破千亿、利润创新高"。
06 需要了解与规避的风险
应收账款与历史项目包袱。早年平安城市类项目"收入确认早、现金回笼慢"留下历史包袱:2026年年中应收账款净额约277.8亿元,其中超过信用期部分约158.3亿元、占比升至48.4%;坏账计提比例由2019年的6.3%升至15.1%。地方财政支付节奏的变化,仍可能影响未来的减值与利润表现。
存货高企与现金流的短期背离。2026年年中存货294.9亿元、较年初增长44.1%,系应对存储芯片等元器件涨价缺货的战略备货,但上半年经营活动现金流净额32.31亿元、同比下降39.52%。备货既锁定了低成本原材料、增厚当期毛利,也占用现金并承担跌价风险,"战略备货"还是"经营包袱"需要后续验证。
毛利率高位的可持续性。单季毛利率自2024年四季度以来由42%升至约50%,其中部分来自前期低价库存的转结;公司预计下半年毛利率仍维持相对高位,但随着新采购成本进入加权平均成本,近50%的毛利率中枢能否长期保持存在不确定性。
地缘政治与外部环境。公司受美国制裁及部分市场的数据安全审查影响,北美业务受限;人民币汇率波动带来汇兑损益扰动;全球经济下行与国内政企开支恢复的节奏,也会直接影响PBG、EBG类主业的订单与回款。
技术迭代与竞争加剧。AI算法公司以差异化方案切入垂直场景,行业集中度出现松动迹象(全球前十厂商合计份额近年有所下降);大模型技术路线迭代快,若公司在端侧AI、多模态方向的产品化节奏落后,既有的感知层优势可能被上移的智能层削弱。此外原材料涨价对下游需求的抑制、存储价格周期的反转,也是创新业务需要面对的变量。
数据与资料来源:海康威视2025年年度报告(2026-04-18披露)、2026年半年度报告(2026-07-25披露,巨潮资讯网);中国证券报、每日经济新闻、上海证券报、搜狐财经等公开报道;a&s《安全&自动化》"2025年度全球安防50强"榜单及第三方行业报告(全球市占率等数据不同机构口径存在差异,文中已分别标注);金融数据接口(westock数据,取数日2026-09-28);高管任职信息据公司公告及公开报道整理(截至2026年9月),请以其原文为准。财务数据截至2026年6月30日(最新定期报告期),带"约"及"测算"数值为按披露值推算的约值。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

