每日公司研报——澜起科技
- 2026-10-11 15:53:08
每日公司研报 · 2026-09-25
澜起科技(688008):全球内存互连芯片第一,AI“运力”打开第二增长曲线
688008.SH | 电子 — 半导体 · 数字芯片设计 | 上交所科创板
2026年上半年营业收入33.35亿元、同比增长26.7%,归母净利润19.97亿元、同比增长72.3%,扣非净利润13.22亿元、同比增长21.2%,单季度营收与利润均创历史新高。作为DDR5 RCD、MDB及CKD芯片国际标准的牵头制定者,公司2024年以36.8%的份额位居全球内存互连芯片市场第一;上半年MRCD/MDB、PCIe Retimer、CKD及CXL MXC四款互连类新品合计收入5.38亿元、同比大增80.7%——AI服务器对内存带宽与互连能力的需求,正在把这家上海芯片设计公司推向新的增长中枢。本文围绕六个问题客观梳理这家公司:它是谁、创始人与管理团队、靠什么赚钱、基本盘如何、未来往哪走、需要了解与规避的风险。
33.35亿 2026H1营业收入 | 19.97亿 2026H1归母净利 | 4.53亿 2026H1研发费用 | 65.31% 2026H1综合毛利率 |
01 它是谁:全球内存互连芯片市占率第一的芯片设计公司
澜起科技股份有限公司成立于2004年5月,总部位于上海徐汇,2019年7月登陆科创板,2026年2月又在港交所挂牌、形成“A+H”两地上市架构。用一句话概括主营业务:给服务器造“CPU与内存之间的高速通道”。这是一家无晶圆厂(Fabless)集成电路设计公司,拥有两大产品线:一是互连类芯片,包括内存接口芯片、内存模组配套芯片、PCIe Retimer芯片、CXL MXC芯片及时钟芯片等;二是津逮®服务器平台,包括津逮®CPU及数据保护、可信计算加速芯片等。截至2026年6月末员工约784人(公司档案口径),是一家典型的高人效“小而精”芯片设计公司。
内存接口芯片是服务器内存模组的核心逻辑器件——CPU读取内存数据的必经之路。这条赛道的特点是门槛极高、格局极度集中:芯片必须同时通过CPU厂商、内存厂商和服务器厂商的多方认证,且需要深度参与JEDEC国际标准制定。澜起正是DDR5 RCD、MDB及CKD芯片国际标准的牵头制定者。据弗若斯特沙利文数据,2024年全球内存互连芯片市场前三家(澜起科技、瑞萨电子、Rambus)合计占93.4%,其中澜起以36.8%的份额排名全球第一;产品端已覆盖三星、SK海力士等全球主流内存厂商——2026年7月公司业界率先试产CXL 3.2 MXC芯片,即成功导入三星、SK海力士等厂商的下一代CXL产品。
技术代际上,公司DDR5研发进度持续领先:2022、2023年分别在业界率先试产DDR5第二、三子代RCD芯片,2025年10月完成第四子代RCD04量产(数据传输速率最高7200MT/s),目前第五子代已规模出货、第六子代于2026年6月向客户送样。“跟着标准走、领着代际跑”,是这家公司在寡头格局中稳居第一的底层逻辑。
02 创始人与管理团队:“芯片设计海归第一人”杨崇和与国际班底
董事长兼首席执行官、首席科学家杨崇和是中国集成电路设计行业的标志性人物,被称为“芯片设计海归第一人”。他1957年出生,毕业于美国俄勒冈州立大学,获电子与计算机工程硕士、博士学位;1990年起在美国国家半导体公司从事芯片设计;1994年回到当时IC设计几乎一片空白的上海,出任上海贝岭新产品研发部负责人,白天做研发、晚上授课带徒,为国内培养了一批早期IC设计人才。1997年他创立新涛科技——中国第一家“硅谷模式”的芯片设计公司,2001年新涛被美国IDT公司以8,500万美元现金收购,名列当年中国十大并购案。2004年,他与Stephen Tai(戴光耀)共同创立澜起科技。杨崇和2010年当选IEEE院士(Fellow)、2023年晋升IEEE终身院士,曾获IEEE CAS工业先驱奖、JEDEC“杰出管理领袖奖”、上海市“白玉兰荣誉奖”等荣誉,并入选2025福布斯中国最佳CEO榜单。公司名字取自苏辙诗句“止为潭渊深,动作涛澜起”。
另一位创始人Stephen Kuong-Io Tai(戴光耀)现任执行董事兼总裁,1995—2003年参与创办Marvell(美满科技)并任工程研发总监,负责硬盘Read Channel、千兆以太网PHY及Wi-Fi产品研发。两位创始人分工明确:杨崇和负责整体策略规划与研发方向,戴光耀分管日常运营、市场与销售。治理结构上,公司无控股股东、无实际控制人,第一大股东为WLT Partners及其一致行动人上海融迎(合计持股5.79%,2026年半年报披露),前十大股东中还包括香港中央结算及多只指数基金;非执行董事王稚聪现任英特尔中国区董事长——英特尔自2006年起投资澜起,是这家公司产业背景的注脚。研发底盘方面,截至2025年末公司研发技术人员583人、占员工总数约74.4%,其中硕士及以上学历占比约64%。
表格资料来源:公司港股上市文件及官网披露的高管任职信息、公司公告及公开报道整理(截至2026年9月),请以其原文为准。
03 靠什么赚钱:互连类芯片是绝对主力,四款新品正在放量
2026年半年报口径下,互连类芯片收入31.11亿元、同比增长26.44%、占营收93.28%,是绝对基本盘;津逮®产品收入2.20亿元、同比增长31.2%、占6.60%。更值得关注的结构变化是:MRCD/MDB、PCIe Retimer、CKD及CXL MXC四款互连类新品合计收入5.38亿元、同比大幅增长80.7%——这些面向AI服务器与高带宽内存模组的新品,正在成为公司收入结构中增速最快的部分。盈利质量随之抬升:互连类芯片毛利率攀升至69.3%、同比提高4.95个百分点,带动公司毛利润达21.79亿元、同比增长36.9%。
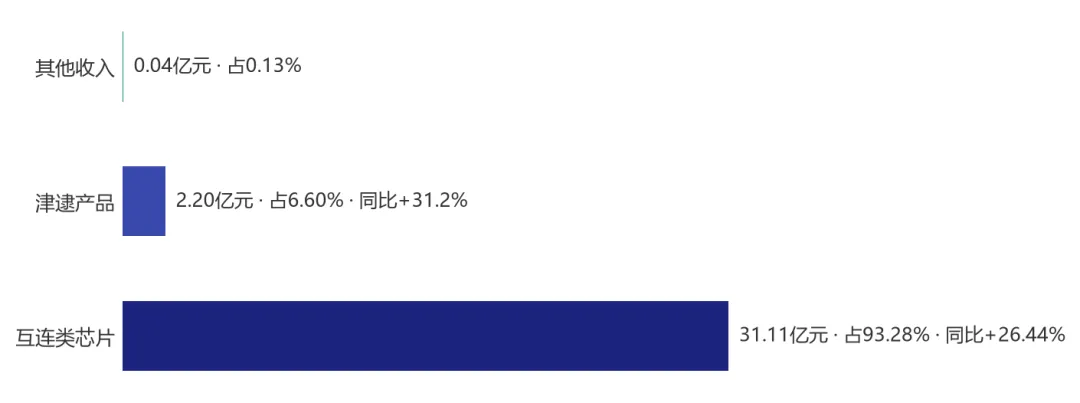
图1:2026H1分产品收入结构(数据来源:公司2026年半年度报告,2026-08-29披露)
地域上,公司收入以境外为主:2026H1境外收入23.20亿元、占69.55%;境内收入10.11亿元、占30.32%——这与公司客户结构一致:内存接口芯片直接销往三星、SK海力士等全球内存模组厂商,2025年全年境外收入39.01亿元、同比增长51.35%、占比71.49%。也就是说,澜起是一家罕见的不依赖国内服务器采购周期、深度嵌入全球内存产业链的中国芯片设计公司。
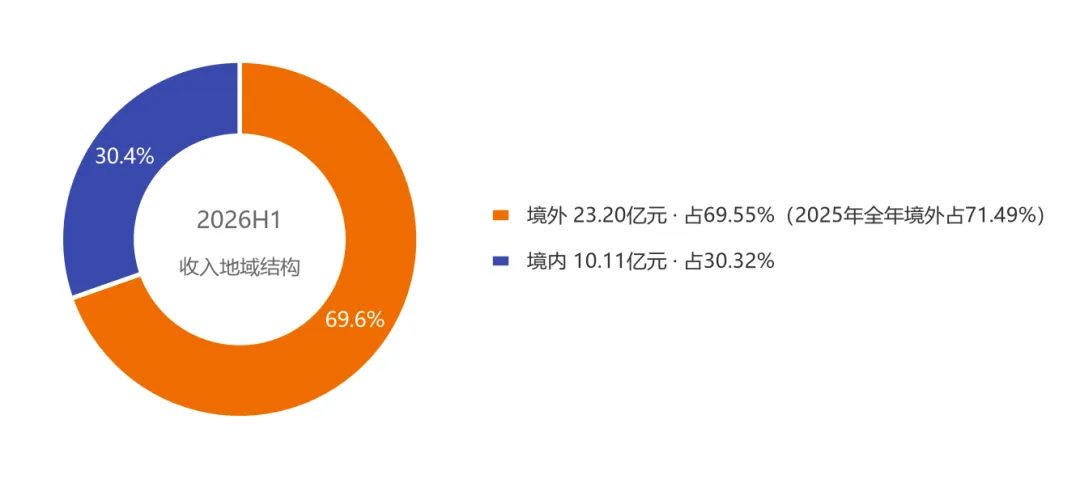
图2:2026H1收入地域结构(数据来源:公司2026年半年度报告,2026-08-29披露)
竞争格局上,内存互连芯片是典型的寡头市场:2024年澜起(36.8%)、瑞萨电子、Rambus三家合计占93.4%,澜起全球第一。公司正把同样的能力向更大的互连市场复制:PCIe Retimer芯片2024年全球份额约10.9%、位居全球第二(第一名的Astera Labs与澜起合计约96.9%),出货已显著增长;更大的PCIe Switch市场(据沙利文预测2030年全球PCIe互连芯片市场约78亿美元)此前由博通主导,公司Switch芯片研发稳步推进、预计年内完成工程样片流片。在CXL领域,公司2022年全球首发MXC芯片,连续入选CXL联盟首批CXL 1.1及2.0合规供应商清单。
04 基本盘如何:走出2023年低谷,利润要分两个口径看
公司过去四年走出了一条深“V”曲线:2022—2023年服务器行业去库存叠加DDR5切换初期,2023年营收22.86亿元、同比下降37.8%,归母净利润4.51亿元、同比下降65.3%;2024年起DDR5渗透提速、AI服务器需求爆发,2024年营收36.39亿元、同比增长59.2%,归母净利润14.12亿元、同比增长213.1%;2025年营收54.56亿元、归母净利润22.36亿元、扣非净利润20.22亿元,三项均创历史新高。2026年上半年营收33.35亿元、同比增长26.7%,其中二季度单季营收18.75亿元(同比+32.8%)、归母净利润11.50亿元(同比+81.5%),单季营收与利润均创历史新高。
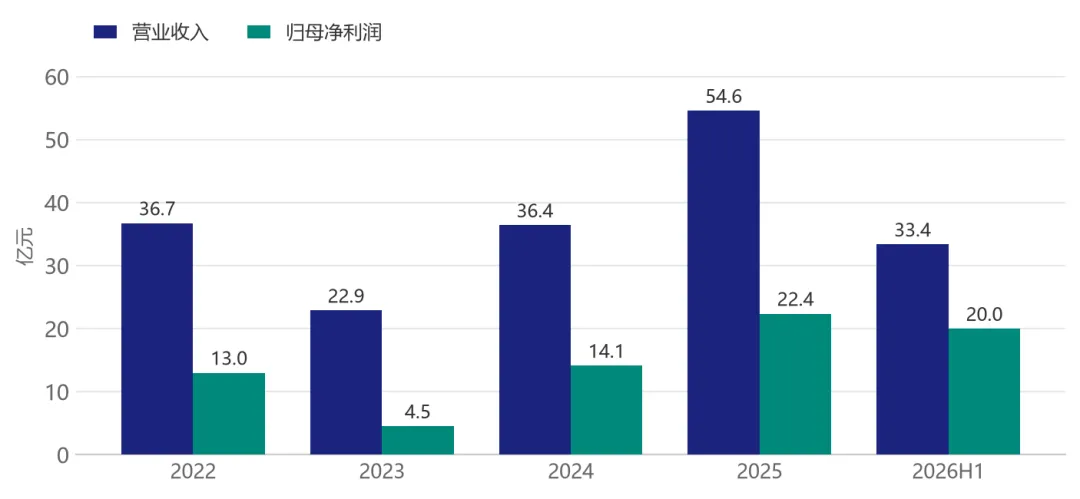
图3:2022—2025年及2026H1营业收入与归母净利润(亿元;2026H1为半年度数据。来源:公司各年年度报告及2026年半年度报告,取数日2026-09-25)
利润端必须分两个口径看:2026H1归母净利润19.97亿元、同比增长72.3%;扣非归母净利润13.22亿元、同比增长21.2%。两者差异的主因是投资收益及公允价值变动收益合计6.82亿元、同比增长5,939.4%(属非经常性损益);此外人民币对美元升值使公司持有的外币资产(主要为H股募集资金)产生汇兑损失1.74亿元(上年同期仅0.07亿元)。若剔除股份支付费用影响,归母净利润为21.80亿元、同比增长63.6%——主业盈利的真实节奏,以扣非口径观察更为稳妥。
盈利能力是这家公司最亮眼的部分:综合毛利率从2022年的46.4%一路升至2026H1的65.3%,驱动力来自DDR5新子代RCD芯片及高毛利新品收入占比持续提升。研发投入逐年加码:研发费用由2019年的2.67亿元增至2025年的9.15亿元、同比增长19.9%、占营收16.8%(2026H1为4.53亿元,测算同比约+26.8%),A股上市以来逐年增加。现金流与家底同样扎实:2025年经营活动现金流净额20.22亿元、连续四年增长;2026H1为13.28亿元、同比增长25.4%;截至2026年6月末资产负债率仅7.5%、货币资金151.10亿元(含H股募资),归母净资产215.16亿元。股东回报方面,公司2025年度每10股派现3.90元、2025年中期每10股派现2.00元(均为披露口径)。
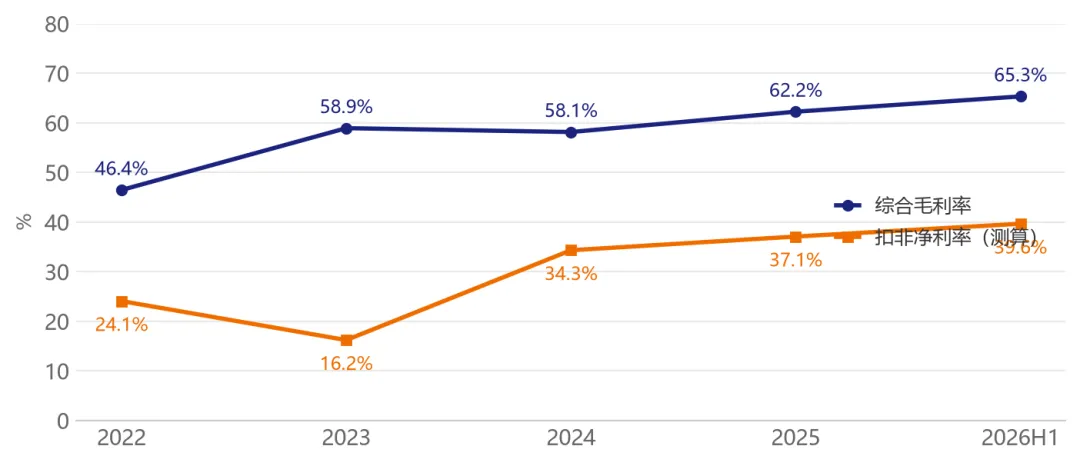
图4:综合毛利率与扣非净利率趋势(扣非净利率=扣非归母净利润/营业收入,为测算约值。来源:公司各期定期报告披露值)
注:营收、归母与扣非净利及其同比均为披露值(归母同比:2022年+56.71%、2023年-65.30%、2024年+213.10%、2025年+58.35%、2026H1+72.33%;扣非同比:2023年-58.11%、2024年+237.44%、2025年+61.95%、2026H1+21.17%)。数据来源:公司2025年年度报告(2026-03-31披露)、2026年半年度报告(2026-08-29披露),金融数据接口取数日2026-09-25。
05 未来往哪走:内存互连守正,高速互连出奇
公司披露的经营主线可以概括为“一守一出”。守的是内存互连基本盘:DDR5第三、第四子代RCD芯片出货占比已超50%,第五子代开始规模出货、第六子代已送样,子代持续迭代带来产品均价与毛利率的结构性抬升;面向高带宽内存模组MRDIMM的MRCD/MDB芯片已进入第二子代规模试用(第二代MRDIMM速率最高12800MT/s、较第一代提升45%),行业预期其将在未来两到三年逐步进入渗透爬坡阶段。
出的是PCIe/CXL高速互连第二曲线:PCIe Retimer持续放量,PCIe 6.x/CXL 3.x Retimer已送样并推出AEC线缆解决方案,PCIe Switch预计年内完成工程样片流片;CXL方面,2026年7月业界率先试产CXL 3.2 MXC芯片并导入三星、SK海力士等主流厂商下一代产品,管理层在业绩说明会上表示,行业分析预计2027年将进入CXL规模商用元年。产业空间上,据弗若斯特沙利文数据,全球内存互连芯片市场2025—2030年复合增速预计跃升至25.9%、2030年规模有望突破50亿美元;全球PCIe互连芯片市场2030年预计达约78亿美元。需求逻辑上,董事长杨崇和在2026年9月业绩说明会上的判断是:AI工作负载正从训练端大规模向推理端及智能体迁移,CPU与GPU的配置比例预计持续提升,从而带动内存模组用量及PCIe、CXL等互连芯片需求。此外,公司还计划通过自研、合作或投资并购等方式,向以太网和光互连领域延伸产品布局。
06 需要了解与规避的风险
利润结构对非经常性损益的依赖。2026H1归母净利润增速(+72.3%)显著高于扣非增速(+21.2%),主因投资收益及公允价值变动收益合计6.82亿元;此类收益不具备持续性,后续若资本市场波动,报表利润可能出现较大波动,观察经营趋势应以扣非口径为准。
新品放量节奏的不确定性。MRDIMM仍处于第二子代规模试用阶段,PCIe Switch尚未量产,新品的收入贡献依赖下游客户认证进度与海外云厂商资本开支节奏;若放量不及预期,第二增长曲线的兑现时点将后移。
汇率波动与海外合规风险。人民币对美元升值使公司2026H1产生汇兑损失1.74亿元(上年同期仅0.07亿元),H股募集资金形成的外币资产将继续放大汇率敏感性;2026年7月韩国首尔中央地方检察厅公平贸易调查部对公司韩国办公室开展现场调查,公司称正全力配合、截至目前无人被指控存在不当行为,但调查结果仍存在不确定性。
股东结构与筹码分散化。公司无控股股东及实际控制人;第三大股东WLT Partners于2026年9月24日公告,因有限合伙人股权激励行权资金需要,拟于2026年11月至2027年2月通过集中竞价转让不超过233万股(不超过总股本0.19%),部分指数基金二季度持仓亦有所下降;股东户数较一季度环比增长110.07%,筹码趋于分散。
竞争加剧与代工产能依赖。公司为Fabless模式,流片与先进工艺产能依赖台积电等代工厂,若先进产能持续紧张可能影响交付;瑞萨电子、Rambus在内存接口市场长期深耕,Astera Labs在Retimer市场占据先发优势(2024年前两家合计约96.9%),博通主导PCIe Switch市场,头部厂商竞争力度若加大,公司份额与盈利能力可能波动。
数据与资料来源:澜起科技2025年年度报告(2026-03-31披露)、2026年半年度报告(2026-08-29披露)、股东股份转让计划相关公告(2026-09-24)及2026年半年度业绩说明会公开信息等上交所、港交所披露文件;金融数据接口(westock数据,取数日2026-09-25);全球市场份额数据为弗若斯特沙利文口径(转引自公司披露及中国银河证券、开源证券等券商公开研报);创始人与高管履历据公司官网、港股上市文件及公开报道整理(截至2026年9月),请以其原文为准。财务数据截至2026年6月30日(最新定期报告期),带“约”及“测算”数值为按披露值推算的约值。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

