芯片行业,下半年研报解读
- 2026-10-10 12:34:11
芯片行业,下半年研报解读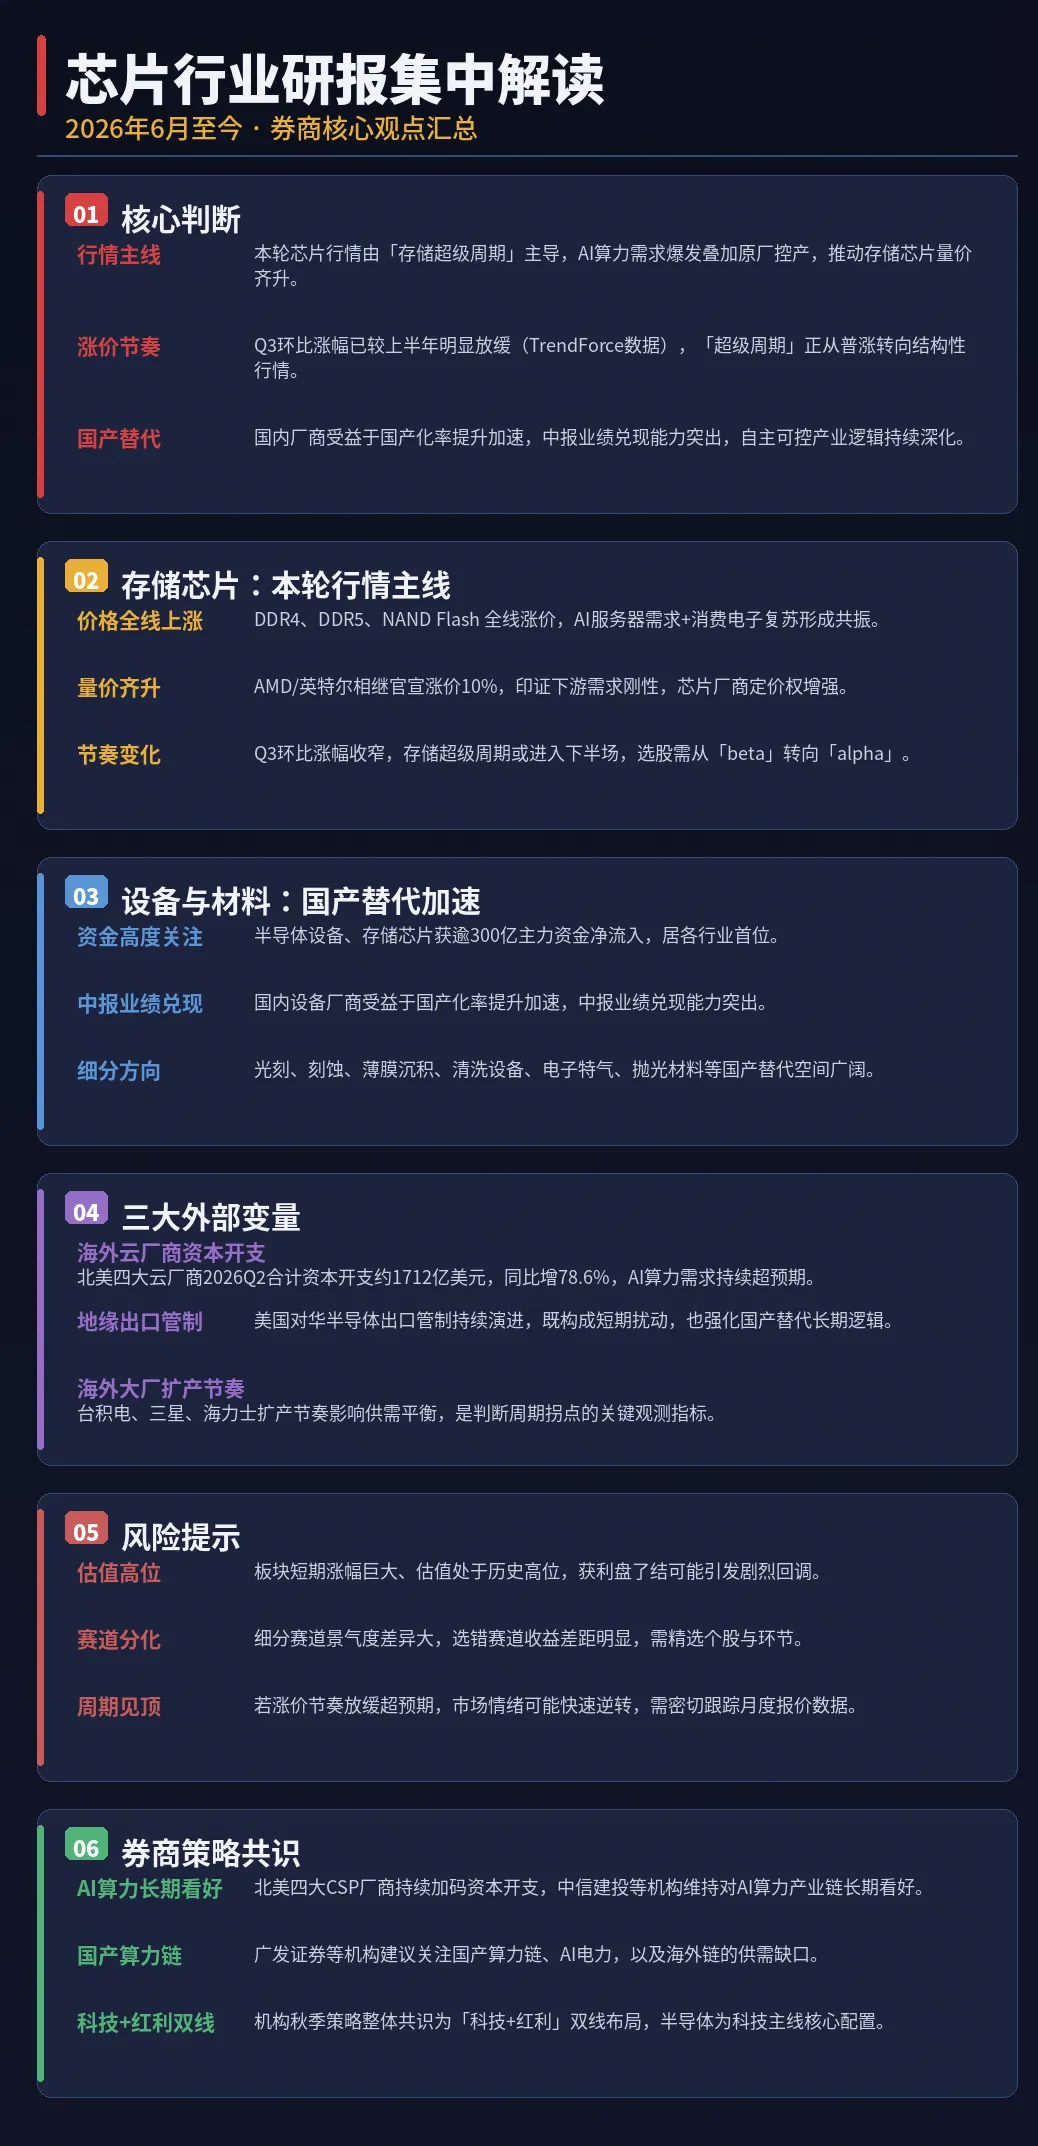
超级周期是真的:AI 算力需求+供给收缩是本轮涨价的核心驱动,并非单一 AI 芯片需求拉动。 结构性而非普涨:HBM/AI 存储强、消费类弱;涨价扩散到成熟制程,但持续性存疑。 国产替代进入兑现期:存储双雄份额、设备订单、材料验证均有可核查数据。 设备链是下一阶段重点:扩产周期+订单能见度 80 周以上,国产化率进入规模化提升阶段。 涨价正向利润传导:中报已验证,三季报是下一个验证窗口。 定价逻辑切换:从"炒预期"转向"业绩+订单"定价。
一句话总览
本轮行情由"存储超级周期"主导:涨价从存储向模拟、功率、MCU 全品类扩散,国产设备订单景气"接棒";9 月起市场从普涨转向结构性分化,机构对后续节奏的分歧明显加大。
一、6月|超级周期确立,国产存储"双雄"崛起
行业定性:2026 上半年全球存储处于"十五年一遇"的超级景气周期,DRAM、NAND 合约价连续两个季度大涨,16GB DDR5、1TB SSD 终端价格同比涨幅均超 130%。 国产突破:研报显示长江存储 3D NAND 全球份额突破 13%,长鑫存储成为全球第四大 DRAM 厂商;常规 DRAM 工艺已达国际先进水平,但上游核心设备仍依赖海外,国产替代窗口期打开。 涨价扩散:TrendForce 数据显示 NOR Flash、SLC NAND 上半年累计合约价涨幅突破 100%——存储红利开始向"非 AI"品类外溢。 资本加码:大基金持续加码存储产业链,国产存储龙头科创板 IPO 注册生效,募资投向产线升级。 机构共识:AI 服务器存储刚需+海外原厂控产保 HBM+国产替代,三重逻辑共振,板块获增量资金持续追捧。
二、7月|涨价落进财报,业绩验证开启
公司层面验证:北京君正调研纪要显示存储全产品线涨价延续、毛利率持续提升,DRAM 代工产能改善窗口预计要到 2027 下半年——产能紧张大概率跨年。 三季度指引:存储模组大厂威刚透露,原厂已通知 Q3 DRAM 合约价再涨 20%–30%、NAND 调涨 35%–40%,上升通道仍在加速。 涨价外溢:斯达半导 7 月 1 日起 IGBT、SiC MOSFET 涨价 15% 起;扬杰科技全系列上调 10%–15%,功率半导体开启第二轮调价。 业绩兑现:中报季存储、设备龙头业绩集体爆发,"量价齐升+业绩兑现"成为机构共识,行情进入加速段。
三、8月|涨价全面扩散,设备链景气"接棒"
全品类涨价潮:ST 年内第三轮涨价(8月23日生效);卓胜微 9 月 1 日起全系列 RF 调价;国民技术部分 MCU 上调 10%–20%;12 英寸硅片确认涨价。车规 IGBT、工业级高端 MCU 部分型号涨幅突破 25%,特种型号年内累计超 30%。 设备链景气接棒:中信证券看好国产设备及核心零部件,2026Q3 设备订单景气度进一步提升,未来 2–3 年需求乐观;产业反馈"设备订单能见度已达 80 周以上";精智达再揽 15.76 亿元大单;中微、拓荆、华海清科密集推进收购与定增。 观点转向:上证报调研提示"存储超级周期或将转向结构性行情"——本轮景气并非全品类共振,HBM 高端存储持续紧张,涨价节奏趋缓、细分赛道开始分化。
四、9月(截至中旬)|多空分歧加大,资金择优
最新数据:TrendForce 调查,Q3 常规 DRAM 合约价环比涨 13%–18%、NAND 环比涨 10%–15%(涨幅已较上半年放缓);HBM 供给更紧,三大原厂 2026 年产能基本被预订。 外资多空对峙: 摩根大通:2026 年 DRAM/NAND 混合均价上涨约 250%,2027 年再增 30%/25%;定制芯片 2027 年出货占比将超 GPU。 高盛:市场对存储器担忧过度,重申三星、SK 海力士"买入",预计 2027 年 HBM 均价再涨 87%/100%。 未来资产证券:SK 海力士 HBM 客户多元化开启,目标价上调至 310 万韩元。 中信里昂(谨慎派):8-Hi 以上 HBM 堆叠面临热、翘曲、键合良率挑战,对 SK 海力士及中国存储厂商近期需求保持谨慎。
国产差距量化:机构测算国产存储与海外差距——NAND 约 1 年、DRAM 约 2 年、HBM 约 3 年;长鑫 HBM3E 试产良率约 25%。同时美光计划 HBM 月产能年底翻倍、HBM4 占比提至 50%,海外扩产提速。 A股特征:半导体放量大涨、存储领涨,但资金明显"择优",只认有订单、有供货的企业,纯题材小票被抛弃,结构性行情特征突出。
五、券商核心共识(六条)
六、关键分歧与风险
涨价持续性:摩根大通/高盛看多到 2027 年之后;中信里昂对近期需求谨慎(HBM 良率、堆叠工艺难度)。 涨价节奏:Q3 环比涨幅已较上半年放缓(TrendForce),"超级周期"或正转向结构性行情。 三大外部变量:海外云厂商资本开支、地缘出口管制、海外大厂扩产节奏。 波动风险:板块短期涨幅巨大、估值高位,回调风险高;细分赛道景气差异大,选错赛道收益差距明显。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

