每日公司研报——阳光电源
- 2026-10-09 10:29:42
每日公司研报 · 2026-09-26
阳光电源(300274):光储双龙头,储能升格第一大主业
300274.SZ | 电力设备 — 光伏设备 · 逆变器 | 深交所创业板
2025年公司交出营收891.84亿元、同比增长14.55%,归母净利润134.61亿元、同比增长21.97%的历史最佳成绩单;2026年上半年受国内光伏装机回落、上年同期沙特大项目高基数及汇兑损失影响,营收309.12亿元、同比下降28.99%,但二季度单季毛利率38.62%、环比提升5.36个百分点,创十余年单季新高,盈利质量正在修复。结构性变化同样值得注意:储能系统上半年收入154.56亿元、占营收比重首次达到50%,正式取代光伏逆变器成为第一大收入来源;境外收入占比升至73.4%。本文围绕六个问题客观梳理这家公司:它是谁、创始人与管理团队、靠什么赚钱、基本盘如何、未来往哪走、需要了解与规避的风险。
309.12亿 2026H1营业收入 | 52.59亿 2026H1归母净利 | 35.92% 2026H1综合毛利率 | 154.56亿 2026H1储能系统收入 |
01 它是谁:全球光储双龙头,逆变器出货量连续多年全球第一
阳光电源股份有限公司1997年成立于安徽合肥,2011年11月登陆深交所创业板,是创业板的“老牌”新能源龙头。用一句话概括主营业务:把变化不定的光与风,变成稳定、可用、可存的电。公司业务覆盖“光、风、储、电、氢”五大赛道,核心产品包括光伏逆变器、风电变流器、储能系统,并向新能源汽车电控、充电设备、制氢装备延伸,最新布局AIDC(AI数据中心)电源。截至2026年6月末员工19,006人,产品销往全球100多个国家和地区。
行业地位上,公司是全球少数在光伏逆变器与储能系统两条赛道同时站上头部的企业。光伏逆变器方面,2025年全球发货143GW,据标普全球口径出货量连续多年位居全球第一,与华为构成合计约占全球一半份额的第一梯队;在伍德麦肯兹2026年发布的全球光伏逆变器制造商综合排名中,公司与华为是仅有的两家满足全部八项基准标准的制造商(综合评分93.7分,华为93.9分)。储能系统方面,按伍德麦肯兹储能系统集成商口径位居全球第二(仅次于特斯拉),其中欧洲、拉美市场排名第一,截至2025年末储能系统累计出货量超过93GWh。
值得注意的是公司的经营纪律:2025年主动放弃国内家庭光伏市场的负毛利项目,2026年上半年新能源投资开发收入同比下降85.02%——在行业下行期选择“少接单、保盈利”而非“冲规模”。这种取舍直接体现在毛利率上:2026年上半年综合毛利率35.92%、同比提升1.56个百分点,在收入下滑期不降反升。
02 创始人与管理团队:教授下海的科学家曹仁贤与技术派班底
董事长兼总裁曹仁贤是典型的“科学家创业”。他1968年7月出生于安徽,1993年获合肥工业大学硕士学位后留校任教,专注可再生能源发电领域研究;1997年创办公司前身合肥阳光电源有限公司,1998年起出任总裁,2007年起任董事长至今。他现任第十四届全国人大代表、中国光伏行业协会理事长,享受国务院特殊专家津贴,2014年获安徽省重大科技成就奖,是我国太阳能、风能发电行业的知名专家。股权结构上,曹仁贤、苏蕾夫妇合计持有公司约30.63%股份(其中曹仁贤个人约30.46%),为实际控制人,控制权稳定;香港中央结算有限公司为第二大股东,机构投资者占比较高。
管理团队呈现鲜明的技术派底色,多位核心高管在公司任职超过十年。研发底盘方面,截至2025年末公司研发人员7,625人、约占员工总数40%,其中博士126人、硕士3,160人;2025年新增专利申请2,293件,累计申请量突破1.1万件。全球布局合肥、上海、南京、深圳及德国、荷兰等研发中心,采用IPD集成产品开发流程。
表格资料来源:公司官网董事会成员页及公司公告披露的高管任职信息整理(截至2026年9月),请以其原文为准。
03 靠什么赚钱:储能首成第一大主业,七成收入来自海外
2026年半年报口径下,储能系统收入154.56亿元、同比下降13.18%、占营收比重首次达到50%,正式取代光伏逆变器成为第一大收入来源,板块毛利率32.43%;光伏逆变器等电力电子转换设备收入123.88亿元、同比下降19.17%、占40.08%,毛利率42.72%、同比提升6.98个百分点。传统弱盈利板块快速收缩:新能源投资开发收入12.58亿元、同比下降85.02%,公司主动压缩了低毛利的电站开发业务。全年维度看,2025年储能系统收入372.87亿元、同比大增49.39%,逆变器收入311.36亿元、同比增长6.90%——储能过去三年一直是公司增长的主引擎。
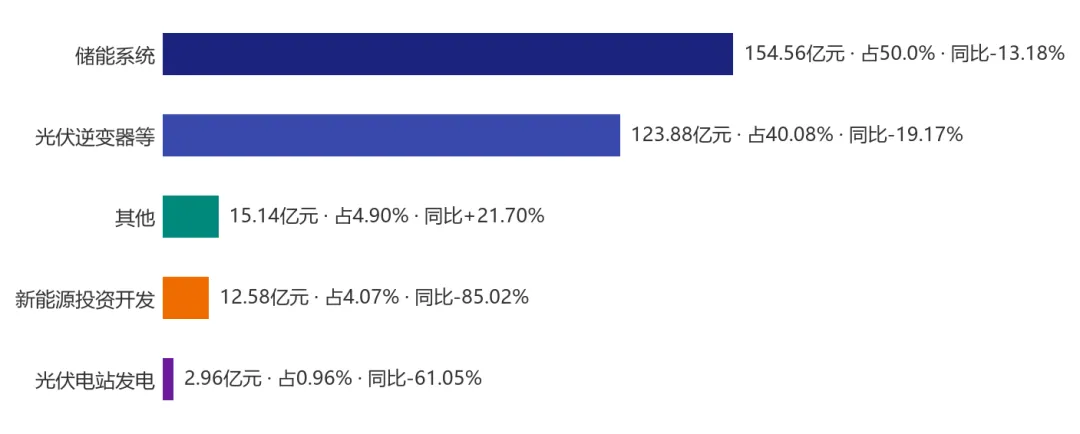
图1:2026H1分产品收入结构(数据来源:公司2026年半年度报告,2026-08-29披露)
地域上,公司是典型的全球化企业:2026年上半年海外(含中国港澳台)收入226.90亿元、占比73.4%;2025年全年海外收入539.92亿元、同比增长48.76%、占比60.54%,首次突破六成。海外市场毛利率显著高于国内,叠加产品结构升级,是公司毛利率持续抬升的核心原因。2026年上半年海外收入同比下降10.59%,主因中东地区在上年沙特7.8GWh大项目高基数下确认收入回落;海外装机需求本身仍保持增长(上半年海外光伏装机同比增长8%)。
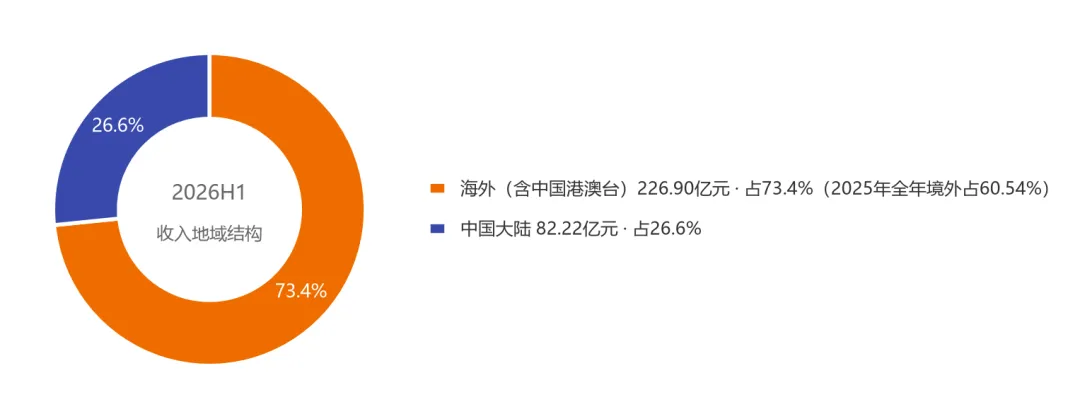
图2:2026H1收入地域结构(数据来源:公司2026年半年度报告,2026-08-29披露)
出货量维度:2025年光伏逆变器全球发货143GW(海外86GW、同比增长12%),储能系统全球发货43GWh(海外36GWh、同比增长90%);2026年上半年储能发货25GWh、同比增长28%,逆变器发货66GW。客户结构上,2025年第一大客户为沙特Algihaz,销售额超40亿元、占全年销售总额4.50%,客户集中度不高;储能核心竞争对手为特斯拉、Fluence、比亚迪,逆变器赛道则与华为长期并列第一梯队。
04 基本盘如何:半年报承压,但二季度盈利质量明显修复
公司过去四年保持了高增长:2022年营收402.57亿元、同比增长66.79%;2023年722.51亿元、同比增长79.47%;2024年778.57亿元;2025年营收891.84亿元、归母净利润134.61亿元,均创历史新高,加权净资产收益率达31.26%。2026年上半年则明显承压:营收309.12亿元、同比下降28.99%,归母净利润52.59亿元、同比下降32.01%,扣非净利润42.75亿元、同比下降42.96%。下滑三大主因:一是国内光伏市场因收益率下滑、部分区域消纳压力暂缓并网审批,上半年国内光伏装机同比下降66%(全球新增装机同比下降43%);二是上年同期沙特7.8GWh大项目贡献约40亿元收入、约10亿元利润的高基数;三是欧元、美元贬值带来汇兑损失,财务费用由上年同期的-2.63亿元转为+3.68亿元。
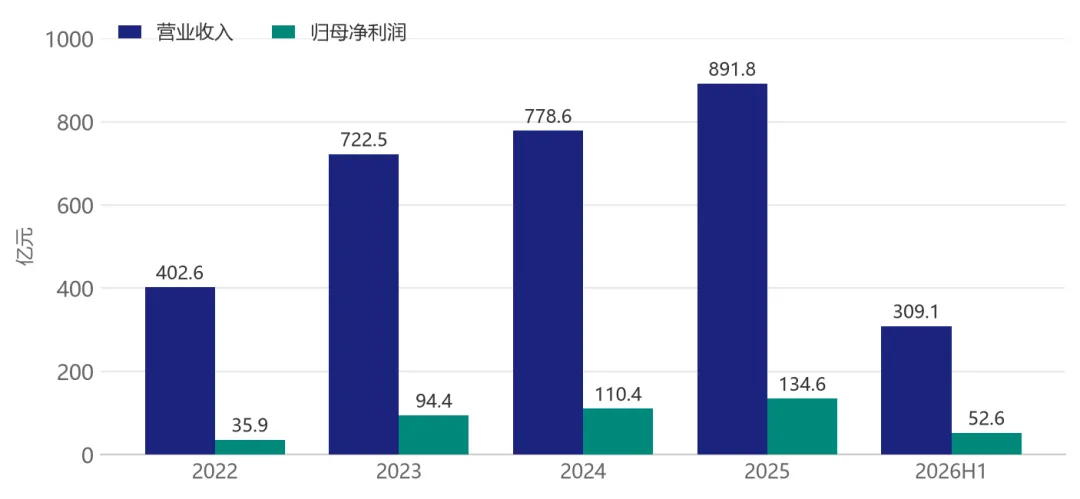
图3:2022—2025年及2026H1营业收入与归母净利润(亿元;2026H1为半年度数据。来源:公司各年年度报告及2026年半年度报告,取数日2026-09-26)
分季度看,修复迹象明确:二季度单季营收153.52亿元、归母净利润29.67亿元(环比增长29.50%),单季毛利率38.62%、环比提升5.36个百分点,创十余年单季新高;其中逆变器毛利率预计超45%,储能毛利率由一季度约32%回升至约35%。盈利能力的“含金量”也在抬升:综合毛利率从2022年的24.55%升至2026H1的35.92%,反映公司从重资产的电站开发向高附加值电力电子设备的结构转型。
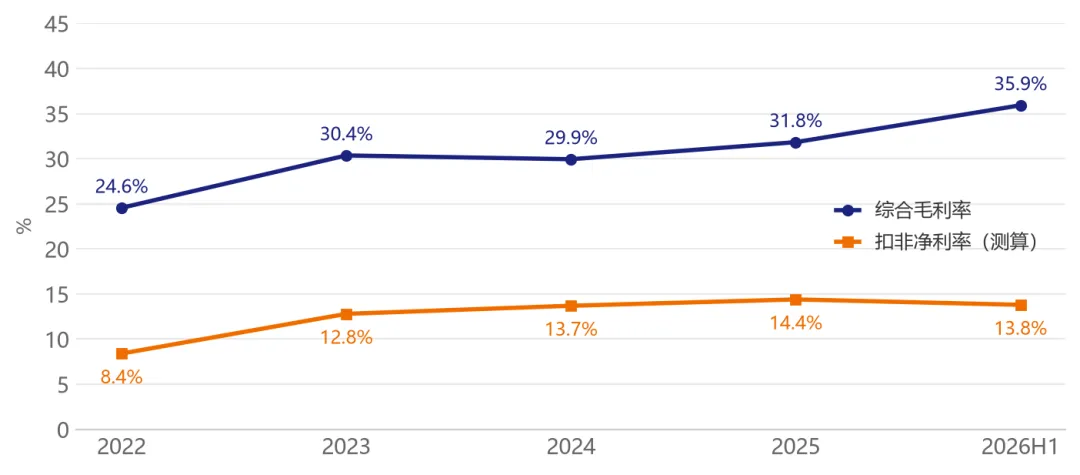
图4:综合毛利率与扣非净利率趋势(扣非净利率=扣非归母净利润/营业收入,为测算约值。来源:公司各期定期报告披露值)
注:营收、归母与扣非净利及其同比均为披露值或据披露值测算(归母同比:2022年+127.04%、2023年+162.69%、2024年+16.92%、2025年+21.97%、2026H1-32.01%;扣非同比:2022年约+153.5%、2023年+172.18%、2024年+16.03%、2025年+19.98%、2026H1-42.96%)。数据来源:公司2025年年度报告(2026-04-01披露)、2026年半年度报告(2026-08-29披露),金融数据接口取数日2026-09-26。
现金流与研发投入依然稳健:2025年经营活动现金流净额169.18亿元、同比增长40.18%;2026年上半年为37.35亿元、同比增长8.75%,在收入下滑期不降反增。研发费用2025年达41.75亿元、同比增长31.97%,2026年上半年20.95亿元、同比增长约2.9%——收入下行期研发投入仍在加码。研发成果集中体现在产品代际上:全球首套2000V高压逆变器、分体式模块化逆变器1+X 2.0,以及PowerTitan系列储能系统已迭代至3.0平台、搭载全球首个可量产的684Ah大电芯,液冷系统最高效率99.3%、往返效率93.5%。股东回报方面,公司2025年全年合计派息41.67亿元、约占当年净利润25%;2026年中期拟每10股派现6.4元(含税)。
05 未来往哪走:储能高景气延续,AIDC电源打开第二曲线
第一条主线是储能的持续高景气。2025年全球电池储能系统装机量约315GWh、同比增长51%,公司在业绩说明会上表示,未来三年全球储能装机复合增速有望保持在30%—50%区间,2026年公司储能出货目标超60GWh、同比增长40%以上。区域结构上,欧洲、拉美市占率第一,北美、中东第二;中东由比亚迪与公司合计拿下约87%份额。储能业务的主要变量在于海外大项目的确收节奏与碳酸锂价格传导。
第二条主线是AIDC(AI数据中心)电源。公司集中资源深耕SST(固态变压器)与800V HVDC(高压直流)两大技术路线,已推出EnerNeo系列固态变压器并向客户交付数台、预计2026年四季度投运;AIDC配储在手订单约2GWh、跟进中项目超10GWh,并已与东阳光、中联数据签署战略合作及框架采购协议。多家券商预期该业务2027年进入订单交付期、2028年规模化。此外,公司还在推进氢能装备(制氢电源与电解槽)布局,子公司阳光新能源与合作方开发的硫化物全固态电池60Ah电芯能量密度超450Wh/kg,计划2026年小批量、2027年量产(公开报道口径)。
资本层面,公司于2026年4月第二次向港交所递交上市申请(独家保荐人为中金公司),拟募集资金投向新一代光储与AIDC产品研发、海外产能建设(含波兰、埃及储能基地及逆变器产能)等;若成行,将成为清洁能源领域首家“A+H”两地上市的光储企业。全球化的产能与品牌布局,是这家公司区别于多数国内同行的底色。
06 需要了解与规避的风险
国内光伏装机与政策的不确定性。2026年上半年国内光伏装机同比下降66%,部分区域因消纳压力暂缓新增并网审批、特高压建设进度偏慢;若国内需求持续疲弱,公司逆变器与国内电站相关业务仍将承压。
海外贸易与合规风险。2026年7月美国FCC新规禁止中国制造的新型逆变器获得FCC认证,对公司在北美的新品迭代构成潜在影响;海外市场本土化含量要求趋严,地缘政治与关税政策变化可能影响签单与交付节奏。
汇率与原材料价格波动。2026年上半年欧元、美元贬值带来汇兑损失,财务费用同比增加约6亿元;碳酸锂等原材料若持续上涨,将压制储能系统毛利(2026H1储能毛利率已同比下降7.49个百分点)。
应收账款与存货规模较高。截至2026年6月末存货321.53亿元(主要为电芯备货、环比增长15.8%),应收类资产规模较大,若下游回款放缓或大项目交付不及预期,将占用营运资金并带来减值风险。
竞争加剧与新业务兑现节奏。储能系统集成赛道参与者众多、价格竞争激烈;AIDC电源尚处商业化早期,SST等产品的大规模收入贡献预计要到2027年之后;港股二次上市尚待监管与市场窗口配合,发行进度存在不确定性。
数据与资料来源:阳光电源2025年年度报告(2026-04-01披露)、2026年半年度报告(2026-08-29披露)及2026年半年度业绩说明会公开信息;平安证券、华创证券等券商公开研报;金融数据接口(westock数据,取数日2026-09-26);全球出货量与市场份额为标普全球、伍德麦肯兹、InfoLink等第三方机构口径(转引自公开研报及行业媒体,不同机构口径存在差异);创始人与高管履历据公司官网及公开报道整理(截至2026年9月),请以其原文为准。财务数据截至2026年6月30日(最新定期报告期),带“约”及“测算”数值为按披露值推算的约值。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

