29页PPT-国盛证券-保险行业研究框架系列四:保险公司经营指标概览
- 2026-10-09 16:01:32
读懂保险行业核心经营指标:一文吃透保险公司怎么赚钱
导语:很多朋友看保险行业研报,面对NBV、CSM、COR、久期缺口一大堆专业名词一头雾水。国盛证券发布《保险行业研究框架系列四:保险公司经营指标概览》专题报告,从负债端、资产端、公司整体维度搭建完整可跟踪指标体系。本文用通俗语言拆解整套框架,帮普通人看懂保险公司经营逻辑,看懂行业景气度与企业真实质地。
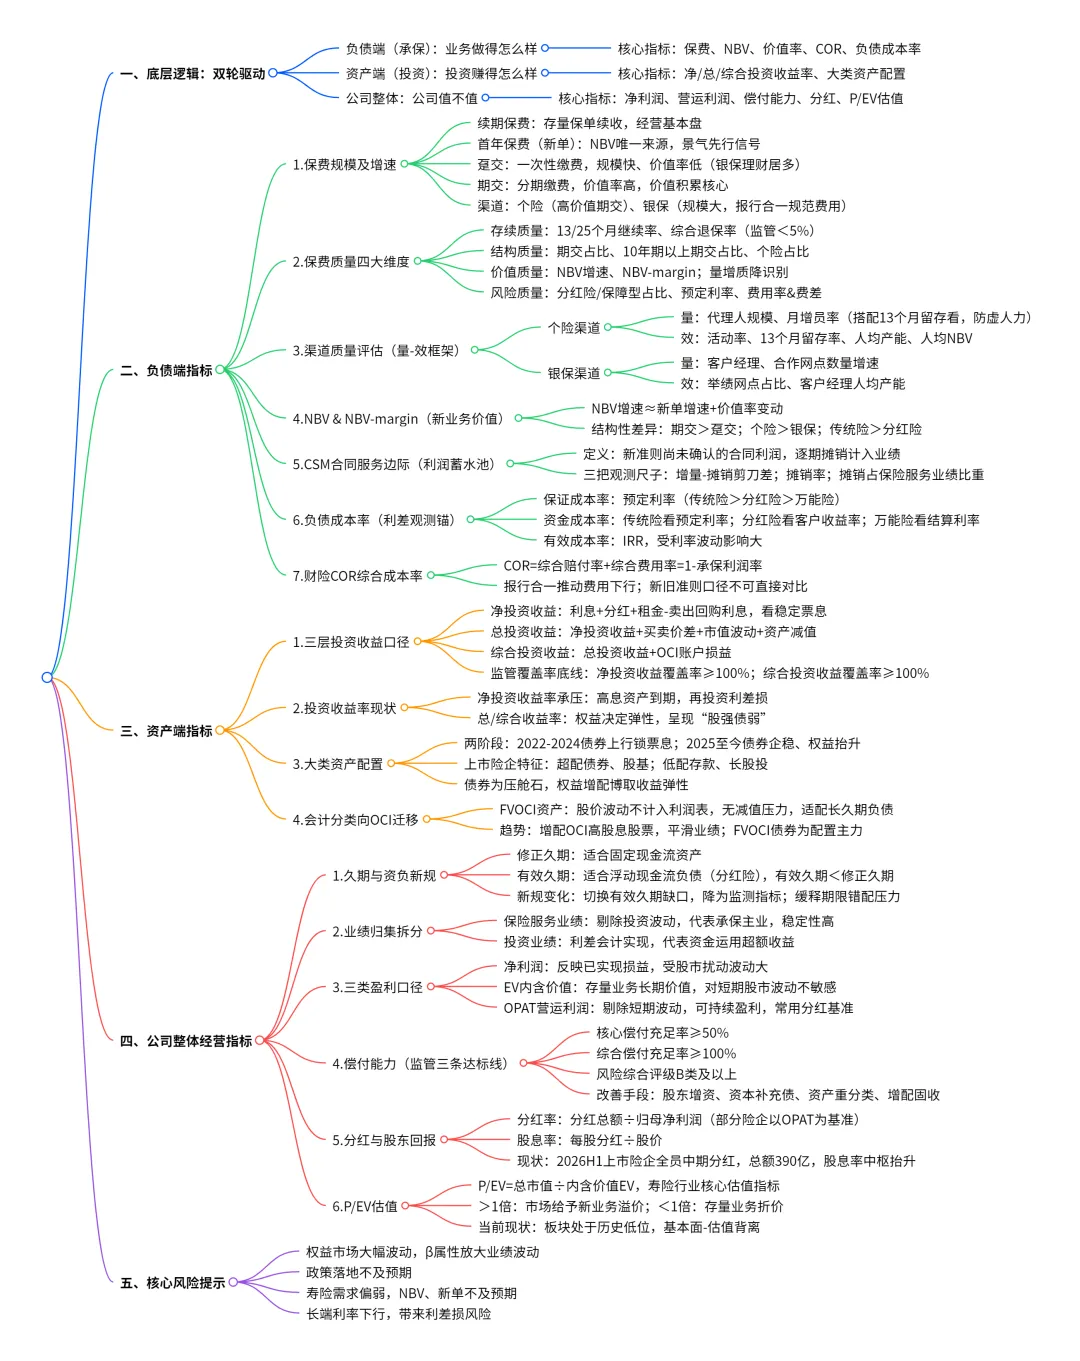
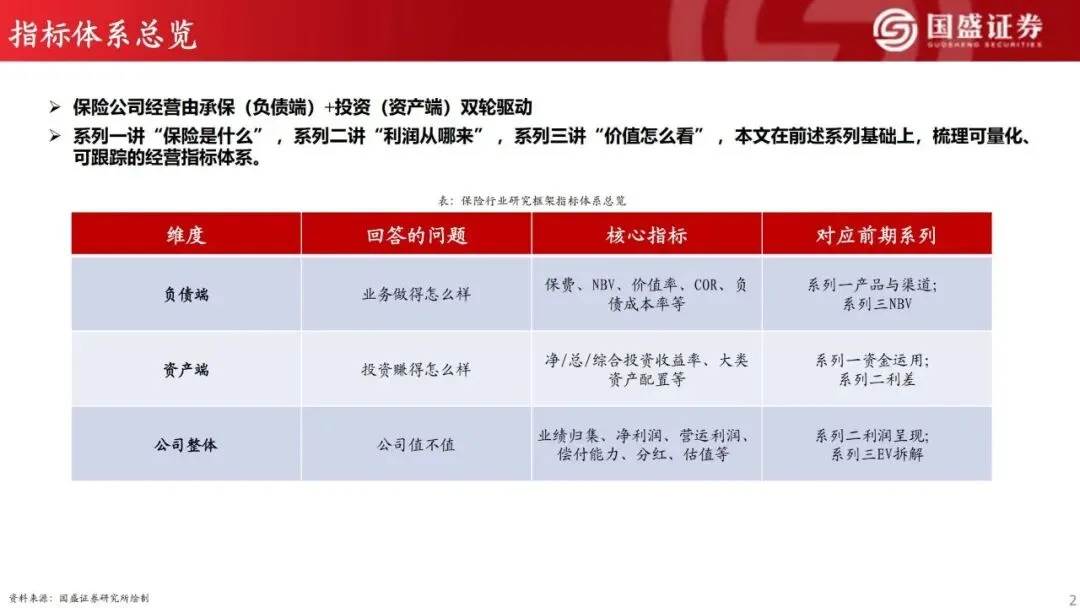
一、保险企业经营底层逻辑:负债+ 资产双轮驱动
保险公司的经营由**承保(负债端)与投资(资产端)**两大板块共同驱动,两大板块共同决定一家保险公司的经营好坏、价值高低。
(一)负债端:看业务做得好不好负债端核心是保险业务本身,也就是卖保单。主要回答业务质量、业务增长的问题,核心跟踪指标包含保费、NBV(新业务价值)、价值率、COR(综合成本率)、负债成本率等,聚焦保单销售、留存、价值创造。
(二)资产端:看投资赚得怎么样保险公司收取保费之后,会把海量资金投向各类资产进行投资运作。核心指标为净投资收益率、总投资收益率、综合投资收益率、大类资产配置结构,重点评估险资投资的收益水平、资产配置的风险收益特征。
(三)公司整体维度:判断这家公司到底值不值整合资产、负债两端结果,综合评判企业综合实力。关注营运利润、净利润、偿付能力、分红水平、P/EV 估值,反映企业最终盈利、资本安全边际以及资本市场给的定价。
简单理解:负债端负责“收钱”,卖出保单获取保费;资产端负责 “用钱”,拿收到的保费做投资赚取收益;两者合并,最终形成保险公司全部经营成果。
二、负债端指标:看懂保单业务的量与质
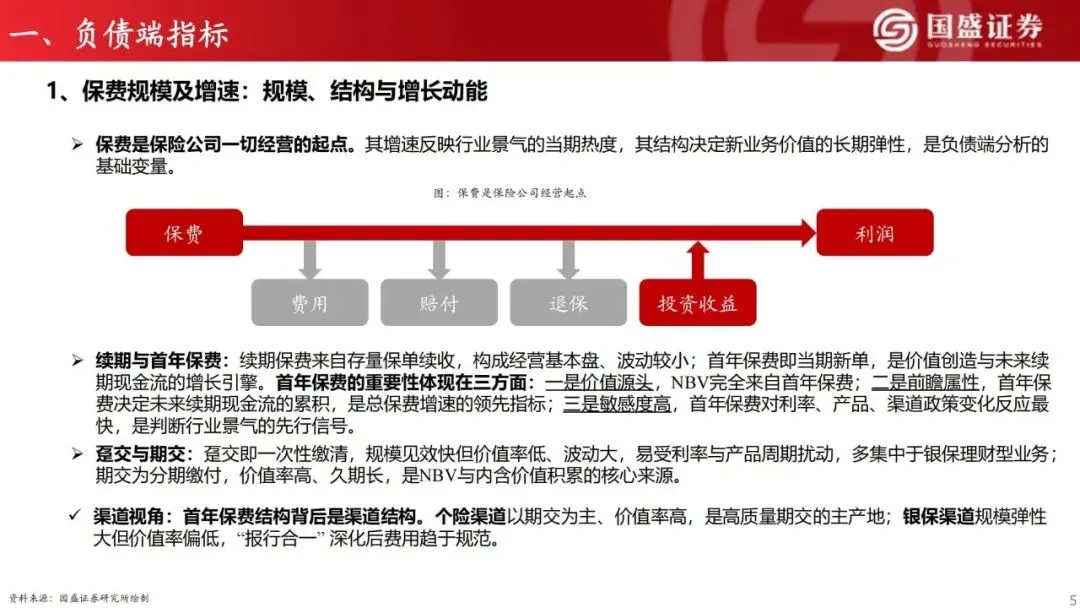
负债端是保险公司经营的起点,保费是一切业务的源头。不能只看保费规模高低,更要穿透看保费结构、业务留存、渠道质量、价值创造能力、财险承保成本。
(一)保费规模及增速:分清首年、续期,趸交、期交
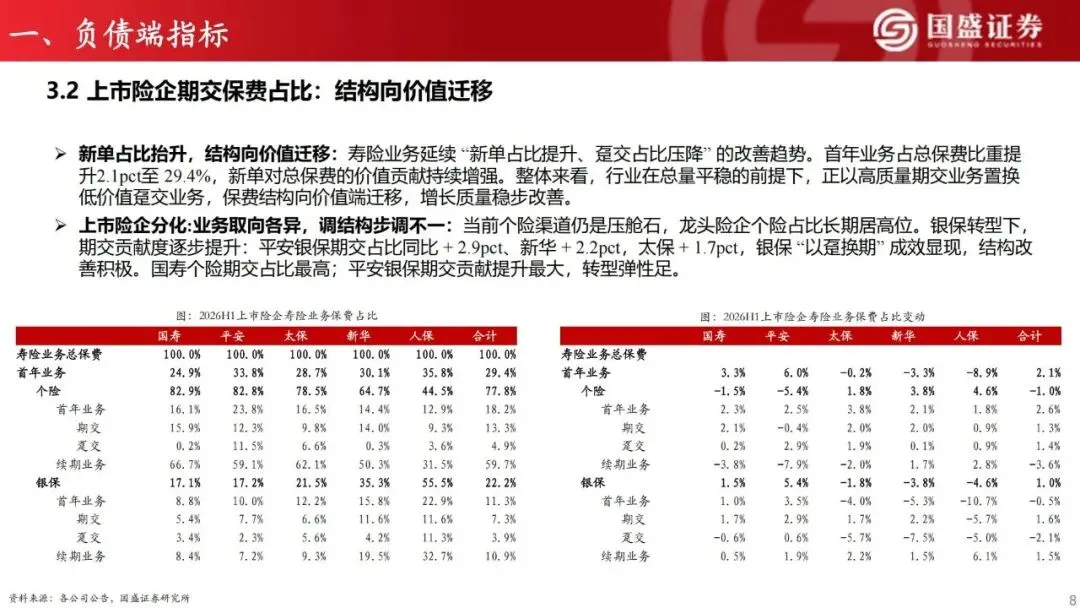
1、续期保费:来自老保单到期后续缴保费,是保险公司经营基本盘,波动幅度小,代表存量业务底盘。2、首年保费(新单保费):当期新卖出保单带来的保费,是价值创造、未来现金流的增长引擎。首年保费三大关键意义:第一,NBV 全部来自首年保费,是价值唯一源头;第二,属于前瞻指标,决定未来续期保费规模;第三,对利率、产品、渠道政策变化反应灵敏,是判断行业景气先行信号。3、趸交:保费一次性缴清。优势是规模扩张快;短板是价值率偏低、波动大,大多集中在银保理财型保险业务,容易受利率周期扰动。4、期交:保费分期缴纳,价值率高、保单久期长,是新业务价值与内含价值积累的核心来源。
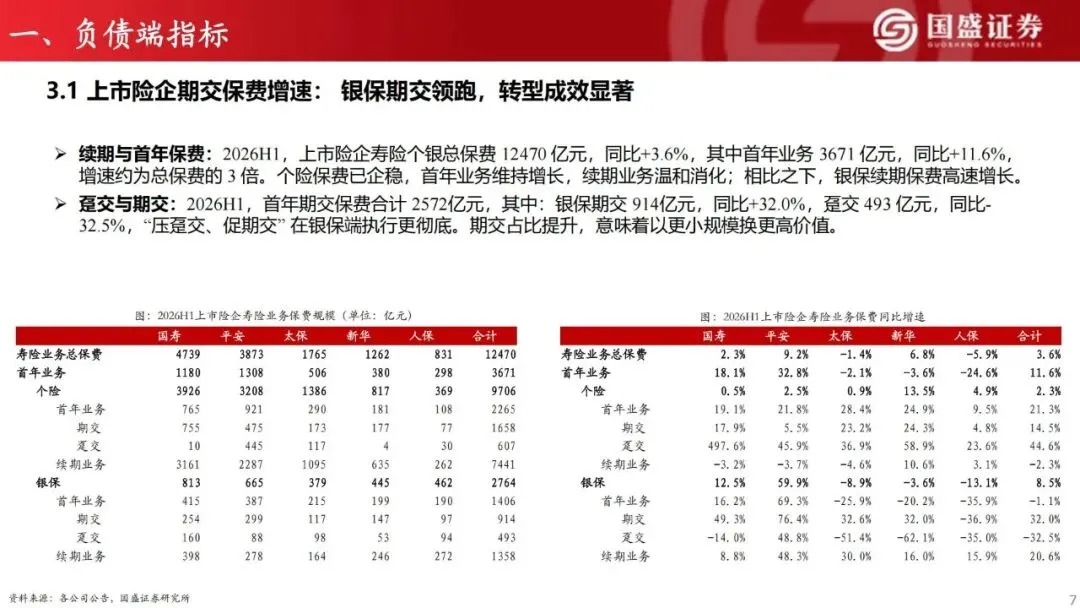
从渠道角度拆解:个险渠道以期交业务为主,价值质量高;银保渠道规模弹性大,但普遍价值率偏低,随着“报行合一” 政策落地,渠道费用持续走向规范化。2026 年上半年上市险企呈现明显 “压趸交、促期交” 趋势,银保期交高速增长,趸交规模明显收缩,用相对更小保费规模换取更高业务价值。
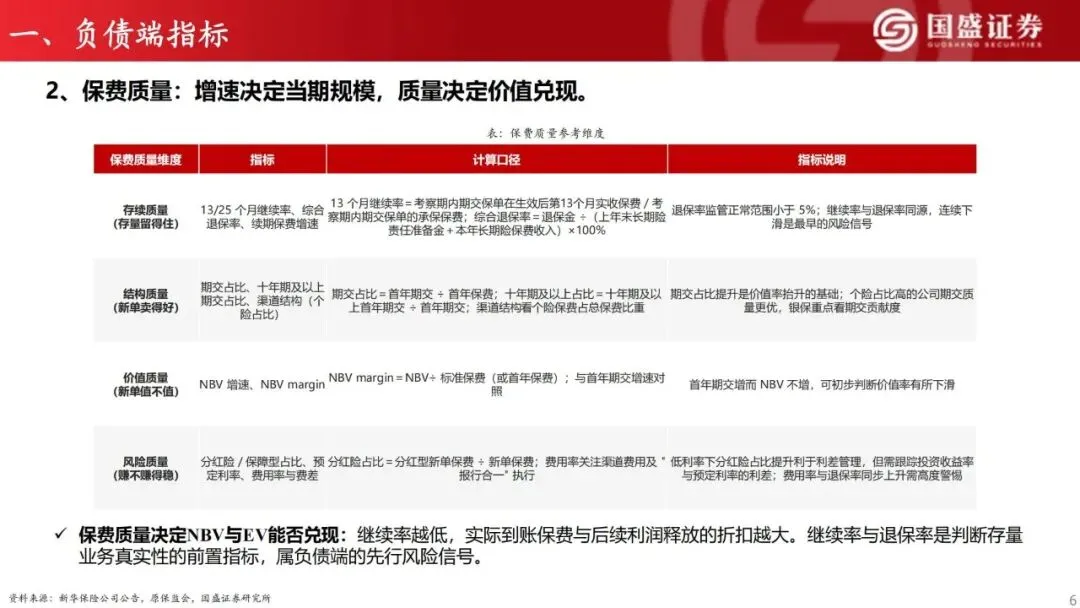
(二)保费质量:规模看增速,质量看价值兑现能力
保费增长只代表规模扩张,业务能不能真正转化为利润,要看保费质量,分成四大维度:存续质量、结构质量、价值质量、风险质量。1、存续质量:存量保单能不能留得住核心跟踪13/25 个月继续率、综合退保率、续期保费增速。监管要求正常情况下综合退保率小于5%。继续率下滑、退保率抬升,是业务端最早的风险预警信号。保单退保越多,企业实际到手保费、未来可释放利润折扣就越大。2、结构质量:新单业务卖得好不好重点指标:期交占比、十年期及以上期交占比、个险渠道保费占比。期交占比提升,代表业务价值率具备抬升基础;个险占比高的公司整体期交业务质量更优秀;分析银保业务时,重点观察银保渠道内部期交业务贡献。3、价值质量:新保单到底值不值钱核心指标:NBV 增速、NBV margin(新业务价值率)。NBV margin = 新业务价值 ÷ 标准保费(首年保费)。实操判断逻辑:如果首年期交保费在增长,但是NBV 增速没有同步提升,大概率代表价值率出现下滑,业务虽然做大规模,但是单份保单创造价值在降低。4、风险质量:业务盈利稳不稳定跟踪分红险、保障型产品占比、预定利率、渠道费用率与费差。低利率市场环境,提升分红险占比有助于管理利差风险,但需要持续跟踪投资收益率和保单预定利率之间差距。当费用率和退保率同步走高,需要高度警惕业务风险。
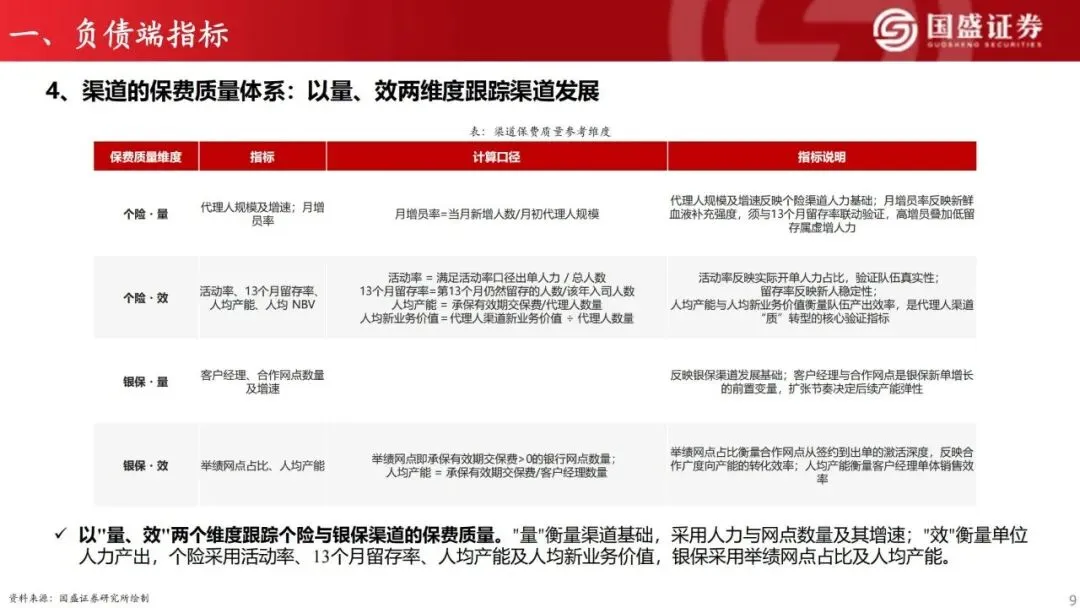
(三)渠道质量评估:个险、银保分别看“量” 和 “效”
渠道是保费来源,分析渠道要分开看规模(量)和产出效率(效)。1、个险渠道(代理人渠道)(1)量:代理人规模及增速、月增员率。月增员率等于当月新增代理人数量除以月初代理人总规模。需要搭配 13 个月留存率一起评估;高增员但是留存率很低,属于虚增人力,队伍质量很差。(2)效:活动率、13 个月留存率、人均产能、人均 NBV。活动率代表真正开单出单人力占总人力比例;留存率衡量新人队伍稳定性;人均产能、人均新业务价值,是代理人渠道转型高质量发展的核心验证指标。2、银保渠道(1)量:客户经理、合作网点数量及增速。网点、客户经理数量是银保新单的前置变量,网点扩张节奏决定未来业务增长潜力。(2)效:举绩网点占比、客户经理人均产能。举绩网点,指产生有效期交保费的合作银行网点,举绩网点占比可以衡量签约网点真正转化为业务的效率;人均产能衡量客户经理单人产出水平。
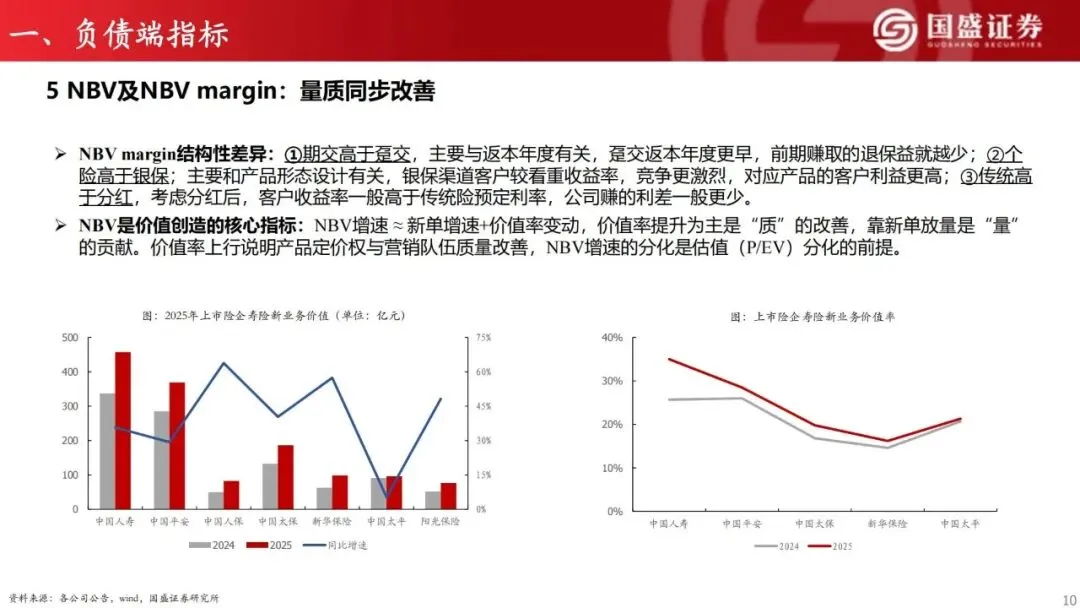
(四)NBV 及 NBV margin:衡量新业务价值创造
NBV(新业务价值),是当年销售新保单,未来能够给股东创造的折现后利润,是寿险行业最重要价值指标。简单公式:NBV 增速≈新单保费增速 + 价值率变动。如果增长来自价值率提升,代表业务质量改善;增长单纯依靠新单放量,则是规模驱动。价值率上行,代表产品定价能力、销售队伍质量改善;各家公司NBV 的增速分化,是保险股估值分化的底层前提。同时NBV Margin 存在结构性差异:期交>趸交;个险>银保;传统险>分红险,差异来自产品形态、客户收益设计、渠道竞争格局。
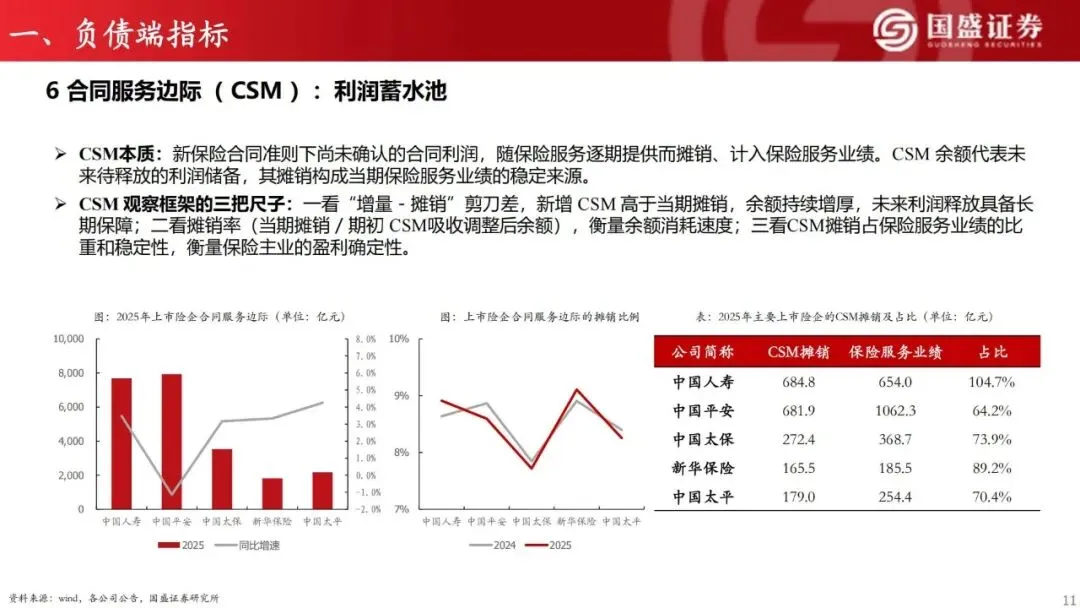
(五)合同服务边际CSM:保险公司的 “利润蓄水池”
CSM 合同服务边际,是新保险合同准则下,还没有确认的合同利润。随着保险服务逐年提供,CSM 会逐步摊销计入保险服务业绩,CSM 余额代表企业未来待释放的利润储备,摊销构成保险主业稳定利润来源。分析CSM 把握三把尺子:1、看增量‑摊销剪刀差:新增CSM 高于当期摊销,余额持续增厚,长期利润释放有保障;2、看摊销率,也就是当期摊销÷ 期初 CSM 余额,观察利润储备消耗快慢;3、看CSM 摊销占保险服务业绩比重,比重越高,代表保险主业盈利确定性越强。
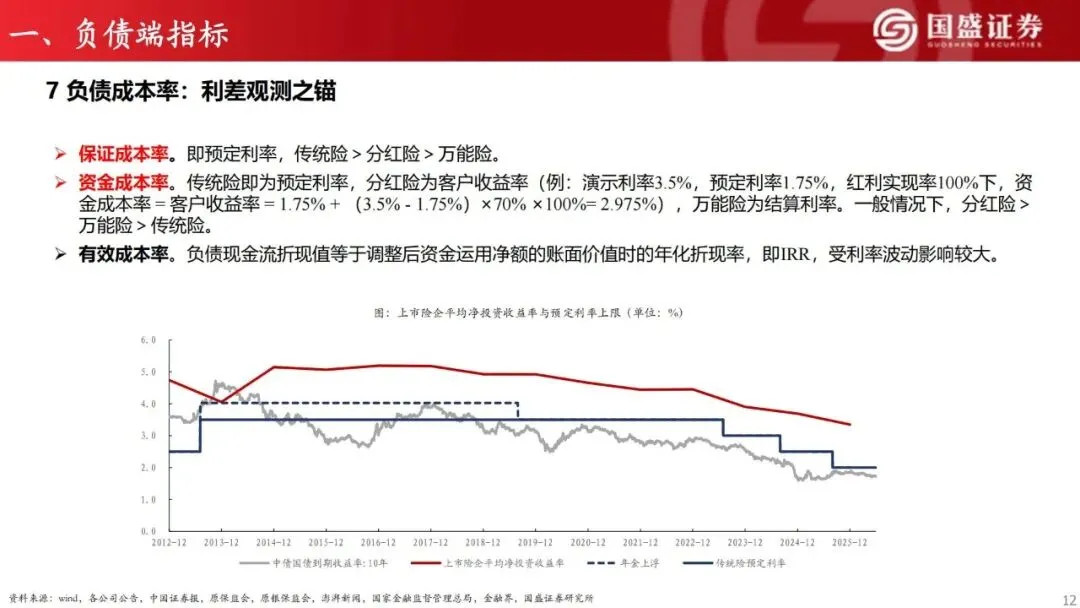
(六)负债成本率:观测利差的核心锚点
负债成本,就是保险公司卖保单需要承担的资金成本,分成三类:保证成本率、资金成本率、有效成本率。1、保证成本率,即保单预定利率,传统险>分红险>万能险;2、资金成本率:传统险看预定利率;分红险看客户实际收益率;万能险看结算利率。通常分红险>万能险>传统险;3、有效成本率,属于 IRR 内部收益率,受市场利率波动影响较大。投资收益减去负债成本,就是保险最重要的盈利来源—— 利差。负债成本越高,对投资端收益要求也就越高。
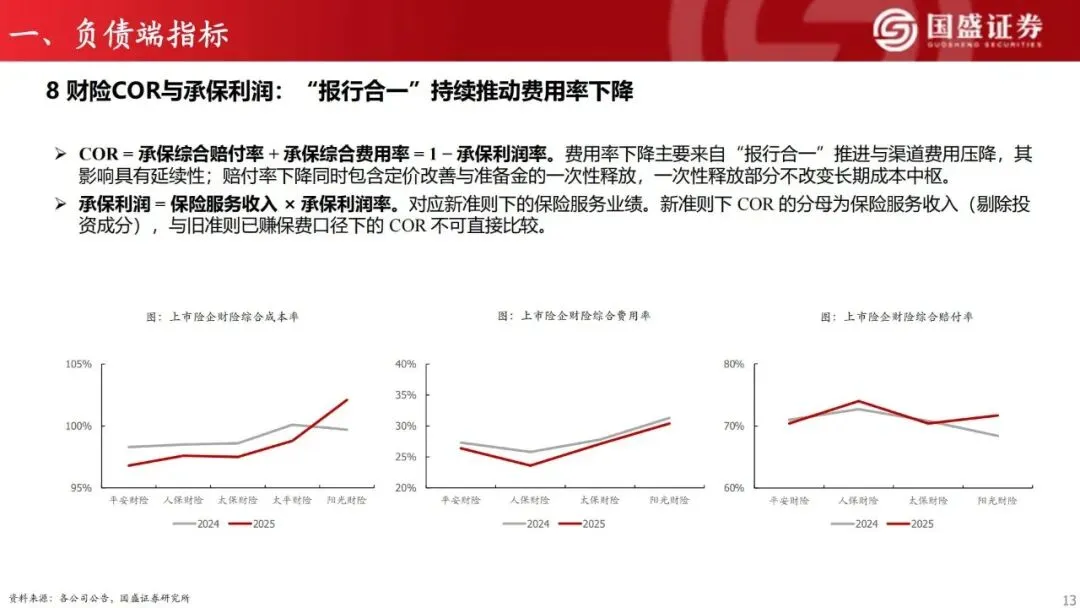
(七)财险COR 综合成本率,财险承保盈利标尺
COR 综合成本率 = 承保综合赔付率 + 承保综合费用率 = 1‑承保利润率。COR 低于 100% 代表承保业务实现盈利;COR 高于 100%,代表卖保险本身是亏钱的。“报行合一” 政策持续推进,推动财险渠道费用率下行;赔付率变化,一部分来自产品定价改善,一部分来自准备金一次性释放,一次性因素不会改变长期成本中枢。
注意:新会计准则之下,COR 分母替换为保险服务收入,旧准则用已赚保费,新旧口径数据不能直接拿来对比。
三、资产端指标:看懂保险资金投资运作
保险公司手握数万亿保险资金,资产端核心看投资收益水平、资产配置结构、会计分类带来的报表影响。
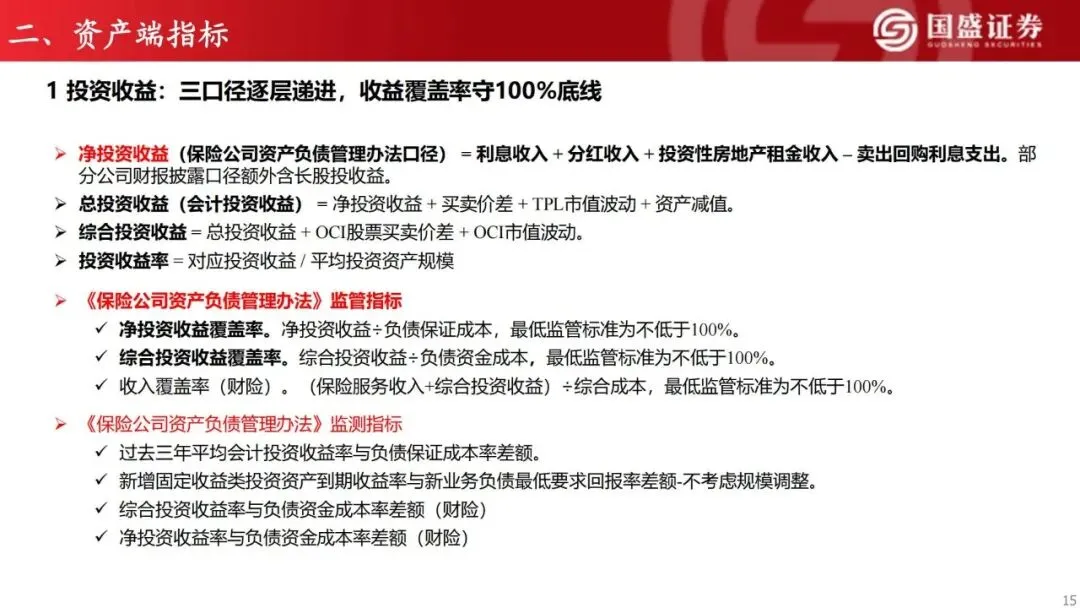
(一)三层投资收益率口径,不要混淆
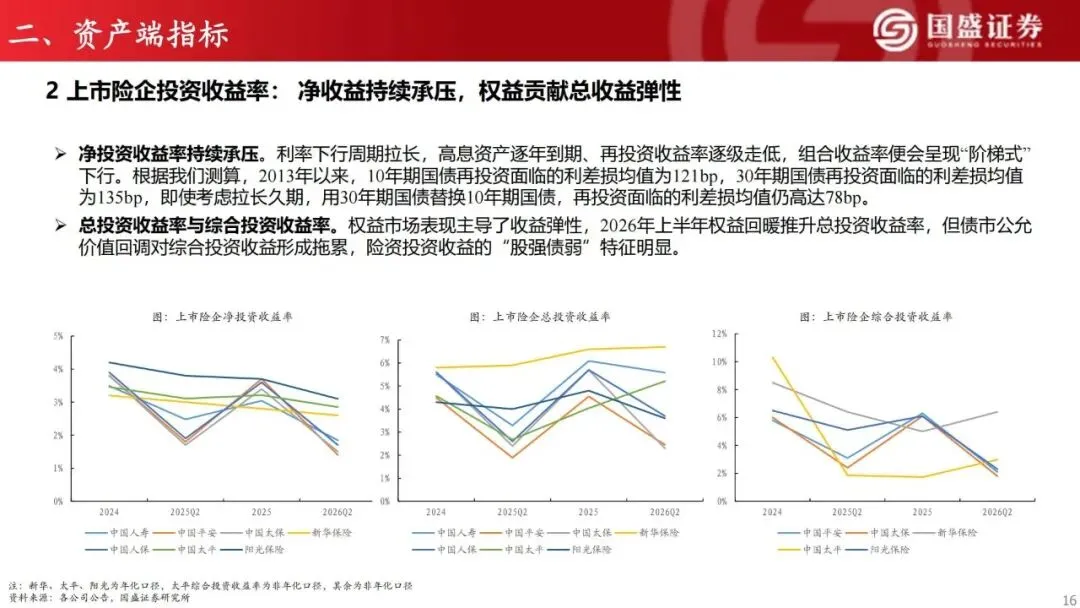
1、净投资收益:利息收入+ 分红收入 + 投资性房地产租金‑卖出回购利息支出。部分公司财报口径还包含长期股权投资收益。核心反映固收、分红资产带来稳定现金流。2、总投资收益:净投资收益加上资产买卖价差、公允价值波动、资产减值损失,包含已实现和部分未实现损益。3、综合投资收益:总投资收益叠加OCI 账户股票买卖价差、OCI 账户市值波动,覆盖全部资产损益。
投资收益率= 对应口径投资收益 ÷ 平均投资资产规模。
监管设置覆盖率底线指标:①净投资收益覆盖率= 净投资收益 ÷ 负债保证成本,监管最低标准≥100%;②综合投资收益覆盖率= 综合投资收益 ÷ 负债资金成本,监管最低标准≥100%;财险额外设置收入覆盖率指标。除此之外监管还有监测指标,跟踪三年平均会计投资收益率与负债成本差额,跟踪新增固收资产到期收益率与负债回报率差额,监控潜在利差损风险。
(二)投资收益率现状:净投资持续承压,权益决定收益弹性
在利率下行大周期,老一批高息债券陆续到期,新增资产再投资收益率走低,险企净投资收益率呈现阶梯式下行压力。测算显示国债再投资存在明显利差损,即便拉长久期配置长债,依然无法完全对冲压力。总投资、综合投资收益率很大程度被权益市场行情主导。2026 上半年权益市场回暖,推升总投资收益率;但债市公允价值回调,拖累综合投资收益,险资投资呈现典型 “股强债弱” 特征。
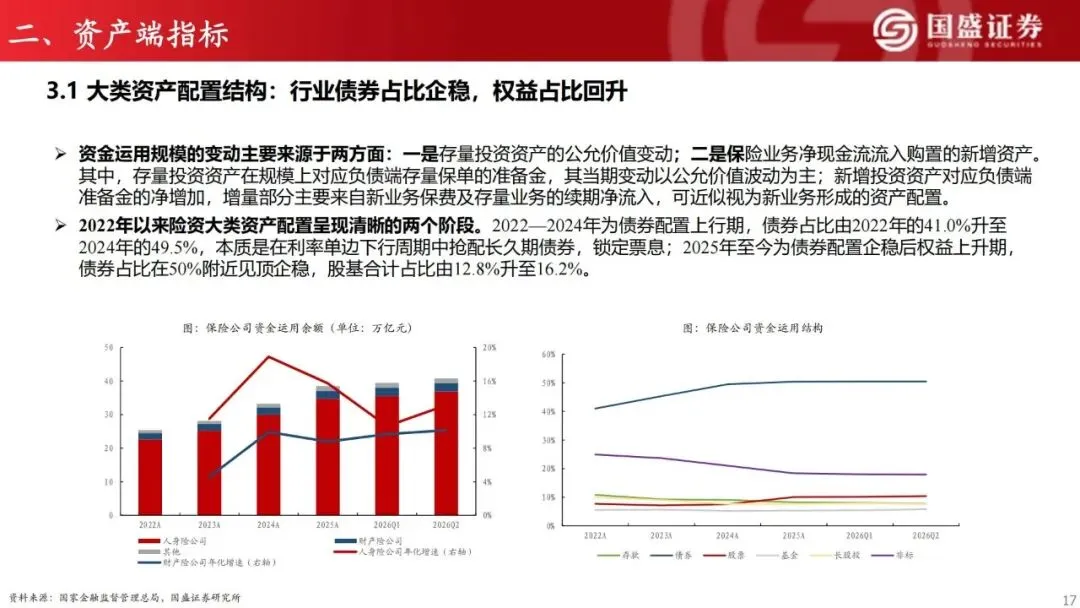
(三)大类资产配置:债券做压舱石,权益占比持续回升
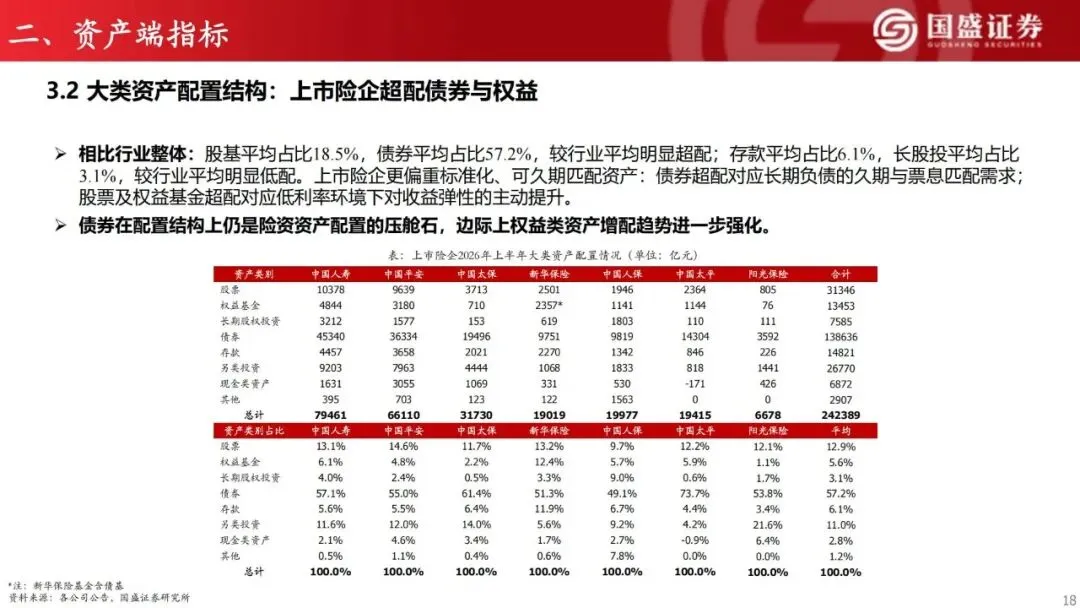
保险资金规模变化来自两部分:存量资产公允价值变动;业务净现金流流入带来新增资金配置。行业配置呈现两个清晰阶段:2022‑2024 年债券配置上行,险企大量配置长久期债券锁定票息;2025 年至今,债券占比在 50% 附近企稳,股票+ 基金权益资产占比持续抬升,用来对抗低利率环境。上市险企对比全行业:债券、股基占比高于行业均值,属于超配;存款、长期股权投资占比低于行业,属于低配。债券依旧是险资配置的压舱石;权益资产增配成为长期趋势,用来提升组合收益弹性。
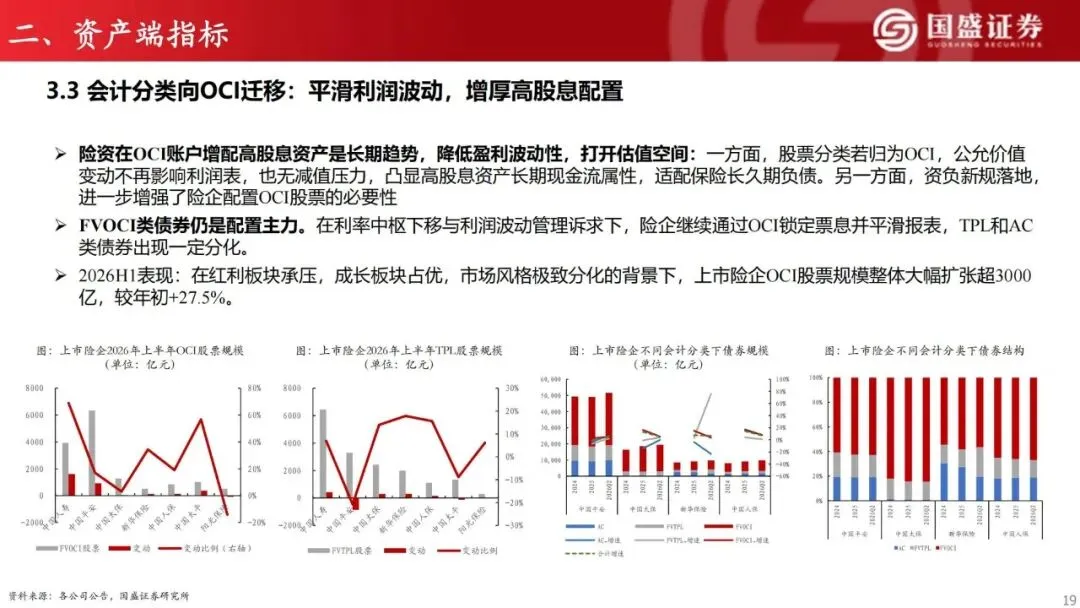
(四)会计分类向OCI 迁移,平滑利润波动
FVOCI(OCI 账户)资产最大特点:公允价值变动不计入利润表,不产生减值损失,只影响其他综合收益,适合高股息长久期资产,完美匹配保险长久期负债。把股票划分至OCI 账户,股价波动不会扰动当期利润,只获取稳定股息现金流,能够降低报表盈利波动,打开估值修复空间。资负新规进一步提升险企配置 OCI 资产动力。2026 上半年上市险企 OCI 股票规模大幅扩张,相较年初增长 27.5%。FVOCI 债券同样是配置主力,用来锁定票息,平滑会计报表波动。
四、公司整体经营指标:综合评估保险企业价值
整合资产负债两端,从久期、业绩拆分、盈利指标、偿付能力、股东回报、估值六大角度,完整评估保险公司。
(一)久期与久期缺口:衡量利率风险敞口
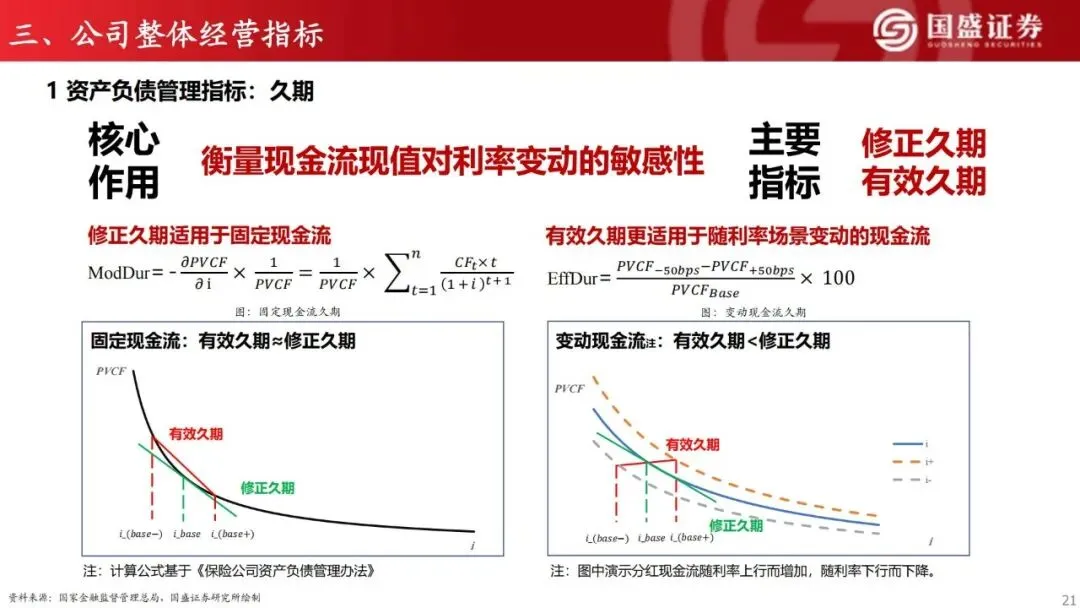
久期用来衡量资产、负债现金流现值对利率变动敏感程度。分为修正久期、有效久期。1、修正久期适合固定现金流资产;2、有效久期适合现金流会跟随利率变动的业务,比如分红保险保单。保险负债端大量浮动收益保单,负债有效久期<修正久期。
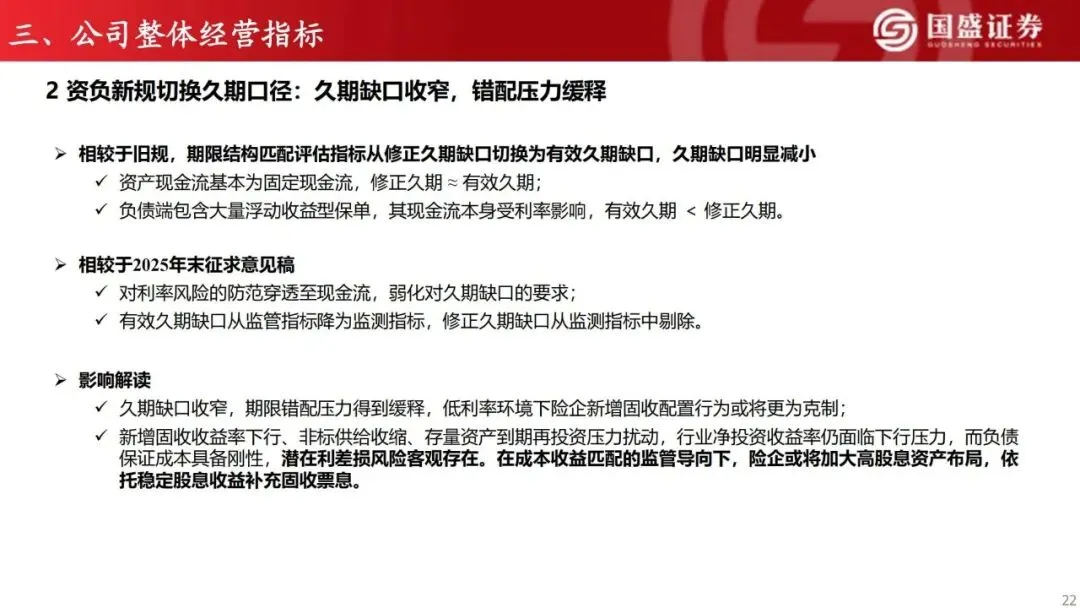
资负新规发生重要变化:监管评估指标从修正久期缺口切换到有效久期缺口,久期缺口监管指标降格为监测指标,取消修正久期缺口监测要求。新规之后久期缺口读数收窄,期限错配压力得到一定缓释。但现实挑战仍然存在:新增固收资产收益率下行,存量资产到期再投资压力大,净投资收益率下行压力仍在,潜在利差损风险客观存在,险企会进一步加大高股息资产配置来弥补票息缺口。
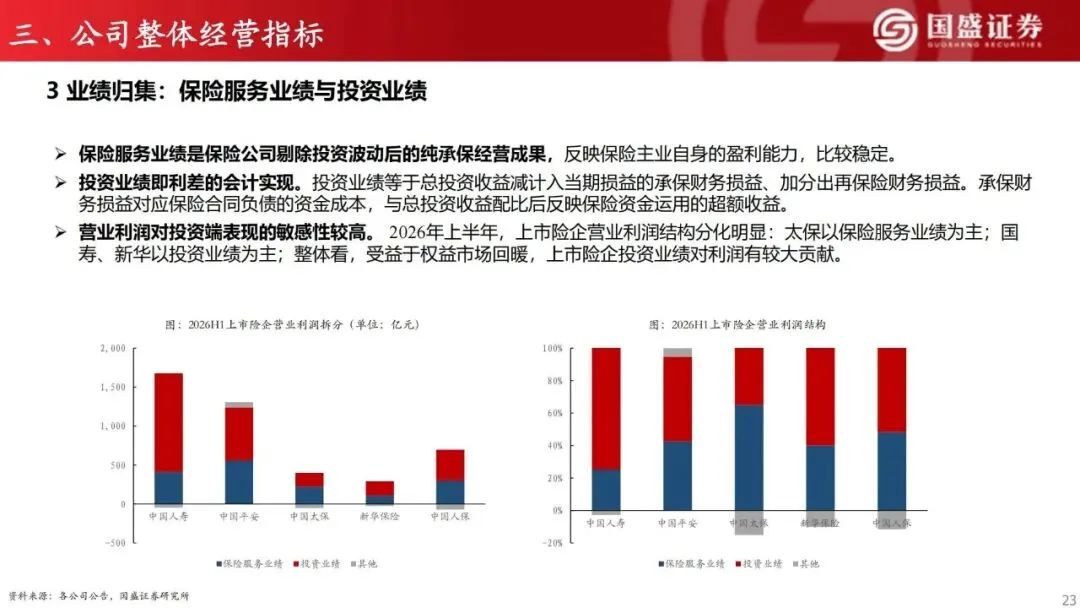
(二)业绩拆分:保险服务业绩VS 投资业绩
1、保险服务业绩:剔除投资波动,纯粹承保经营成果,代表保险主业盈利能力,整体表现稳定。2、投资业绩:对应利差会计实现,等于总投资收益扣减承保财务损益,叠加再保险财务损益,代表资金运用超额收益。营业利润由两部分共同组成,对投资市场波动敏感度很高。2026H1 上市险企利润结构分化:太保利润以保险服务业绩为主;国寿、新华利润更多由投资业绩贡献,权益市场回暖对行业整体利润拉动明显。
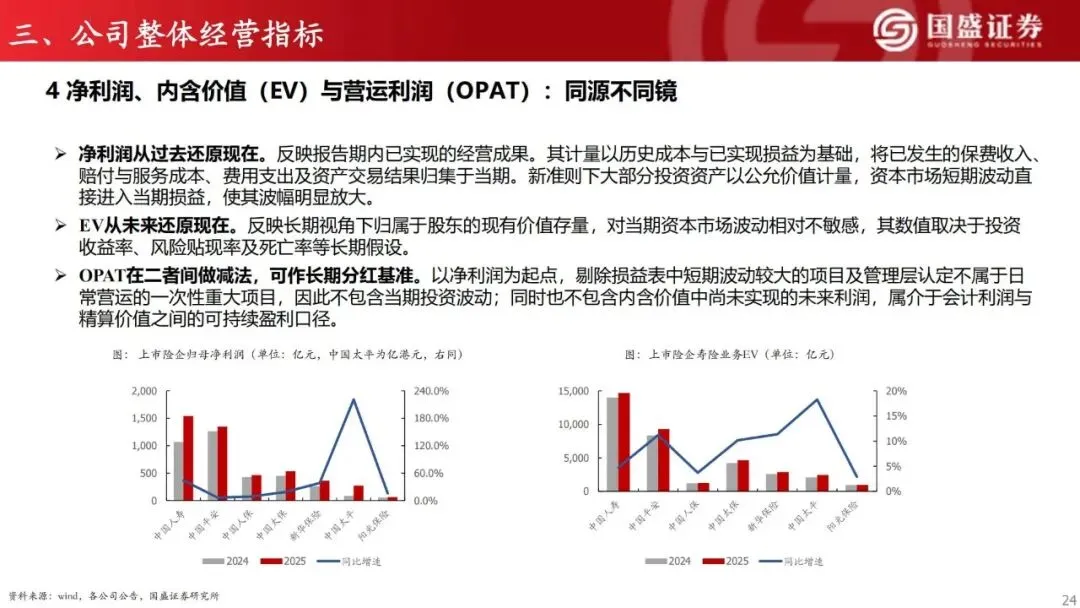
(三)净利润、内含价值EV、营运利润 OPAT,三类盈利口径分清
三个指标都是衡量盈利,但是底层逻辑完全不同,属于“同源不同镜”。1、净利润:回望过去。记录当期已经实现经营成果,受资本市场公允价值扰动很大,波动剧烈。2、EV 内含价值:眺望未来。代表归属于股东现有业务长期价值存量,对短期股市波动不敏感,结果高度依赖长期精算假设(投资收益率、死亡率等)。3、营运利润OPAT:介于两者中间。在净利润基础上,剔除股市短期波动、一次性重大损益,剔除尚未实现的未来利润,代表可持续经营盈利,经常被拿来作为分红基准。
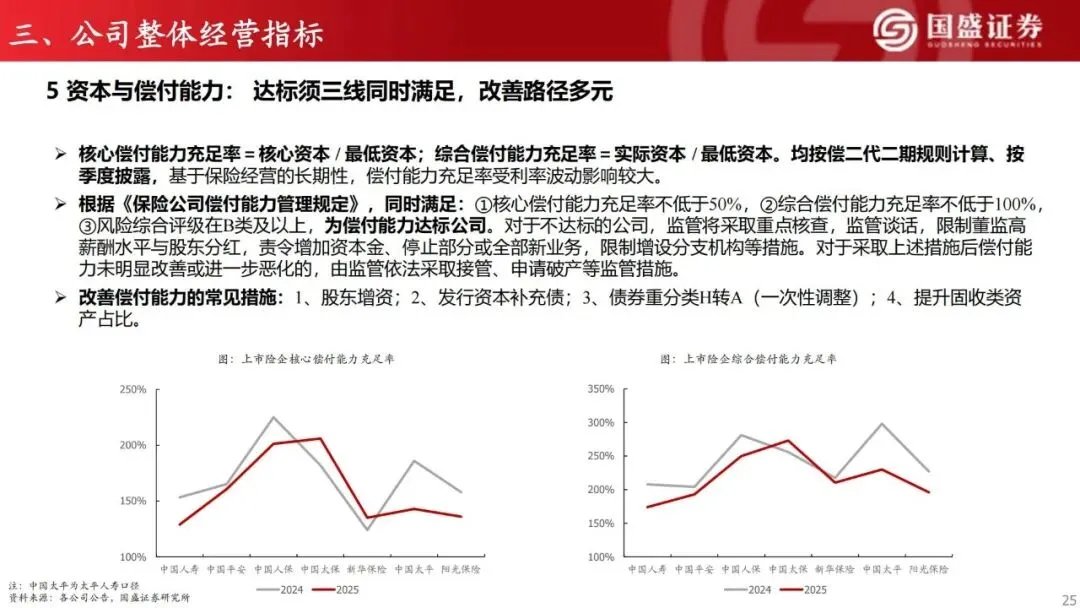
(四)偿付能力:资本安全的三道红线
偿付能力代表保险公司资本充足水平,偿二代二期规则下,达标需要同时满足三个硬性条件:1、核心偿付能力充足率≥50%;2、综合偿付能力充足率≥100%;3、风险综合评级 B 类及以上。
一旦不达标,监管可以采取监管谈话、限制薪酬、限制股东分红、暂停新业务、增资要求等监管手段,极端情况可以实施接管。企业改善偿付能力路径:股东增资、发行资本补充债、资产重分类、增加固收资产配置比重。
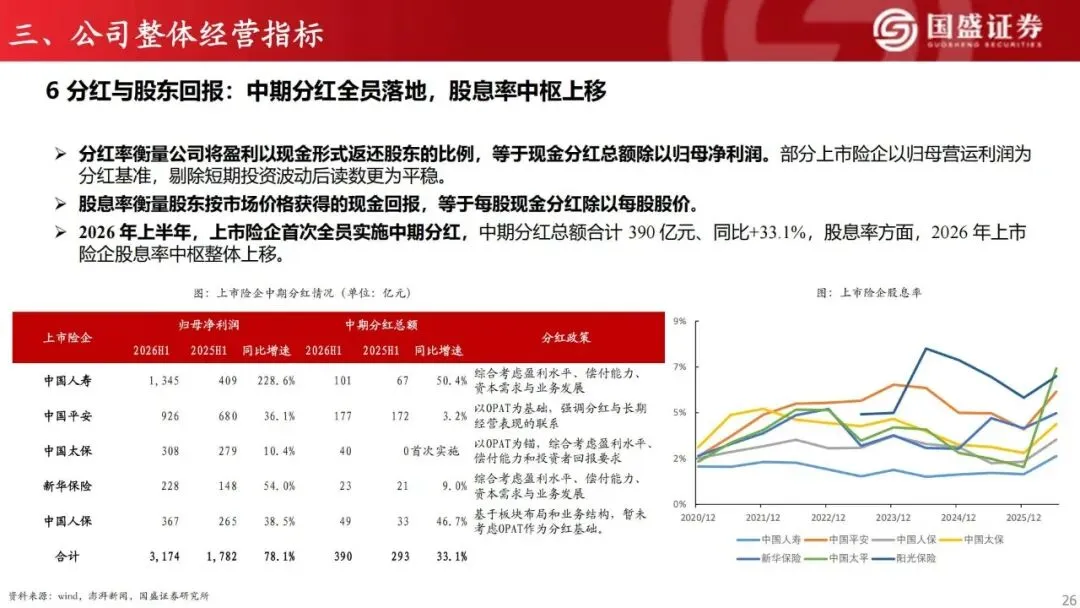
(五)分红与股东回报:中期分红普及,股息率上行
两个关键指标:1、分红率:现金分红总额÷ 归母净利润;部分险企以营运利润 OPAT 作为分红基准,可以规避投资波动带来分红大起大落。2、股息率:每股分红÷ 股价,代表二级市场股东现金回报水平。2026 上半年上市险企全部落地中期分红,合计分红 390 亿元,同比增长 33.1%,板块整体股息率中枢抬升,险企股东回报持续改善。
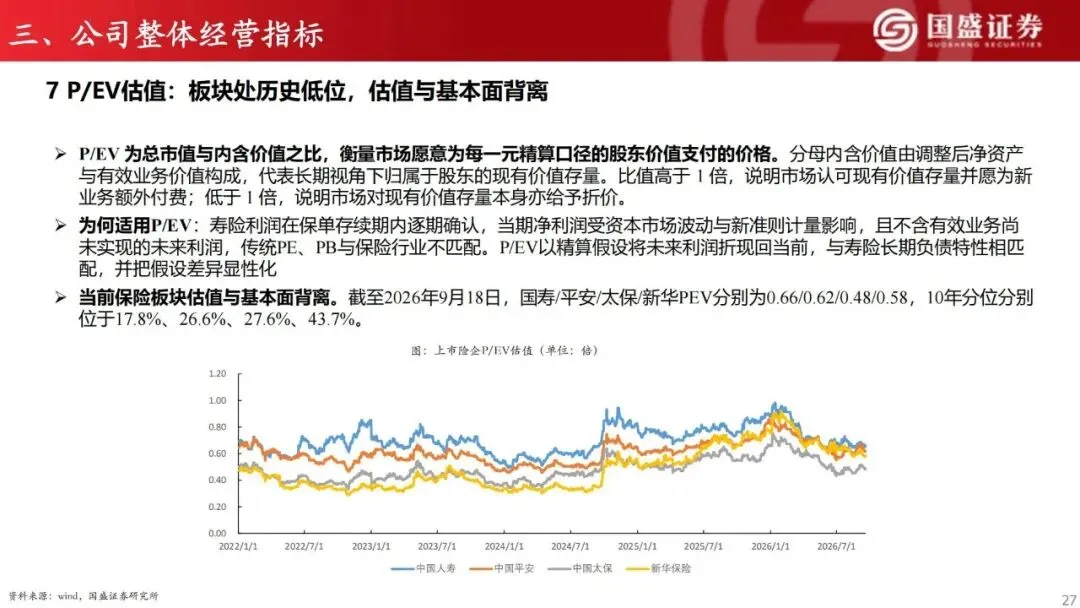
(六)P/EV 估值:保险板块核心估值工具
P/EV = 总市值 ÷ 内含价值 EV,是寿险行业核心估值指标。寿险保单利润是在几十年保单周期逐步释放,净利润会被股市扰动,传统PE、PB 估值不适合保险行业。P/EV 把保单未来利润通过精算假设折现,适配保险长期负债特征。P/EV 大于 1 倍:市场愿意为存量价值付费,还愿意给未来新业务支付溢价;P/EV 小于 1 倍,代表市场对存量业务本身给出折价。截至 2026 年 9 月,上市险企 P/EV 普遍处于历史偏低分位,基本面改善,但估值尚未充分反应,出现基本面与估值背离现象。
五、行业核心风险提示
1、权益市场大幅波动。保险板块具备很强 β 属性,股市涨跌直接扰动投资收益,影响企业利润表现。2、政策落地不及预期风险,监管政策变化会改变业务、渠道、资本约束环境。3、寿险需求偏弱。如果新单保费、NBV 增长不及预期,直接拖累负债端扩张和长期价值增长。4、长端利率超预期下行。利率下行压制固收资产收益,带来利差损风险,持续压制净投资收益率。
简要总结
这份报告搭建保险完整分析框架,负债端看保费结构、NBV、退保继续率;资产端重点跟踪收益率、资产配置与 OCI 配置;结合偿付能力、EV、P/EV 综合判断企业质地。当前行业业务结构持续优化,但仍面对利率下行的中长期压力,板块估值处于历史低位。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“保险老白干”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
免费查看及下载更多高清完整版报告

