每日公司研报——金山办公
- 2026-10-09 18:41:20
每日公司研报 · 2026-09-29
金山办公(688111):订阅收入占比73%,AI办公商业化提速
688111.SH | 通用办公软件 — WPS Office · WPS 365 · AI办公 | 上交所科创板(金山软件旗下)
2025年公司实现营收59.29亿元、同比增长15.78%,归母净利润18.36亿元、同比增长11.63%;2026年上半年营收33.13亿元、同比增长24.69%、为2022年以来同期最高增速,综合毛利率84.90%。需要特别说明利润口径:上半年归母净利润25.18亿元、同比大增236.94%,主因对外投资基金项目产生大额投资收益;剔除该因素后的经调整净利润为10.87亿元、同比增长28.29%,才是主业盈利能力的真实刻度。结构上三大信号清晰:订阅收入占比升至73.3%、订阅化转型稳固;WPS 365企业业务连续六个季度增速超60%;WPS AI国内月活超8013万、同比增长307%。风险面则要留意投资收益的波动性与国内AI办公竞争的白热化。本文围绕六个问题客观梳理这家公司:它是谁、创始人与管理团队、靠什么赚钱、基本盘如何、未来往哪走、需要了解与规避的风险。
33.13亿 2026H1营业收入 | 10.87亿 2026H1经调整净利 | 84.90% 2026H1综合毛利率 | 11.52亿 2026H1研发投入 |
01 它是谁:从WPS 1.0到AI办公,国产办公软件的定义者
北京金山办公软件股份有限公司的源头可追溯到1988年——求伯君创办金山软件并开发出WPS 1.0,开启了中国办公软件的自主之路;2011年金山办公有限设立,2019年11月在上海证券交易所科创板上市。用一句话概括主营业务:围绕WPS Office办公软件体系,为个人与组织提供"文档创作+协同办公+AI助理"的办公生产力工具——旗下产品包括WPS个人版、金山文档、WPS 365、WPS AI(灵犀、Comate)等,覆盖Windows、Mac、Linux、鸿蒙、iOS、Android、Pad等主流平台。
行业地位上,公司是国产办公软件的绝对龙头:在中央及地方政企客户的国产办公软件采购与招标中持续保持领先,流式及版式文档市场占有率保持行业第一,并登顶互联网周刊信创办公软件排行榜榜首。用户基本盘方面,截至2025年末,WPS Office全球月度活跃设备数达6.78亿、同比增长7.29%,其中PC版3.29亿、移动版3.49亿,海外月活设备2.45亿;WPS云文档数量突破2900亿份。2025年末员工6,048人,其中研发人员3,979人、占比约65.79%,是典型的研发驱动型软件公司。
技术与产品演进上,公司确立了"Office AI重构升级"与"AI Office原生探索"双轨战略:一方面将AI能力嵌入文档创作、排版、数据分析与演示生成等高频场景,另一方面以智能体为核心重构办公交互范式。2025年推出办公智能体"WPS灵犀"并迭代出文档、表格、演示三大智能体;2026年上半年发布全新版"灵犀"与组织级AI办公入口"WPS Comate",在2025年度《财富》最受赞赏的中国公司、福布斯中国出海全球化TOP 30等榜单中均占有一席。
02 创始人与管理团队:程序员文化与"技术立业"的传承
公司的基因来自两位程序员出身的创始人:求伯君1988年创办金山软件并专职开发WPS 1.0,是中国第一代程序员的标志性人物,现任公司董事;雷军1992年加入金山、1998年出任金山软件CEO,2011年7月起担任金山软件董事长,2010年创办小米并任董事长兼CEO,目前担任金山办公名誉董事长、董事——他虽未直接持股,但通过金山软件等主体间接持有公司约11.99%股份(上市时披露口径),被视为公司实际控制人。控股股东为Kingsoft WPS Corporation Limited(金山软件旗下),这种"老牌软件基因+生态资源"的股东结构是公司治理的底色。
日常经营的操盘手是总经理(CEO)章庆元。他1977年生,华东师范大学毕业,2000年加入金山软件从事WPS研发,历任WPS事业部技术总监、珠海金山办公高级副总裁兼首席技术官,2009年出任副总裁兼CTO,2020年3月接任金山办公CEO;主持研发的WPS Office 2005获国家科技进步二等奖,个人获第十一届中国青年五四奖章,2023年位列福布斯中国最佳CEO榜单第12位。2026年他在AI生产力大会上宣布公司内部开发所用AI模型已全部切换为国产模型,并发布灵犀专业版与WPS Comate两款智能体。金山软件层面,邹涛任执行董事及首席执行官,兼任公司董事。
表格资料来源:公司定期报告披露的董监高名单、金山软件年度报告及公开资料整理(截至2026年9月),请以其原文为准。
03 靠什么赚钱:个人订阅为基本盘,WPS 365与信创双轮加速
公司收入由三大板块构成。按2026年半年报口径,WPS个人业务收入20.14亿元、同比增长15.20%、占比60.79%,仍是最大基本盘——国内累计年度付费个人用户达4,825万、同比增长15.44%,AI成为付费转化与客单价提升的核心驱动;WPS软件业务(信创与政企授权)收入7.22亿元、同比增长33.36%,受益于中央及地方政企国产办公软件采购招标加速释放;WPS 365企业协作业务收入4.97亿元、同比增长60.84%,自2025年起连续六个季度增速超60%,是增长最快的板块,已落地中核集团、中国石油、兴业证券、迪安诊断等客户。2025年全年订阅服务收入43.46亿元、同比增长22.35%,占总营收比重提升至73.3%,订阅化转型持续兑现。
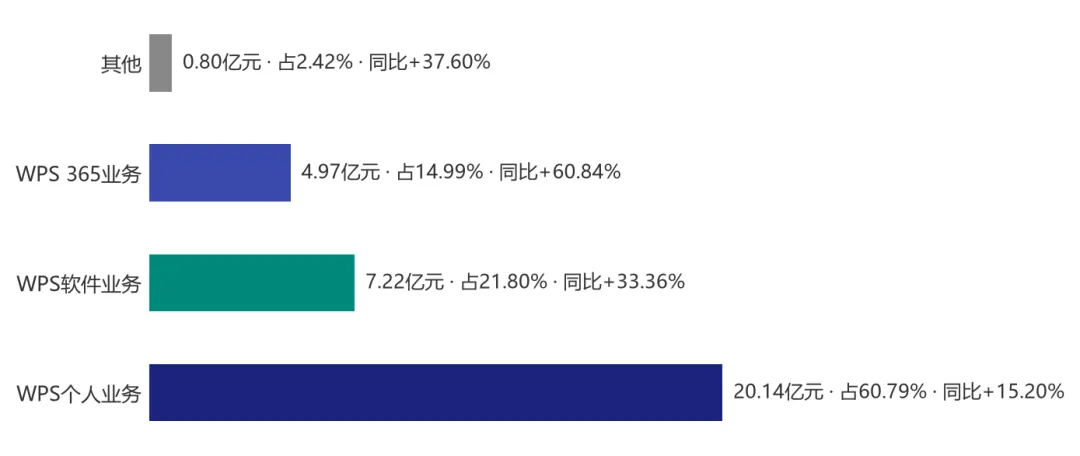
图1:2026H1分业务收入结构(亿元。数据来源:公司2026年半年度报告,2026-08-20披露)
客户与场景维度,公司形成"C端订阅+B端协作+政企信创"的三层结构:C端依托38年积累的Office原生技术能力,推出AI原生产品全新版"灵犀",可直接生成可编辑、可审阅、可溯源的专业Office文件;B端WPS 365以"知识增强生成(KAG)"框架切入企业严肃业务场景,并推出医药版(面向CRO等医药企业)、教育版(覆盖75%双一流院校、服务超2000万师生)、政务版等行业专属版本;政企市场则依托流式及版式文档的高市占率持续中标,AI公文写作、公文校对等政务AI功能已在部委级场景落地。
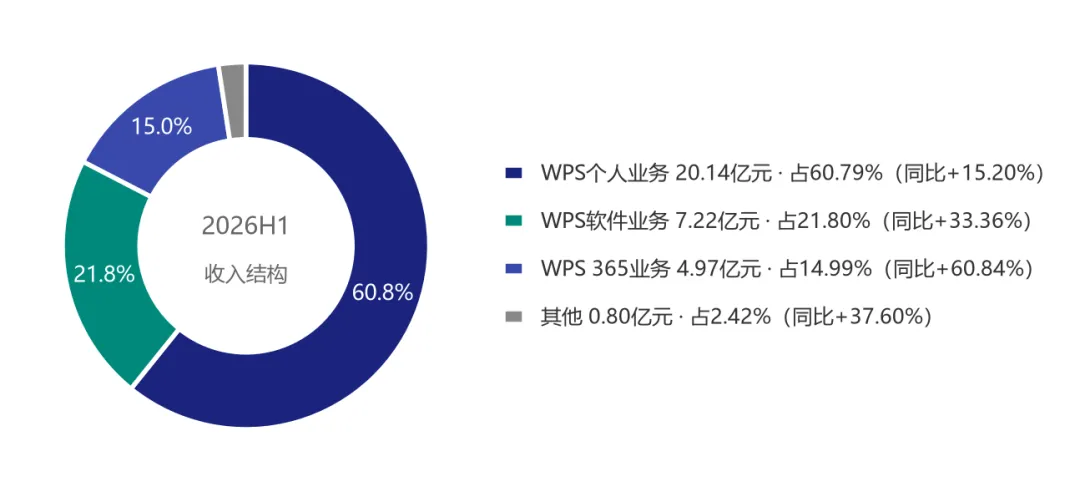
图2:2026H1收入结构:三大业务板块(数据来源:公司2026年半年度报告,2026-08-20披露)
地域维度:2026年上半年境内收入31.03亿元、同比增长23.47%、占比93.66%;境外收入2.10亿元、同比增长46.04%、占比6.34%,海外增速显著快于境内。个人业务海外收入2,610.13万美元、同比增长43.79%,海外PC端月活设备4,783万、同比增长38.11%;WPS for Mac与WPS for Pad先后登顶印尼苹果商城榜单,WPS 365国际版与阿曼电信、越南FPT集团深化合作,国际化从产品输出走向渠道与生态输出。
04 基本盘如何:营收稳步爬升,利润率高企,研发强度35%
公司近五年营收走出一条稳步爬升曲线:2022年38.85亿元、2023年45.56亿元、2024年51.21亿元、2025年59.29亿元,三年营收复合增长率15.13%(年报披露口径),归母净利润三年复合增长率18.01%。2026年上半年营收33.13亿元、同比增长24.69%,增速创2022年以来同期新高;Q2单季营收17.00亿元、同比增长25.40%,较Q1的23.95%进一步提速。盈利质量方面,2025年经营活动现金流净额25.02亿元、同比增长13.93%,净利润现金含量136.21%;2026年上半年经营现金流净额6.43亿元、同比下降12.96%(主要受预缴税等因素影响),加权平均净资产收益率17.76%。
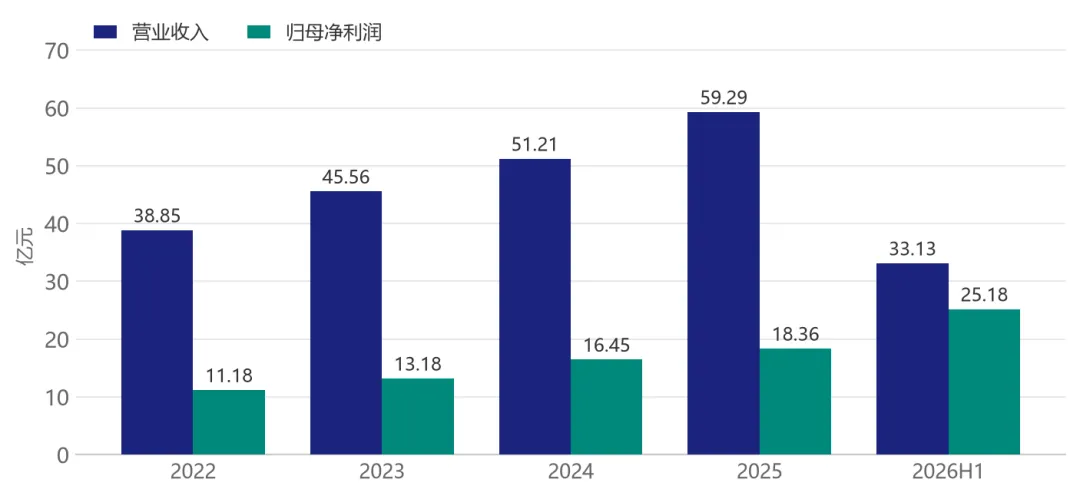
图3:2022—2025年及2026H1营业收入与归母净利润(亿元;2026H1归母净利含对外投资基金大额投资收益,经调整净利为10.87亿元。来源:公司各年年度报告及2026年半年度报告,取数日2026-09-29)
注:*2026H1归母净利与扣非净利均含对外投资基金项目产生的大额投资收益(上半年投资净收益19.14亿元),经调整净利润为10.87亿元、同比+28.29%;主业盈利请以经调整口径为准。归母同比:2022年+7.33%、2023年+17.92%、2024年+24.84%、2025年+11.63%、2026H1+236.94%(经调整口径+28.29%)。数据来源:公司各年年度报告(2025年报2026-03-26披露)、2026年半年度报告(2026-08-20披露),金融数据接口取数日2026-09-29。
研发强度是这家公司最鲜明的财务标签:2025年研发投入20.95亿元、同比增长23.57%、占营收35.34%——相当于每收入100元拿出35元投研发;2026年上半年研发投入11.52亿元、同比增长20.17%、约占营收34.8%(按披露值测算),研发人员占员工总数约65.79%。回报方面,公司保持稳定分红:2025年度拟每10股派现12.5228元(含税),上市以来累计现金分红约24.77亿元、派现募资比约53.47%。需要留意的是,2025年净利率30.73%、同比回落1.59个百分点,高研发投入对利润率的压制与AI商业化变现的赛跑,是观察这家公司的关键线索。
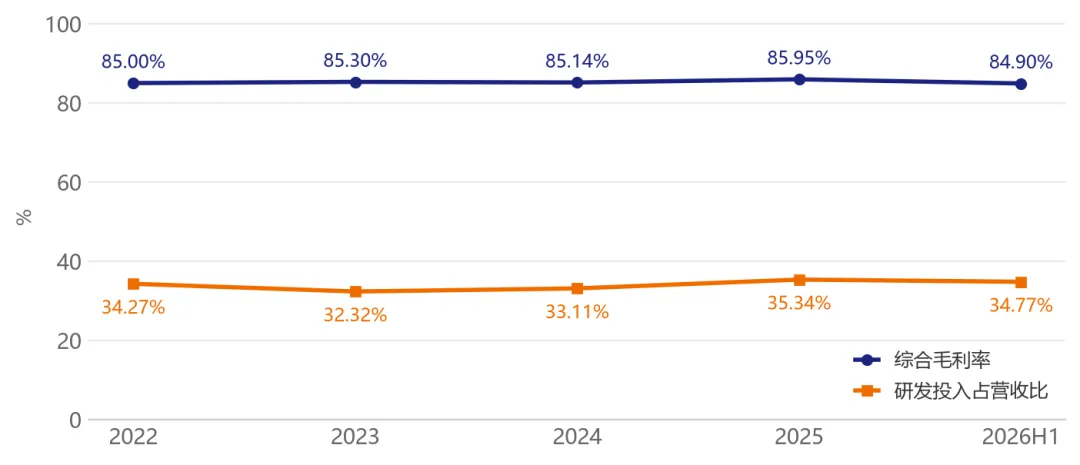
图4:综合毛利率与研发投入占营收比趋势(2022—2025年为年报披露口径;2026H1研发投入占比约34.8%为按披露值测算的约值。来源:公司各期定期报告,取数日2026-09-29)
05 未来往哪走:AI智能体、订阅+AI用量、国际化三线并进
第一条主线是AI智能体的产品化落地。截至2025年末,WPS AI国内月活用户超8,013万、同比增长307%,日均词元调用量超2,000亿、同比增长超12倍;2026年上半年推出AI原生产品全新版"灵犀",实现从需求理解、任务执行到成果交付的完整闭环,下半年将重点推动其规模化运营。组织级入口"WPS Comate"已落地11大领域26个典型专家场景,与数百家中大型企业达成共创意向;2026年公司宣布内部开发所用AI模型已全部切换为国产模型,WPS AI 4.0将深化Office Agent场景应用。
第二条主线是商业模式从"订阅制"向"订阅+AI用量"演进。CEO章庆元判断,未来订阅制与按量计费将长期并存,公司将在订阅模式基础上探索"席位+AI用量"的组合方式,满足组织级客户在AI办公场景下的差异化需求——AI带来的模型调用、计算资源与高阶智能服务正在形成新的价值维度,为客单价提升打开空间。B端WPS 365在巩固央国企优势的同时加速拓展民企、外企与地方国企,行业专属版本与数字员工生态(小K同学、大表姐等)持续落地。
第三条主线是国际化提速。2026年上半年公司面向全球推出端云一体跨设备同步与AI内嵌文档助理,上线iPadOS首款原生桌面级办公应用WPS for Pad;海外数据中心已完成欧美、东南亚等区域部署,WPS 365国际版具备跨地域、跨语言的一体化办公能力。2025年海外个人业务收入同比增长53.67%、海外累计付费用户285万(同比增长63.39%),2026H1海外收入同比再增46.04%——海外正从"用户增量"走向"收入增量"。
06 需要了解与规避的风险
投资收益波动带来的利润失真风险。2026年上半年归母净利润同比大增236.94%,主因对外投资基金项目产生大额投资收益(投资净收益19.14亿元),Q2单季归母净利润同比已回落6.38%;该收益具有明显的周期性与不确定性,未来季度的利润基数效应将持续扰动同比数据。观察这家公司时,建议以经调整净利润与扣非口径为主线,避免被单期投资收益误导。
国内AI办公竞争白热化。阿里、字节、腾讯等互联网巨头持续加码AI办公产品,在产品特性、生态体系与客户争夺上与公司正面交锋,行业竞争主线已从单点功能升级为办公生态体系的全面碰撞。若竞争推高销售费用或压低定价,公司约85%的高毛利率与30%以上的净利率均面临考验。
AI商业化与付费转化不及预期。"订阅+AI用量"新模式仍处探索期,AI功能的算力与服务器租赁成本已使2026H1毛利率同比微降0.13个百分点;若灵犀、Comate的付费转化与客单价提升不及预期,高研发投入(占营收约35%)将持续侵蚀利润率,投入产出的剪刀差需要时间验证。
海外拓展与外部环境的不确定性。境外收入占比目前仅6.34%,国际化仍处早期,海外数据中心部署、本地化渠道建设与跨区域合规均需持续投入;全球经济波动、汇率变化与不同市场的数据安全监管,都可能影响海外扩张节奏。此外,公司业务高度依赖国内信创采购节奏,政企开支波动会直接传导至WPS软件业务的订单与收入确认。
技术路线迭代与人才依赖。大模型与智能体技术迭代迅速,若公司在任务规划、工具调用等核心能力上的产品化节奏落后,既有Office生态优势可能被新兴交互范式削弱;作为研发人员占比约66%的软件企业,核心技术人才的保留与激励(2025年推出限制性股票激励计划、覆盖241人次)也是长期竞争力的关键变量。
数据与资料来源:金山办公2025年年度报告(2026-03-26披露)、2026年半年度报告(2026-08-20披露)、2026年度"提质增效重回报"行动方案(2026-03-26披露);金山软件2024及2025年年度报告(香港联交所);上海证券报、证券时报、中国证券报、科创板日报、新华财经、大河财立方等公开报道;金融数据接口(取数日2026-09-29);高管任职信息据公司年报及公开资料整理(截至2026年9月),请以其原文为准。财务数据截至2026年6月30日(最新定期报告期),带"约"及"测算"数值为按披露值推算的约值。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

