每日公司研报——华大九天
- 2026-10-09 15:33:24
每日公司研报 · 2026-10-03
华大九天:毛利率近九成,扣非连亏三个报告期
301269.SZ | 计算机应用 — 集成电路设计 EDA 工具软件 | 深交所创业板 · 央企控股
华大九天2026 年上半年营收同比增 12.95%,归母净利由盈转亏、扣非净利 -0.65 亿元。同一个半年里,公司把七成以上的营收投进研发,毛利率却仍站在 87% 以上。收入在涨、毛利近九成,利润先被研发花掉——本文按「它是谁、团队、怎么赚钱、基本盘、未来、风险」六段,拆一遍这家国产 EDA 龙头的账。
5.66亿元 2026H1营业收入 | -0.45亿元 2026H1归母净利 | 87.48% 2026H1毛利率 | 72.61% 2026H1研发费率 |
口径为公司 2026 年半年度报告(2026-08-29 披露),财务数据截至 2026-06-30;研发费用与年报「研发投入」口径一致,公司研发支出资本化金额为 0。
01 它是谁:从熊猫系统走出来的国产 EDA 全流程厂
华大九天全称北京华大九天科技股份有限公司,2009 年 5 月 26 日成立于北京,注册地北京市朝阳区利泽中二路 2 号,2022 年 7 月 29 日登陆深交所创业板,发行价 32.69 元。它不造芯片,卖的是把芯片设计出来、制造出来、封装测试出来的软件——EDA(电子设计自动化)工具。这是集成电路产业链的战略基础环节:一款芯片从电路图到版图的每一步,几乎都要在 EDA 里完成。
公司产品线覆盖模拟、存储、射频、数字、平板显示、晶圆制造、先进封装与 3DIC 设计。按 2026 年半年报披露,模拟电路设计全流程 EDA 是全球领先的全流程解决方案之一,射频电路设计全流程 EDA 为国内唯一,平板显示全流程系统在国内 90% 以上平板企业应用。截至 2025 年 6 月末,累计授权专利 355 项、软件著作权 181 项;截至 2026 年 6 月末,客户 700 余家。研发是它的全部身家——2026 年 6 月末研发技术人员 1128 人,2025 年 6 月末员工 1303 人中研发技术人员 949 人、占 73%。
行业位置要两面看。全球 EDA 市场由楷登电子(Cadence)、新思科技(Synopsys)与西门子 EDA 三家第一梯队公司合计占约 74% 份额;华大九天与概伦电子等凭局部领域的全流程工具列全球第二梯队。公司 2026 年半年报披露,上半年其市场份额居本土 EDA 企业首位;按公司董事长 2026 年 9 月公开表述,公司成熟可用工具已覆盖 EDA 全品类约 80%,剩余约 20% 拟通过自研与投资并购补齐,产品完备度居国内首位。
一句话看:它是一家「卖铲子」的软件公司——芯片厂越卷,它越该赚钱。所以要看它的高毛利能不能转化成利润,而不是一直停留在毛利上。
02 创始人与管理团队:董事长参与过中国第一款国产 EDA
公司没有自然人实际控制人,实际控制人为国务院国有资产监督管理委员会,经中国电子信息产业集团体系控制。截至 2026 年 6 月 30 日,中国电子有限公司持股 21.12%、员工持股平台北京九创汇新 14.92%、中电金投控股 13.78%、国家集成电路产业投资基金 7.00%、上海建元股权投资基金 5.00%,前十大股东合计 70.94%,香港中央结算持股 1.26%。2026 年二季度股东层面出现过一轮股份转让,筹码结构的变化放到文末风险一节再说。
管理团队几乎全部出自集成电路与 EDA 体系。董事长刘伟平是复旦大学半导体物理硕士、清华大学计算机博士,1989 年起在北京集成电路设计中心(中国华大)从课题组长做到副总裁,2002—2009 年任中电华大总经理,2009 年起执掌华大九天,并曾参与中国第一款具有自主知识产权的 EDA 工具「熊猫 ICCAD 系统」研发;总经理杨晓东是清华微电子学士、美国加州大学圣地亚哥分校博士,曾在 Sun 与新思科技任工程师,2010 年加入公司,是产品规划总设计师。其余高管多为创业初期即加入的老将。
上表只列上文未展开的经营层成员;独立董事为吴革、穆铁虎、陈岚、洪缨,非独立董事含张帅、郑波、张亚滨、张尼、阳元江等,履历以定期报告披露为准。信息取自公司 2025 年年度报告、2026 年半年度报告及公开披露的董监高资料。
一句话看:这是一支「做 EDA 出身、在 EDA 里干了三十年」的技术型班子,且由央企控股、员工平台持股近 15%。所以要看高薪与股权激励能不能把核心技术人员留住——人是这家公司唯一的资产。
03 靠什么赚钱:软件授权占七成六,技术服务挑增量
收入分三块:EDA 软件销售(按 License 授权收费,2026 年上半年毛利率接近 100%)、技术服务(设计与平台服务,同期毛利率 46.37%)、硬件与代理软件及其他。2025 年全年,EDA 软件销售 10.75 亿元、占 81.10%、同比降 1.63%;技术服务 2.01 亿元、占 15.19%、同比增 74.93%;硬件与代理等 0.49 亿元、占 3.71%、同比增 228.70%。地域上,2025 年境内收入 11.94 亿元、占 90.09%、同比增 2.49%,境外 1.31 亿元、占 9.91%、同比增 127.45%——当年境外是最快的那条线。
先看五年营收与归母净利的整体走向
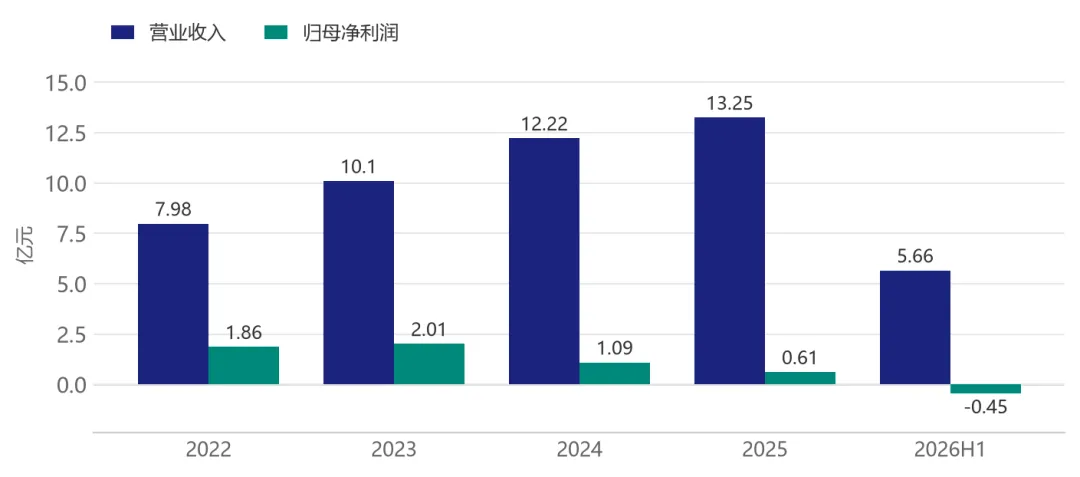
图1:营业收入与归母净利润趋势(2022—2025 为完整年度、2026 为半年度,口径不同不可加总;2026H1 归母净利为负值);来源:公司 2022—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-29);取数日 2026-10-03。
2026 年上半年这 5.66 亿元里,EDA 软件销售 4.34 亿元、占 76.68%、同比增 4.89%;技术服务 1.03 亿元、占 18.27%、同比增 53.88%;硬件与代理及其他 0.29 亿元、占 5.05%、同比增 41.89%。结构变化很清楚:最赚钱的软件授权几乎原地踏步,增量来自毛利率只有一半的技术服务——它把总收入拉回两位数增长,也把综合毛利率从上年同期的 89.12% 拉低约 1.6 个百分点。境外收入则掉头向下,0.39 亿元、同比降 28.51%。
再看 2026 年上半年三条产品线各自贡献了多少收入
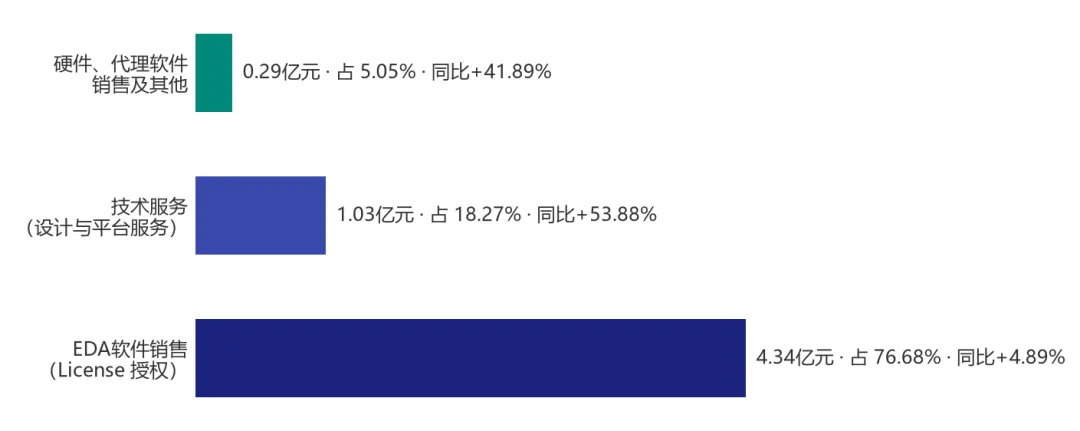
图2:2026 年半年度分产品收入结构(EDA 软件销售为 License 授权口径;技术服务毛利率低于软件授权);来源:公司 2026 年半年度报告(披露日 2026-08-29);取数日 2026-10-03。
一句话看:赚钱的主力仍是卖软件授权,但它的增长已经停在个位数,扛增长的变成了毛利只有一半的技术服务。所以要看授权收入能否在数字全流程工具放量后重新加速,以及低毛利的技术服务占比会不会继续抬高。
04 基本盘如何:研发费率从 61% 抬到 72.6%
营收的坡还在往上走,利润的坡却是反的:营收逐年增长,但同比增速一路下台阶,2026 年上半年才重新回到两位数;归母净利先升后降,2024 年起连续两年下滑,2026 年上半年由盈转亏(上年同期 306.79 万元)。扣非口径更直白——2023 年之后急转直下,已经连续三个报告期为负。
先把归母、扣非这两个口径拉开看,差额去哪了
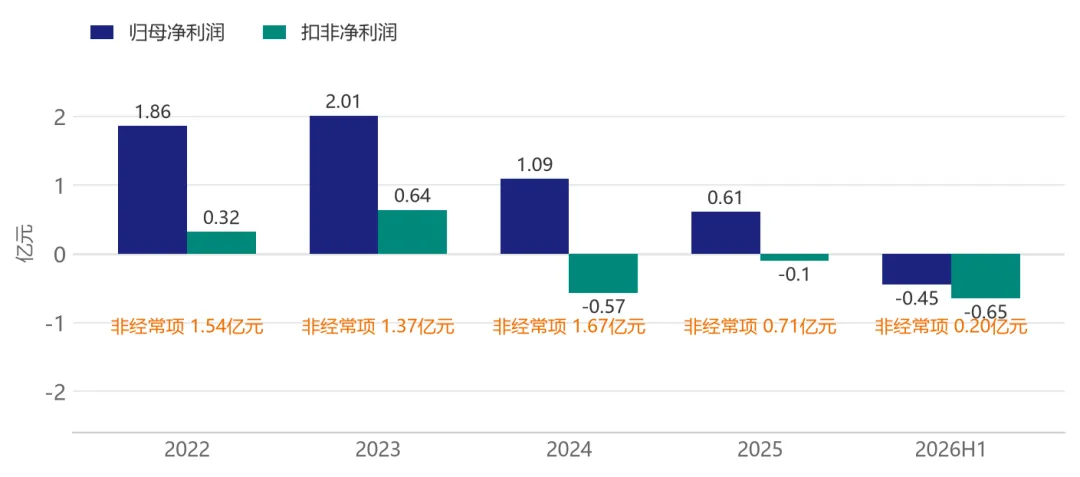
图3:归母净利润与扣非净利润对比,「非经常项」=归母−扣非,为按披露值测算的约值(2026 为半年度);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-03。
下面这张表把五个报告期一次摊开。
口径为合并报表;营收同比为各期披露值,2026 年半年报同比为半年度同比,与年度口径不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益净利润;毛利率为定期报告披露值。2021 年营业收入 5.79 亿元、归母净利 1.39 亿元、扣非净利 0.53 亿元(2021 年年度报告),2022 年及以后年度增速以披露值为准。
归母与扣非的差额全部来自非经常性损益,各期规模已在图 3 下方按披露值标出测算约值——归母这条线一直是被它托住的。公司披露的原因主要是研发与股份支付:2025 年计提股份支付 1.45 亿元,占当年归母净利润的 237.98%;2026 年上半年股份支付约 5352 万元,剔除后净利润 655.97 万元、同比降 93.56%。
现金与资产两端则健康得多:2025 年经营活动现金流净额 5.61 亿元、同比增 1182.82%,明显高于当年归母净利;2026 年上半年经营现金流 -0.28 亿元、同比降 111.63%,与全年口径方向相反。2026 年 6 月末资产负债率 14.91%、流动比率 5.13、货币资金 8.57 亿元,账上压力不大。研发上则是另一种极端:公司研发投入全额费用化、资本化金额为 0,研发费率常年在六成以上,2026 年上半年进一步升破七成,两条曲线的走向见图 4。
最后看毛利率与研发强度这两条线怎么走
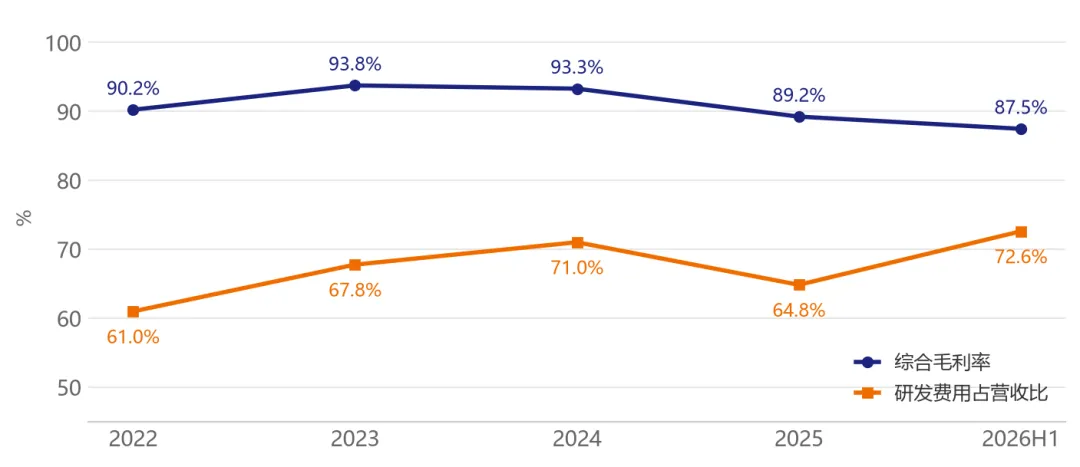
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;公司研发投入全额费用化,研发费用与研发投入口径一致,两者不可与含资本化口径混用);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-03。
一句话看:毛利率高、研发费率七成上下,两条线之间几乎没有留白,利润自然被挤没了。所以要看研发费率能否随收入放量回落,以及股份支付这个一次性因素退出后利润能不能站住。
05 未来往哪走:AI、3DIC 与数字全流程三线押注
第一条线是 AI 与新方法学。2026 年半年报披露,公司已把 AI 融入工具链,打造覆盖工艺诊断、智能编程、物理验证、全自动设计的 AI 工具矩阵,并布局多智能体协同的自主化智能设计流程;公司董事长近期公开表示,公司正基于「韬定律」(以时间缩微替代几何缩微)开发新一代 EDA 产品,覆盖器件—电路—芯片—系统全栈,未来设计实现类工具将以 Agent 形态存在,而仿真、验证、签核类工具仍需人来判定。
第二条线是补齐数字全流程与 3DIC。2025 年公司推出 11 款核心 EDA 工具、构建 9 大关键解决方案;2025 年上半年新推出的 Hima Sim、Hima Time、Hima EMIR、Argus SoC 四款工具补齐数字仿真验证与签核环节;先进封装与 3DIC 方面,公司称是国内唯一 3DIC 设计验证全流程 EDA 提供商,相关产品已导入国内龙头芯片设计与制造企业的核心设计流程。模拟、射频、存储、平板显示四条既有全流程线,则继续吃国产替代的存量替换。
第三条线是生态与外延。公司与国内晶圆代工厂深度合作开发的 PDK 套件已覆盖国内晶圆厂 70% 以上工艺节点,单元库、仿真工具与海光 DCU 完成适配——工具进入设计公司,先要过晶圆厂这一关。空间上,按券商研究测算口径,中国 EDA 市场规模将从 2024 年约 140 亿元增至 2027 年约 354 亿元(复合增速约 36%,为测算值)。外延补链则有过反复:2025 年 3 月公司启动收购芯和半导体 100% 股份的重大资产重组,同年 7 月 9 日终止,剩余约 20% 的工具品类补齐仍要靠自研加并购。
一句话看:它的下一步不是再开新战场,而是把数字全流程真正做完、把 AI 工具做出收入。所以要看两件事——关键工具品类能否尽快补齐,以及并购补链能否重新启动。
06 需要了解与规避的风险
扣非持续为负:增收不增利仍在继续扣非净利已连续三个报告期为负,吞噬利润的正是上文那条一路抬升的研发费率曲线;对冲面是 2026 年二季度单季营收 3.10 亿元、同比增 15.83%,归母净利 0.28 亿元、环比扭亏。
核心授权增长乏力:最赚钱的那块业务在原地踏步软件授权收入已连续两个报告期几无增长,收入增量依赖毛利率明显偏低的技术服务,综合毛利率随之走低;对冲面是技术服务自身的毛利率仍在改善,占比也还没到能反客为主的程度。
现金流波动:全年与半年方向相反2026 年上半年经营现金流转为净流出,销售收现同步走弱,与 2025 年全年大幅净流入形成方向性背离(具体数字见上文基本盘);对冲面是账面货币资金充足、负债率与流动比率都处低位。
出口管制与海外收入:外部环境与生态锁定双重挤压2026 年上半年境外收入由增转降;美方自 2019 年起收紧 EDA 对华出口,2025 年 5 月一度暂停供货、7 月部分解除,7 纳米以下仍严格管制,客户也更难放弃既有国际主流流程;对冲面是公司 PDK 已进入国内主流晶圆厂的工艺节点,国产替代的存量需求仍在。
费用压力与筹码分散:两件事都还没落定高研发费率叠加股份支付,利润空间被两头挤压,剔除后的盈利成色仍薄;股东层面,2026 年二季度大基金一期与上海建元分别实施股份转让 710.08 万股、843.46 万股,股东户数由 5.06 万户增至 8.41 万户(环比增 66.11%),筹码明显分散。
一句话看:最该盯的不是毛利率高低,而是扣非何时由负转正、境外收入何时止跌——高研发只有换回这两件事才算数。
本文数据来自北京华大九天科技股份有限公司公开披露的定期报告:2021—2025 年年度报告(2025 年年度报告披露日 2026-04-28,2024 年年度报告披露日 2025-04-28)、2026 年半年度报告(披露日 2026-08-29);分产品与分地区收入、毛利率、研发投入口径均取自上述报告;董监高与股东信息取自定期报告「董事、监事和高级管理人员情况」章节及股东名册(截至 2026-06-30);行业格局与市场规模引自公司 2026 年半年度报告披露的行业情况说明及公开研究测算口径,市场份额表述引自公司半年报披露;研发人员、专利与著作权数据取自 2024 年年度报告、2025 年半年度报告与 2026 年半年度报告。文中增速凡由披露值测算的均标注约值;不同来源口径不一致时以定期报告披露为准。本文取数日 2026-10-03。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

