工程机械走强(逻辑分析+行业研报+受益公司)
- 2026-10-13 16:04:10
6 月 2 日 - 6 月 5 日工程机械板块整体震荡偏强。板块内部分化明显,6 月 2 日尤洛卡下跌 5.95%、潍柴动力下跌 4.39%,对板块形成拖累。
行情特征:主机厂(三一重工、徐工机械、中联重科)表现强于零部件企业,龙头标的走势优于中小个股。板块整体在涨价、行业数据双重催化下震荡上行,暂未形成趋势性突破。
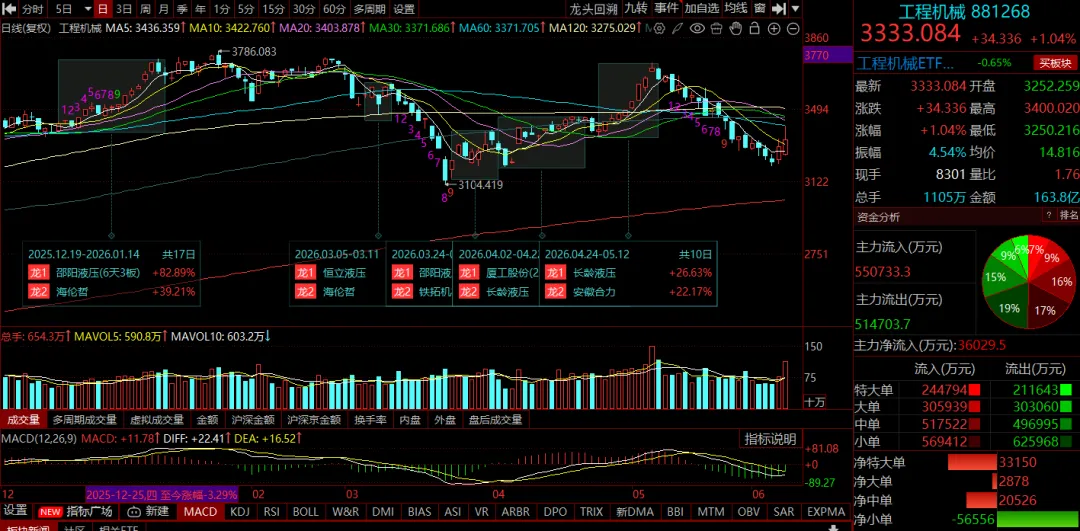
截至收盘,工程机械板块收账1.04%,盘中一度涨幅超过3%,显著跑赢各大主要指数,个股方面:万通液压涨幅超过20%,三一重工、徐工机械涨幅均超过4%
一、政策面
1、发改委提前下达2950 亿元两重项目清单国家发改委下发2026 年提前批 “两重” 建设项目清单及中央预算内投资计划,总规模约 2950 亿元;同期批复广州新机场、湛江至海口跨海轮渡等多个重大基建项目。
2、第二批两重项目清单落地5 月 19 日,发改委发布第二批 “两重” 建设项目清单,安排超长期特别国债资金 2168 亿元,共计支持 336 个重大项目。
3、基建投资增速持续回升2026 年 1-2 月基础设施投资同比增长 11.4%,较 2025 年全年提升 10.8 个百分点,拉动整体投资增长 3 个百分点。2026 年一季度各地重大项目集中开工,央企基建投资发力明显。
4、设备更新政策持续推进2026 年大规模设备更新、消费品以旧换新政策落地实施,覆盖工业、电子、电力等领域,有效拉动工程机械存量更新需求。
二、事件面
1、挖掘机集体涨价(近三年首次) 5 月起行业开启三年来首次大范围涨价:三一重工 5 月 15 日起挖掘机全系列提价 5%;柳工 5 月 20 日挖掘机提价 5%;徐工机械 6 月 1 日起不同机型提价 3%-5%;中联重科年初已上调混凝土机械价格 3%-5%。
2、涨价潮蔓延至起重机品类 6 月初两大龙头官宣起重机涨价,标志涨价从挖掘机延伸至起重机等后土方机械。徐工、三一、中联旗下起重机在东南亚、中东、拉美海外市占率稳步提升,出口成为新增需求支点。来源:行业资讯平台、券商纪要
3、徐工机械多项利好落地 5 月 20 日徐工举办第八届国际客户节,发布 “GROWTH 2030” 战略,目标 2030 年实现营收 2000 亿元、净利润 200 亿元、市值 3000 亿元;6 月 5 日公司公告首次实施股份回购并注销,彰显长期发展信心。
4、全球工程机械同步涨价海外龙头跟进提价:卡特彼勒3 月加收 3%-5% 附加费,计划 7 月第二轮提价 4%-7%;小松 2 月挖掘机涨 7%、装载机涨 8%,8 月全系列再涨 5%;久保田 1 月、4 月分别提价 4%、3%,预计三季度再度调价。
三、数据面
1、5 月挖掘机销量高增,创年内增速新高 2026 年 5 月共计销售挖掘机 24794 台,同比增长 36.2%;其中国内销量 11628 台,同比 + 38.6%;出口 13166 台,同比 + 34.2%。 1-5 月累计销量 126875 台,同比 + 24.7%;其中国内 + 18.5%,出口 + 32.9%。
2、装载机销量同步走强 5 月装载机销量 13405 台,同比 + 27.2%;其中国内 7418 台,同比 + 22.9%;出口 5987 台,同比 + 33.1%。1-5 月累计销量 67162 台,同比 + 27.3%。
3、二季度景气度明显加速 4 月挖掘机同比增长 29.8%,5 月同比 + 36.2%,环比提升 6.4 个百分点;内销由 4 月 + 34.9% 升至 5 月 + 38.6%,出口由 4 月 + 23.2% 大幅提升至 5 月 + 34.2%,出口端改善最为显著。
4、设备开工率持续回升 4 月工程机械主要产品月均工作时长 78.2 小时,环比 + 10.9%;综合开工率 53.4%,环比提升 2.84 个百分点;其中挖掘机开工率 57.1%,创下年内新高。
5、钢材价格高位运行,成本端形成支撑 4 月中旬以来国内钢材价格震荡上行,站稳年内高位;6 月初黑色系品种集体走强,螺纹钢、热卷、铁矿石、焦煤价格悉数上涨,原材料成本为行业涨价提供支撑。
四、外部联动
1、卡特彼勒Q1 业绩大超预期 卡特彼勒2026 年一季度营收 174 亿美元,同比 + 22%;在手订单 630 亿美元,同比增长 79%,公司上调全年扩产目标,全球工程机械整体需求保持旺盛。
2、海外龙头股价短期波动6 月 5 日卡特彼勒股价下跌 3.68%,市场担忧成本上行与宏观不确定性;但 AI 带动数据中心建设,对其燃气轮机业务形成对冲支撑。
3、全球同步涨价验证需求韧性国内外头部企业集中提价,说明本轮涨价并非单一市场行为,而是全球工程机械供需格局改善所致,涨价逻辑由单一成本推动,逐步转为成本+ 需求双重驱动。
五、供应链环节
产业链传导顺序:
终端需求 → 主机厂 → 核心零部件 → 原材料
下游需求端:基建投资、矿山开采、房地产、海外出口(一带一路、东南亚、非洲、拉美)
主机厂:三一重工、徐工机械、中联重科、柳工、山推股份
核心零部件:液压件、发动机、变速箱、车桥
原材料:钢材、铁矿石、油品、橡胶
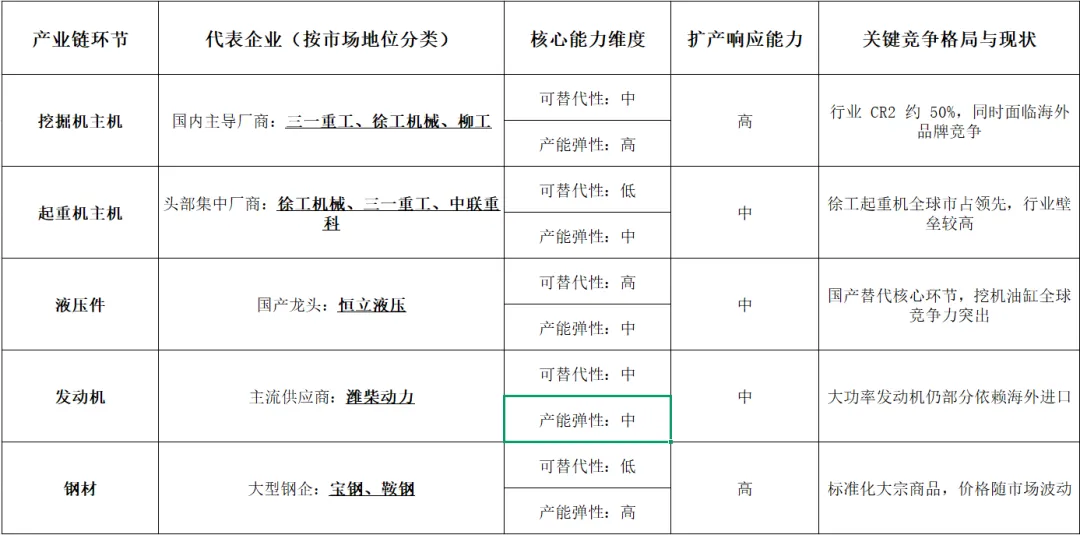
本轮行情核心驱动集中在主机厂环节:
需求端:内外市场同步复苏,内销、出口数据大幅增长,企业订单充足;
成本端:钢材价格高位运行,倒逼行业提价,龙头集体涨价验证行业定价权修复;
竞争格局:行业逐步退出价格战,发展模式从 “以价换量” 转向 “以质取胜”。
现阶段未出现零部件、原材料环节的刚性产能瓶颈。
关键洞察:下游客户对涨价的接受度。若二季度开工率延续回升、主机厂订单未出现下滑,涨价顺利传导,行业利润率将迎来修复。
浙商机械(5 月 21 日) 4 月工程机械出口额 399 亿元,同比 + 8%;1-4 月累计出口 1523 亿元,同比 + 17.5%。行业反转路径:海外市占提升→国内内需改善→设备更新周期启动。五大主机厂海外收入、毛利占比分别达 55%、65%,海外业务成为利润核心来源。行业龙头集体提价,海内外需求景气度高。关注:三一重工、恒立液压、徐工机械、中联重科。
国海机械(5 月 20 日) 行业基本面持续向好,但股价表现偏弱。4 月挖机内销 + 34.9%、出口 + 23.2%,海关数据显示挖机出口量、金额均大幅增长。股价低迷主要受市场滞涨担忧、汇兑损失、外部局势等情绪因素影响,基本面并未走弱。
广发证券(5 月中旬) 行业迎来海内外周期共振向上。国内依托基建开工复苏、专项债资金落地;海外受益于全球周期回暖、欧美及非洲采矿需求增长,出口高景气延续。
板块持续性分析
一、趋势拐点
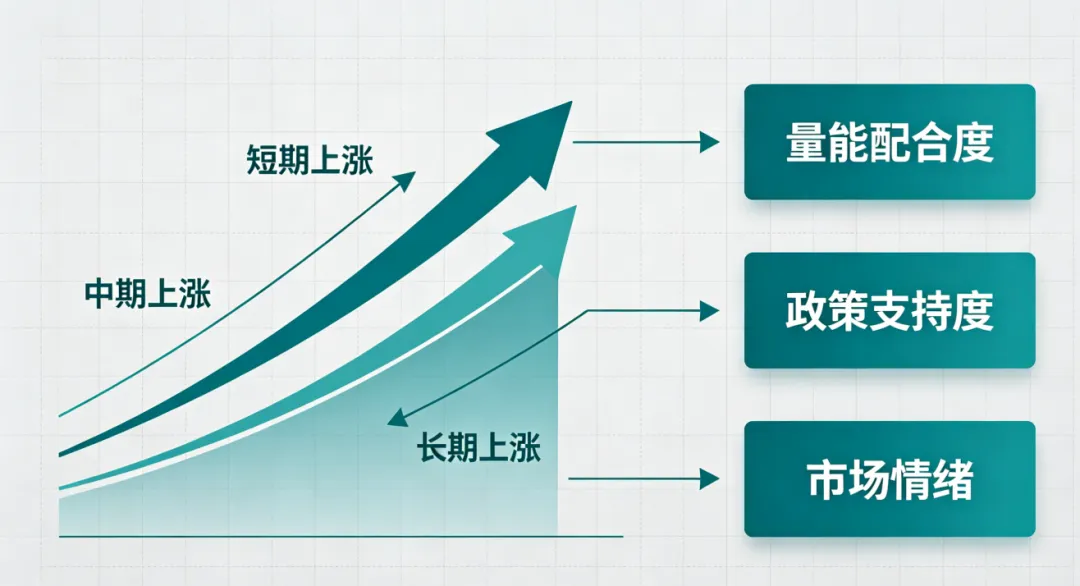
综合评级:中期趋势逻辑(可持续 3-6 个月)
支撑因素:
行业数据向上:5 月挖机销量大幅提速,内销、出口双轮驱动,二季度景气度高于一季度;
涨价全面扩散:从挖掘机延伸至起重机,国内涨价同步海外,行业提价趋势明确;
政策托底有力:数千亿级别重大项目落地,基建投资保持高增速;
估值安全:龙头企业 PE 处于历史低位,下行空间有限;
利空出尽:二季度汇率环境改善,一季度汇兑压力缓解。
二、短期风险点
1、钢材、铁矿石价格持续上涨,侵蚀产品提价带来的利润增量;
2、中东局势反复,影响当地出口业务;
3、季节性因素扰动,5-6 月雨季或拖累国内施工开工;
4、部分龙头股价逼近历史高位,短期存在技术回调压力;
5、国内地产开工低迷,中长期压制行业内需上限。
三、后续催化节点:
6 月中旬:装载机、起重机、混凝土机械等全品类 5 月销售数据;
7 月初:主机厂二季度业绩预告,验证涨价、汇兑改善对利润的贡献;
7 月:卡特彼勒第二轮提价落地,观察全球涨价延续性。
总结
工程机械板块当前处于数据加速+ 涨价验证 + 估值低位三重共振阶段。二季度行业景气度较一季度明显提升,涨价品类持续扩容,汇兑负面因素消退,龙头估值具备安全边际,中期(3-6 个月)行情值得看好。核心验证节点为 7 月二季度业绩,同时需警惕原材料涨价、地产低迷等潜在风险。
来源:央广财经、证券时报、财联社、东方财富、新浪财经
免责声明: 本文中数据与相关资讯均来源于公开资料、后经本人整理而得出、仅代表个人观点,不构成投资建议。投资有风险,入市需谨慎。