玻璃纤维走强(逻辑分析+行业研报+受益公司)
- 2026-10-01 17:29:37
行情概览
6 月玻璃纤维板块行情大幅走强,近期连续两日领涨全市场概念板块。
核心个股盘面表现:
宏和科技(603256):股价创出历史新高,年内涨幅超 20 倍;
中国巨石(600176):6 月 16 日涨幅超 8%,股价创历史新高;
中材科技(002080):6 月 15 日 - 17 日连续三日涨停,触发股价异常波动公告;
国际复材(301526):6 月 15 日涨停;北玻股份(002613)同步封板涨停。山东玻纤(605006)6月16日涨停。
相关催化
一、事件面
1、电子布五轮涨价,半年涨幅翻倍(核心主线催化)
价格持续跳涨 2026 年 6 月初主流规格电子布完成年内第五轮提价,市场均价 7.4 元 / 米,对比 2025 年三季度低点涨幅达 100%。行业形成月度调价常态,2-6 月连续五轮上调;普通布单次涨价 0.2-0.5 元 / 米,薄布、超薄布单次上调 0.8 元 / 米。
供给硬约束:高端织布机交付周期12-18 个月,新增产能 2027 年才放量 本轮供需失衡核心瓶颈为丰田JAT910 高端织布机,订单交付周期长达 12-18 个月,行业短期无法快速扩产,2026 年新增电子布产能极少。中国巨石淮安 10 万吨电子纱一期 5 万吨项目 3 月 18 日点火投产,增量体量难以匹配市场激增需求。
全行业库存见底,仅维持一周周转 中国巨石披露普通电子布库存仅一周出头,2025 年 10 月行业库存普遍在 2 个月以上;国际复材表示超薄、薄布产线完工即可出货,部分厂家出现零库存状态。
2、AI 算力拉动高端电子布结构性增量
AI 服务器 PCB 层数由传统 12-16 层提升至 20-30 层,单台设备电子布消耗量是传统服务器 2-3 倍。英伟达 Rubin 平台 2026 年下半年大批量投产,北美数据中心高多层、高频高速覆铜板需求爆发;台湾覆铜板大厂 M7/M8 高端基材缺货,订单持续向大陆玻纤厂商转移。
二、数据面
龙头企业一季报、年报业绩充分验证涨价逻辑
中国巨石2026Q1:营收 52.82 亿元(同比 + 17.93%),归母净利润 12.67 亿元(同比 + 73.48%),扣非净利润同比 + 71.43%,增长全部来自主业玻纤业务;
宏和科技2025 全年:营收 11.71 亿元(+40.31%),归母净利润 2.02 亿元(+785.55%),扣非净利润同比增幅 3542.9%;
国际复材2025 年前三季度:营收 64.13 亿元(+19.01%),净利润 2.73 亿元(+273.53%)。
三、外部联动
台股玻纤标的同步大涨,富乔工业、长兴材料受益全球 AI 基材紧缺红利;
RCC 无玻纤铜箔方案仅适配 1.6T 以上高端光模块,主流 FR-4 覆铜板依旧高度依赖电子布,短期无法形成全面替代。
天风证券(2026 年 6 月初)板块行情核心驱动为电子布连续涨价,年内五轮提价后均价达7.4 元 / 米,AI 算力带来高端 PCB 增量是长期涨价底层逻辑。
国投证券(2026 年 6 月)2026 年玻纤粗纱需求 802 万吨,同比增加 47 万吨、增速 6.26%,行业有效产能 806 万吨,粗纱供需基本平衡;AI 带动低介电、低膨胀特种玻纤供需严重紧缺。
银河证券(2026 年 6 月)下半年特种玻纤高景气确定性强,产品价格有望延续上涨,优先布局具备电子布产能的头部企业。
西南证券(2026 年 6 月)AI 算力推动高端电子玻纤迭代升级,高性能超薄布供需缺口持续扩大,行业景气周期拉长。
国泰海通建材(5.13)中国巨石淮安44.3 亿电子纱 / 电子布项目落地,总产能 5 万吨电子纱、3.2 亿米电子布,建设周期 1.5 年,薄布 + 超薄布占比超 60%;中小企业扩产受头部企业竞争压制。
国泰海通建材(5.14)中国巨石、中材科技同步推出股权激励,同业竞争延期五年;巨石特种电子布样品送样两岸CCL 大厂,产品性能对标海外龙头,重点跟踪客户认证进度。
板块持续性分析
中期支撑逻辑(可持续3-6 个月)
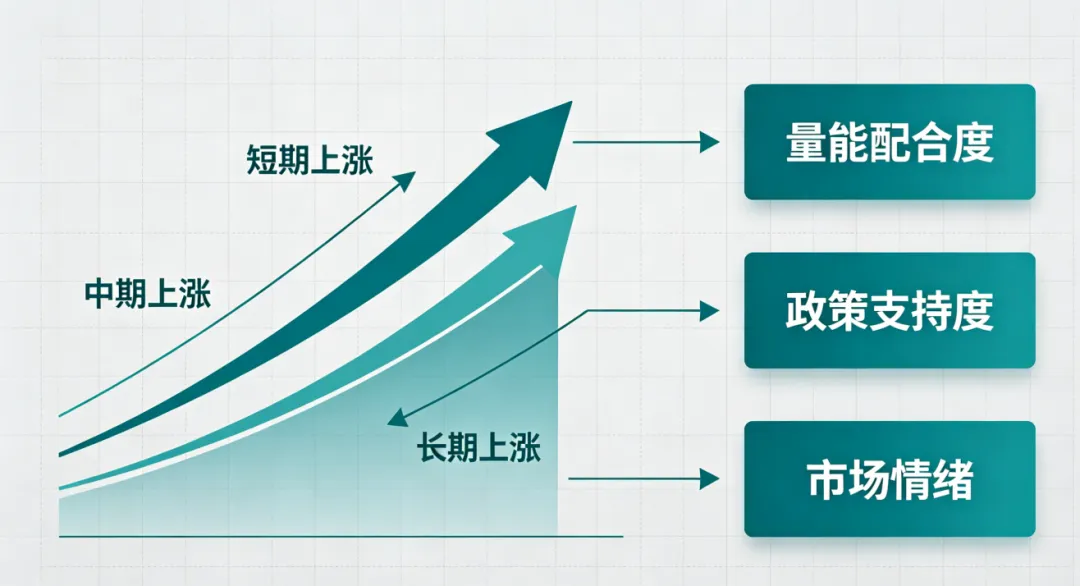
核心驱动链条:英伟达Rubin 下半年量产 + 北美云厂商资本开支高增→高端多层 PCB 需求爆发→电子布持续涨价;高端织布机长交期、细纱工艺壁垒构成供给硬约束,供需错配格局至少维持至 2027 年。分阶段节奏判断:
短期(1-3 个月):5-7 月覆铜板传统淡季,电子布价格高位震荡,供需缺口并未收缩;8-12 月消费、算力旺季大概率开启新一轮涨价;
中期(3-6 个月):年内第六轮涨价具备较高概率,二、三季度龙头企业业绩环比持续改善;
长期(6-12 个月):2027 年行业集中释放新建产能,常规普通电子布价格承压,但 Low-Dk、Low-CTE 高端特种布维持高景气。
各核心标的核心逻辑
中国巨石:国内电子布扩产龙头,现有 20 亿米产能,淮安二期在建,明年产能接近翻倍;
中材科技:覆盖 1-3 代低介电特种玻纤,3500 万米新产线下半年投产;
宏和科技:超薄 T 布绝对龙头,股价弹性全板块最大,年内涨幅超 20 倍;
山东玻纤:板块最大预期差标的,远期特种布规划产能规模领先。
核心风险点
题材炒作退潮风险:监管层已提示热门概念炒作风险,多家龙头上市公司公告高端电子布暂未贡献收入,纯题材小票回调压力大;
织布机交付提速:若设备厂商缩短交货周期,供给紧张格局会提前缓解;
技术替代风险:RCC 无玻纤方案在高端光模块、先进载板渗透率提升,长期压缩电子布需求空间;
下游覆铜板淡季拖累:5-7 月下游需求走弱,放缓电子布涨价节奏;
业绩传导滞后:产品涨价传导至企业利润存在1-2 个季度时差,半年报业绩不及预期。
数据来源
1、公开财经资讯:澎湃新闻、东方财富、央视新闻、21 财经、财联社;
2、券商研究报告:天风、国投、银河、西南、国泰海通建材专题纪要;
免责声明: 本文中数据与相关资讯均来源于公开资料、后经本人整理而得出、仅代表个人观点,不构成投资建议。投资有风险,入市需谨慎。