行业研报 | 2025-2029年全球人工智能服务器安全市场报告
- 2026-10-04 22:43:49
Global AI Server Security Market 2025-2029
2025-2029年全球人工智能服务器安全市场研究报告
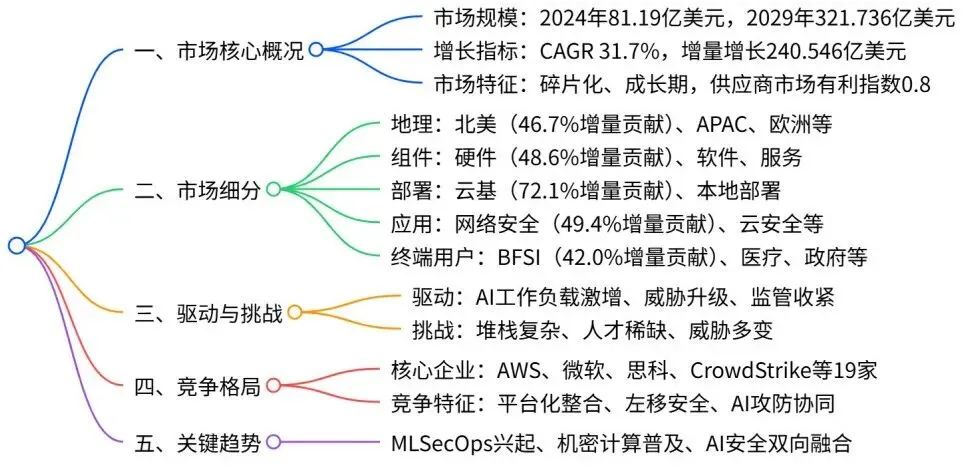
2024-2029 年全球 AI 服务器安全市场呈高速增长态势,2024 年市场规模达 81.19 亿美元,2029 年预计增至 321.736 亿美元,CAGR 达 31.7%,增量增长 240.546 亿美元;市场结构呈碎片化,北美为最大且增长最快区域,硬件、云部署、网络安全、BFSI 行业分别为对应细分领域的最大及高增长板块;驱动因素包括 AI 工作负载激增、AI 特定网络威胁升级及监管收紧,同时面临 AI 堆栈复杂、专业人才稀缺等挑战,市场竞争涉及 AWS、微软、思科等 19 家核心企业,以平台化、左移安全等为关键趋势。
1. 市场核心规模与增长
增长态势:2025-2029 年同比增长率介于 26.68%-37.76%,呈加速增长趋势 市场地位:隶属于全球应用软件市场,该父市场 2023 年规模达 4398.6 亿美元,2021-2023 年 CAGR 12.1%
2. 市场细分关键数据
(1)地理细分(增量贡献占比)
重点国家:美国为最大单一市场,2024-2029 年增量贡献 40.4%,CAGR 34.0%
(2)组件细分
硬件:2024 年市场份额 45.6%,2029 年达 47.9%,CAGR 33.0%,增量贡献 48.6% 软件:2024 年市场份额 34.2%,2029 年 33.6%,CAGR 31.3%,增量贡献 33.4% 服务:2024 年市场份额 20.2%,2029 年 18.5%,CAGR 29.4%,增量贡献 18.0%
(3)部署细分
云基:2024 年市场份额 70.0%,2029 年 71.6%,CAGR 32.3%,增量贡献 72.1% 本地部署:2024 年市场份额 30.0%,2029 年 28.4%,CAGR 30.3%,增量贡献 27.9%
(4)应用细分
网络安全:2024 年市场份额 44.7%,2029 年 48.2%,CAGR 33.7%,增量贡献 49.4% 云安全:2024 年市场份额 28.3%,2029 年 26.5%,CAGR 30.0%,增量贡献 25.9% 终端安全:2024 年市场份额 15.6%,2029 年 14.1%,CAGR 29.1%,增量贡献 13.6% 应用安全:2024 年市场份额 11.4%,2029 年 11.2%,CAGR 31.2%,增量贡献 11.1%
(5)终端用户细分
BFSI:2024 年市场份额 36.7%,2029 年 40.6%,CAGR 34.4%,增量贡献 42.0% 医疗和生命科学:2024 年市场份额 18.6%,2029 年 17.7%,CAGR 30.4%,增量贡献 17.4% 政府和国防:2024 年市场份额 14.9%,2029 年 13.4%,CAGR 28.9%,增量贡献 12.9%
3. 市场驱动、挑战与趋势
(1)核心驱动因素
AI 工作负载激增与高价值攻击面扩大:AI 在各行业规模化部署,催生大量安全需求 AI 特定网络威胁升级:对抗性攻击、数据投毒等新型威胁频发,传统安全手段失效 监管审查收紧:欧盟 AI 法案、美国 AI 行政令等强制企业加强 AI 安全合规
(2)主要挑战
AI 堆栈复杂性与性能损耗担忧:安全控制易影响 AI 模型实时响应效率 专业人才稀缺:缺乏同时具备 AI 与网络安全专业知识的复合型人才 威胁 landscape 多变:新型攻击技术(如 Morpheus 攻击)持续涌现
(3)关键趋势
MLSecOps 兴起:安全融入机器学习全生命周期,实现左移安全 AI 安全双向融合:AI 用于安全防御(AI for Security)与安全保护 AI(Security for AI)协同发展 机密计算普及:硬件级可信执行环境(TEE)等技术保护数据在使用中安全
4. 竞争格局
核心企业:共涵盖 19 家企业,包括 AWS、微软、思科、CrowdStrike、Fortinet 等 企业分类:含纯专注型(如 Arctic Wolf Networks)、品类聚焦型(如 Check Point)、多元化企业(如 IBM) 竞争焦点:技术创新、AI 堆栈整合能力、行业合规适配 市场地位:Fortinet、Palo Alto Networks、Okta 位列第一梯队
关键问题
问题 1:全球 AI 服务器安全市场的核心增长引擎是什么?不同细分领域的增长亮点有哪些?
答案:核心增长引擎包括三方面:一是 AI 工作负载在各行业规模化部署,扩大高价值攻击面;二是 AI 特定网络威胁(对抗性攻击、数据投毒等)的复杂度与数量持续升级;三是全球监管框架收紧(如欧盟 AI 法案、美国 AI 行政令)强制企业合规。增长亮点:地理领域中北美(CAGR 34.0%)、组件领域中硬件(CAGR 33.0%)、部署领域中云基(CAGR 32.3%)、应用领域中网络安全(CAGR 33.7%)、终端用户领域中 BFSI(CAGR 34.4%),均为对应细分的高增长板块,且增量贡献占比均居首位。
问题 2:全球 AI 服务器安全市场面临的主要瓶颈是什么?市场竞争格局呈现哪些特征?
答案:主要瓶颈:一是 AI 堆栈结构复杂,安全控制易导致性能损耗,影响 AI 模型实时运行;二是复合型人才稀缺,缺乏同时掌握 AI 与网络安全知识的专业人员;三是威胁 landscape 快速演变,新型攻击技术持续涌现,安全解决方案需动态适配。竞争格局特征:① 市场呈碎片化,无绝对主导者,供应商市场有利指数稳定在 0.8;② 参与者类型多元,涵盖云服务商(AWS、微软)、传统安全巨头(Palo Alto Networks、Fortinet)、专业 AI 安全企业(CrowdStrike、SENTINELONE);③ 竞争焦点集中在技术创新、AI 堆栈整合能力、行业合规适配,平台化、左移安全成为核心竞争方向。
问题 3:2024-2029 年全球 AI 服务器安全市场的区域发展差异显著,北美市场为何能保持领先地位?其他区域的发展潜力如何?
答案:北美领先原因:① 技术生态集中,汇聚全球顶尖 AI 企业、云服务商及 AI 研究机构,AI 服务器部署规模大;② 监管框架成熟,美国 AI 行政令等政策强制企业加强安全投入;③ 资本与人才密集,风险投资活跃,复合型安全人才储备充足;④ 企业安全意识领先,BFSI、医疗等行业对 AI 安全的投入意愿强烈。其他区域潜力:① APAC(CAGR 30.4%):中国、印度等国 AI 战略推动部署,2024-2029 年增量贡献 24.7%,为第二大市场;② 欧洲(CAGR 28.9%):受 GDPR、欧盟 AI 法案驱动,合规需求催生稳定增长;③ 中东和非洲(CAGR 31.5%):海湾国家数字化转型带动需求,增速高于全球平均;④ 南美(CAGR 29.5%):巴西、墨西哥等国数字经济发展,市场逐步起步,潜力待释放。

行业报告更多推荐>>
PDF版本将分享到“JS全球行业报告库”知识星球,扫描下面二维码即可下载!
欢迎您加入“JS全球行业报告库”知识星球,感谢您支持我们的发展。
1、用微信扫描上述知识星球二维码;2、知识星球主要以数据研究、报告分享、数据工具讨论为主;
3、加入后免费提问、免费阅读1万+个相关数据内容,并同步海外优质数据文档;

