磁性材料走强(逻辑分析+行业研报+受益公司)
- 2026-09-28 13:40:23
近期行情概览
6 月 2 日:板块上涨2%,龙磁科技涨幅 14.17%(稀土永磁赛道率先预热启动)
6 月 5 日:软磁电感板块全线爆发,麦捷科技14.51%、顺络电子封板(村田电感涨价预期提前资金博弈,软磁赛道接棒走强)
6 月 9 日:中科三环连续三日上涨,发布股价异常波动公告(稀土永磁行情加速上行)
6 月 16 日:板块单日涨幅5%,中科三环涨停,宁波韵升上证8.28%,金力永磁上涨5.48%(稀土永磁 + 软磁电感双线行情合流,板块全面爆发)
6 月 17 日:板块热度持续升温,单日成交额扩大至650 亿元(增量资金持续进场)
行情核心特征:稀土永磁(稀土供给管控 + 人形机器人需求)、软磁电感(AI 算力 + 原厂涨价)两条主线同步走强,6 月 16 日双线共振引爆全板块行情。
相关催化
一、政策面
稀土供给迎来制度性收紧:
1)《矿产资源法实施条例》6 月 15 日正式落地实施
稀土正式法定为国家级战略矿产,稀土采矿权审批权限上收至国家主管部门;
严格限制地方新增稀土采矿权证,从源头根治行业隐性超采乱象;
同步收紧稀土再生废料流通监管,5 月起相关税务核查力度大幅提升,二次供给同步收缩。
(2)稀土现货价格同步上行,供需格局持续偏紧6 月 15 日 - 17 日价格变动:
氧化镨钕:69.65 万元 / 吨 → 70.36 万元 / 吨
氧化镝:1359 元 /kg → 1413 元 /kg行业库存维持低位,下游磁材厂商集中补库,政策落地与现货涨价形成完整正向逻辑链条。
二、事件面
电感涨价 + AI 硬件升级共振
(1)村田官宣 7 月 1 日全系电感涨价 50%
太阳诱电同步上调电感价格 35%-150%,日韩电感原厂现阶段停止接收新增订单;
电感缺货直接向上传导至上游磁性原材料,电感涨价预期带动磁材估值重估;
6 月 5 日二级市场已提前博弈本轮涨价催化。
(2)SST 固态变压器产业化提速
云路股份承办固态变压器行业研讨会,高频磁芯为 SST 核心核心零部件;
中信建投测算 SST 赛道市场空间达千亿至万亿级别;
核心受益标的:横店东磁(软磁磁芯批量供货 SST 厂商)、云路股份(非晶合金全球龙头)。
(3)英伟达 Rubin GPU 推动 TLVR 电感全面升级
单颗 TLVR 电感价值量由 0.5 美元提升至 1-2.5 美元,涨幅 100%-400%;
AI GPU 供电通道提升至 40-60 路,电感单机用量大幅扩容。
(4)软磁行业龙头春光集团启动 IPO公司软磁铁氧体磁粉全球市占率35%,业务同时覆盖光模块、SST 两大高景气赛道,打开第二增长曲线。
三、数据面
(1)AI 服务器电感市场空间量化测算
2025 年全球 AI 专用电感市场规模 21 亿美元,年均复合增速 23% 以上,2030 年有望达到 90 亿美元;
单台 AI 服务器电感搭载量超 3000 颗,为传统服务器 4-6 倍,单机电感价值量提升 8-10 倍;
AI 电感增量可量化、可落地,并非纯题材概念。
(2)电子级四氧化三锰价格暴涨原材料价格涨幅114%-170%,光模块、算力服务器厂商集中备货,上游原材料形成明确供需缺口,支撑高端软磁涨价。
(3)横店东磁行业龙头产能优势
铁氧体磁材总产能 30 万吨,规模全球第一;
2026 年下半年高端软磁产能集中释放,批量配套 SST 固态变压器。
四、外部联动
(1)日系电感企业战略收缩赛道
村田、TDK、太阳诱电将电感业务定位为非核心板块,电感营收仅占整体 10%;
顺络电子被村田列为全球四大直接竞品,也是大陆唯一入选企业;
海外厂商主动收缩产能,国内企业国产替代由 “艰难抢占份额” 转为被动承接订单。
(2)被动元件涨价轮动传导链条完整 涨价行情沿产业链依次扩散:MLCC→钽电容→薄膜电容→功率电感→磁性原材料,板块轮动规律清晰,资金持续外溢至磁材赛道。
华安机械(06.17)
四氧化三锰原材料暴涨 114%-170%,高端软磁产品涨价逻辑充分验证(核心:横店东磁)
华泰电子(05.13)GPU 供电架构升级带动 TLVR 电感价值量大幅提升,软磁材料充分受益(核心:顺络电子、麦捷科技)
中信建设电新(05.13)SST 赛道空间广阔,高频磁性磁芯为设备核心零部件(核心:云路股份、横店东磁)
长江电新(05.28)
横店东磁 30 万吨磁材产能全球第一,下半年高端软磁扩产落地,器件一体化优势显著(核心:横店东磁)
申万机械(05.11)
春光集团宽温低损耗软磁产品批量供货,国产替代核心标的(核心:春光集团)
国金计算机(05.21)
Optimus 人形机器人 6 月启动量产,钕铁硼永磁为机器人关节核心材料(核心:金力永磁、中科三环)
板块持续性分析
一、趋势拐点
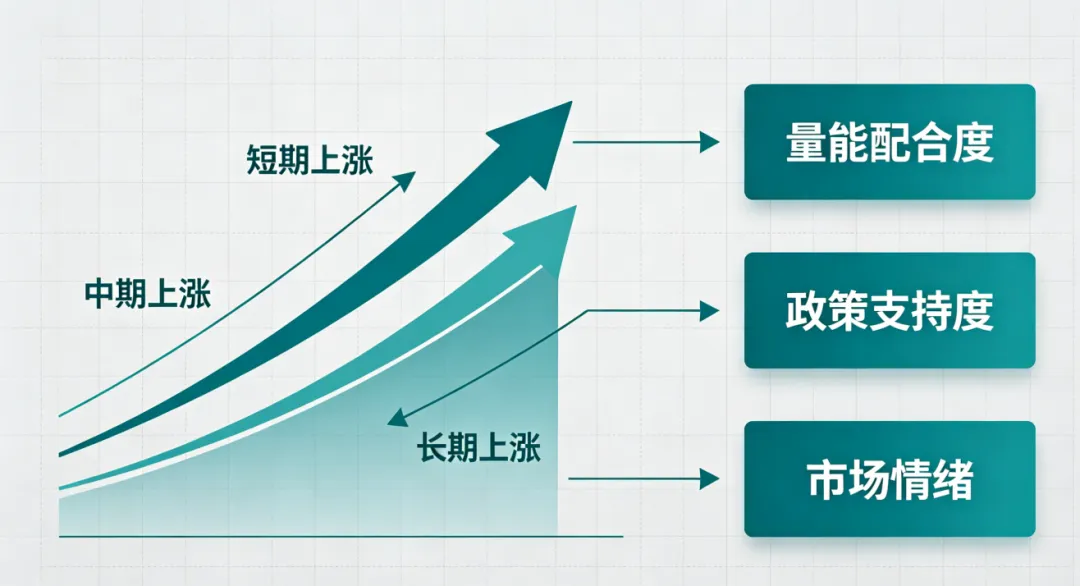
短期行情(1-2 周)
板块单日成交额 650 亿,短期情绪热度处于高位;7 月 1 日村田电感正式执行涨价后,存在 “利好落地兑现、资金短期离场” 的回调风险。
中期行情(1-3 个月)
AI 电感长期复合增速 23% 的产业逻辑具备持续性;
稀土新法带来刚性供给收缩,属于中长期结构性产业变化,支撑永磁板块持续景气。
长期行情(6 个月以上)
三大核心逻辑长期共振,该级别产业共振 3-5 年仅出现一次:
AI 算力硬件长期扩容带来软磁电感增量;
稀土立法落地实现供给长效管控;
人形机器人进入规模化量产周期,钕铁硼需求持续释放。
板块核心风险点
《矿产资源法实施条例》地方落地执行力度不及预期,隐性稀土超采再度抬头;
电感涨价后下游终端客户抵触,压减订单规模,需求端走弱;
Optimus 等人形机器人量产进度推迟,永磁需求释放慢于预期;
当前板块交易拥挤度偏高,短期资金集中兑现引发大幅震荡;
稀土金属现货价格冲高回落,压制永磁板块估值。
核心结论
本轮磁性材料板块上涨是三重催化叠加形成的非线性共振行情:
稀土供给制度变革:新法落地严控源头开采,永磁加工企业议价能力持续提升;
AI 算力重构电感需求:单台服务器电感用量大幅提升,TLVR 电感价值量提升 4-5 倍,赋予软磁成长属性;
人形机器人量产拐点:Optimus 6 月量产落地,钕铁硼永磁迎来全新长期需求增量。
三大逻辑全部收敛于磁性材料赛道,催生罕见全板块普涨行情。对比 2021、2023 年两轮行情,此前仅依靠 “稀土涨价 + 新能源电机” 双周期驱动;本轮新增 AI 算力成长赛道 + 稀土供给立法化两大核心增量,是磁性材料板块由传统周期行业向成长赛道切换的核心拐点。
数据来源
1. 公开资讯:证券日报、东方财富、财联社产业新闻;
2. 券商资料:华安机械、华泰电子、中信建投、长江电新、申万机械、国金计算机研报与产业跟踪纪要;
免责声明: 本文中数据与相关资讯均来源于公开资料、后经本人整理而得出、仅代表个人观点,不构成投资建议。投资有风险,入市需谨慎。