行业研报 | 2026年上半年国内常规放射治疗类设备市场观察
- 2026-10-11 09:06:18
序言
本文基于客观数据与企业调研,分析2026年上半年国内常规放射治疗类设备市场,总结和展望行业未来发展方向和趋势。
01
常规放射治疗类设备国内市场规模同比增长超50%,近五年产品注册量显著增加
| 1、市场规模
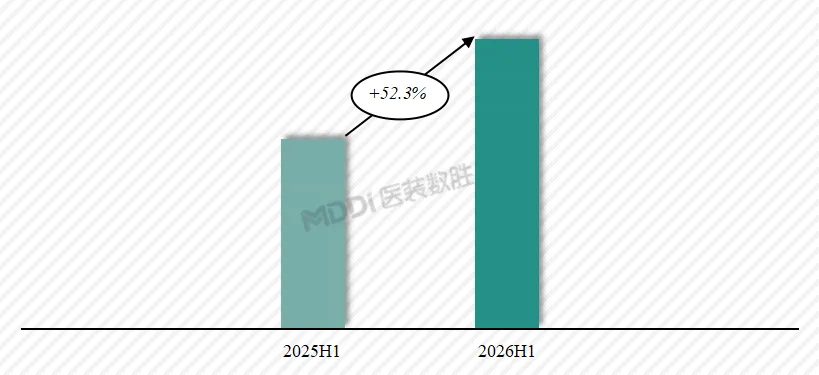
根据医装数胜统计,2026年上半年国内常规放射治疗类设备市场(公立及非公医院市场)销量超过130台,同比增长52.3%。
图 1 2025H1 VS 2026H1国内常规放射治疗类设备市场规模
数据来源:医装数胜。依据中国大陆(不含港澳台)全市场调研统计,数据仅作为参考;无特别说明下,市场情况均按销售数量口径统计,下同。
| 2、市场集中度
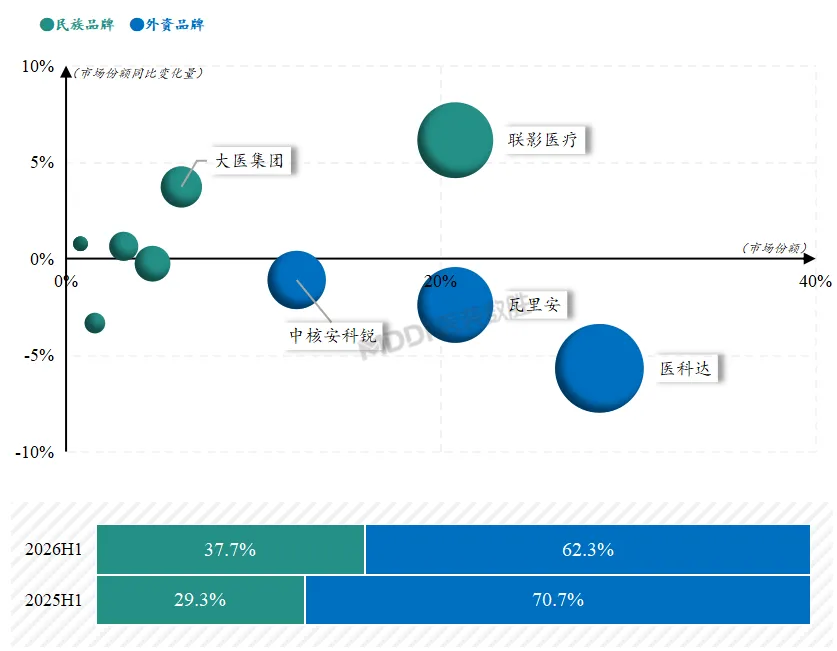
2026年上半年国内常规放射治疗类设备市场中,医科达、瓦里安、联影医疗份额领先,市场集中度(CR3)达到70%。
从市场份额增速看,联影医疗、大医集团市场份额大幅跃升,雷泰医疗市场份额小幅上行,中科超精及华科先锋新品取得突破。民族品牌市场占比从2025年上半年的29.3%增长至37.7%,提升8.4个百分点。
图 2 2026H1国内常规放射治疗类设备竞争格局及变化
数据来源:医装数胜
| 3、产品注册
截至2026年6月底,国内有21个品牌的常规放射治疗类设备产品获批上市,对应产品注册数达到67件。2022年及之后,“准”字号产品注册证数量显著增长,其中首次注册数量在2022年创下历史新高(9件),2023~2025年每年维持在5件及以上。产品注册总数靠前品牌依次为医科达(14件)、大医集团(9件)、联影医疗(6件)、新华医疗(6件)、瓦里安(5件)、东软医疗(4件)、中核安科锐(4件)。
图 3 截至2026年6月底国内常规放射治疗类设备有效产品注册数量分布
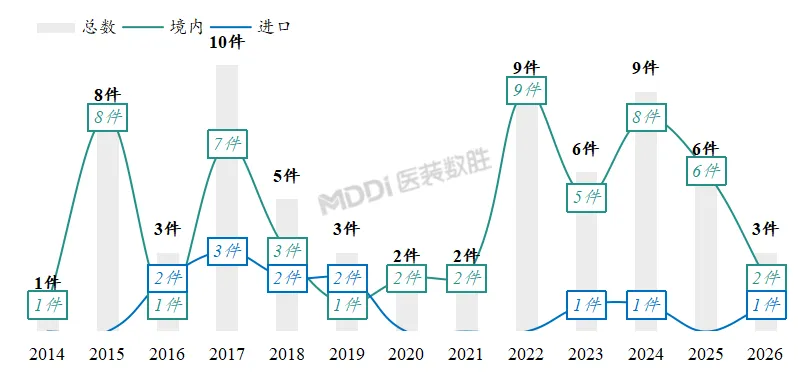
数据来源:医装数胜(按首次注册年份分布;进口和境内的划分对应产品注册证的“进”字号和“准”字号)
图 4 截至2026年6月底国内常规放射治疗类设备各品牌产品注册情况
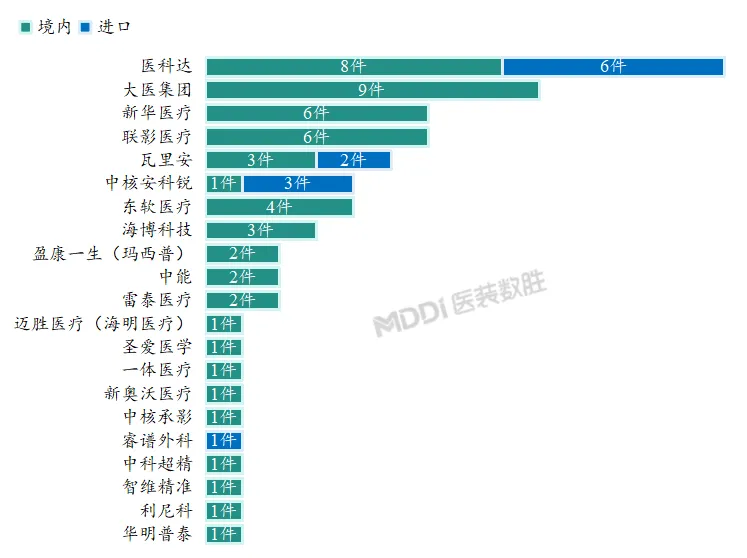
数据来源:医装数胜
02
三级医院采购占比近90%,采购集中度进一步提升
三级医院是常规放射治疗类设备的主要采购单位,2026年上半年采购占比近90%,较去年同期提升3.7个百分点。
图 5 2026H1国内各等级医院常规放射治疗类设备采购占比及变化
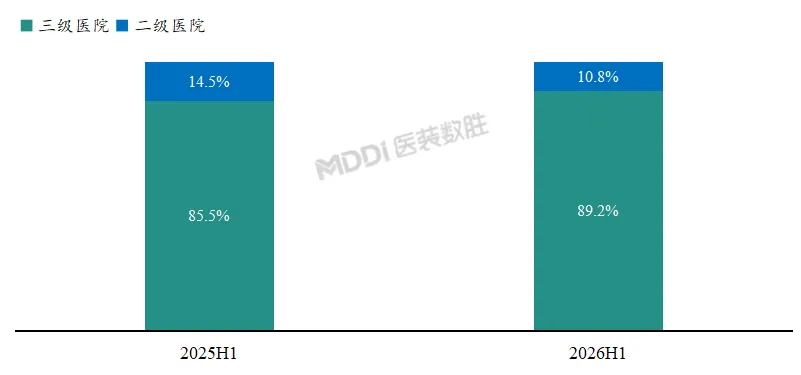
数据来源:医装数胜
03
多数主流机型产品单价出现下滑,下降区间为5%~13%
从具体采购机型数据看,Tomo C(中核安科锐)、Halcyon(瓦里安)、Elekta Harmony Pro(医科达)、Elekta Infinity(医科达)、uLinac EternaTx(联影医疗)、uLinac HalosTx(联影医疗)等产品为2026年上半年市场主要采购机型。受多种因素影响,多数产品平均单价下降明显,较2025年上半年下降区间为5%~13%。
图 6 2026H1国内常规放射治疗类设备各型号产品销量情况
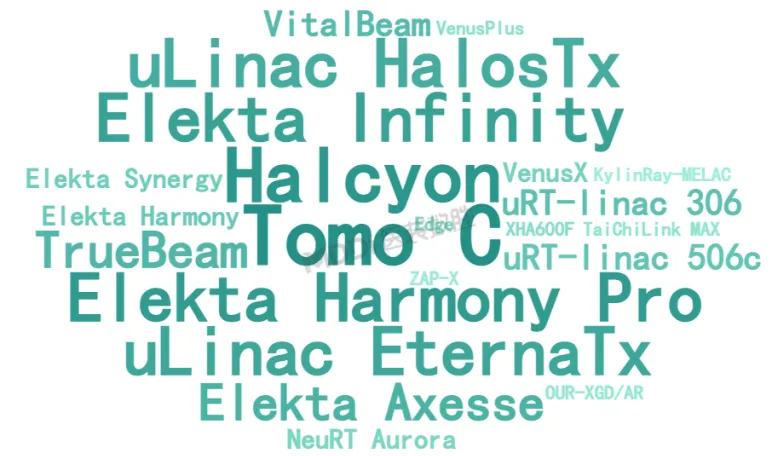
数据来源:医装数胜(字体越大代表销量越高)
◇◇◇◇◇ ———————
医保定价与设备质控政策落地,全面规范并助推放射治疗装备产业升级。2024年11月18日,国家医疗保障局发布《放射治疗类医疗服务价格项目立项指南(试行)》,该指南将“外照射治疗”项目按技术路径细化为普通、光子线-适形、光子线-调强、光子线-立体定向、质子放疗、重离子放疗、硼中子俘获七大类,进一步厘清了各类放疗技术的收费边界,让相关医保支付更加规范透明,同时也为高端放疗技术迭代预留了发展空间。
2025年9月5日,国家卫生健康委发布《医用电子直线加速器质量控制检测标准》(WS 674—2025),代替旧版WS 674—2020标准并定于2026年9月1日正式实施。结合2017年发布的《X、γ 射线立体定向放射治疗系统质量控制检测规范》(WS 582—2017)来看,常规放射治疗类设备质控标准不断完善。
多项利好政策持续落地,2026 年市场采购需求有望迎来集中释放。目前,《国民健康“十五五”规划》已正式印发,后续《“十五五”大型医用设备配置规划》有望相继出台,将进一步释放设备配置增量。随着医疗设备更新工作稳步推进,截至 2026 年 6 月底,直线加速器更新审批项目超100项,陆续启动采购招标,招标项目数量超50项,同比2025年增长61.3%。特别是近期三部委发布推进公立医疗机构设备集采,明确乙类大型医用设备纳入省级集采,要求各地 2026 年底前至少完成一轮。多重因素叠加,2026 年或将迎来采购高峰。
最后,致谢李烽先生及各相关厂家对本文数据调研的倾力支持与贡献。
本文转自医装数胜公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗