一文看懂医药行业: 拆解东吴证券最新医药研报
- 2026-10-10 12:48:44
ETF显微镜 | ETF MICROSCOPE
看得见的行业周期 · 摸得着的配置逻辑
各位读者朋友,今天我们聊点硬核的。
东吴证券在今日发了一份医药行业2026年上半年的总结报告,信息量不小。显微镜也是第一时间仔细阅读了,跟大家聊聊这份报告到底说了什么,以及对我们普通人买基金、配置ETF有什么参考价值。
一、整体面:医药的利润拐点,真的来了
先看总量。东吴证券统计了365家A+H股医药上市公司,2026年上半年营收同比增长5.31%,归母净利润同比增长22.89%,扣非净利润增长23.39%。收入个位数增长,利润两位数增长,说明医药已经从"增收不增利"的泥潭里爬出来了,进入利润释放阶段。
更关键的是趋势。二季度营收增速提升到6.68%,扣非净利润增速冲到33.08%,环比明显加速。一季度是修复,二季度是确认,业绩向上的拐点成立的概率在加大。
📊 医药行业2026H1总成绩单
样本:365家A+H医药上市公司 · 数据来源:东吴证券研究所 |
二、结构面:旱的旱死,涝的涝死
医药是个大箩筐,里面装的东西差别极大。这份报告最有价值的地方,就是把各子板块的成色摆得明明白白。
第一梯队,创新药产业链,全面爆发。创新药(A股58家+港股42家)营收+21.3%、净利润+88.8%,驱动力一是药企集中进入盈利拐点,二是BD出海交易放量,license-out首付款直接增厚利润。CXO(22家)营收+23.71%、扣非+62.71%,在手订单饱满,ADC、多肽等新分子业务占比提升,龙头药明康德Q2营收+47.7%、扣非+93.6%。科研服务(20家)扣非+105.63%直接翻倍,AI制药带来实打实的增量订单。
第二梯队,器械和药店,企稳回升。医疗器械营收+9.03%,利润被人民币升值的汇兑损失拖累,剔除汇兑因素稳中有升,Q2扣非转正(+10.36%)。药店营收+2.0%、净利+10.7%,行业出清接近尾声,报告看好下半年同店增长加速。
第三梯队,中药和疫苗,还在磨底。中药营收-3.48%、净利-8.88%,Q2单季净利下滑35.8%。生物制品(疫苗+血制品)营收-31.6%、净利-71.1%,主要是智飞生物代理产品批签发大幅缩减的拖累。
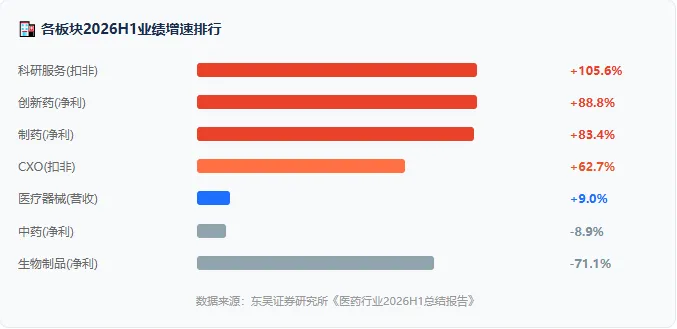
一句话总结这份研报:创新药产业链的景气度在向上下游传导,从药到CXO到科研服务全面共振;传统板块还在消化压力。医药的内部轮动,本质是基本面分层。
三、落到配置:4只ETF怎么选?
基本面聊完,回到大家最关心的问题,也是显微镜最擅长的:怎么落到ETF上。
我挑了4只代表性产品,对应医药几条主线,数据截至9月1日收盘:
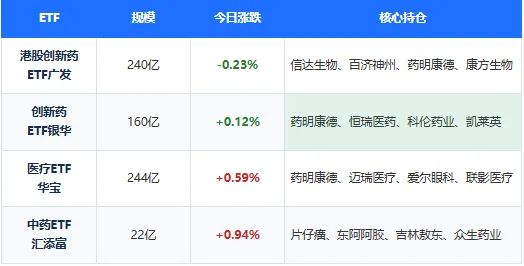
注:涨跌为2026年9月1日收盘数据,规模为基金公司最新披露值。
港股创新药ETF广发,跟踪中证香港创新药指数,规模240亿,全市场最大的港股创新药ETF。前十重仓信达生物、百济神州、药明康德、药明生物、康方生物,合计权重近70%,龙头浓度极高。它是BD出海逻辑的最纯载体,弹性也最大:近3个月涨了16.71%,但近1年还亏着11%。
创新药ETF银华,跟踪中证创新药产业指数,规模160亿。药明康德加恒瑞医药两只就占了21%,外加凯莱英、康龙化成、泰格医药,A股创新药全产业链一网打尽。跟513120的区别:它是A股版本,没有港股那批生物科技公司,波动相对小一点,权重也更分散。
医疗ETF华宝,跟踪中证医疗指数,规模244亿。药明康德权重12%,再加迈瑞医疗、爱尔眼科、联影医疗,覆盖CXO+器械+医疗服务,口径最宽。研报里说的器械Q2改善、CXO高景气它都沾得到,适合不想赌单一赛道的玩家。
中药ETF汇添富,跟踪中证中药指数,规模22亿。片仔癀、东阿阿胶这些老字号是主力。注意,研报里中药板块业绩还在下滑,但它今天的涨幅反而是四只里最高的,这就是市场的困境反转预期,近期中药板块多只个股持续活跃。
四:结语
今日市场,指数虽然微绿,但涨的个股家数却比跌的多,科技乏力的情况下,银行保险白酒等权重护盘。这个位置,不宜太过悲观。
于细节之处,窥见趋势方向,于分歧之时,夯实市场理解。
⚠️ 风险提示
本文部分数据和观点来自东吴证券公开研报及市场行情信息,不构成投资建议。医药板块波动较大,集采政策、医保谈判、海外监管均为潜在变量,仓位控制永远排在选品前面。市场有风险,投资需谨慎。
关注ETF显微镜,看懂每一个行业周期
觉得有用,点个"推荐"转发给朋友 👇

