农业行业研报核心总结:产能去化 + 天气扰动 + 农资约束共振,农产品迎来长周期上行窗口
- 2026-10-09 12:44:30
农业行业研报核心总结:产能去化 + 天气扰动 + 农资约束共振,农产品迎来长周期上行窗口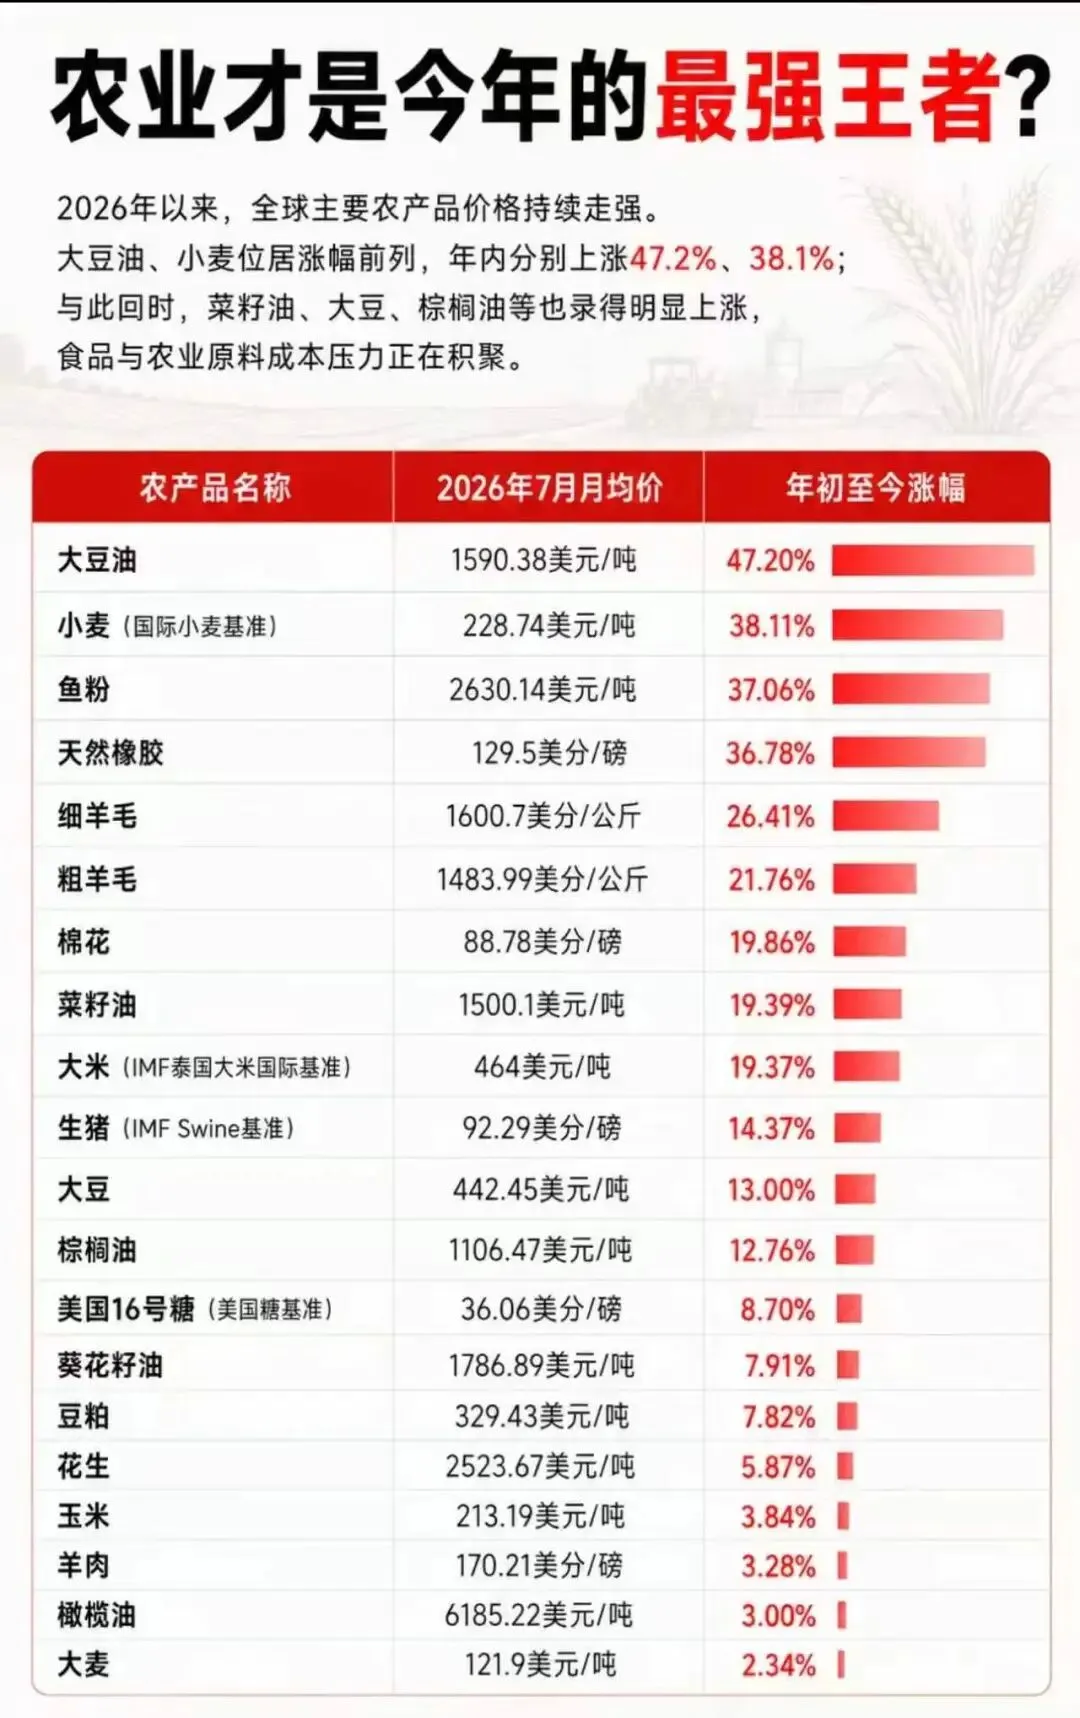
本报告为 2026‑08‑31 农业专题研报,核心观点:农产品价格驱动逻辑完成切换,由过去成本推动转向供给端驱动;产业产能持续去化、东部型厄尔尼诺气候冲击、化肥农药供给短缺三大核心因素叠加共振,推动种植业、养殖业进入价格上行周期;橡胶、生猪、棕榈油、食糖、玉米大豆等重点品种周期路径清晰,但气候扰动存在时间滞后效应,农资带来的单产下滑将在 2026 年 9‑11 月集中兑现供给缺口。
一、农业板块核心逻辑演变
2026 年 2 月以来板块大方向依旧看好农业逐步走强,但底层驱动发生明显切换:
2 月阶段逻辑:成本驱动,原油带动化肥农药涨价、橡胶边际生产成本抬升,是价格上涨主要推手,投资思路为 “先种植、后养殖”。 当前阶段逻辑:供给驱动,逻辑确定性更强,三大核心变量共振: ① 产业内生产能去化(底层核心):种植、养殖行业前期持续亏损,主动被动完成产能出清,为价格持续性上涨打下基础;涉及品种包含橡胶、食糖、玉米、大豆、生猪、肉牛。 ② 极端天气扰动供给:东部型厄尔尼诺带来全球降水再分配,区域性冲击橡胶、棕榈油、食糖、可可、蓝莓等品种生产。 ③ 化肥农药短缺压制产出:不再仅仅推高成本,更直接造成农作物单产下降,预计 2026 年 9‑11 月北半球收获季、南美播种季,全球供给缺口逐步落地。 当前格局:种植业景气延续上行,养殖业周期正式启动向上,种植养殖共振。
二、种植业:重点品种周期特征,橡胶长周期下行最为明确
多数种植品类在 2021‑2022 年价格见顶回落,2024 年长期磨周期底部。其中橡胶是产能下行逻辑最确定品种:
- 橡胶
历史背景:上一轮种植高峰在 2014 年,后续新种植面积断崖下滑,低谷期新种面积不足高峰期的 1/10;橡胶树经济割胶寿命约 30 年,大量老树进入淘汰退出周期。 周期节奏:2023‑2028 年迎来第一轮产能下滑周期;远期 2035‑2041 年将出现第二轮幅度更大的产能下行。 实际产量数据:2026 上半年橡胶产量同比‑3.23%,6 月单月产量降幅超 5%;短期容易被市场解读为降雨扰动,本质是长期产能收缩的结果。
- 其他种植品种
棕榈油、食糖:受东部型厄尔尼诺造成东南亚干旱直接冲击供给;印度区域季风异常也会扰动水稻、棉花、白糖产出。 玉米、大豆:属于化肥高消耗品种,海外化肥农药短缺压制单产,全球价格易涨;国内保供管控下涨幅会弱于海外,但价格跟随国际上行是大概率事件。
补充气候滞后特征:厄尔尼诺到橡胶减产存在 3‑6 个月传导滞后期,产量受冲击极值一般滞后天气现象 13 个月;减产影响取决于灾害时点是否匹配作物扬花、灌浆、割胶等关键生育期,当下市场主要交易减产预期,需要等待实际生长收获数据验证。南美受本次厄尔尼诺影响降水偏多,对大豆、玉米生产形成阶段性利好。
三、养殖业:生猪周期底部确立,价格传导存在明确时间差
产能去化到价格上涨存在时间传导链条:
去库存(影响 2‑3 个月后猪价)→去仔猪(影响 6 个月后猪价)→去母猪(影响 10 个月后猪价)
产能背景:2025 年 10 月、2026 年 3 月之后,生猪、仔猪价格双低位运行,行业加速完成成品猪、仔猪、能繁母猪产能出清。 周期判断:2026 年 4 月为本轮生猪大周期价格底部;2026 年 7‑9 月迎来一轮明显上涨,10‑11 月继续抬升,2026 年 12 月价格峰值高于 9 月,上涨趋势有望延续至 2027 年 Q3。 其他养殖:肉牛同样经历产能收缩,受益养殖大周期向上。
四、化肥农药短缺双重路径影响农产品价格
化肥农药从成本端、供给端两个维度同时作用市场:
- 成本路径:氮肥挂钩天然气、磷肥挂钩硫磺,能源价格波动直接传导化肥价格;海外种植可变成本当中,化肥占比可达 15%‑20%,抬高种植边际成本,构筑农产品价格底部支撑。
- 供给路径:化肥农药供给不足直接拉低作物单产。该影响将在 2026 年 9‑11 月集中显现:北半球进入收获季验证单产损失,同时南美开启播种季,农资不足会继续影响后续作物生长,带来全球性供给缺口。
五、核心风险提示
天气风险:厄尔尼诺实际强度不及预期、东南亚降水超预期修复,橡胶、棕榈油减产兑现力度弱;南美降水异常反向损害大豆玉米生产。 产能风险:农产品价格提前大幅上涨刺激种植户复种、养殖户补栏,产能恢复超预期压制上行空间。 农资风险:化肥供给修复快于预期,单产损失幅度有限。 需求风险:全球宏观经济走弱,压制农产品消费需求。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

