行业研报 | 利润被汇率“啃掉”7个亿,迈瑞半年报成色几何?
- 2026-10-11 10:12:48
近日,深圳迈瑞生物医疗电子股份有限公司(以下简称:迈瑞医疗)公布2026年半年度报告。在千亿龙头增收不增利的半年报下,究竟藏着什么信号?
图片来源:巨潮资讯网
01
增收不增利
业绩拐点已至?
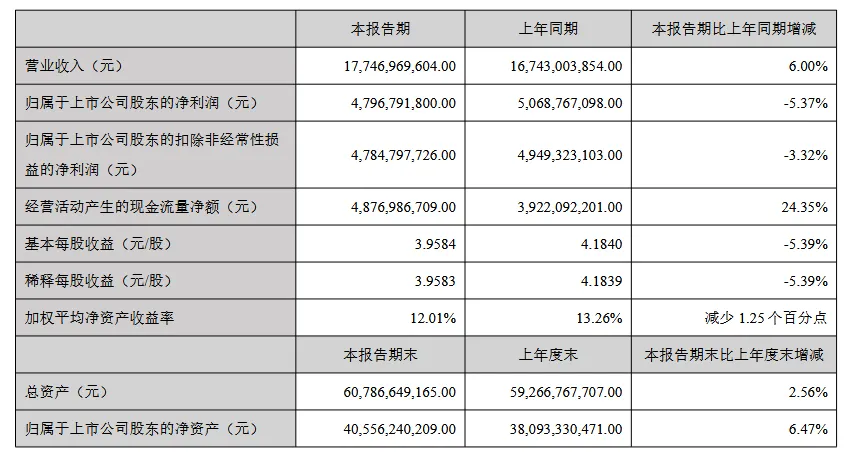
近日,迈瑞医疗2026年半年报出炉:营收177.47亿元,同比增长6%;归母净利润47.97亿元,同比下降5.37%。本次半年报呈现出营收向上、利润向下的剪刀差,增收不增利。
图片来源:巨潮资讯网
但本次迈瑞医疗的财报不能仅关注营收和净利润的变动。据财报显示,迈瑞上半年国际收入占比首次突破53%,这是迈瑞首次海外板块的收入超过国内,海外市场正式撑起营收大旗。
这一里程碑式的跨越背后,既是全球化深耕的成果显现,也是国内医疗市场结构性调整下的必然选择。
那么在海外板块发展良好的情况下,为何上半年迈瑞医疗的利润同比下滑?
净利润下滑的直接压力,首先来自汇率层面。
上半年财务费用由去年同期的-3.36亿元转为3.83亿元,同比波动幅度达214%。财报中,迈瑞也指出波动原因主要为汇兑损失增长导致。以此粗略估算,仅汇兑损益一项变动即超过7亿元,远超过归母净利润同比减少的约2.7亿元。
迈瑞医疗在财报中也指出,若剔除汇率波动的干扰,上半年净利润实际同比增长约8.68%,扣非净利润增幅更达11.08%。由此可见,净利润的下滑并非由主营业务竞争力减弱所致,而是境外收入占比提升后,汇率波动对利润表的客观扰动。
此外,另外两组数据也展现出迈瑞医疗的能力,其已迎来业绩拐点。经营现金流净额48.77亿元,同比增长24.35%,远超净利润,证明迈瑞医疗造血能力仍然强劲。并且,二季度营收93.95亿元,同比增长10.45%,归母净利润24.67亿元,同比增长1.10%,营收净利重归双增轨道。
对比2025年,彼时迈瑞医疗迎来上市以来首次营收净利双降。短时间内,迈瑞医疗已逐渐从营收与净利同步萎缩的低谷中走出。
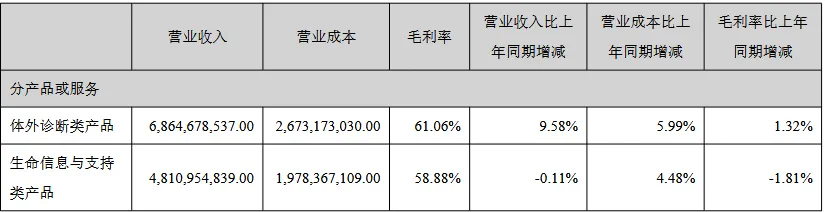
从业务结构来看,四条产线呈现明显的分化态势。体外诊断业务板块收入68.65亿元(+9.58%),增速在各业务线中最为稳健,继续担当基本盘角色;新兴业务收入31.1亿元(+19.59%),在四大板块中增速领先,且营收规模已超越医学影像,成为继IVD和生命信息与支持之后的第三大收入来源。
另外两大业务板块则有所下滑,生命信息与支持板块收入48.11亿元,同比微降0.11%,基本维持稳定。医学影像板块收入28.36亿元,同比下降5.78%,是上半年唯一出现明显下滑的业务。

图片来源:巨潮资讯网
所以,要看迈瑞医疗上半年真正的命题,不是利润跌了多少,而是利润跌掉的那部分,有没有正在被别处的新增长补回来。
02
53%占比
出海成果显现
从收入结构来看,上半年国际业务收入94.71亿元,同比增长13.67%,若以美元口径计更是增长18.42%,占整体收入的比重达到53%。具体来看,欧洲市场增长近25%,英国、法国、意大利均超30%;拉美增长近20%,亚太增长17%。
与之相对,国内收入82.76亿元,同比下降1.61%,虽然降幅较2025年全年的下滑22.97%已显著收窄,但该板块收入仍未翻红。
回顾迈瑞医疗的成长路径,其依靠国内医疗基础设施扩容带来的增量需求,进口替代政策赋予的本土品牌红利,以及“设备+耗材”联动的商业模式护城河这三大方向跑成了国内医疗器械领域的一哥。然而到了2025年,这三重驱动力同时遭遇逆风,多重压力之下,国内市场的增长斜率趋缓,天花板已清晰可见。
于是出海的重要性不言而喻,走向世界市场这一大舞台,对于一众企业而言,也从选项变成了必答题,而迈瑞医疗的海外成果已然开始显现。
此外,迈瑞医疗近年来完成了多笔并购。2021年收购IVD核心原材料企业海肽生物,实现核心原材料上游的自主可控;2023年收购德赛诊断(DiaSys),铺开IVD全球供应链;2024年更以约66亿元现金拿下惠泰医疗24.61%股权,一举切入心血管电生理与冠脉通路。
但并购的另一面同样存在。如惠泰医疗这笔交易带来的,除了增长,还有60余亿元商誉,占净资产比例超30%。这也代表,其业绩不及预期的话,减值风险会直接压到利润表上。
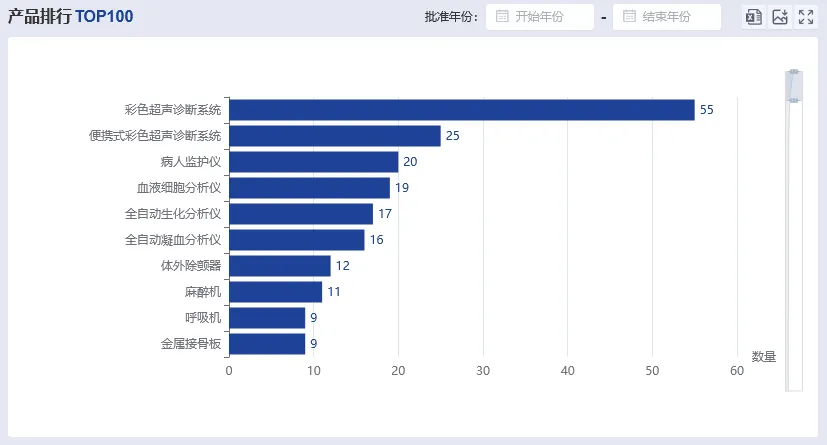
另一方面值得注意的是,迈瑞医疗仍在持续加大研发投入,上半年研发投入17.79亿元,占营收10.02%。并且,在《医疗器械研发实力排行榜》中,迈瑞医疗已蝉联榜首,彰显出不可撼动的综合实力。在此趋势下,据药智医械数据显示,迈瑞医疗已在国内上市千余款产品,在美上市产品已超百款。其中,国内产品的首次注册趋势中显示,其产品数量逐年攀升中,2026年也将有望延续这一趋势。
图片来源:药智医械数据
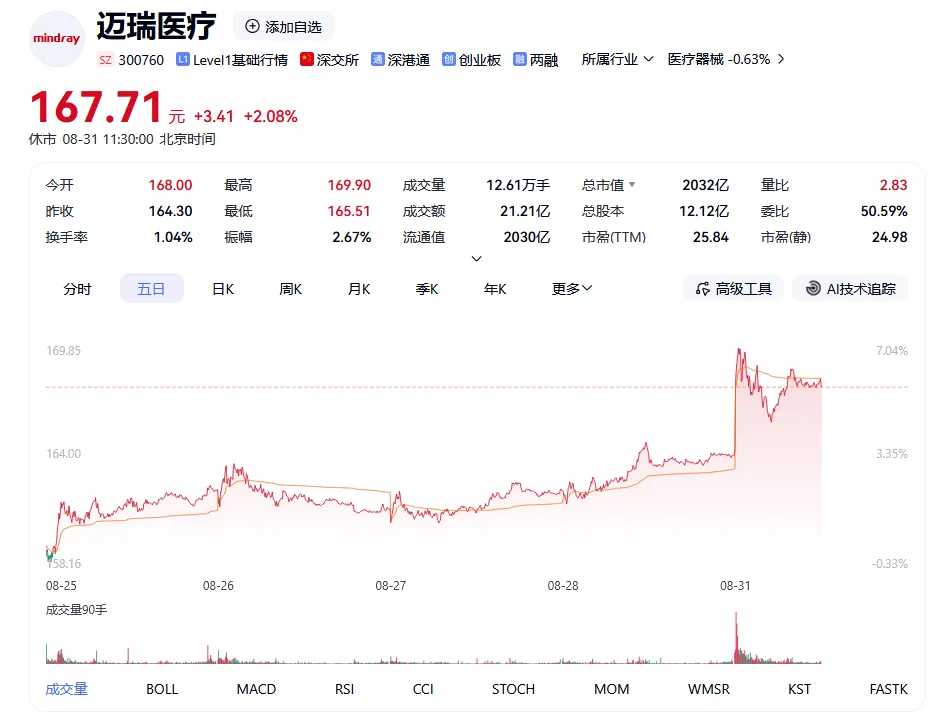
基于此,迈瑞医疗上半年财报公布后,股市反应较好,成交量达12.61万手,成交额在21.21亿。在增收不增利的表象下,市场选择用真金白银投票,背后是对迈瑞医疗迎来业绩拐点的肯定。
图片来源:百度股市通
03
结 语
整体而言,上半年迈瑞医疗的表现依旧可圈可点。虽然利润仍然处于下滑,但Q2季度已迎来业绩拐点,海外收入占比首次突破50%,持续向市场释放积极信号。
本文转自药智医械公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗