中国氢氟酸行业研究报告
- 2026-10-09 15:34:27
一、行业定义与产业链全景
(一)氢氟酸行业定义
氢氟酸包括无水氢氟酸和有水氢氟酸。
无水氢氟酸又名无水氟化氢(AHF),是氟化工行业最重要的基础原材料之一,物质形态为无色发烟液体,在减压或高温下易气化,主要用于生产氟盐、氟制冷剂、含氟高分子材料等。
有水氢氟酸为无水氢氟酸的水溶液,具有强烈腐蚀性,能迅速腐蚀玻璃等含硅材料,主要用于:金属清理及表面处理,集成电路工业中芯片清洗与腐蚀,液晶显示器(TFT-LCD)行业中对玻璃基板、氮化硅、二氧化硅蚀刻、太阳能电池行业硅表面清洗蚀刻,以及氟盐产品的生产。
(二)氢氟酸产业链全景
氢氟酸产业链以萤石(CaF2)为起点,经硫酸酸解反应制得氢氟酸,再向下游延伸氟碳化学品、含氟聚合物、含氟精细化学品、无机氟化物等产成品。
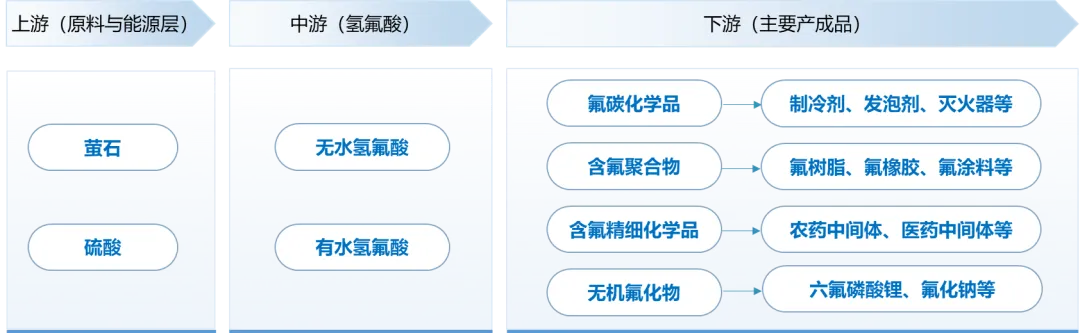 |
中游:上游原料经过化学反应加工,生成产业链的核心中间体——氢氟酸。该环节主要分为无水氢氟酸与有水氢氟酸两种形态,二者的纯度差异决定了下游产品的纯度及应用方向。
下游:覆盖四大主要产成品方向。一是氟碳化学品,包括制冷剂(如HFCs、HFOs)、发泡剂、灭火剂等,是目前氢氟酸最大的消费领域;二是含氟聚合物,涵盖氟树脂、氟橡胶、氟涂料等高性能材料,广泛应用于化工、电子等领域;三是含氟精细化学品,包括农药中间体、医药中间体等,附加值较高;四是无机氟化物,如六氟磷酸锂(锂电池电解质)、氟化钠等。
二、氢氟酸市场供给与需求分析
(一)供给端格局
近年来,新能源汽车、光伏、半导体等新兴行业高速发展,氟化工产品需求激增,而氢氟酸是氟化工行业最为重要的中间体,其产能持续增长、产量也呈现逐年上升的趋势。
2025年,我国氢氟酸产能达到398.8万吨/年,产量达275万吨/年,产能和产量较2024年分别增长3.8%和18.1%。预计2026年氢氟酸产能将继续保持增长。
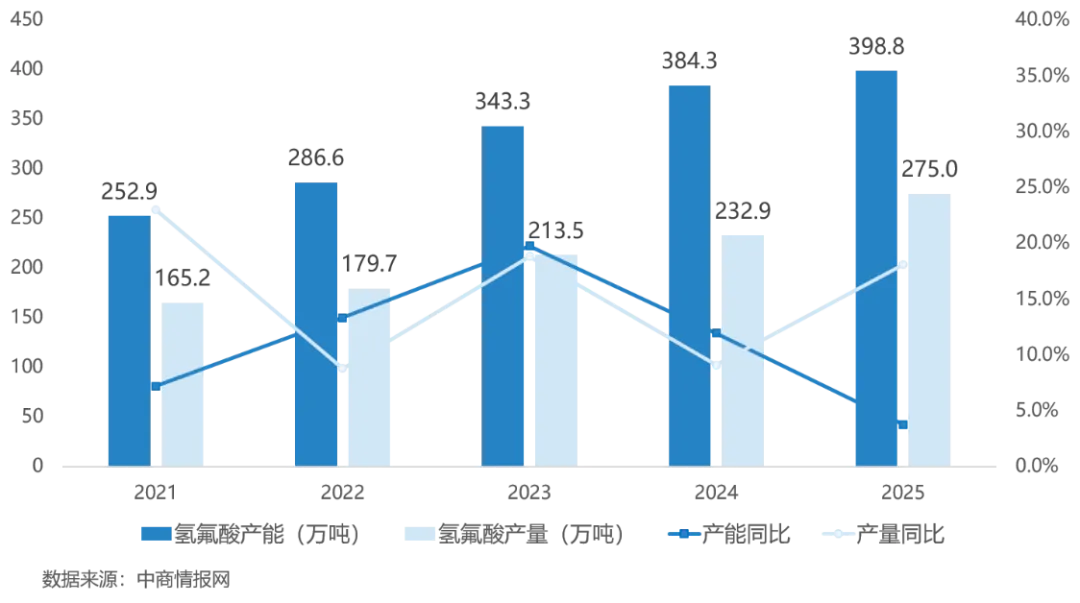 图2:氢氟酸产能产量及同比增速情况
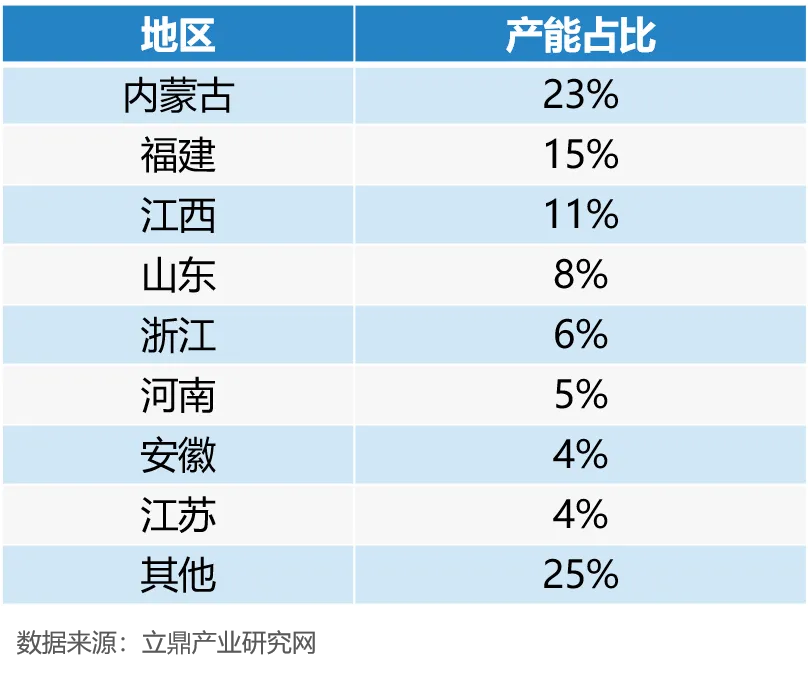
表1:截至2024年底中国氢氟酸行业产能占比
(二)需求端格局
随着新兴领域的发展,我国氢氟酸的应用场景也变得越来越广泛,2024年国内氢氟酸表观消费量约为178万吨,同比增长约5.3%。
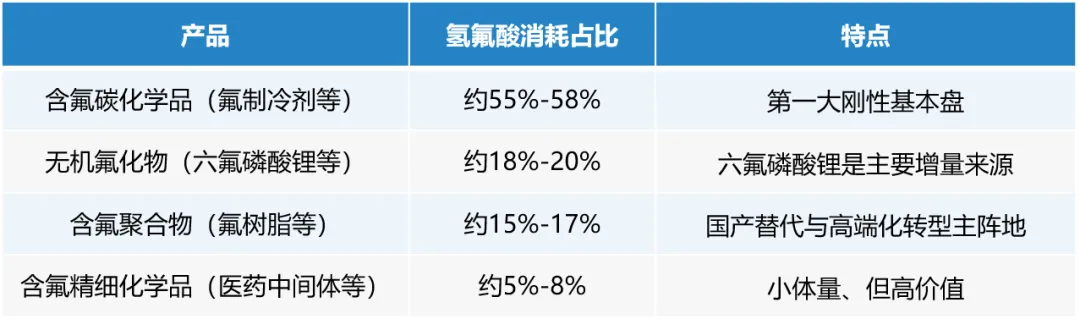
从消费结构看,中国氢氟酸消费结构呈现“传统基本盘稳固、新能源驱动增强、高端领域加速突围”的梯次格局。
含氟碳化学品(主要为制冷剂)是氢氟酸最大的需求支柱。虽然制冷剂行业受配额管控限制,但其产品不断迭代升级,长期仍保持稳定增长,是氢氟酸市场最核心的“压舱石”。
无机氟化物是氢氟酸第二大需求方向,其中六氟磷酸锂是核心增量驱动力。受益于新能源汽车和储能市场的持续爆发,六氟磷酸锂对氢氟酸的需求拉动效应显著,2024年单此一项即拉动氢氟酸需求超60万吨,是当前及未来几年氢氟酸需求增长最快的细分赛道。
含氟聚合物是国产替代与高端化转型的主阵地。该领域对氢氟酸的需求增速稳健,其中电池级PVDF、超纯PFA等高端品种技术壁垒高、进口替代空间大,是氟化工产业链向高附加值延伸的重要方向。
含氟精细化学品体量相对较小但附加值极高。此类产品种类多、单耗低,但技术密集、利润丰厚,代表了氟化工精细化发展的长远方向。
表2:氢氟酸下游需求结构及特点
总体而言,行业当前呈现“总量过剩、结构性短缺”的显著特征。行业产能利用率不足70%,普通氢氟酸供给充裕,但高纯度、高品质氢氟酸存在供给缺口。
(三)价格走势
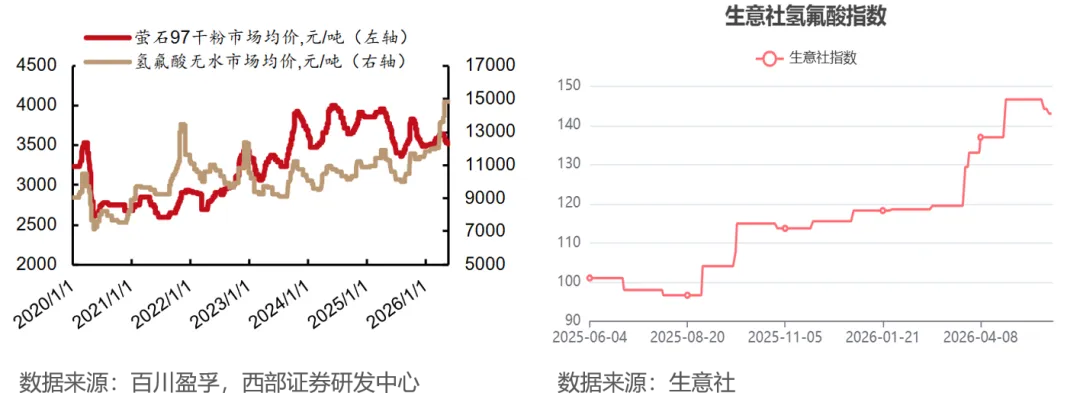
近几年,氢氟酸市场价格总体保持震荡上行态势。近一年氢氟酸价格涨幅明显,本轮涨价的核心驱动来自成本端刚性抬升与供需关系趋紧的双重作用。
三、下游应用领域深度分析
制冷剂迭代、新能源渗透、电子特种材料突破三大战略方向纵深演进。制冷剂领域,三代HFCs在配额约束下格局重塑,四代HFOs加速导入,行业从“规模扩张”转向“结构优化”;新能源领域,六氟磷酸锂、PVDF等核心材料随动力电池与储能产业持续扩容,成为拉动氢氟酸需求增量的首要引擎;电子与特种材料领域,电子特气、电子级氢氟酸、含氟医药中间体等产品推动氢氟酸从工业级大宗品向高附加值精细化学品升级,国产替代空间广阔。三大方向共同勾勒出氢氟酸产业链向绿色化、精细化、高值化转型的清晰路径。
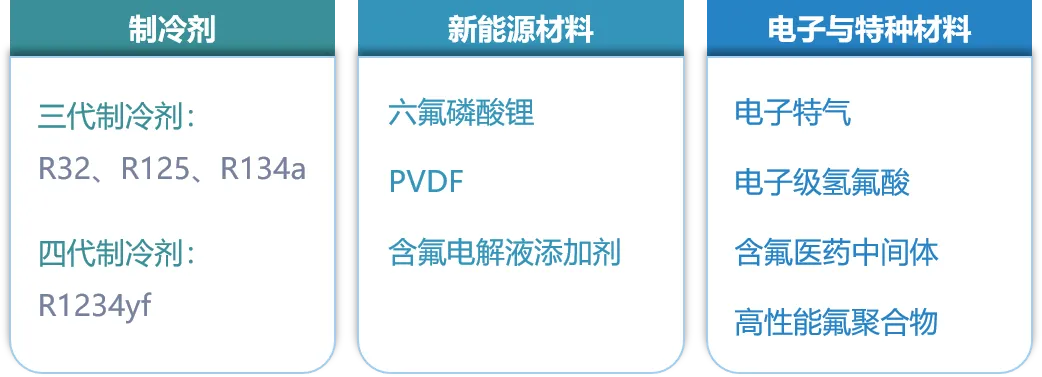
图4:氢氟酸下游重点应用领域
(一)制冷剂
制冷剂按代际可划分为四代,其中,一代(CFCs)已完全淘汰、二代(HCFCs)处于加速淘汰期、三代(HFCs)是当前主流,实行配额制管理,四代(HFOs)处于产业化导入期。
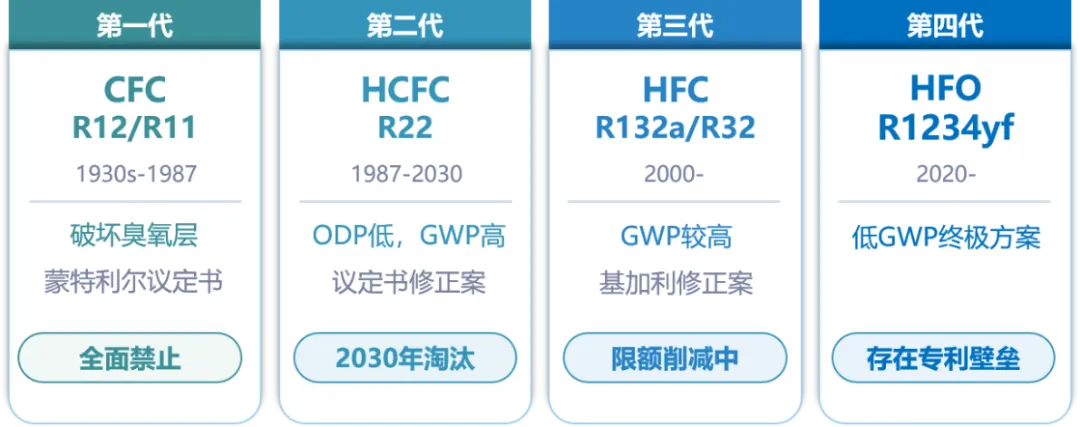
代表产品为R22。作为第一代制冷剂的替代品,其ODP(臭氧消耗潜能值)相对较低,但GWP(全球变暖潜能值)高,对臭氧层仍有破坏作用。1992年《蒙特利尔议定书》伦敦修正案将HCFCs纳入管控,要求发达国家2020年完全淘汰,发展中国家2030年削减基线值的97.5%(仅保留2.5%用于维修用途)。
中国HCFCs正处于加速淘汰期。2026年HCFCs生产配额15.14万吨(同比-7.5%),其中R22生产配额14.61万吨(同比-2.0%)。
2.第三代制冷剂—HFC(氢氟烃):
代表产品为R134a、R410A、R32等。其主要特征是ODP(臭氧消耗潜能值)为0,不破坏臭氧层,但GWP(全球变暖潜能值)仍然较高,本身具有较强的温室效应。2016年《基加利修正案》将HFCs纳入《蒙特利尔议定书》管控框架,要求发达国家2019年起开始削减,发展中国家2024年冻结消费量于基线值、2029年开始削减。
中国于2021年宣布接受《基加利修正案》,2024年起正式对HFCs实行配额制管理。2026年生产配额79.78万吨(同比+0.75%),主要为满足二代制冷剂淘汰后的替代需求及新兴产业需求,其中增发R134a(+3242吨)、R245fa(+2918吨)和R32(+1171吨)等品类。
第三代制冷剂配额集中度极高。2026年生产配额总量95%以上集中在6家企业——巨化股份(含飞源化工)、三美股份、中化集团、东岳集团、永和股份、东阳光和梅兰化工,其中,巨化占比第一,近40%。
配额制下供给被严格锁定,价格持续暴涨。截至2026年5月23日,制冷剂R134a、R410a、R32价格较2024年年初分别上涨125%、158%、274%,标志着制冷剂行业已进入高景气周期。
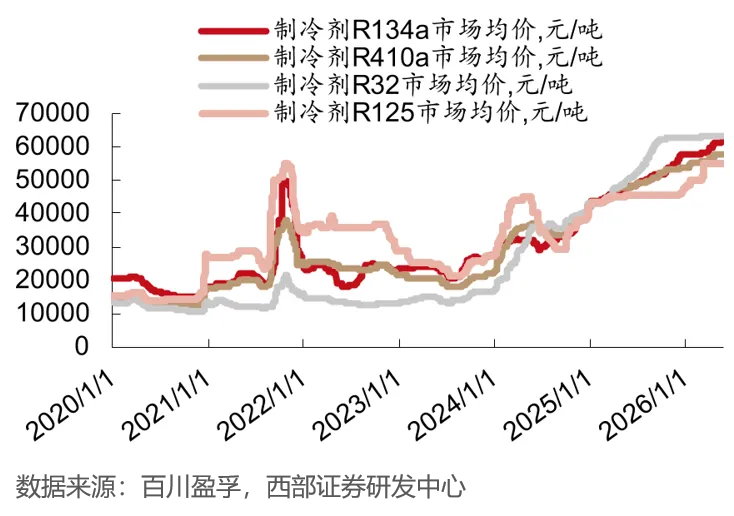 图6:制冷剂价格走势
3.第四代制冷剂—HFO(氢氟烯烃)
典型产品包括R1234yf、R1234ze、R1233zd等。其ODP为0,GWP极低,是制冷剂的终极环保方案。
然而,第四代制冷剂目前面临两大挑战。一是专利壁垒:其核心专利主要掌握在霍尼韦尔和科慕等海外企业手中,海外HFOs核心专利在中国的到期时间集中在2026—2035年,国内企业应用时需支付0.8—1.2万元/吨的专利费,占售价的12%—15%。二是推广节奏:发达国家在汽车空调等领域已率先推广,欧盟自2017年起、美国自2025年起禁止使用GWP大于150的汽车制冷剂;中国受专利和成本制约,推广节奏相对滞后,目前国内四代制冷剂产能约5.2万吨,尚无法形成大规模量产,大范围推广时间设定在2029年。
(二)新能源材料
新能源材料是氢氟酸下游最具爆发力的增长极,核心产品包括六氟磷酸锂、PVDF及含氟电解液添加剂,三者共同构成锂电池及储能产业的关键材料体系。
1.六氟磷酸锂(LiPF6)
六氟磷酸锂是锂离子电池电解液的核心溶质锂盐,约占电解液成本的40%-50%,其品质直接决定电池的能量密度、循环寿命及安全性。
市场规模方面,2025年全球六氟磷酸锂产量约27.9万吨,同比增幅35%,有效产能33.5万吨。
竞争格局方面,头部三家企业(天赐材料、多氟多、天际股份)总产能21.4万吨,集中趋势明显。
2.电池级PVDF
电池级PVDF主要用作:①锂电池正极粘结剂;②锂电池隔膜涂层;电池级PVDF价格是涂料级3-5倍,溢价显著。
市场规模方面,2024年我国PVDF锂电池粘结剂市场规模达到了37.55亿元,占全球的78.88%。国内电池级PVDF曾因产能错配出现严重短缺,当前虽已有所缓解,但高端电池级、隔膜级产品仍依赖进口。
竞争格局方面,电池级PVDF市场呈现“海外技术领先、中国产能主导”的格局,海外生产商凭借专利壁垒长期占据高端市场,但受限于较高的生产成本,整体产能较低,国内企业中,东岳集团、璞泰来、巨化股份等正逐步突破技术封锁,完成国产替代。
3.含氟电解液添加剂
含氟电解液添加剂是改善锂电池安全性、延长循环寿命的关键辅料,主要包括氟代碳酸乙烯酯(FEC)、双氟磺酰亚胺锂(LiFSI)等。
市场规模方面,受益于锂电池产业扩张,含氟添加剂需求增长迅速。2025年中国锂电池电解液添加剂出货量达15.9万吨,同比增长50.6%。
竞争格局方面,目前国内主要供应商包括华盛锂电、山东亘元、新宙邦(瀚康)、天赐材料、永太科技等,头部企业正通过绑定宁德时代、比亚迪等核心电池厂扩大规模效应。
(三)电子与特种材料
电子与特种材料是氢氟酸产业链向高端化、高附加值延伸的战略高地,核心产品包括电子特气、电子级氢氟酸、高性能氟聚合物等。该领域技术壁垒极高、认证周期漫长,但产品毛利率普遍在35%-50%,是传统大宗氟化工产品的数倍乃至数十倍。
1.电子特气(含氟电子特种气体)
含氟电子特种气体是半导体、显示面板制造过程中不可或缺的工艺气体,广泛应用于刻蚀、清洗、沉积等核心环节,被誉为电子工业的“血液”。主要品种包括三氟化氮(NF3)、六氟化钨(WF6)、四氟化碳(CF4)、六氟丁二烯(C4F6)等。2025年我国含氟电子特气市场规模超100亿元人民币。目前,全球含氟电子特气市场仍由欧美日巨头主导,高端领域国产化率相对较低,六氟丁二烯等高端品种制备技术壁垒高,仅有中船特气、中巨芯(巨化投资企业)等少数国内企业具备4N以上电子级产品的量产能力。
2.电子级氢氟酸
电子级氢氟酸(HF)是半导体制造中用量最大、工艺要求最高的湿电子化学品,因其强腐蚀性和高纯度,成为晶圆蚀刻与清洗的核心材料。2025年我国电子级氢氟酸市场规模约为58.74亿元。目前,全球高端电子级氢氟酸市场仍由日韩企业主导,我国在G5级(金属杂质≤1ppb)及更高规格产品上国产化率相对较低,具备G5级批量稳定供应能力的企业主要有多氟多、中巨芯以及凯恒电子等。
3.高性能氟聚合物(特种PTFE、FEP、PFA等)
含氟聚合物是氢氟酸下游的高端应用方向,其中PTFE(聚四氟乙烯)、FEP(聚全氟乙丙烯)、PFA(全氟烷氧基树脂)等高性能品种在半导体、航空航天、5G通信等领域不可替代。国内氟聚合物产能规模全球领先,但高端产品仍依赖进口。目前,巨化股份已建成1万吨/年高品质PFA产线,产品关键指标优于进口,可适配半导体湿法工艺与高端设备需求,已成为国产替代的重要力量。
四、行业竞争格局
(一)行业集中度及竞争态势
从市场集中度来看,2024年我国氢氟酸行业CR3、CR5、CR7市场集中度分别为16.91%、23.54%、29.78%。市场集中度较低,产能前十企业合计占比尚未形成垄断态势。
行业竞争已从单一的规模博弈,转向“上游资源保供+产业链一体化+高纯化技术突破”的综合实力较量,领先企业正积极构建“萤石—AHF—下游含氟产品”的全产业链布局。
(二)代表性企业商业模式拆解
1.全产业链一体化布局
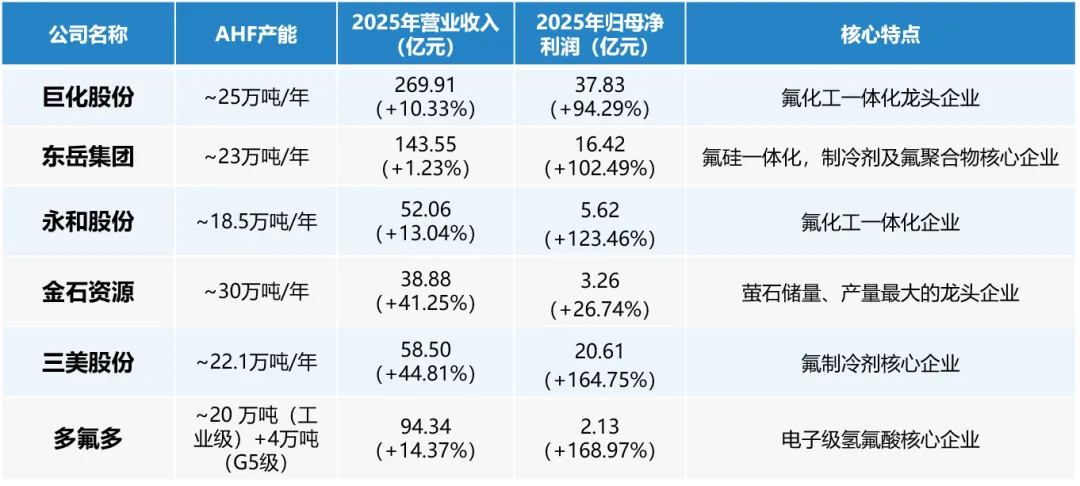
巨化股份:氟化工全产业链龙头企业,AHF产能约25万吨/年。公司从萤石开采到AHF生产到下游制冷剂、含氟聚合物的全链条布局,产业链一体化程度业内领先。制冷剂配额占全国总量近40%,其中R32、R125、R134a等主流品种配额均为全球第一,具备行业定价权。PFA等含氟聚合物关键指标优于进口产品,可完美适配半导体湿法工艺,参股的中巨芯具备G5级电子级氢氟酸量产能力。
东岳集团:作为中国氟硅行业的龙头企业,公司现已构建起从萤石采选、氯碱化工到无水氟化氢(AHF)、制冷剂、含氟高分子材料的纵向一体化布局,AHF产能23万吨/年且主要用于内部配套供给,公司兼具制冷剂与氟聚合物的双重优势:R22生产配额全国第一(占比约29%),三代R32配额位居行业第二,配额优势明显;在含氟聚合物领域,PTFE产能5.5万吨/年(国内第一),PVDF产能2.5万吨/年,氟聚合物在行业下行周期中仍实现市占率逆势增长,具备较强的产业链定价权。
永和股份:公司握有萤石资源储备(已探明资源量约485万吨),从采矿源头入手,构建了包括萤石、AHF、氟碳化学品及含氟高分子材料的纵向一体化布局。在产品结构上,公司形成了“制冷剂+含氟聚合物”双轮驱动的格局。2025年,公司AHF产能为18.5万吨/年,HFCs配额合计5.82万吨,位居行业前列;含氟高分子材料在FEP、PFA等拳头产品带动下,实现营收增长。公司同时前瞻布局第四代制冷剂及全氟己酮等精细化学品,一体化布局路径清晰。
2.上游资源型企业
金石资源:国内萤石储量、产量最大的龙头企业,保有萤石资源储量约2700万吨,与包钢股份合作开发伴共生萤石资源量约1.3亿吨。依托萤石资源优势配套AHF产能30万吨/年,旗下金鄂博氟化工2025年AHF产量22.49万吨,产能持续扩张。公司具备尾矿提纯低品位萤石粉的核心技术,构建了从源头到AHF的产业链,成本优势极为突出。
3.下游专业聚焦型
三美股份:公司拥有AHF产能22.10万吨/年,且AHF设计规模超过下游制冷剂消耗,实现了原料的自给自足,依托充足的AHF原料保障,公司在R32、R125、R134a等多品类上均占有较高的配额比例,产品结构均衡,盈利弹性大;制冷剂业务占营收比重超过85%,纯度较高。在巩固主业的同时,三美正利用AHF的自给优势,向FEP、PVDF、六氟磷酸锂等高附加值新材料领域延伸布局。
多氟多:电子级氢氟酸领域G5级产能4万吨/年(国内第一),获得台积电3nm、三星、SK海力士认证,适配14nm先进制程。工业级无水氟化氢产能20万吨/年,是国内电子级氢氟酸领域的技术标杆。六氟磷酸锂高纯晶体产能6.5万吨/年,出货量约5万吨,在新能源材料方向同样具有较强竞争力。
表3:主要企业基本情况汇总
(三)竞争格局演进:四重壁垒驱动产能出清与集中度提升
现阶段,以氢氟酸为核心的氟化工产业正在经历一轮深刻的产能出清与行业整合。这一过程并非简单的市场优胜劣汰,而是由国家资源管控、环保执法、产业政策和技术壁垒四道“门锁”共同驱动的结构性重塑。
1.萤石资源壁垒
萤石作为氟化工的唯一矿源,其战略价值日益凸显。2016年,国家将萤石列为战略性矿产资源,实施严格的开采总量控制。一方面,新矿采矿许可证的获批愈发艰难,新增产能受到源头严格限制;另一方面,在绿色矿山建设和安全生产的双重高压下,大量技术落后、环保不达标的小矿山持续被关停。这种“只减不增”的政策导向迫使萤石资源持续向具备资金和技术优势的大型国有企业及行业龙头民营企业集中。
2.环保壁垒
氢氟酸及下游氟精细化学品生产过程中涉及高危工艺,且副产大量含氟废渣、废液和有毒废气,环保治理难度极大。极高的环保设施投入和严苛的危废处置要求,使得环保运营成本在总成本中的占比居高不下。同时,氢氟酸本身具有极强的毒性和腐蚀性,安全事故的潜在成本极高。在安全生产和环保督查常态化的背景下,中小企业无力承担高昂的达标成本,生存空间被极度压缩,行业“马太效应”或将逐步显现。
3.制冷剂配额制
随着第三代制冷剂(HFCs)生产配额的正式落地,行业的游戏规则发生了根本性改变。国家根据2020-2022年的基线年数据核发配额,这一机制具有极强的“锁定效应”——无配额不能生产。由于配额分配呈现高度集中的特征,行业前六大企业掌控了绝大多数的生产配额,形成了寡头垄断的供给格局。配额不仅成为了企业的核心产能资产,更赋予了龙头企业绝对的定价权和渠道管控力,新进入者即便具备生产能力,也无法获取市场准入的“入场券”。
4.技术壁垒
行业正加速向新能源、半导体、电子信息等高端领域延伸,这进一步拉大了技术鸿沟。以电子级氢氟酸、半导体级氟化液及高端含氟聚合物(如电池级PVDF)为例,其对纯度、杂质控制的要求达到了极致(如PPT级别),且下游客户认证周期漫长(通常需要1-2年甚至更久),客户粘性极强。此外,第四代环保制冷剂(HFOs)的合成工艺极其复杂,且面临跨国巨头的严密专利封锁。这种技术积累的长期性和专利壁垒的排他性,使得新玩家根本无法在短时间内实现技术突破和商业化量产。
在四重合力的推动下,行业未来将形成“上游矿产资源端高度集中—中游氢氟酸巨头寡占—下游高端应用领域差异化垄断竞争”的竞争格局。资源自给、规模优势和高端技术突破能力,共同构成头部企业超越周期性波动的长期竞争力基础。
[1]数据来源:中商情报网《2024年中国氟化工产业链图谱研究分析》
[2]数据来源:立鼎产业研究网《2018-2024年我国氢氟酸行业产能产量、消费量增长及各主要厂商产能汇总统计分析》
[3]数据来源:信达证券《氟化工:关注萤石资源和政策约束下制冷剂的高景气》
[4]数据来源:格隆汇《电子级氢氟酸行业深度研报:规模、细分市场数据与发展趋势分析》
[5]数据来源:观研天下《我国氢氟酸行业:市场集中度较低 产能优势企业占据更多市场份额》
如需转载,请注明“版权信息|本文来自于Kadrey咨询”
 凯德雷财经咨询有限公司成立于2008年,以深耕政策研判、前沿科技、投融资咨询的全球专家智库为依托,为企业及机构客户提供全方位的专业咨询及投融资服务,业务涵盖产业分析、项目可研、战略咨询、财务顾问、商业尽调等;未来将布局投资相关业务,构建“咨询‑投行‑投资”完整业务闭环,赋能客户实现产业升级与资本价值持续增长。
凯德雷咨询
公众号ID:Kadrey_2008