稳定币:美元体系未来的外挂(行业研究简报5.1)
- 2026-10-10 02:08:16
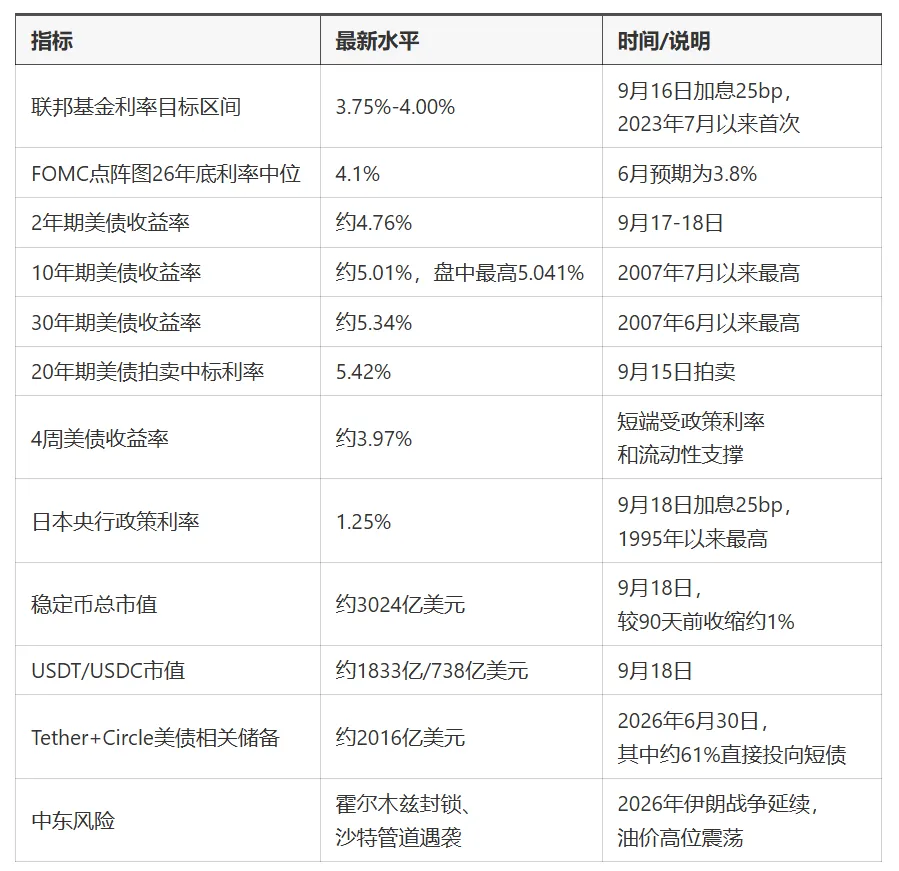
9月16日,美联储把联邦基金利率目标区间上调25个基点,到3.75%-4.00%,这是2023年7月以来第一次加息,12票全票通过;
9月15日,10年期美债收益率盘中触及5.041%,创2007年7月以来最高;
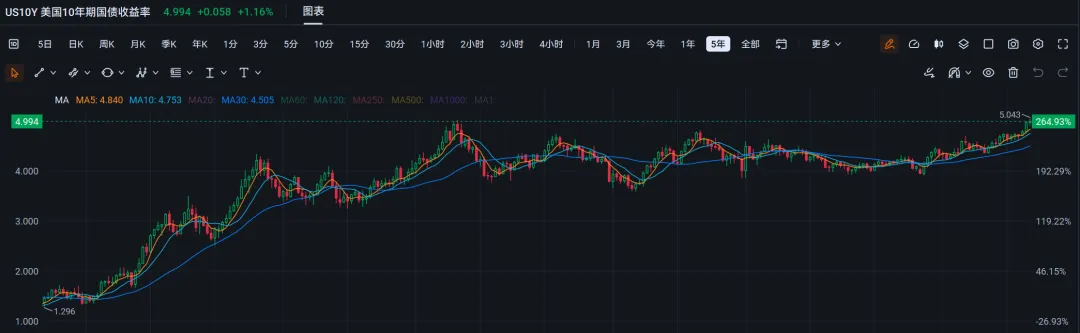
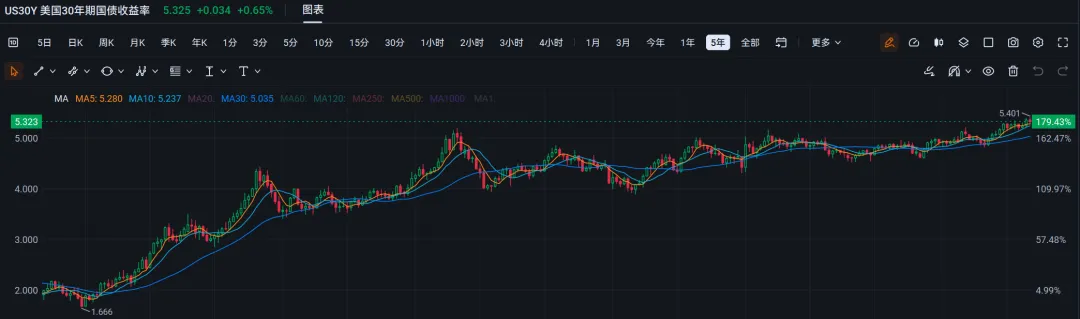
到9月17-18日,2年期在4.76%、10年期约5.01%、30年期约5.34%,20年期拍卖中标利率5.42%。
9月18日,日本央行把政策利率上调到1.25%,是1995年以来最高水平,也是日本货币政策正常化以来最陡的一段加息路径。
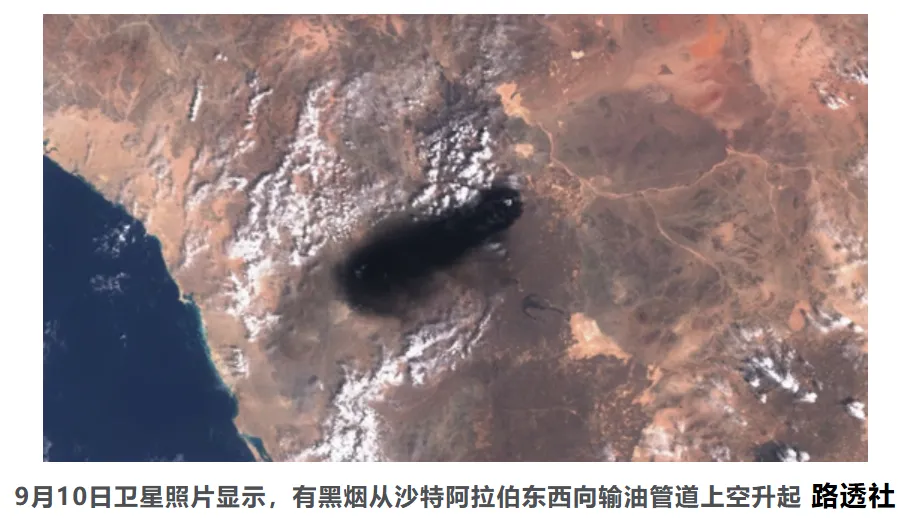
中东这边,2026年伊朗战争仍在延续,霍尔木兹海峡处于事实上的封锁状态,9月10-11日沙特东西向原油管道遭无人机袭击后被迫关闭,市场一度担心全球约4%的原油供应受到冲击。
同一时间,稳定币总市值在3000亿美元上下——没有暴涨,也没有崩塌。USDT约1830亿美元,USDC约740亿美元,两者加上Tether和Circle的储备,已经成为美债市场上一个不能忽视的买家。
这四条线放在一起,指向同一个问题:稳定币到底是美元信用裂缝里的替代品,还是美元霸权在链上的延长线?
我的结论是后者
稳定币不是美元的掘墓人,它是美元在私人部门、跨境场景和链上金融里的第二次发行。
它一边替美国短债提供边际需求,一边把美元送到传统银行体系覆盖不到的地方。
美联储越加息、美债越长端化、地缘政治越碎片化,这套逻辑反而越强——但它的风险,也恰恰来自美元信用本身。
先看一张宏观底牌
把截至26年9月18-19日的关键数据放在一张表里:
这张表里有两个矛盾
第一,美联储在加息,美债长端却在以更快的速度定价风险,说明市场担心的不只是通胀,还有财政供给和期限溢价。
第二,美元指数处于多年低位、央行购金持续、去美元化讨论升温,但美元仍然占全球外汇储备约56%、全球外汇交易的约89%。美元的信用在被质疑,美元的使用却在被强化——稳定币就是这种矛盾最具体的载体。
美联储为什么在今年重新加息
这一轮加息不是2022年的简单重演
22年是为了压住需求侧通胀,今年更像是被能源冲击和财政扩张推着走。
美联储9月声明和会后沟通里提到的三个理由:劳动力市场仍然偏强、夏季通胀回落不够、中东能源冲击带来新的上行风险。
新任主席沃什主导下的FOMC以12比0全票通过加息,并同步把贴现率上调到4.0%。这个投票结果本身就是一个信号:委员会内部对"通胀没有回到2%之前不能松"形成了暂时共识。
更重要的是资产负债表操作
美联储同期宣布,把机构证券到期本金再投资到短期国债。这句话看起来技术性很强,实际含义很直接:美联储在缩表的同时,把到期资金重新投向短端,短债市场多了一个稳定的官方买家。
对稳定币来说,这构成一个微妙的同向关系:美联储、货币基金、稳定币发行商,这三类买家共同支撑短端美债需求;而长端美债的定价,越来越取决于财政信用和期限溢价,而不是货币政策。
短端稳、长端抖,是今年美债市场最典型的形态。
美债"一直创新高",到底高在哪里
市场说"美债创新高",准确说法是美债收益率创新高,债券价格创新低。收益率越高,存量债券的账面损失越大。9月这轮上行有几个特征:
第一,长端比短端更慌
10年期一度突破5.04%,30年期到5.34%,20年期拍卖利率5.42%,都回到了2007年次贷危机前夕的水平。
2年期只有4.76%,2s10s利差约27个基点,曲线是"短端被政策托住、长端被财政和通胀推着走"的陡峭化形态。
第二,供给压力是结构性的
美国公众持有债务在今年2月已经超过31万亿美元,国会预算办公室预计未来十年联邦赤字年均超过2万亿美元;今年需要滚续的国债规模约10万亿美元。
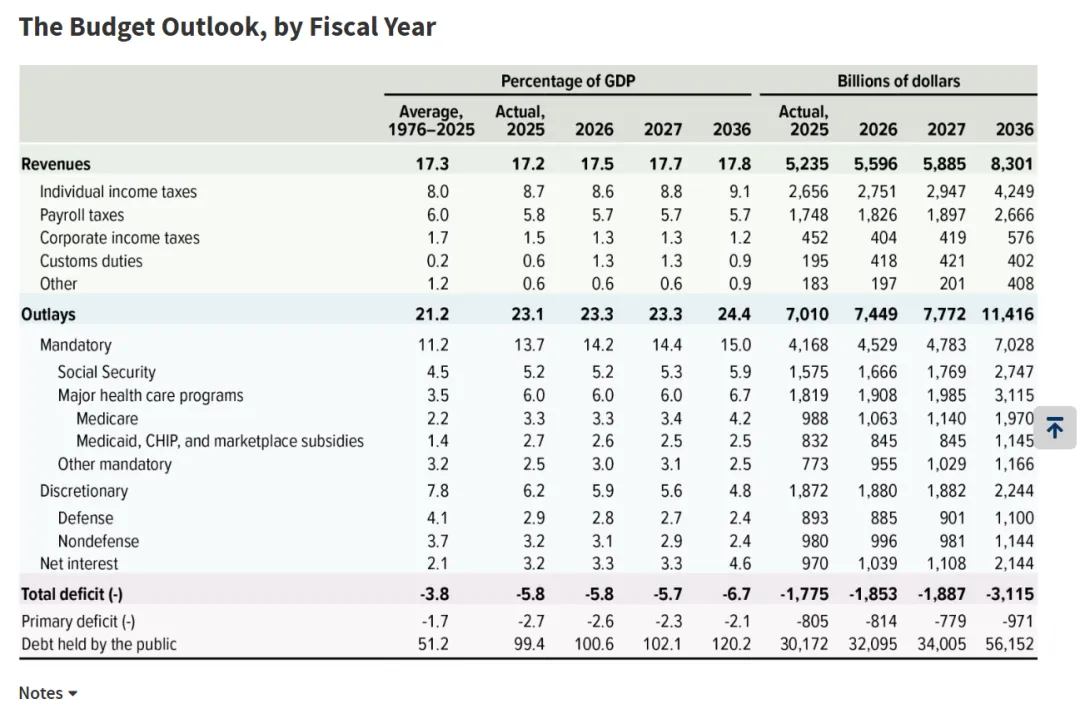
外国官方买盘的增长在放缓,边际买家正在从外国央行转向货币基金、对冲基金、美国家庭和稳定币发行商。
第三,市场开始给"制度风险"定价
美联储独立性、财政纪律、关税与地缘冲突,都在推高长端期限溢价。
10年期5%不是简单的"经济好",而是"通胀风险+供给风险+信用风险"的合成价格。
这对稳定币的含义很直接:稳定币发行商持有的主要是93天以内的短债和隔夜回购,不碰长端久期风险。
它们吃的是高利率带来的利息收入,而不是长债的资本利得或损失。高利率环境对发行商是利润顺风,对长债持有人是估值逆风。
这个差异是理解稳定币商业模式的关键。
日本央行加息:全球流动性的第二只靴子
9月18日,日本央行把政策利率从1.0%上调到1.25%,为1995年以来最高。
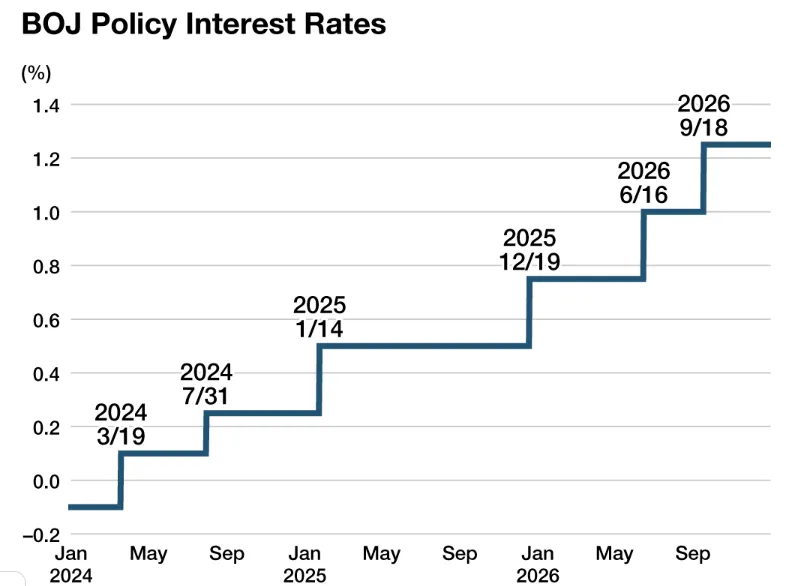
投票中有两张反对票,植田和男对后续路径的表态偏谨慎,但市场主流预期已经转向:UBS预计日本央行在今年9月、27年1月和6月各加一次,终端利率到1.75%;未来12个月10年期日本国债收益率可能升到2.9%。日本加息对全球资产有三条传导链。
日元套息交易平仓
过去十几年,全球资金借入低息日元,投向美债、美股、新兴市场和加密资产。
日本利率上升、日元波动加大,套息交易的夏普比率下降,部分资金会回流日本。加密市场的高杠杆头寸首当其冲。
日本买家对美债的需求下降
日本是美国国债最大的海外持有者之一。当天量资金回流本土、且对冲成本上升时,日本机构买美债的意愿会下降,这会进一步推高美债长端的期限溢价。
全球流动性收紧与美元融资需求上升
日本央行正常化意味着全球最后一个便宜资金的源头在收缩。
对稳定币来说,这是一把双刃剑:一方面风险资产承压、稳定币供应可能阶段性收缩;另一方面,美元融资变贵,跨境美元需求上升,稳定币作为"链上美元"的使用场景反而扩大。
中东战争:油价、通胀与美元的双重效应
今年的中东冲突不是局部摩擦,而是伊朗战争外溢到能源基础设施和航运通道的系统性风险。
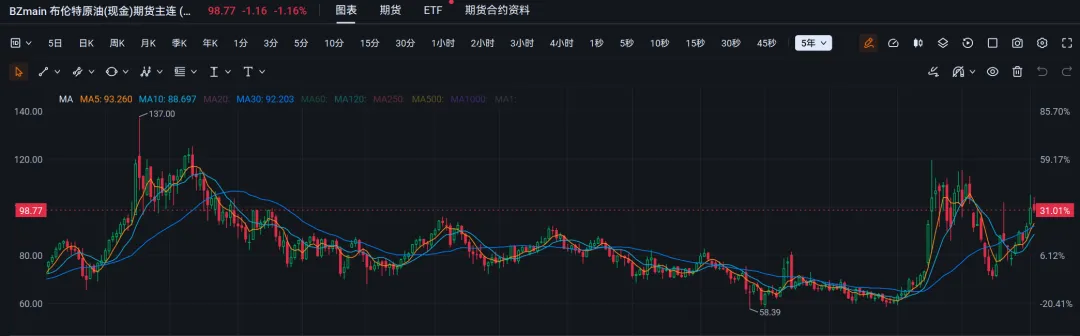
霍尔木兹海峡处于事实上的封锁状态,沙特东西向管道在9月10-11日遭无人机袭击后关闭,胡塞武装对沙特城市和能源设施的打击扩大,市场一度担心全球约4%的原油供应中断。
油价冲高后虽有回落,但能源风险溢价没有消失。
通胀与美联储
油价冲击让通胀回落更慢,美联储因此更不敢转鸽,9月加息就是在这种背景下发生的。高利率维持更久,稳定币发行商的储备收入更丰厚。
避险与美元需求
战争初期,美元和美债仍然是全球资金的默认避风港,美元指数可能阶段性走强。但避险买盘集中在美国短端,长端反而因为通胀和财政风险被抛售,这就出现了"美元强、美债长端弱"的组合。
去美元化的加速器
当制裁、航运封锁和支付通道中断成为常态,被排除在传统银行体系之外的经济体和企业会寻找替代结算工具。
稳定币在跨境贸易、能源结算、侨汇和高通胀国家的储值需求里,正好填补了这个空白。它不反美元,它是美元在制裁缝隙和银行盲区里的流通形态。
稳定币现在的真实体量
截至9月18日,稳定币总市值约3024亿美元,较90天前收缩约1%;USDT约1833亿美元,USDC约738亿美元,两者合计占市场八成以上。
5月市场曾冲到3220亿美元以上的历史高位,随后在风险偏好回落和加息预期中横盘。
链上数据比市值更有说服力
Circle 26年二季度财报显示,USDC流通量733亿美元,同比增长19%;USDC链上交易量14.8万亿美元,同比增长151%。
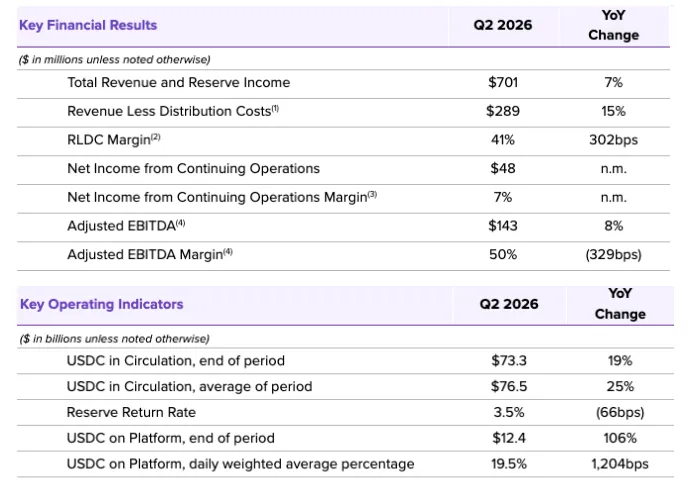
到三季度,Circle在9月16日上线Arc主网,BlackRock、Visa、Mastercard、DTCC等成为创始验证节点,USDC作为gas代币,首日有100多个机构和应用接入。
储备端更关键
今年6月30日,Tether和Circle合计持有约2016亿美元与美债相关的储备,其中约61.24%直接投向短债市场;Tether单独持有约1410亿美元美债敞口,已经是全球前二十大美国政府债务持有者之一,排在德国、阿联酋等主权国家之前。
Circle把约80%的USDC储备放在BlackRock管理的政府货币基金里。Tether管理层在2026年9月还公开表示,目标是成为美国国债的前五大买家之一。
换句话说,稳定币已经不是一个"币圈内部的小循环",而是一条把全球散户、交易所、跨境商户的美元需求打包成美债短端买盘的管道。
它的规模比不上货币基金,但它的边际增量在快速上升,而且它是24小时、无国界、无需银行账户的。
稳定币的本质:不是新货币,是"欧洲美元2.0"
理解稳定币,最好的历史类比不是黄金,也不是比特币,而是欧洲美元市场。
欧洲美元是存放在美国境外银行体系的美元存款,不受美国本土银行监管的完整约束,却在全球贸易和融资中广泛使用。
它让美元在海外被反复创造,扩大了美元的全球网络,也制造了离岸美元的流动性风险。
稳定币的逻辑几乎一样:发行商持有美元资产(主要是短债和回购),在链上发行1:1的美元代币。用户拿到的是美元的使用权,不是美联储的负债;发行商赚的是储备利息和分销费用的差额。
这个结构有三个后果
第一,稳定币扩大了美元的使用半径。在阿根廷、尼日利亚、土耳其、东南亚等高通胀或资本管制国家,稳定币是普通人最容易获得的美元账户。它不需要美国银行开户,不需要跨境汇款通道,手机就能持有。
第二,稳定币把美元信用变成了可编程的抵押品。在DeFi里,USDT和USDC是借贷、交易、做市的基础抵押品;在RWA里,代币化国债和货币基金正在成为稳定币的储备和抵押物。美元资产被切成更小的单位,嵌入到链上金融的每一层。
第三,稳定币不是美元的替代品,而是美元的放大器。它的价值完全来自对美元资产的索取权。如果美债信用出问题,稳定币不会受益,它会第一个被挤兑。所以"买稳定币对冲美元风险"是一个逻辑上自相矛盾的命题——真正对冲美元信用风险的,是黄金、非美货币资产和实物资产。
今天就分享这么多
下周写第二部分,预告
监管框架
链条
产业
个股机会
未来情景
稳定币的敌人
往期行业研报欢迎阅读
(发布之后对应行业开始行情)
为了大家能够及时收到我的文章,请记得“关注”+“星标”