【精选研报】公司研究迈瑞医疗-写在迈瑞医疗市值3000亿之际本土医疗器械工业脊梁迎新一轮成长-.pdf附下载
- 2026-10-11 16:43:49
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/c98abcb5c339
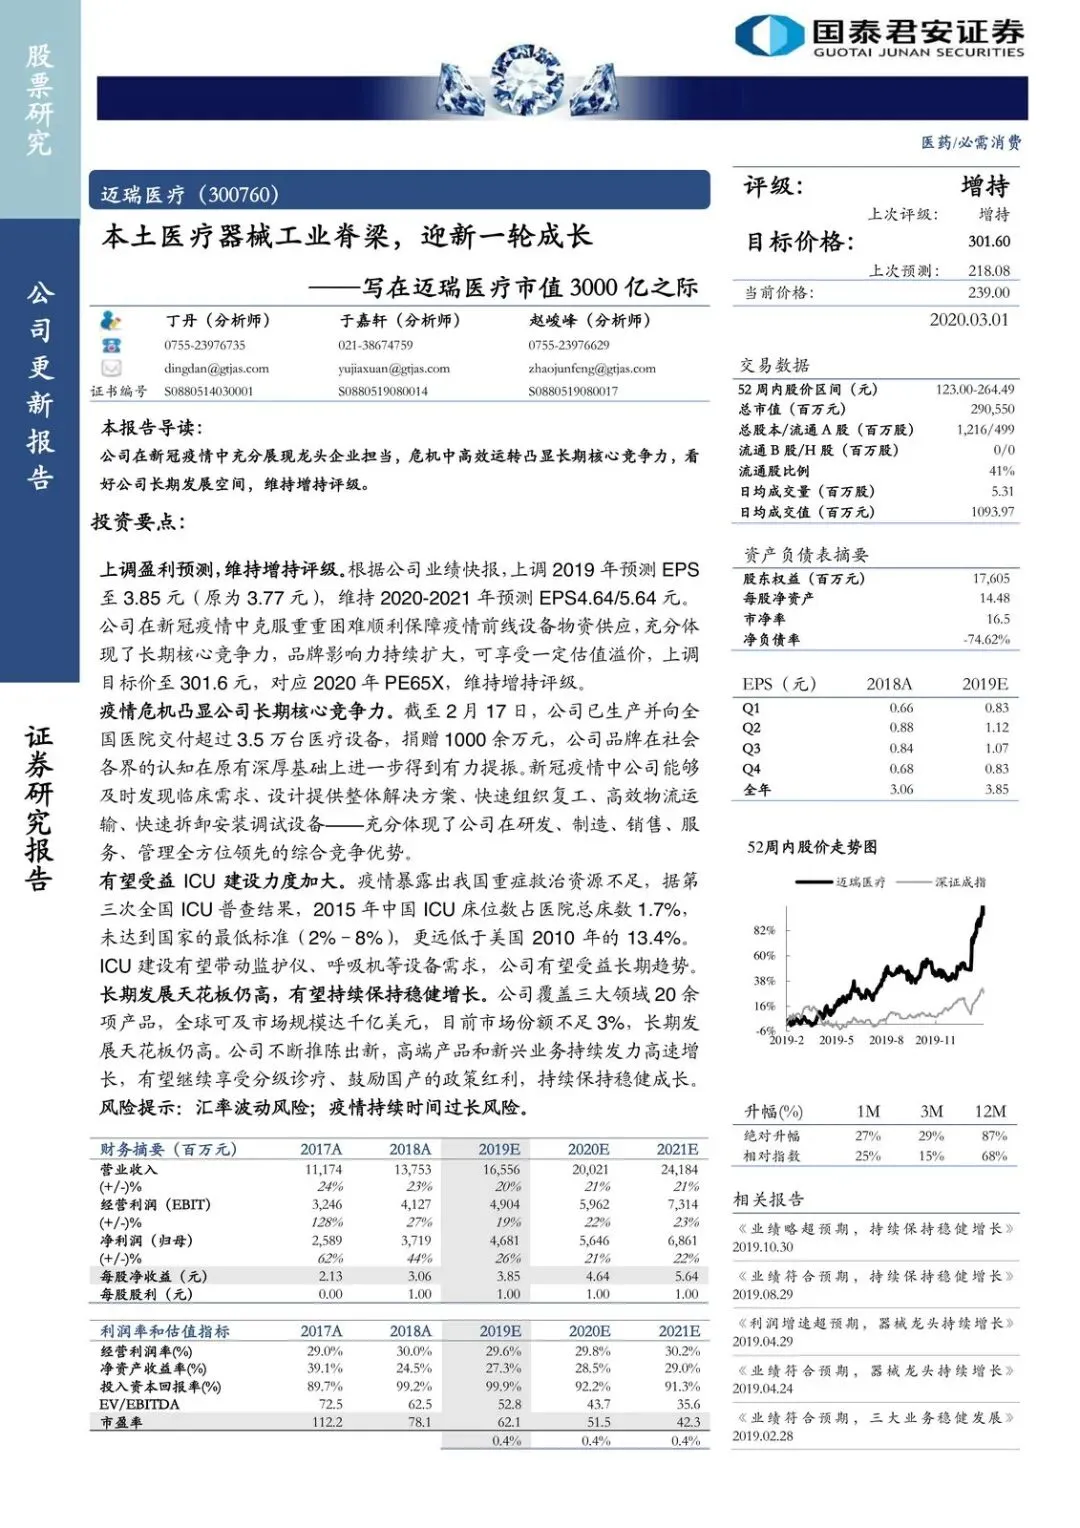
先读完整研报材料,再按硬约束写正文。迈瑞现在值不值近3000亿,关键不在疫情订单能撑多久,而在这场危机把一条完整的器械工业能力一次性验明了——国泰君安因此把目标价从218.08元提到301.60元,对应2020年65倍PE,维持增持。
当前价239元,总市值约2906亿元。12个月绝对涨幅已有87%。分析师给的不是“卖设备赚钱”的线性外推,而是:品牌被提振后,可以吃一段估值溢价。
主线很清楚。短期看重症设备放量,中期看ICU补课,长期看全球份额还不到3%。同时别忘了另一面:疫情拖太久,常规采购、海外和原材料都会拖后腿。
危机验的是系统,不是某一台机器
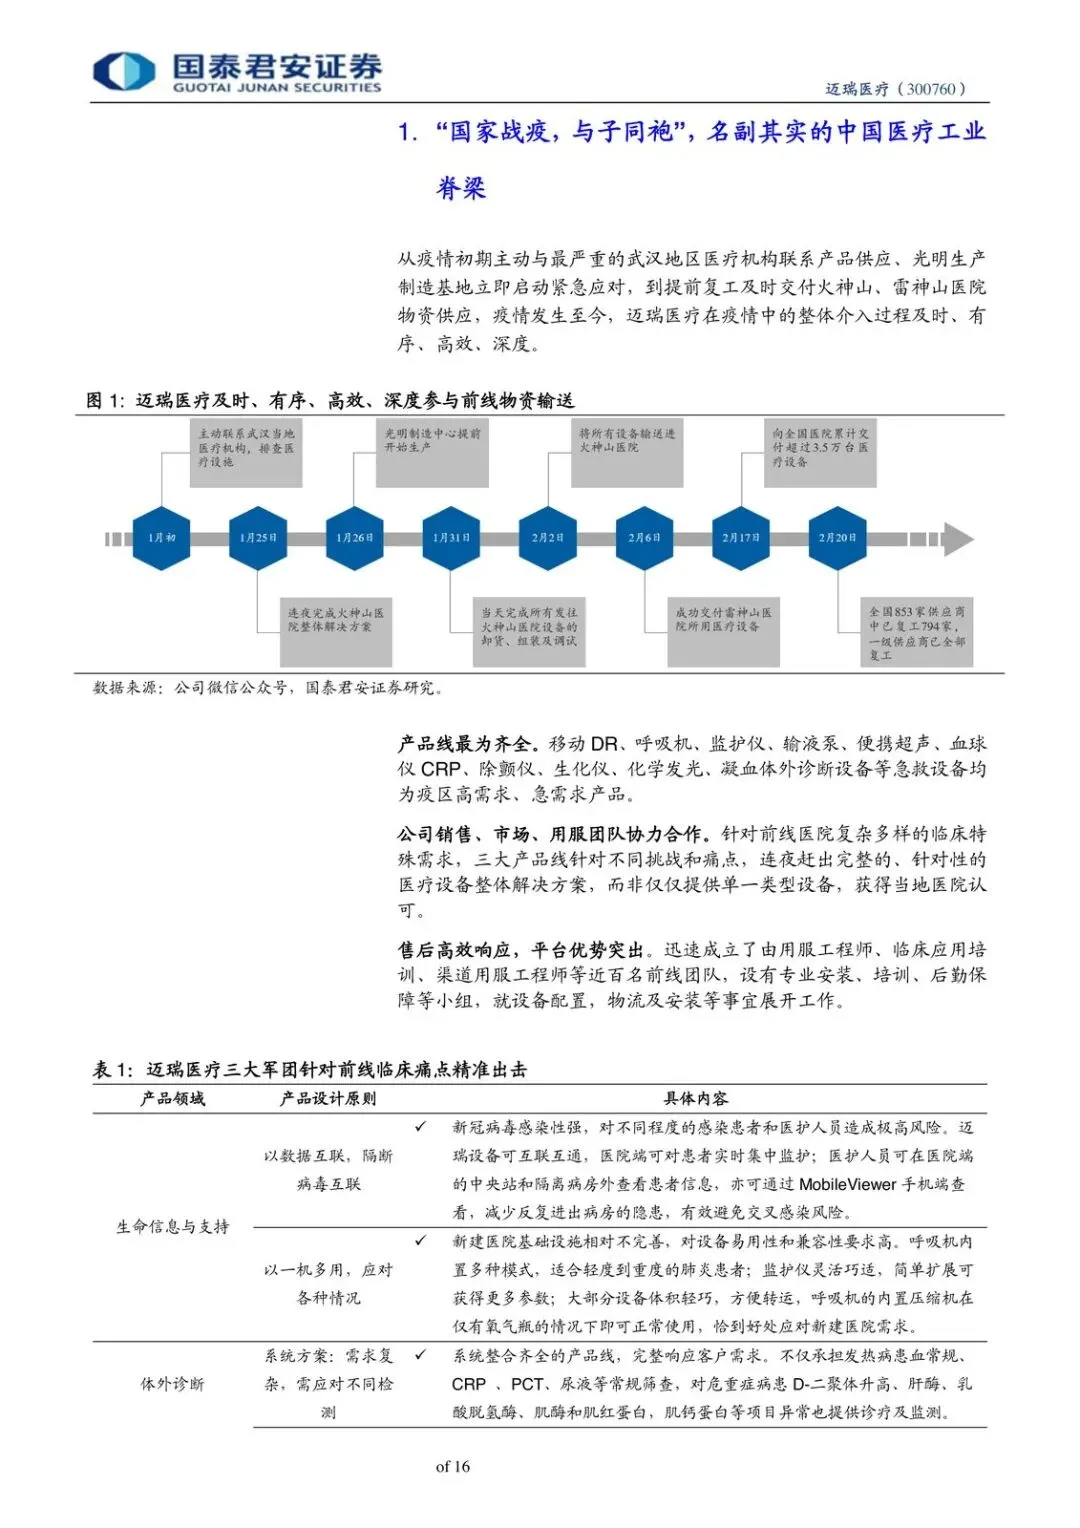
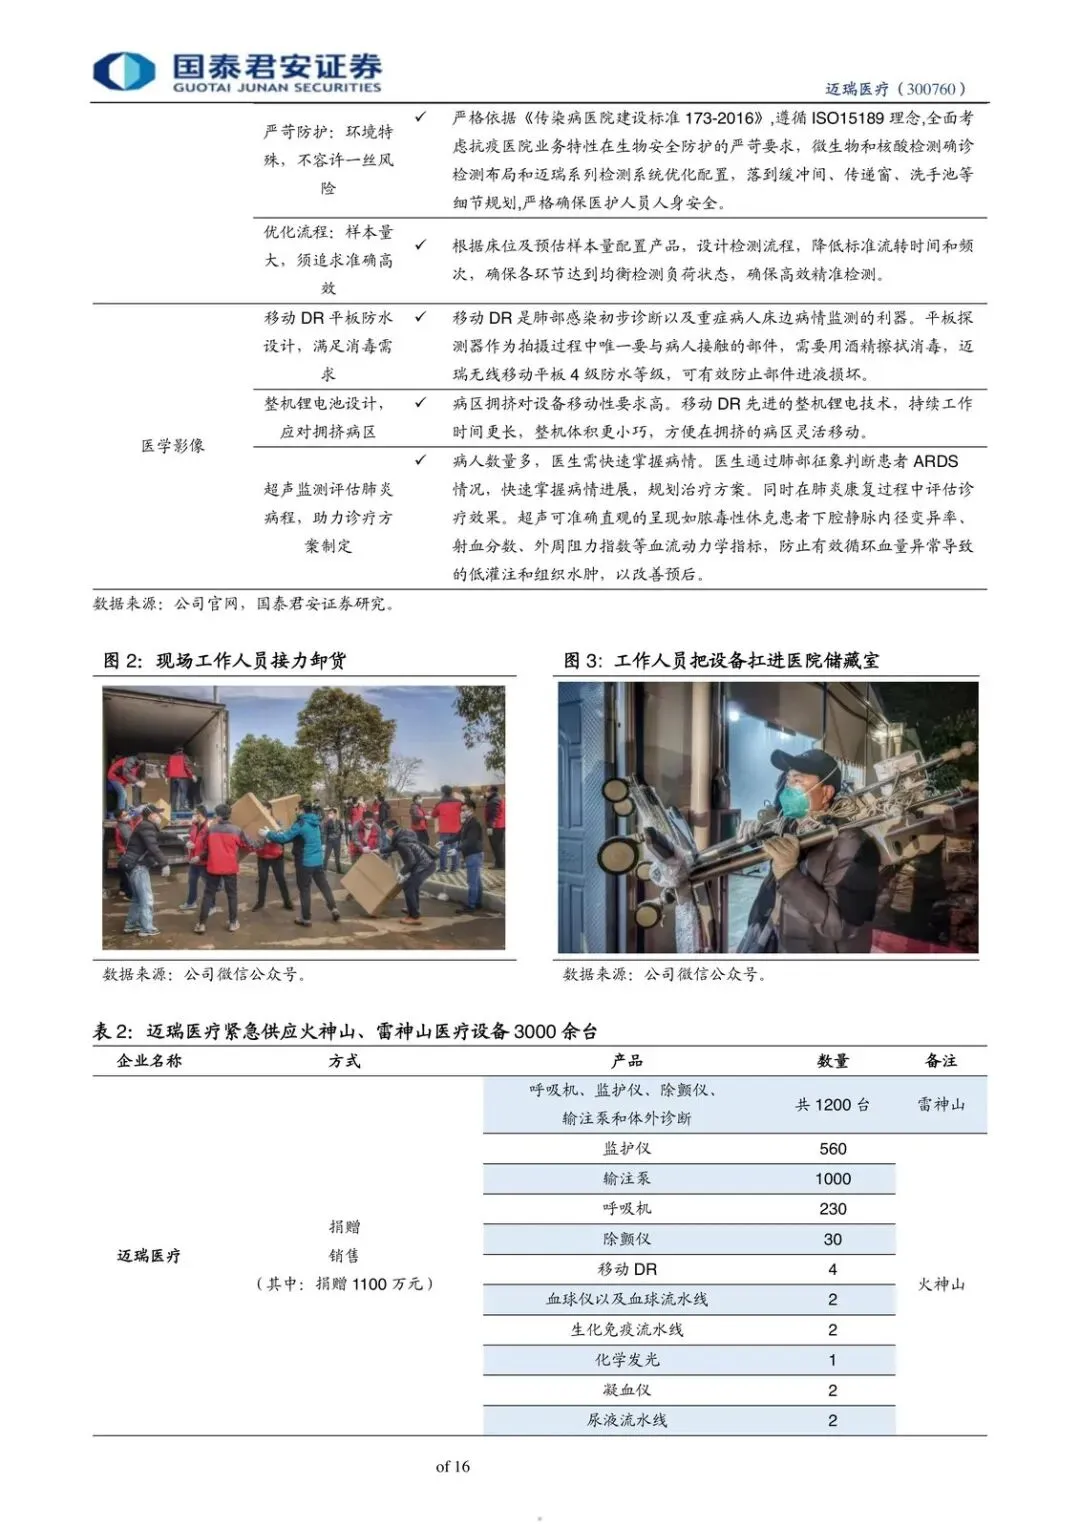
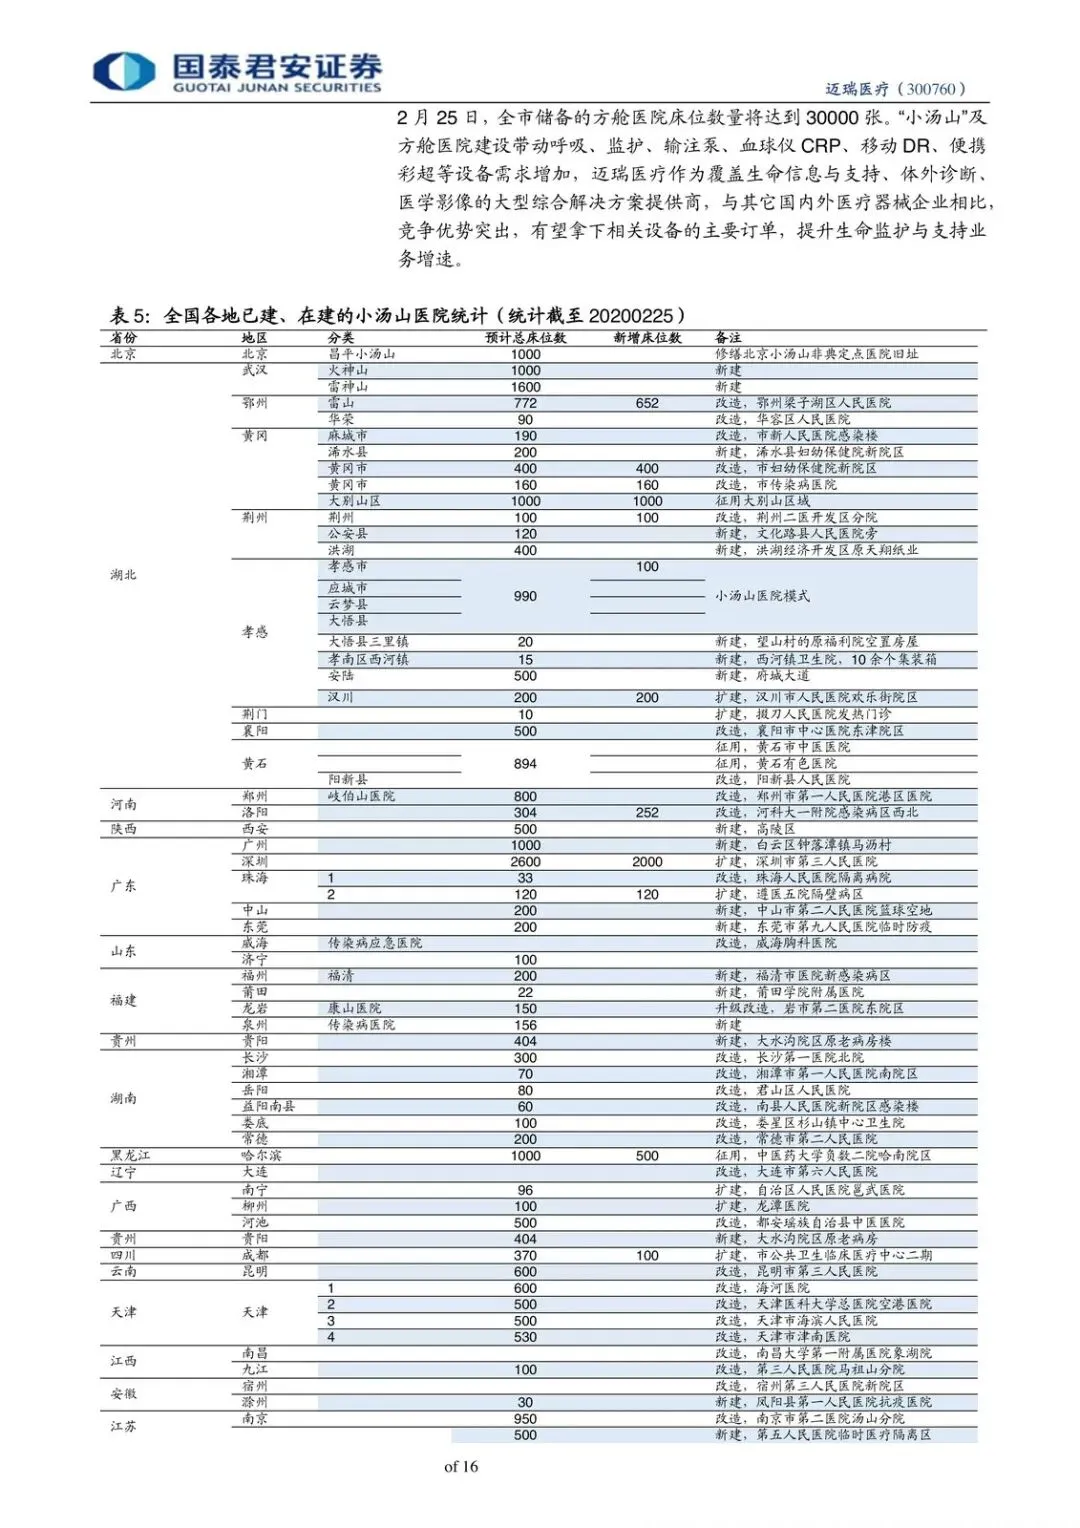
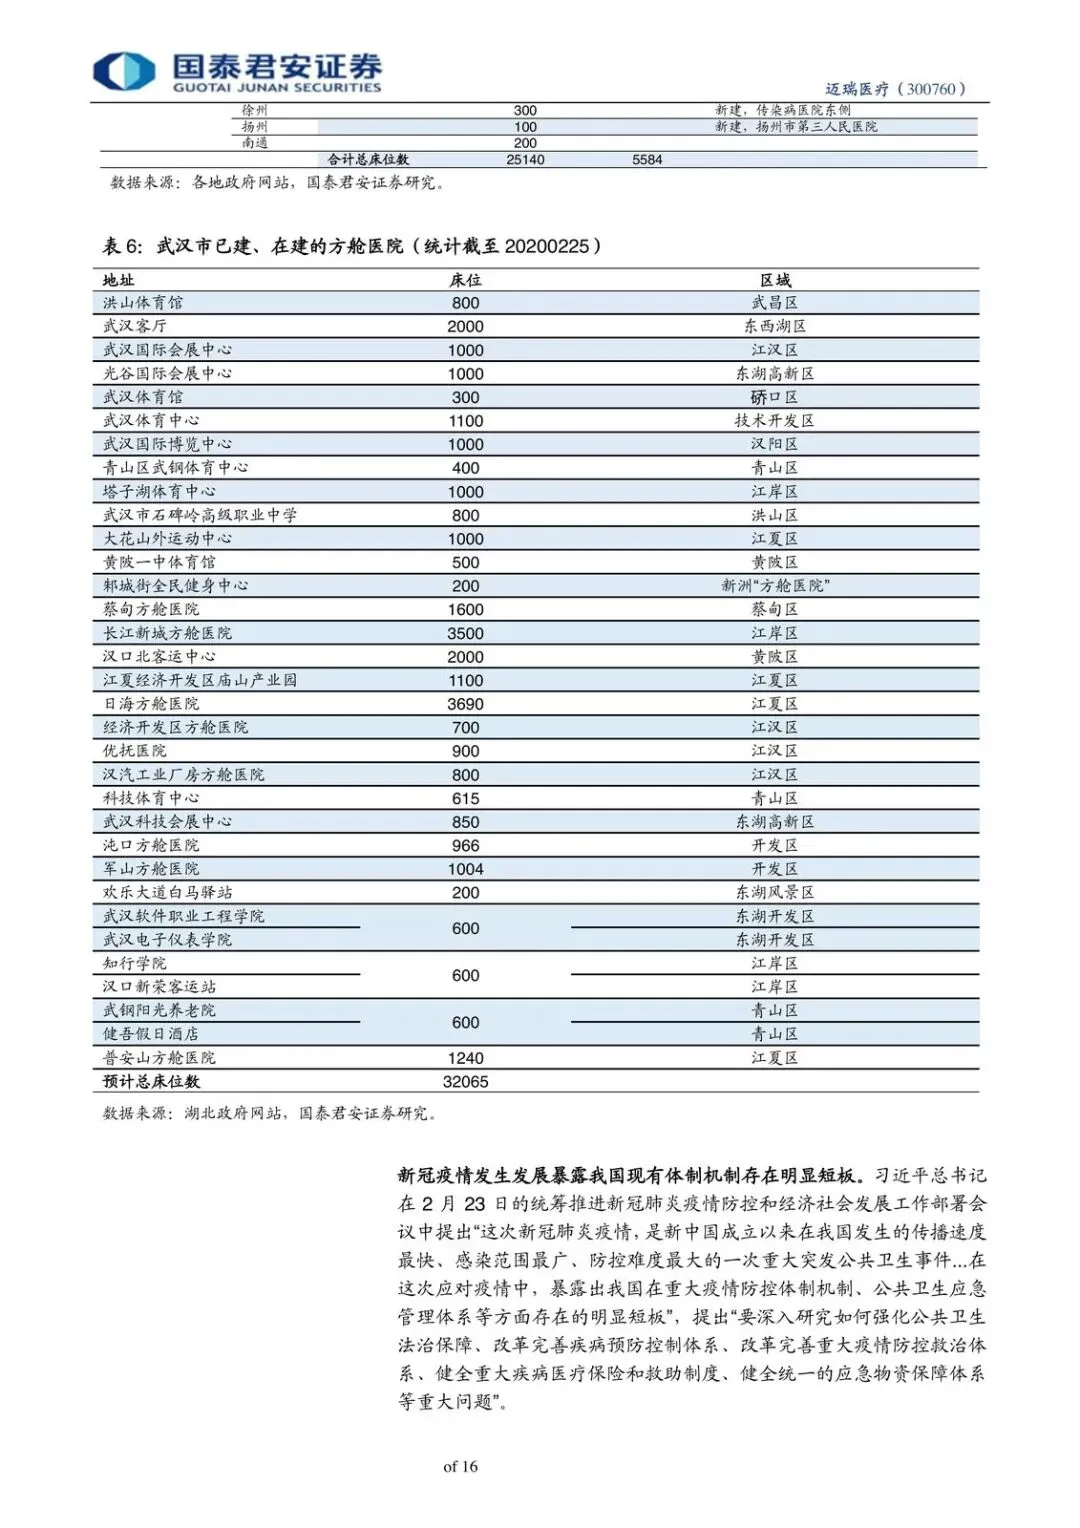
截至2020年2月17日,迈瑞已向全国医院交付超过3.5万台设备,捐赠1000余万元。产品线几乎覆盖疫区急缺清单:移动DR、呼吸机、监护仪、输液泵、便携超声、血球仪、除颤仪、生化仪、化学发光、凝血等。
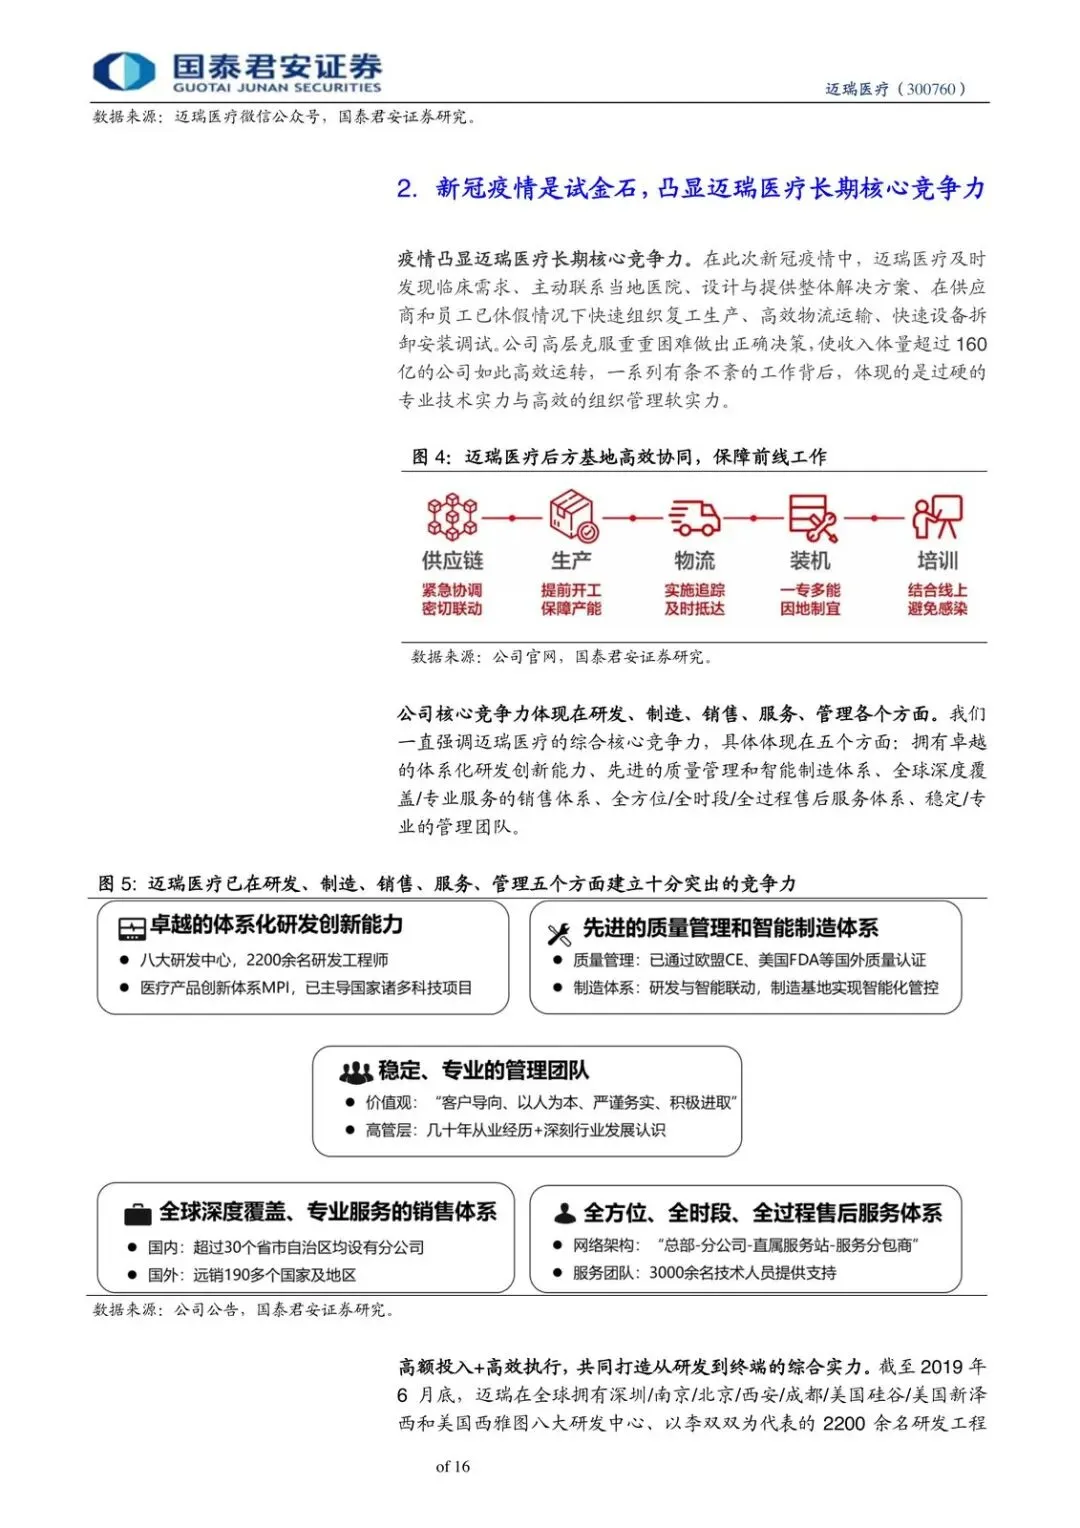
更关键的是组织方式。销售、市场、用服连夜做的是整套方案,不是单品堆货。前线用服、培训、渠道近百人,安装、培训、后勤分组推进。分析师把这条链路概括成:发现需求、设计方案、复工、物流、拆装调试——研发、制造、销售、服务、管理一起跑。
谁受益?能把监护、呼吸、影像、体外诊断捆在一起交货的龙头。谁受损?只会卖单一品类、交付和售后跟不上的对手。现在该盯的,不是口号里的“担当”,而是交付量和方案落地能不能转化成后续招标里的品牌溢价。
ICU缺口是真的,订单兑现要拆时间
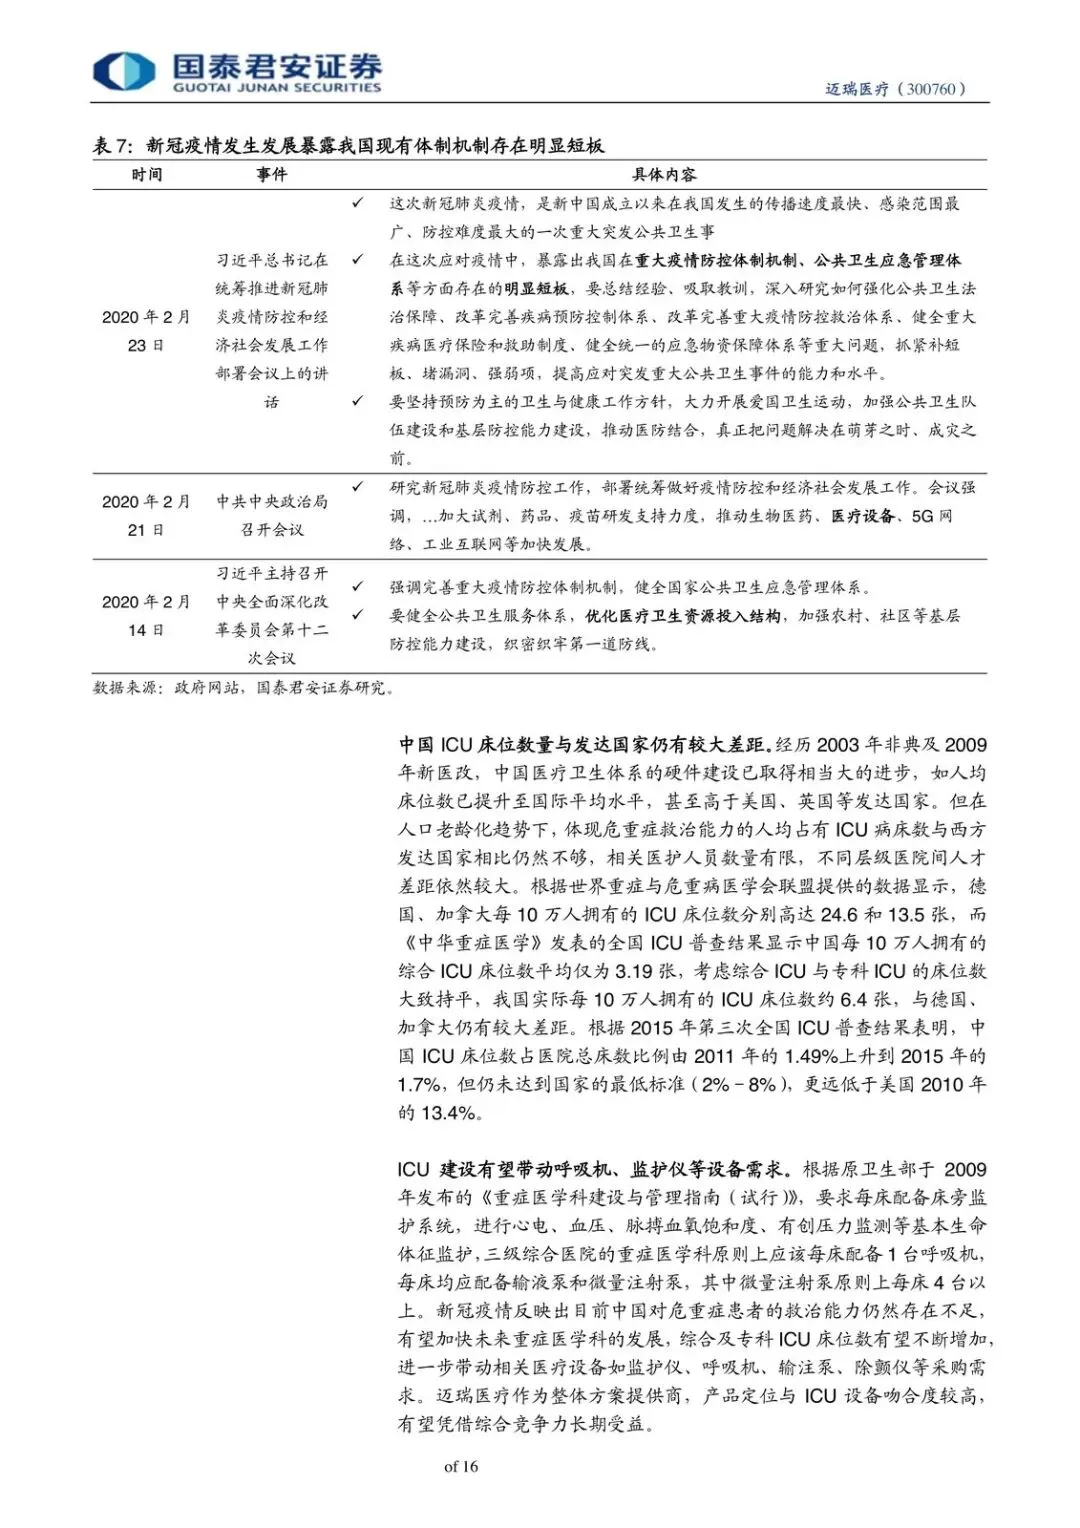
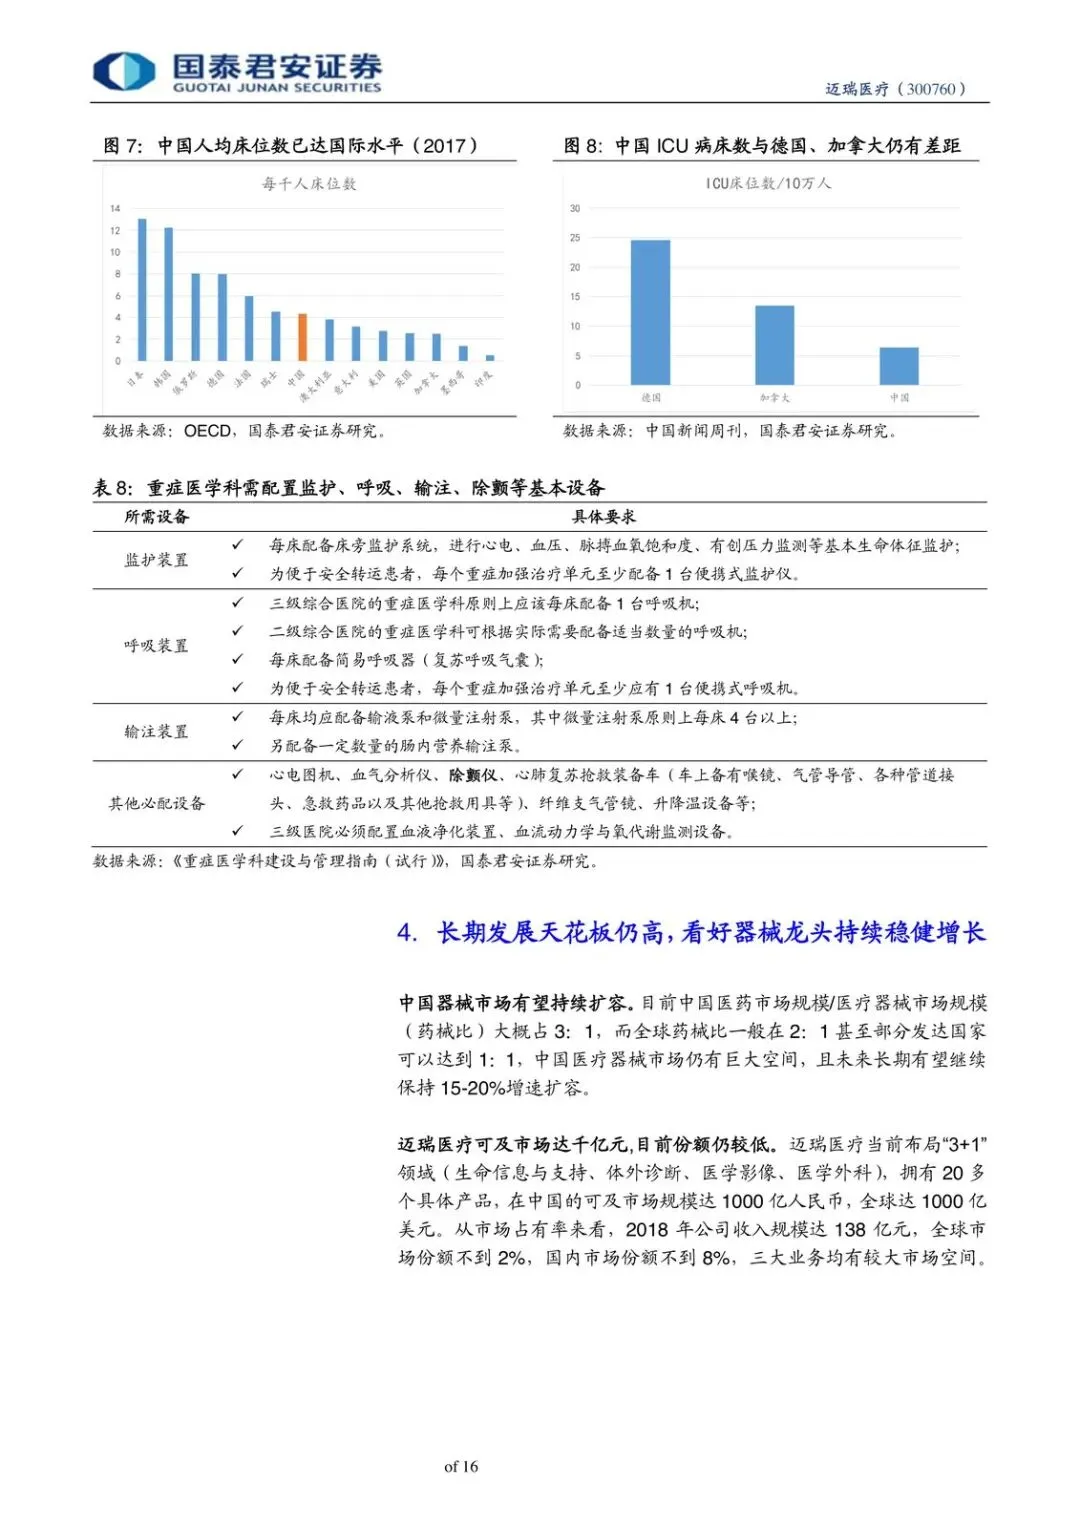
2015年第三次全国ICU普查:中国ICU床位只占医院总床数1.7%,低于国家最低标准2%–8%,更远低于美国2010年的13.4%。疫情把这个缺口摊开了。监护仪、呼吸机这类生命信息与支持设备,逻辑上会跟ICU补建走。
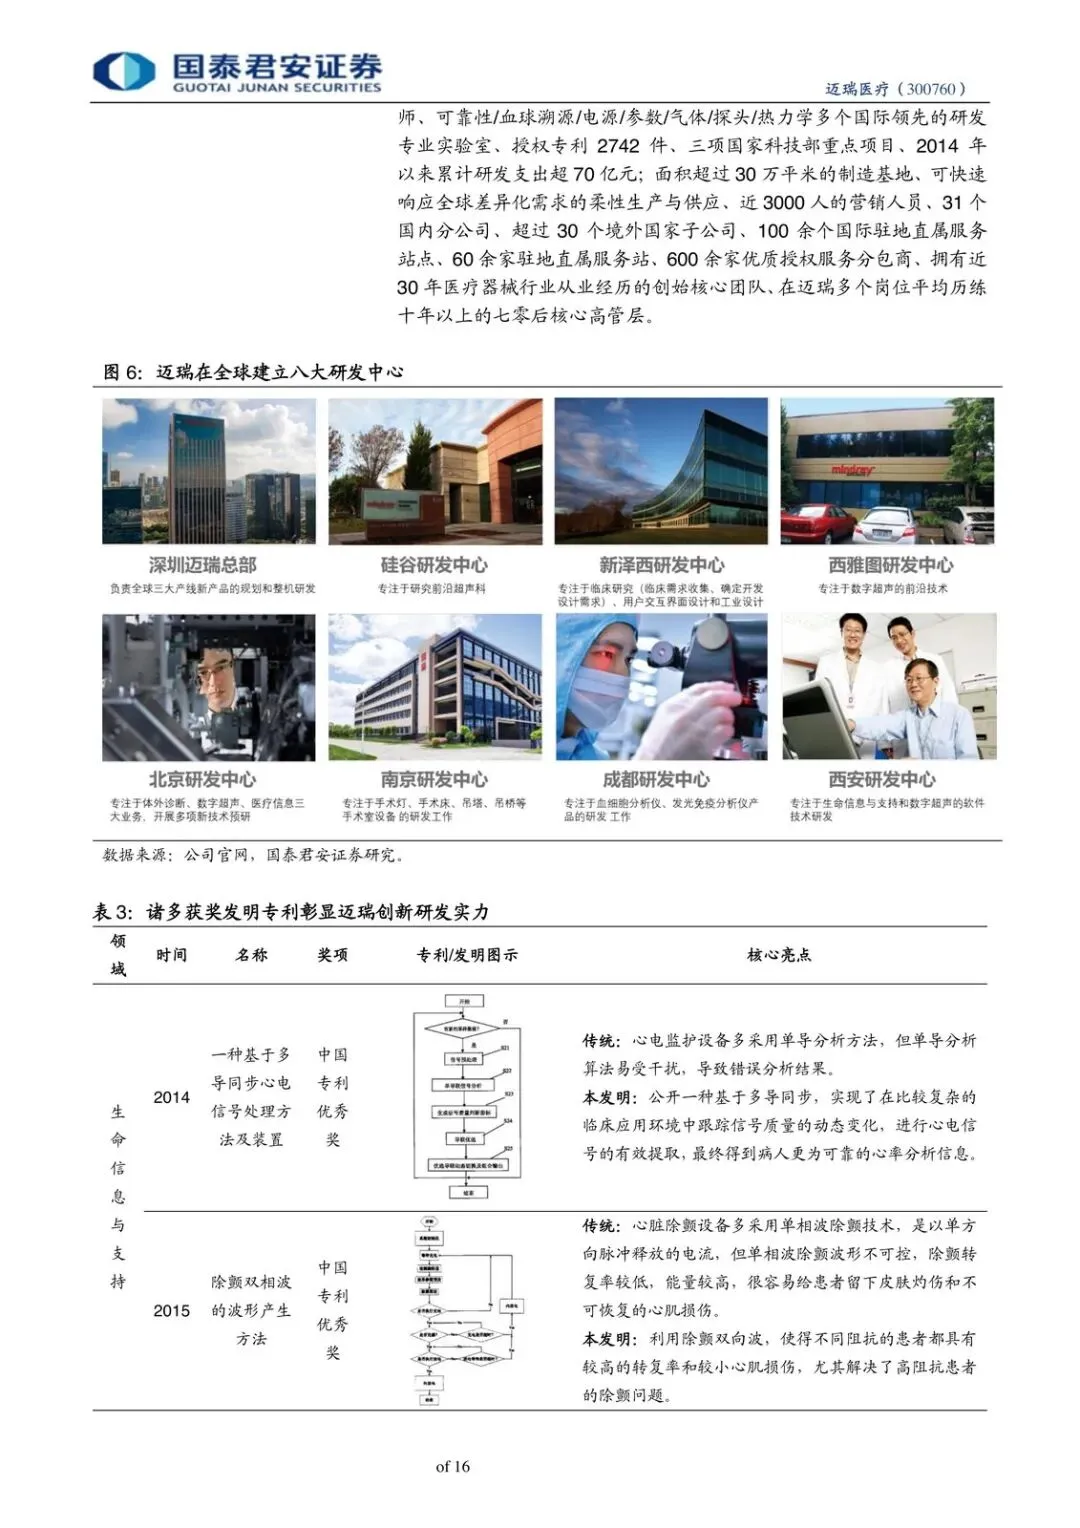
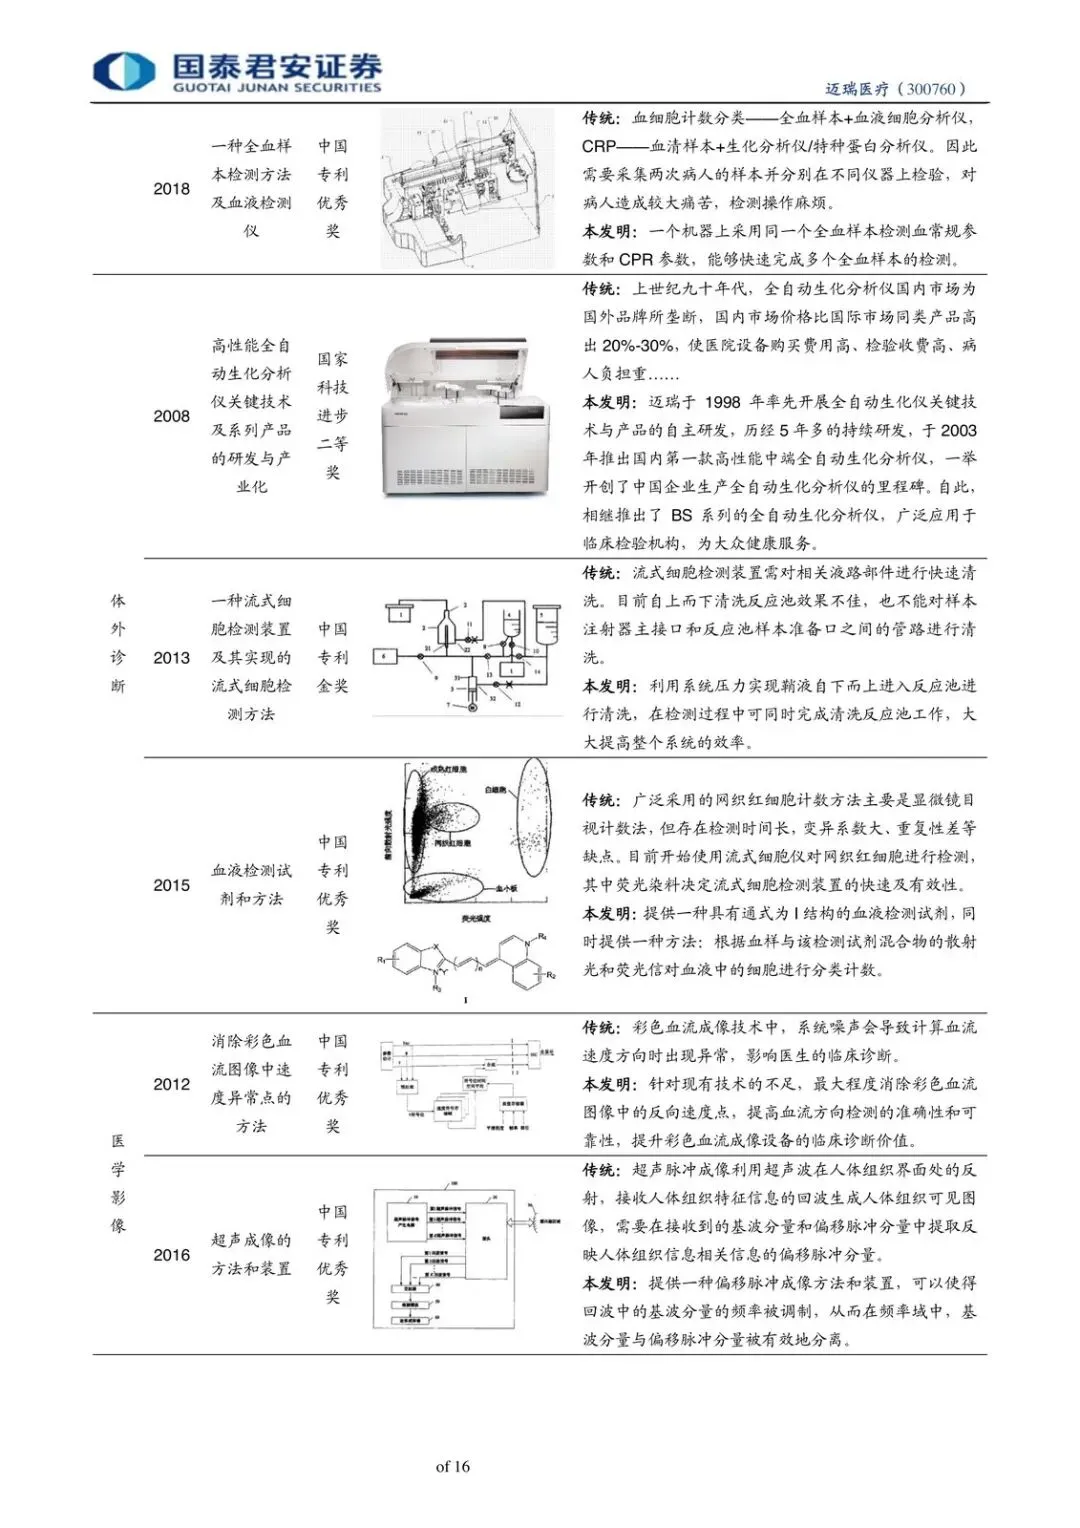
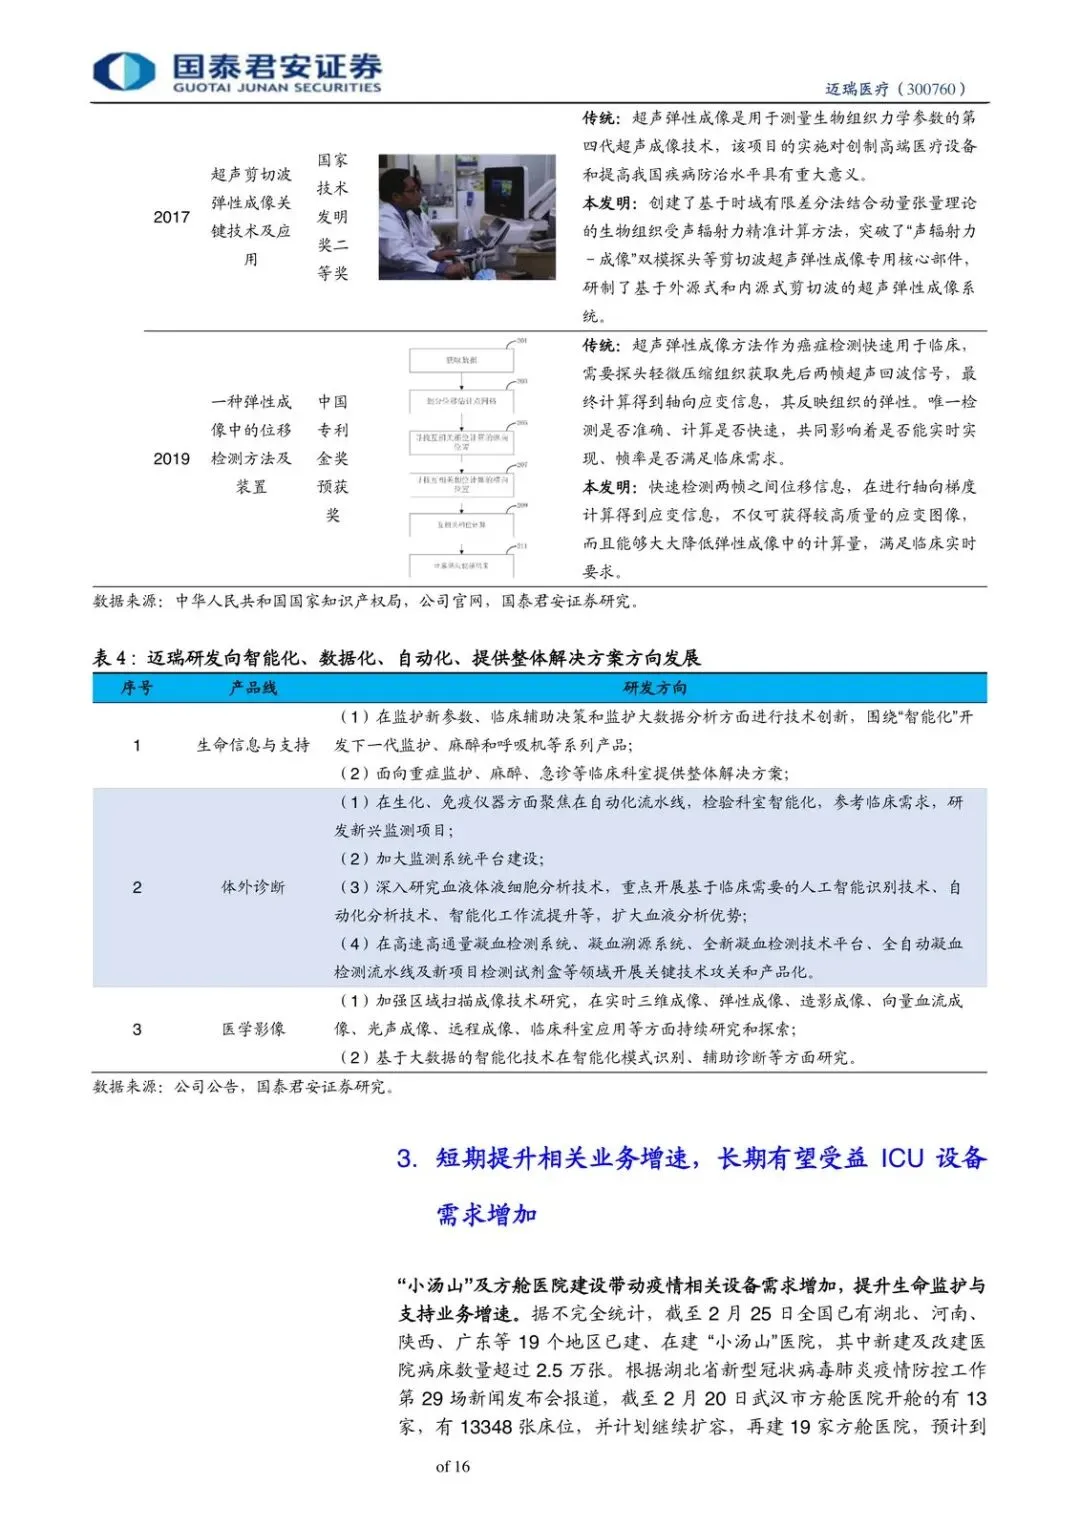
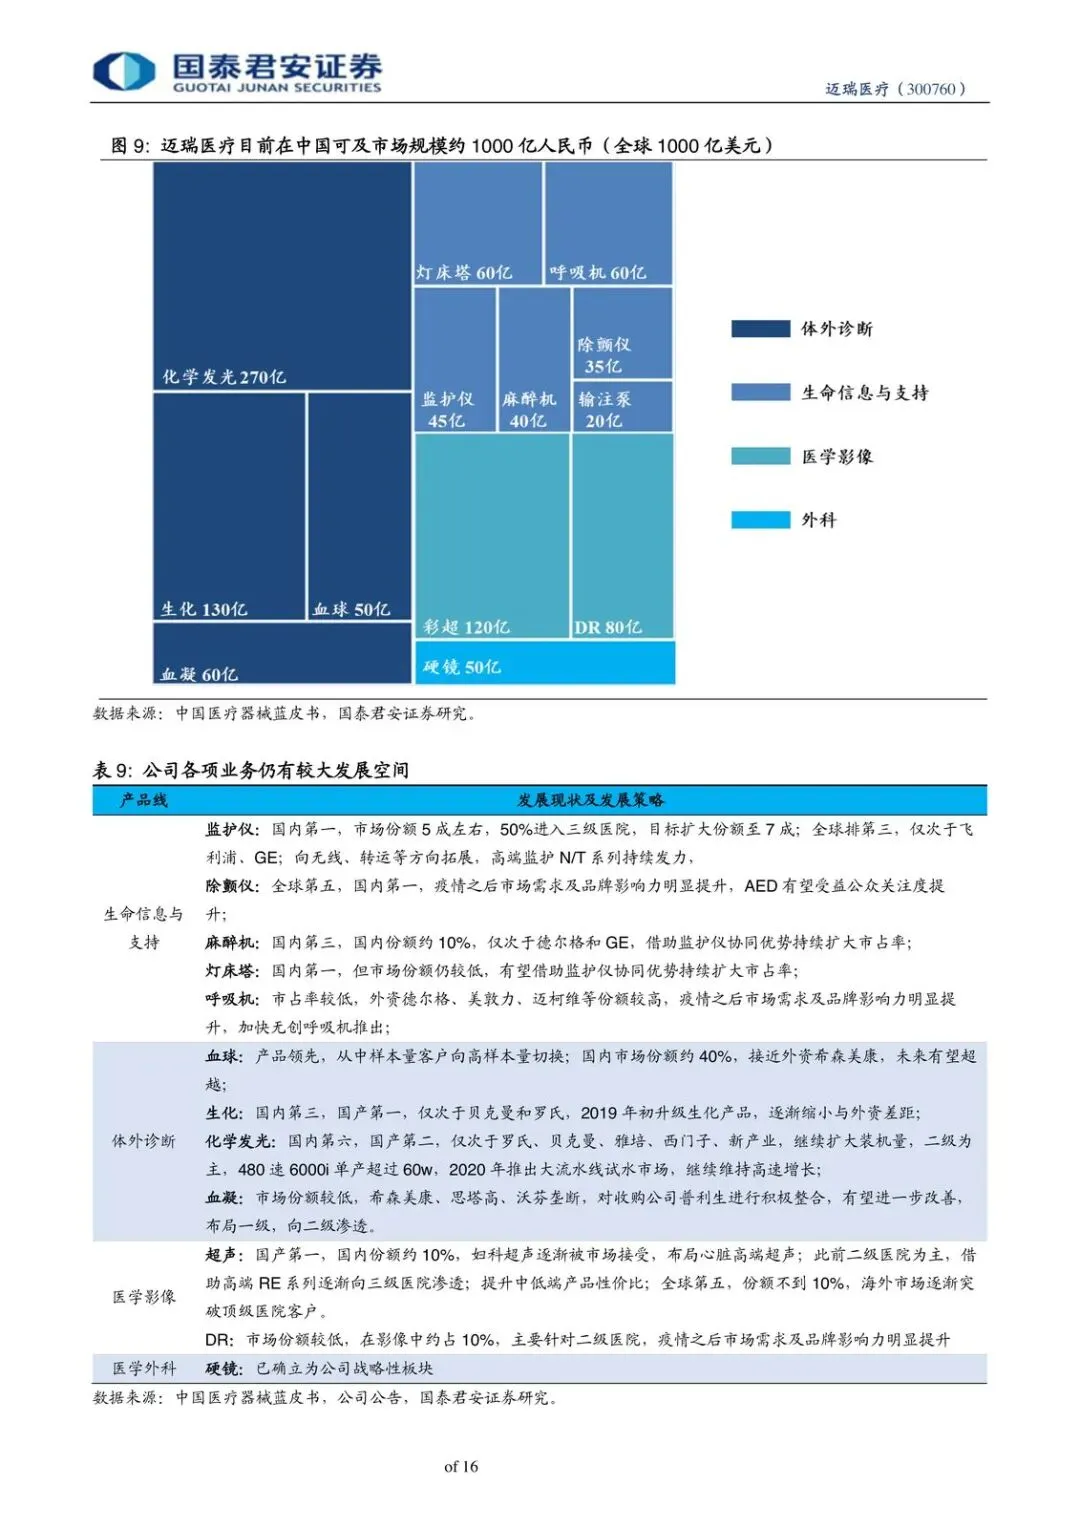
但短和长不能混在一笔账里。短的是前线急需,已经在交货。长的是床位标准和科室建设,要看财政和医院资本开支节奏。公司覆盖生命信息与支持、体外诊断、医学影像三大领域、20余项产品。全球可及市场按分析师口径达千亿美元,份额仍不足3%。分级诊疗、鼓励国产仍被写成持续红利。
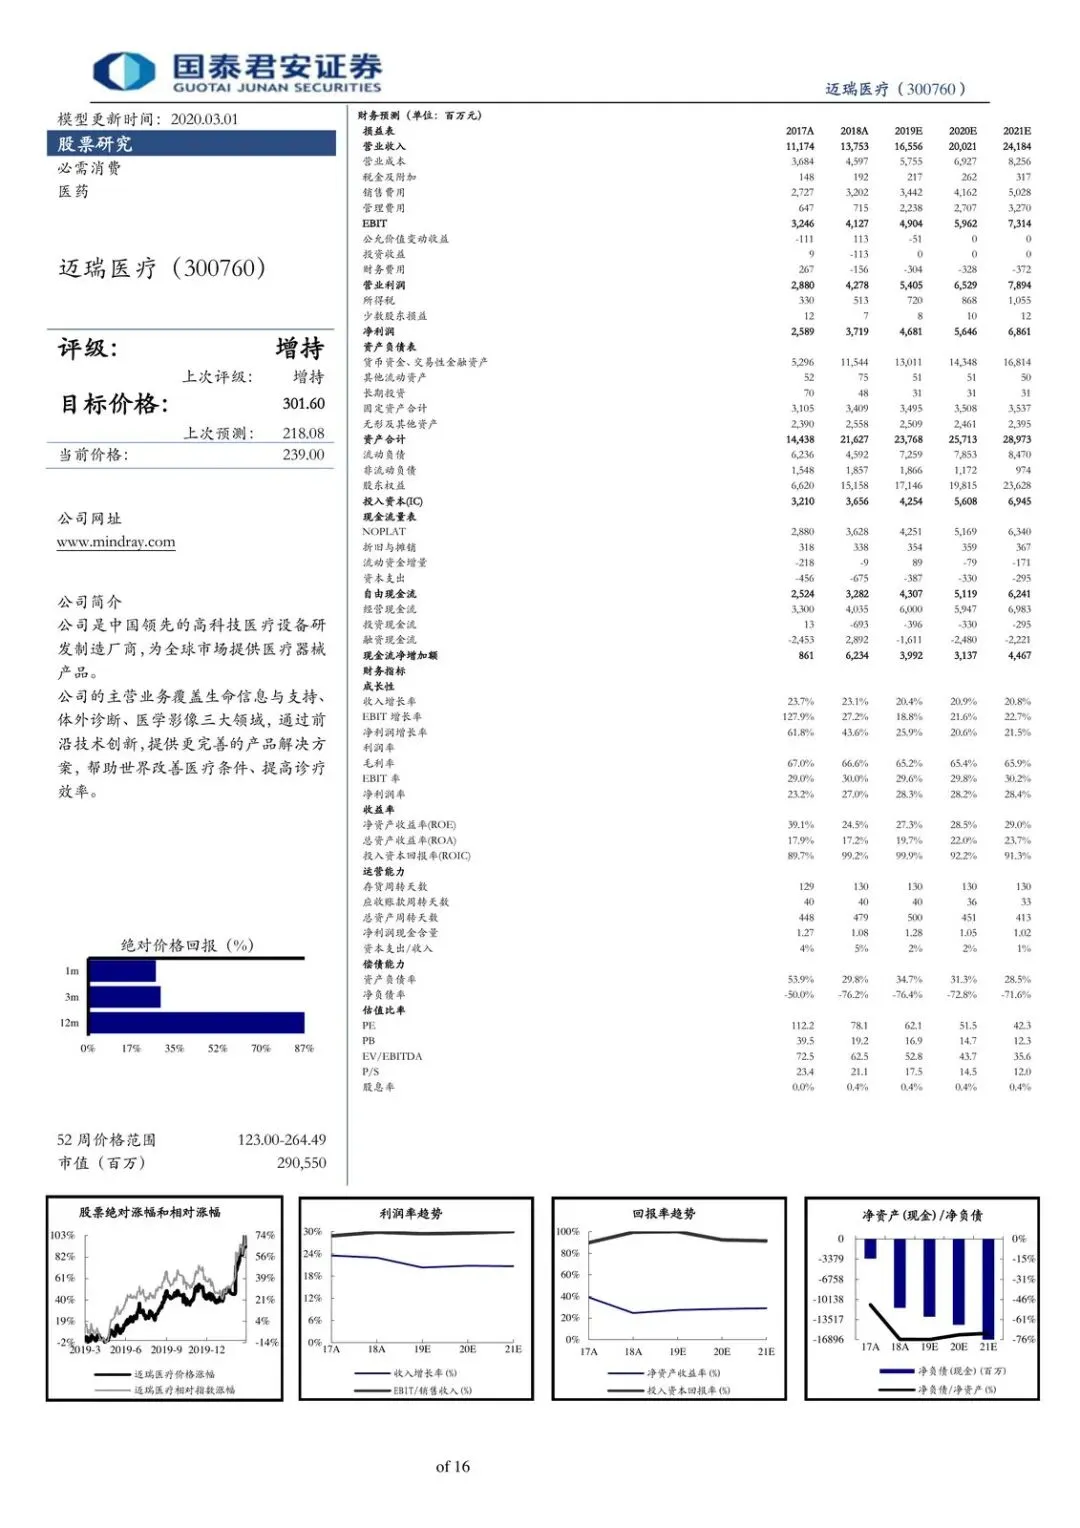
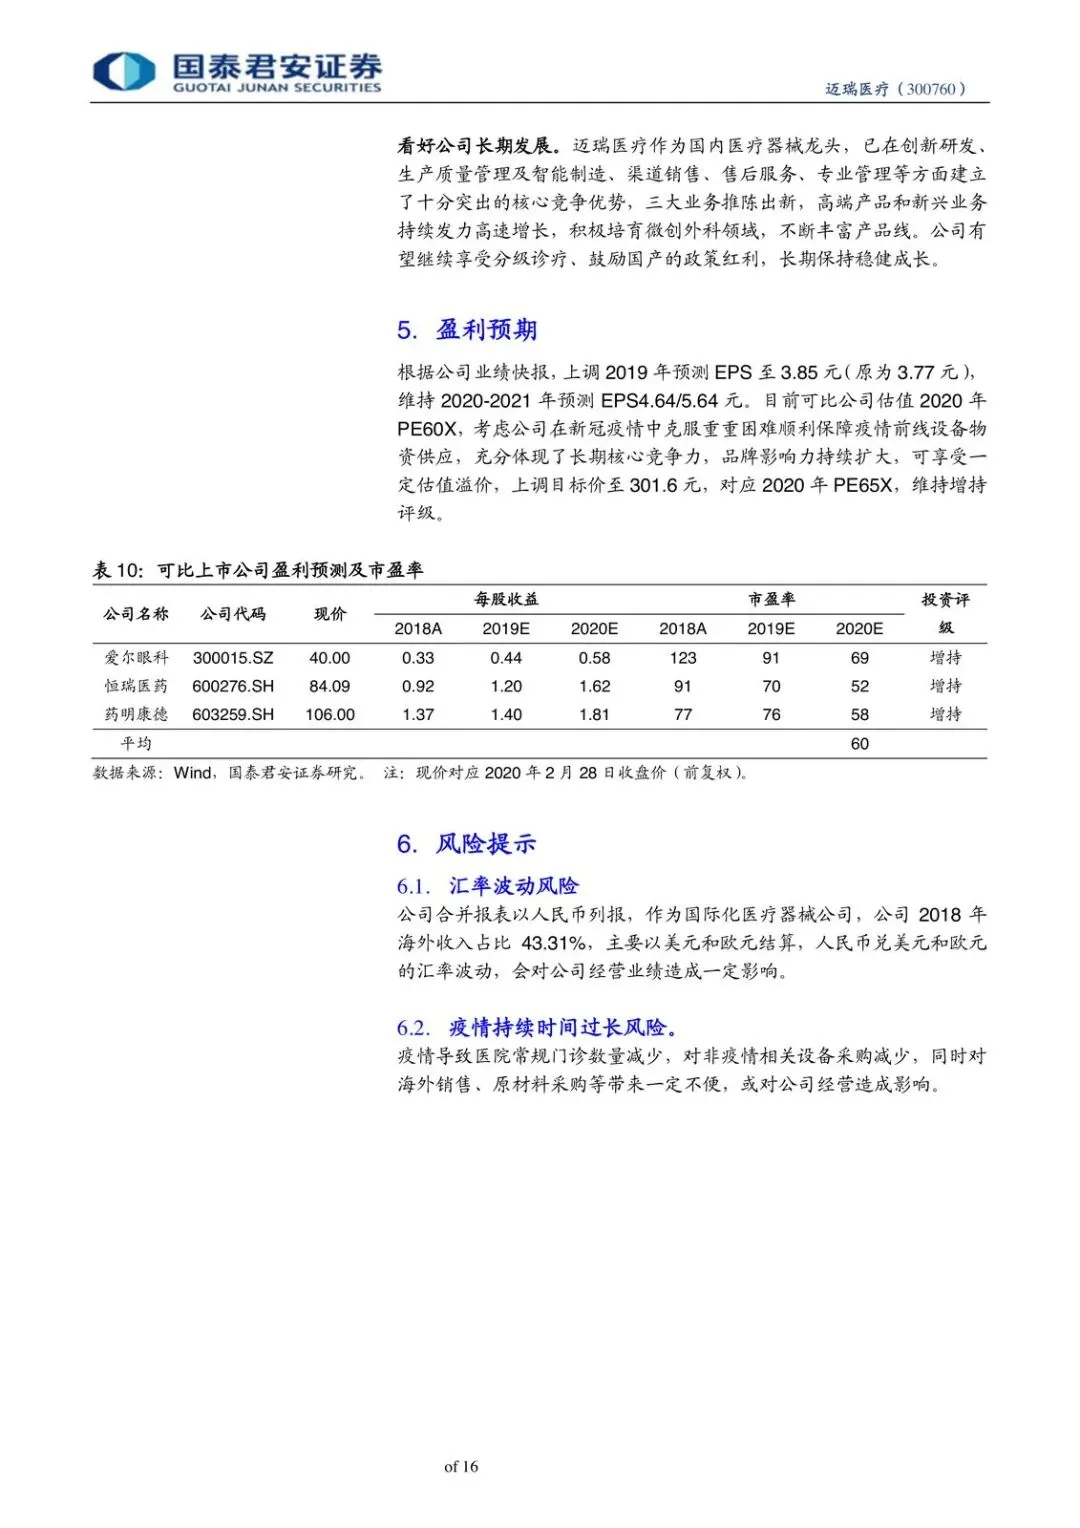
财务侧,分析师按业绩快报把2019年EPS从3.77元调到3.85元,2020–2021年维持4.64/5.64元。收入预测:2019E 165.56亿元(+20%),2020E 200.21亿元(+21%),2021E 241.84亿元(+21%)。归母净利:2019E 46.81亿元(+26%),2020E 56.46亿元(+21%),2021E 68.61亿元(+22%)。毛利率大致落在65%–66%,经营利润率约30%。这是“稳健高增”,不是一次性爆发。
受益的是监护、呼吸机等与重症相关的产线,以及能吃到国产替代的高端和新兴业务。受损的是医院常规门诊收缩后的非疫情设备采购,以及海外销售和原材料供给。汇率波动也被单独列为风险。
65倍给的是溢价,不是免费午餐
目标价301.6元相对当时239元大约还有26%空间,相对上次218.08元则是一次性大幅上修。对应2020年65倍PE。表内按当时价格测算的PE:2019E 62.1倍、2020E 51.5倍、2021E 42.3倍。净负债率约-75%,账上现金厚、杠杆极低。投入资本回报率2018A已到99.2%,2019E接近100%。
估值能抬上去,靠的是危机里被看见的综合能力,以及份额仍低的成长故事。矛盾也在这里:份额空间很大,但市值已经按“工业脊梁+品牌溢价”定价。疫情若持续过长,常规业务和海外会被拖住,高倍数会先受伤。
接下来盯这几件事
- 重症相关设备(监护仪、呼吸机等)的交付和招标,能否从应急供货接到ICU床位补建的资本开支。
- 非疫情设备采购和常规门诊何时回暖;海外销售、原材料到货是否出现明确卡顿。
- 2019年EPS 3.85元能否落地,2020年收入是否按约21%的预测走,毛利率能否守住65%附近。
- 目标价301.6元、2020年65倍PE这一溢价,会不会随疫情叙事降温而回吐;股价相对239元、52周高点264.49元的位置。
- 高端产品和新兴业务增速,以及分级诊疗、鼓励国产政策在招标份额上有没有看得见的倾斜。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

