行业研报 | 2026全球械企TOP100出炉
- 2026-10-24 17:14:14
全球医疗器械行业的年度成绩单来了。
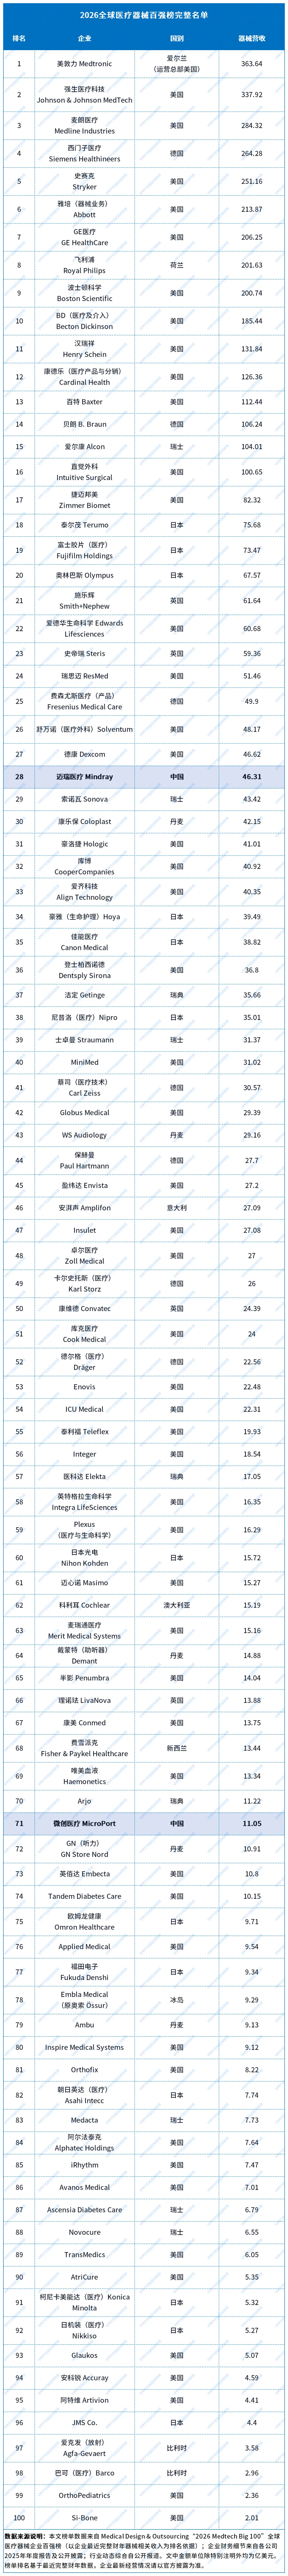
近日,Medical Design & Outsourcing(MDO)联合MassDevice 发布“2026 Medtech Big 100”全球医疗器械企业百强榜。榜单以企业最近一个完整财年的器械相关收入为依据,覆盖上市与非上市企业。本届百强合计营收5190.52亿美元,历史上首次迈过5000亿美元大关。
台面之上,头部座次稳如磐石;台面之下,巨头密集分家,黑马批量上位,而中国企业正站在国内承压与出海提速的十字路口。
盘子更大,头部更稳,但游戏规则正在重写。
01
首破5000亿美元
TOP10,吃掉将近一半
研发投入与员工总数较上一年度同步增长,大盘仍在扩张,集中度依然是这个行业最鲜明的底色:
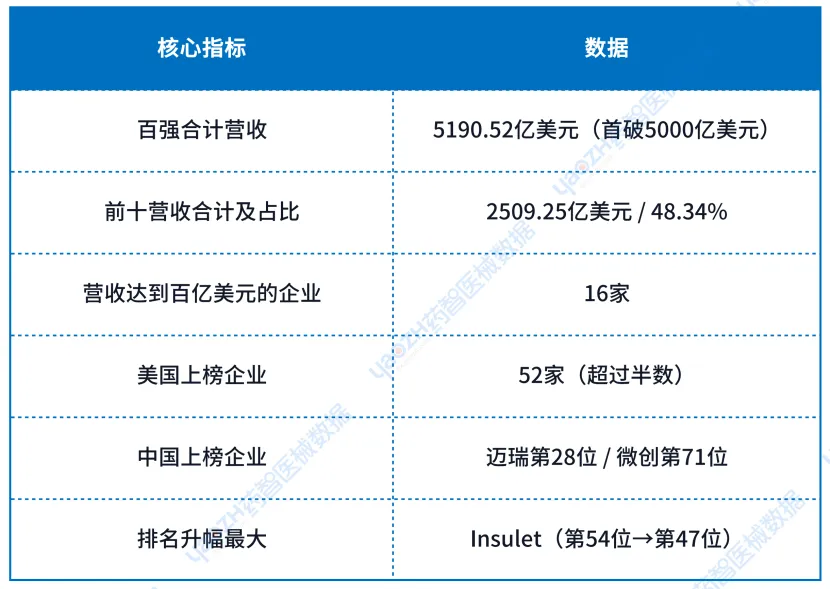
前十名合计营收约2509.25亿美元,占百强总营收的48.34%,也就是说,TOP10的企业吃掉了将近一半的市场;
前五名合计约1501.32亿美元,占比28.92%;
年营收超百亿美元的械企达到16家,从第一名美敦力(363.64亿美元)一路排到刚跨线的直觉外科(100.65亿美元);
50亿美元以上的企业共24家,营收不足10亿美元的企业仅26家,这也代表百强门槛正在抬高,头尾差距也在进一步拉大。
再看国别分布,更能看出行业整体的布局结构。美国坐拥52家百强企业,超过半壁江山;日本13家,稳居第二梯队;德国7家;瑞士6家、丹麦5家;英国4家、瑞典3家;中国2家。其余名额由荷兰、爱尔兰、意大利、比利时、澳大利亚、新西兰、冰岛瓜分。
医疗器械是典型的“长坡厚雪”行业——技术密集、监管壁垒高、全球化程度深,这份国别名单背后,是几十年临床积累、专利布局与渠道网络浇筑的护城河。
02
前五格局稳固
前十暗流涌动
头部格局有多稳?
2026年的前五名,与2025年度完全一致:美敦力、强生医疗科技、麦朗、西门子医疗、史赛克。
美敦力以363.64亿美元继续稳坐全球第一;
强生医疗科技337.92亿美元,位列第二;
麦朗医疗(Medline)284.32亿美元,第三;
西门子医疗264.28亿美元、史赛克251.16亿美元,分列第四、第五。
值得一提的是麦朗。在普遍以技术创新论英雄的榜单里,这家以医疗产品供应与供应链服务见长的公司,靠“卖水人”模式稳居前三,走出了一条差异化的增长路径。
前十名中真正发生变动的,是第六到第八名:雅培从第八名升至第六名(213.87亿美元),GE医疗和飞利浦则分别后退一位,位列第七(206.25亿美元)和第八(201.63亿美元)。波士顿科学(200.74亿美元)、BD(185.44亿美元)守住第九、第十。
前五不动、中段换位。头部阵营的门票没有变,但座次背后的增长动能,已经悄然换了引擎。
03
巨头开始“分家”
拆分与重组成主旋律
座次稳定只是表象,全球医疗器械巨头正集体进入业务重构期。
最标志性的动作来自榜首美敦力。今年3月,美敦力糖尿病业务分拆为MiniMed并登陆纳斯达克,随后通过换股完成完全分离。MDO据此判断:即便分拆落地,美敦力“全球最大医疗器械企业”的位置依然无人能撼动。
事实也印证了这一点,美敦力仍稳居榜首,而其分拆出的MiniMed凭借胰岛素泵和闭环血糖管理业务,首度上榜即列第40位(31.02亿美元)。器械一哥拆出来的一块业务,自身就是一家百强企业。
第二名强生也在做同样的事,其计划于2027年年中前后分拆骨科业务DePuy Synthes,把资源集中到增长更快、利润率更高的赛道。
类似的调整几乎同步发生在其他巨头身上:
GE医疗7月将影像业务与先进可视化解决方案整合为“先进影像解决方案(AIS)”板块,同时推动患者关护解决方案(PCS)改善盈利、评估其战略选择;
波士顿科学7月获董事会批准新一轮全球重组计划,涉及供应链优化、生产线转移与组织架构调整,预计到2029年底基本完成。
业务重构轮番上演,但巨头们的“做减法”,不是收缩,而是再聚焦。把非核心、低增长板块剥离,将换来的现金流和组织精力投向更高确定性的战场。
04
黑马与赛道
手术机器人破百亿,糖尿病管理集体狂飙
巨头的故事是“重构”,腰部企业的排名变化则更直接地映射产业风向。
第一个看点,手术机器人。
直觉外科以100.65亿美元排名第16位,较上年上升一位,年营收首次突破百亿美元大关。2025年,全球达芬奇机器人辅助手术量达到约315.3万例,同比增长18%;其中最赚钱的器械及附件业务收入60.19亿美元,同比增长约19%。
装机量上来之后,耗材的收入愈发稳健,手术机器人的商业化天花板,正在被持续抬高。
第二个看点,糖尿病管理——本届榜单上升最快的细分领域。
无管路胰岛素泵企业Insulet从第54位一口气升至第47位,一年上升7位,是本届榜单排名提升幅度最大的企业。其2025年营收27.08亿美元,同比增长30.7%;核心产品Omnipod系列收入26.74亿美元,同比增长31.6%,国际市场增速高达44.1%,明显跑赢美国本土的27.2%。
放大看,糖尿病管理赛道在百强的份量不断加重,本届百强榜中共6家企业上榜:德康医疗(第27位)、MiniMed(第40位)、Insulet(第47位)、英佰达(第73位)、Tandem(第74位)、Ascensia(第87位)。慢病管理的长期增长逻辑,正在从预期变成报表。
第三个看点,骨科的整合与新生。
Globus Medical从第47位升至第42位(29.39亿美元),近年来通过业务整合、收购神经调控企业Nevro、扩张产品组合持续增强增长势能。而整个骨科家族——史赛克、捷迈邦美、施乐辉、Globus、Enovis、Medacta、ATEC、OrthoPediatrics、Si-Bone——在榜单上依然占据9席,只是强生骨科即将离场单飞,这个赛道的版图或将生变。
还有一个容易被忽略的“隐形冠军”聚集地:听力赛道。索诺瓦(第29位)、WS Audiology(第43位)、安湃声(第46位)、科利耳(第62位)、戴蒙特(第64位)、GN(第72位)——人口老龄化叠加听力健康消费升级,让这个略显低调的赛道养出了6家百强企业。
05
中国双雄
迈瑞第28,微创第71
中国军团,依然只有两家:迈瑞医疗和微创医疗。
迈瑞医疗以46.31亿美元位列全球第28位,较上年下降3位。但迈瑞医疗与上一名的差距也在逐步缩小中,其前一位是德康医疗,营收46.62亿美元,差距缩小至3100万美元。
排名回落的直接原因在国内市场。2025年迈瑞营收332.82亿元人民币,同比下降9.38%;归母净利润81.36亿元,同比下降30.28%,国内业务的收缩拖累了整体报表。
但海外市场的增长显著,2025年,迈瑞海外收入176.5亿元,同比增长7.4%,占比提升至53%,海外业务第一次接过增长接力棒。其中欧洲市场在2024年高增长的基础上,2025年再增17%。
与巨头同频,迈瑞也在主动换引擎:业务板块从三大调整为四大,新兴业务单独列示。2026年上半年,其新兴业务收入31.1亿元,同比增长19.59%,是增速最快的主营业务;今年二季度,公司营收与归母净利润已双双恢复增长。
微创医疗以11.05亿美元位列第71位,微降1位。虽名次有所下滑,但公司整体发展势头强劲,2025年公司营收同比增长7.2%,全年成功扭亏;心血管器械业务收入1.82亿美元,同比增长9.9%;手术机器人业务同比翻倍增长,尽管该板块占总营收的比例还很低,但收入结构的转型升级已经启动。
国产双雄在本次百强榜中均名次微降,如何看待?
过去二十年,国产械企出海靠卖产品、建渠道;今天,出海进入深水区,本地化经营、供应链协同、售后服务体系,每一项都是长期投入,而欧美成熟市场对产品性能、质量体系的要求,远高于新兴市场。
比排名更重要的,是在全球市场形成持续增长的能力。对迈瑞和微创来说,真正的考验不在榜单上,而在榜单外。
06
结 语
强者恒强,但边界重划。分拆不是巨头的收缩,而是再聚焦。在这股分拆潮流中,未来或许将看到更多新生百强企业涌现,MiniMed不会是最后一个。
未来热门赛道开始涌现,慢病管理与手术机器人赛道正在浮出水面。人口老龄化是不可逆的底层变量,糖尿病管理军团与直觉外科的百亿美元里程碑,只是这条长曲线的起点。
中国械企正处在最关键的换挡期。国内市场承压,恰恰逼出了出海的确定性;从产品出海到体系出海,谁能先在欧美市场扎下根,谁就有资格在未来的榜单上更进一步。
全球器械市场基本盘还在变大,座次的更替从未停止。医疗器械行业没有永恒的王者,只有不断重构自己的人。
本文转自药智医械公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗