【精选研报】血制品行业深度分析:血制品板块前三季度财报回顾及展望
- 2026-10-24 17:27:01
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/474838a43d3c
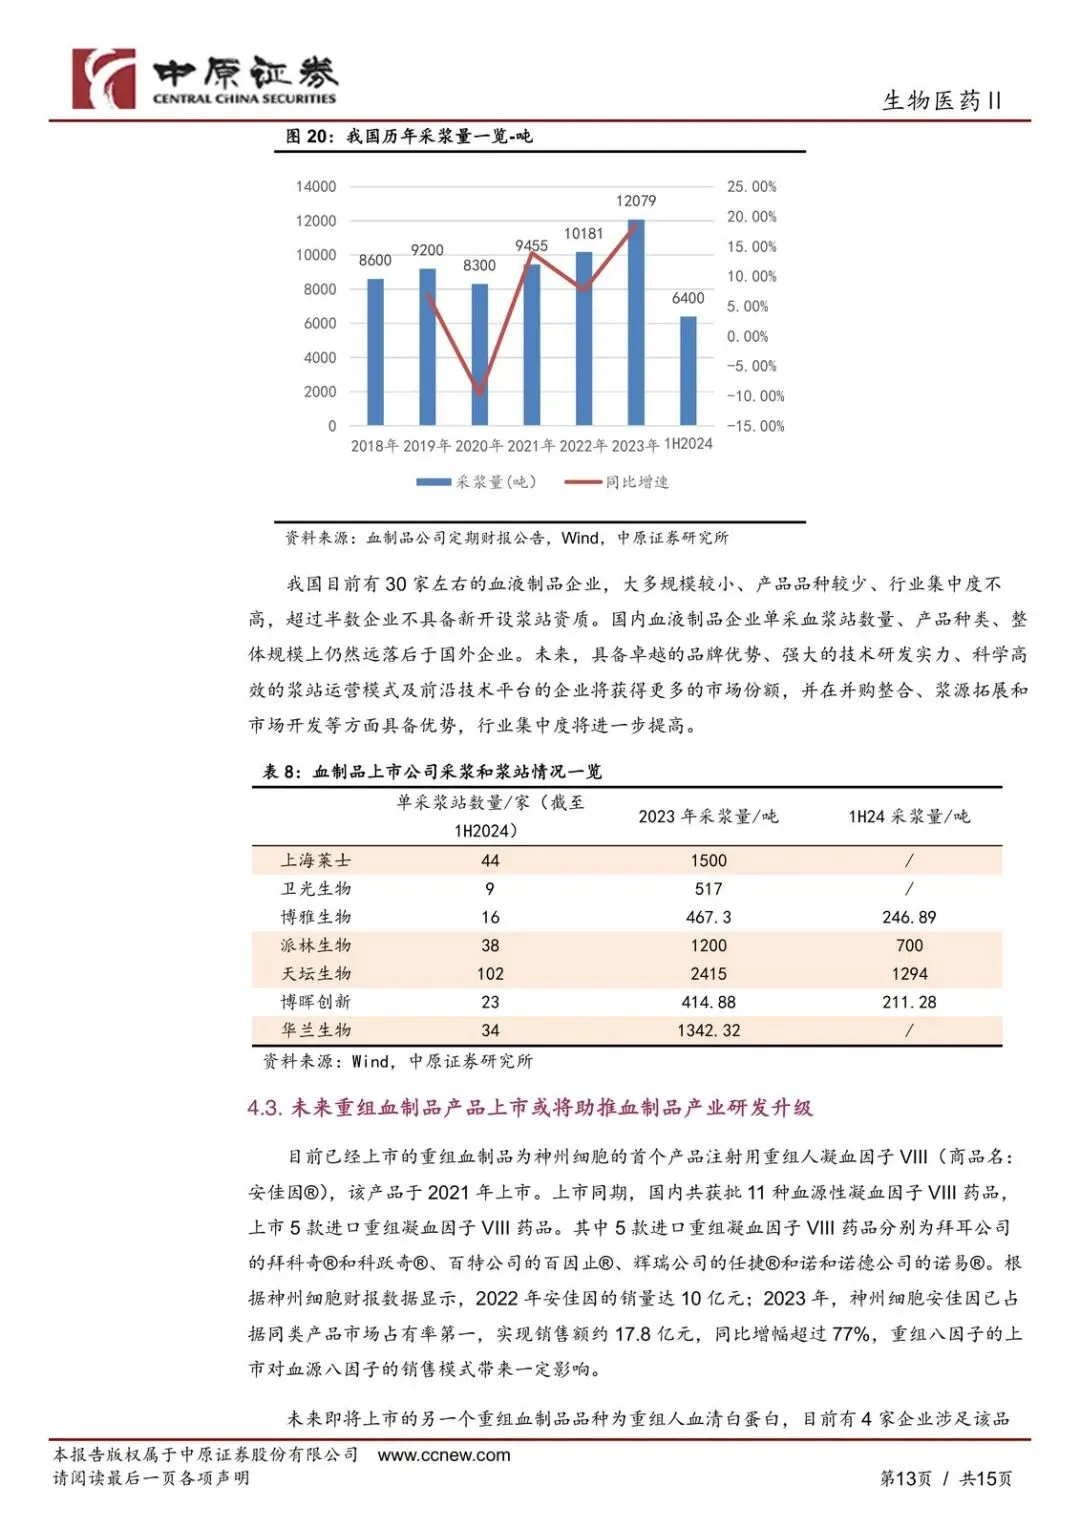
血制品板块已经走出“量增价稳、利润比收入更快”的阶段,真正拉开差距的,是浆站扩张速度和吨浆利用率,而不是短期销量口号。
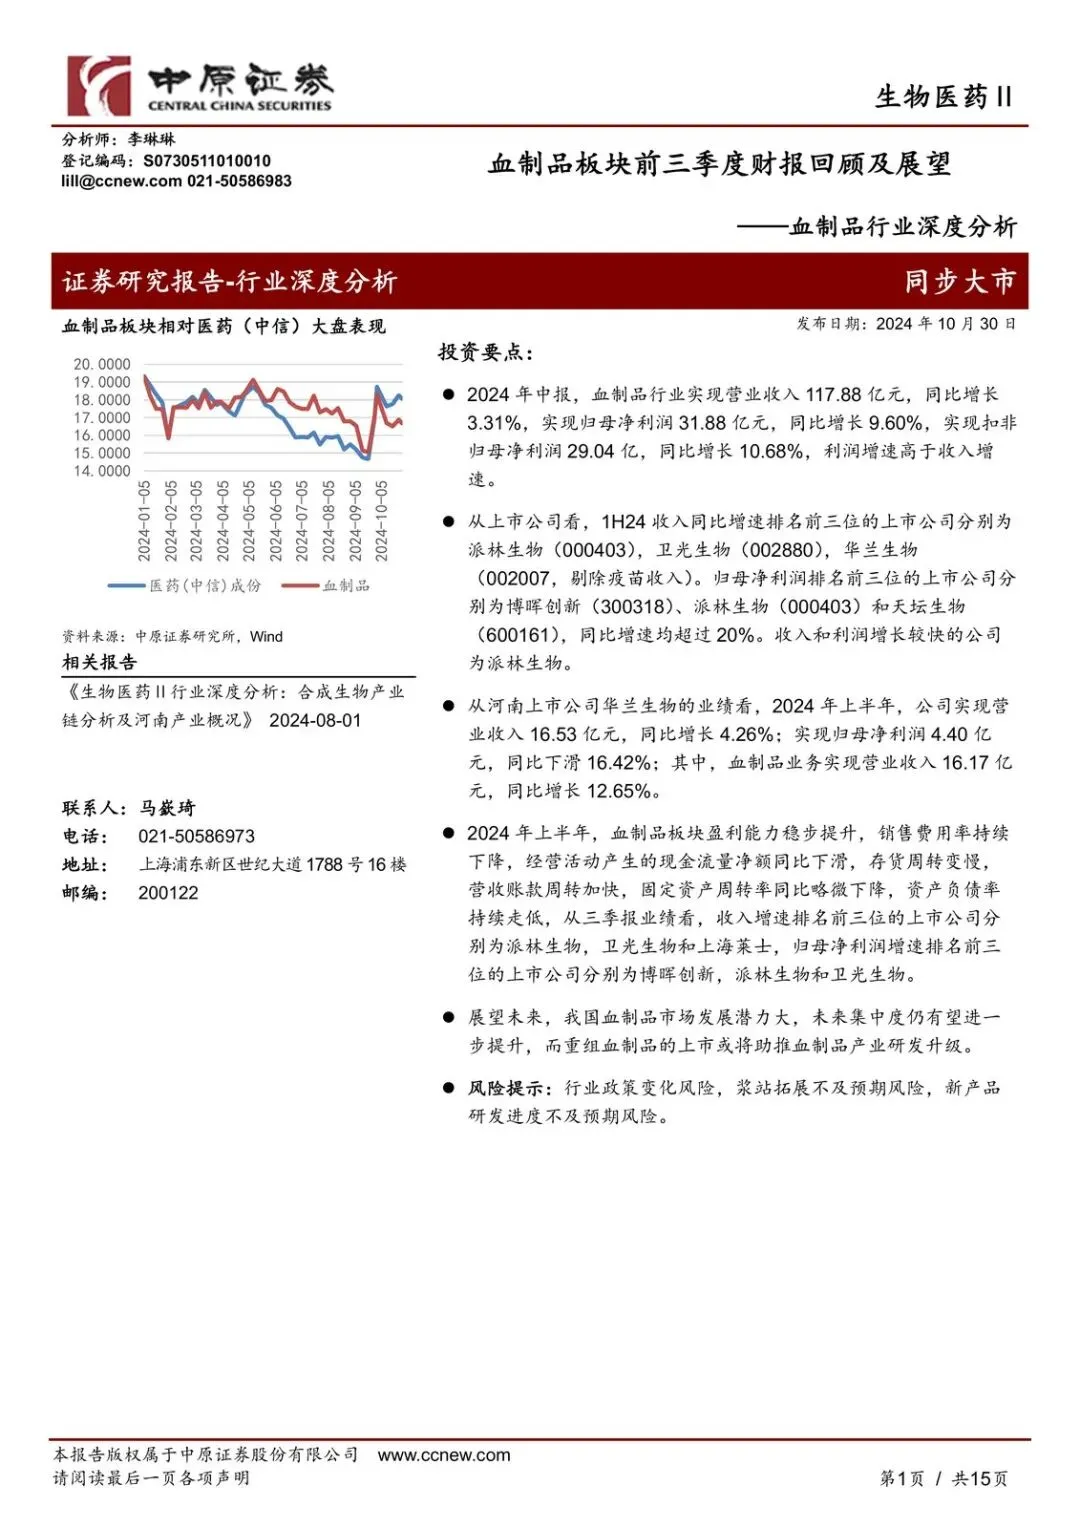
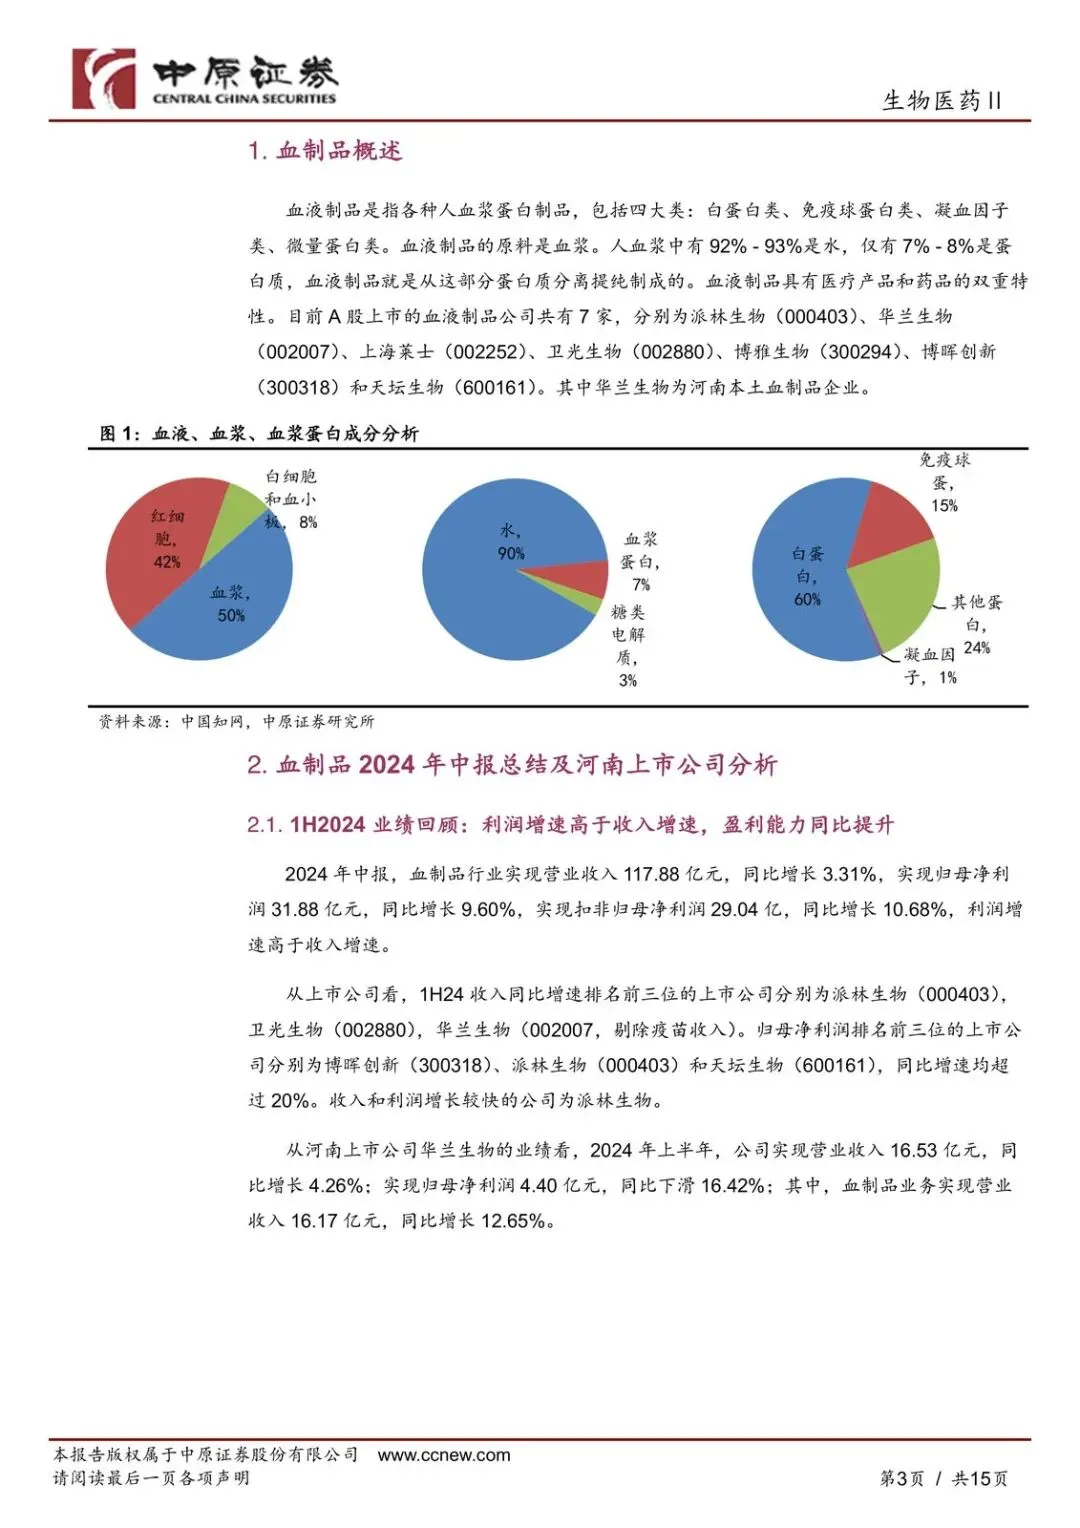
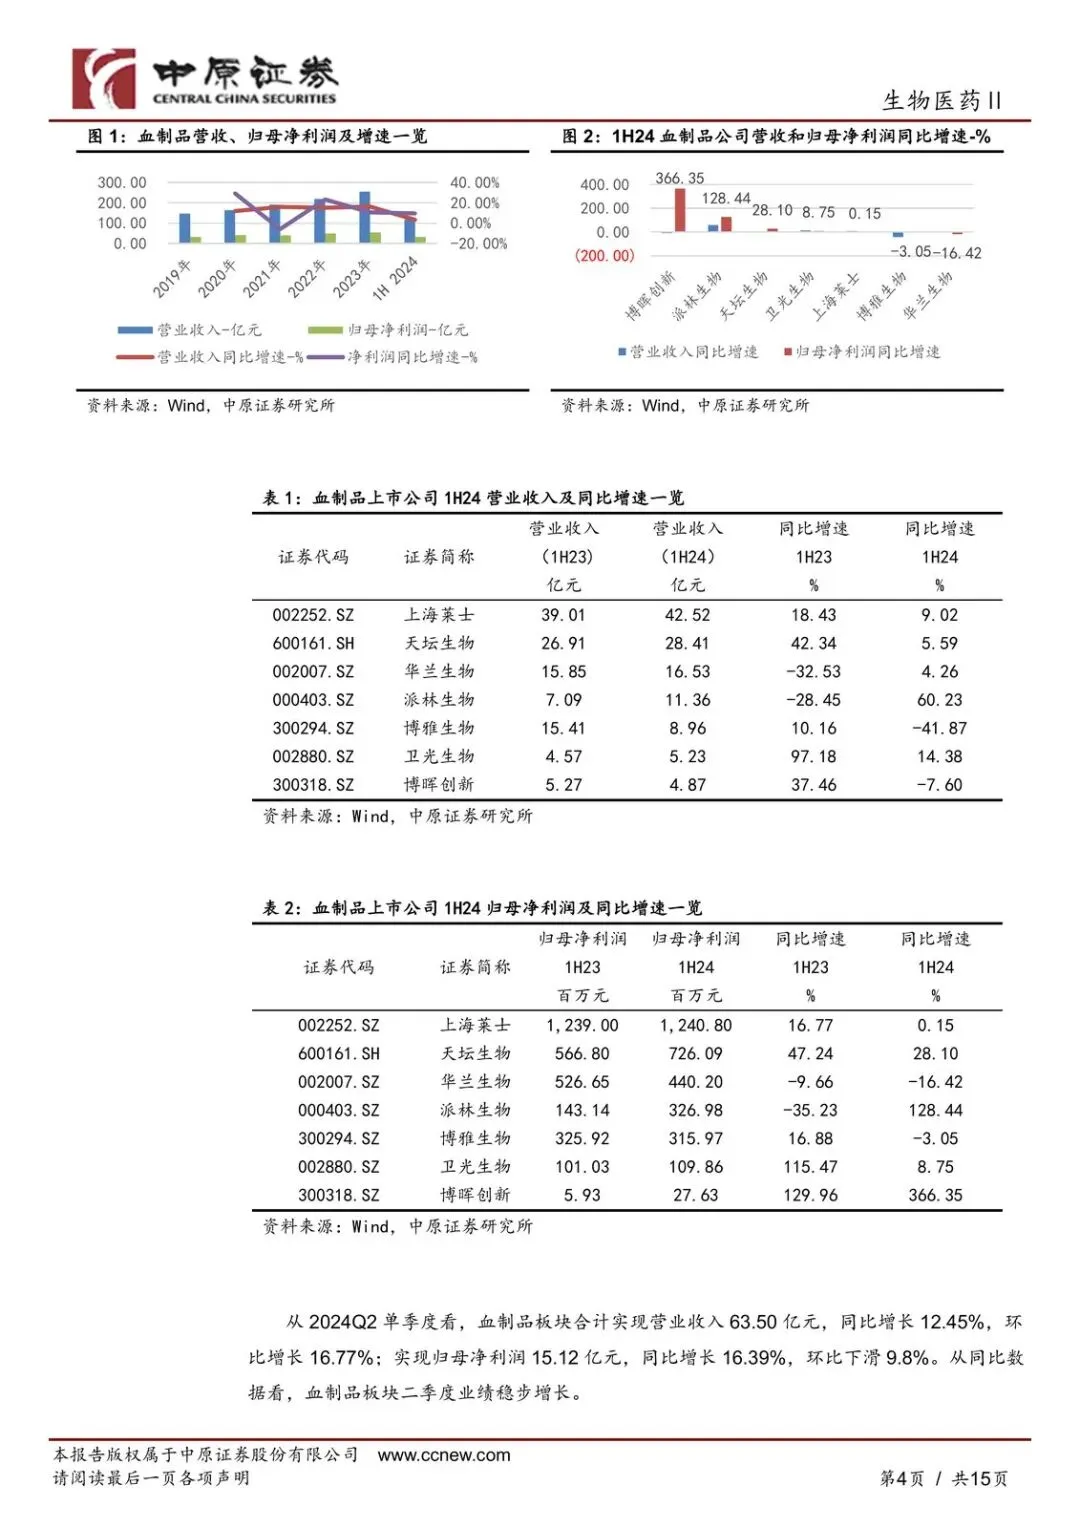
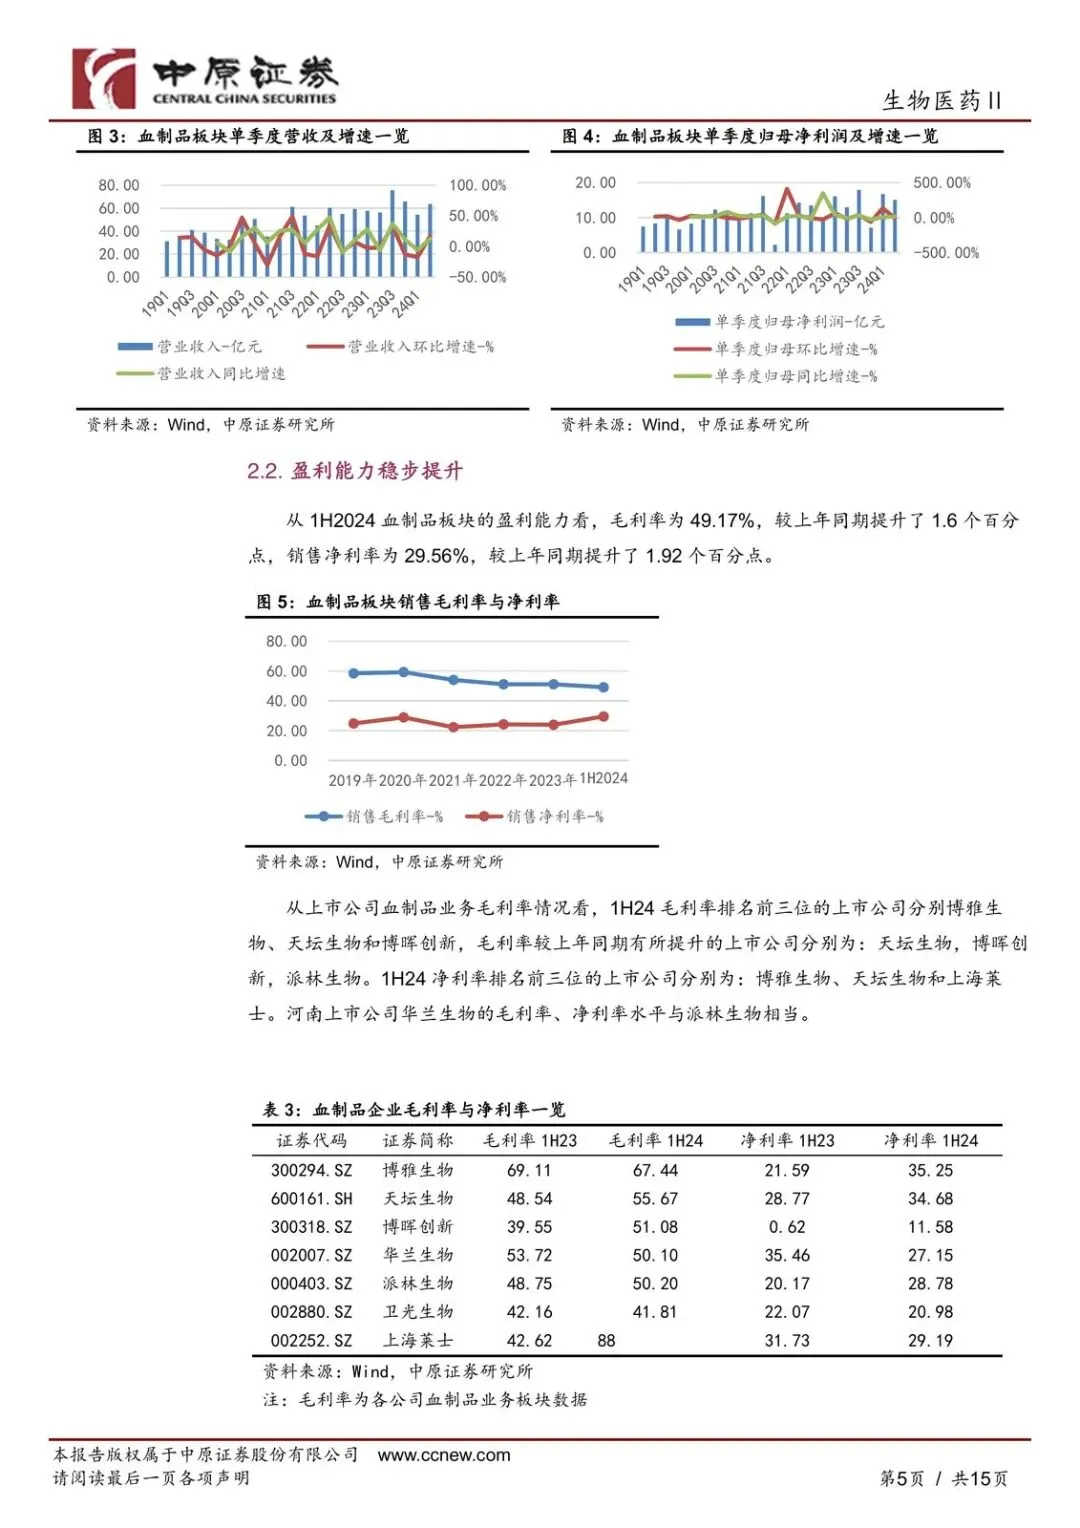
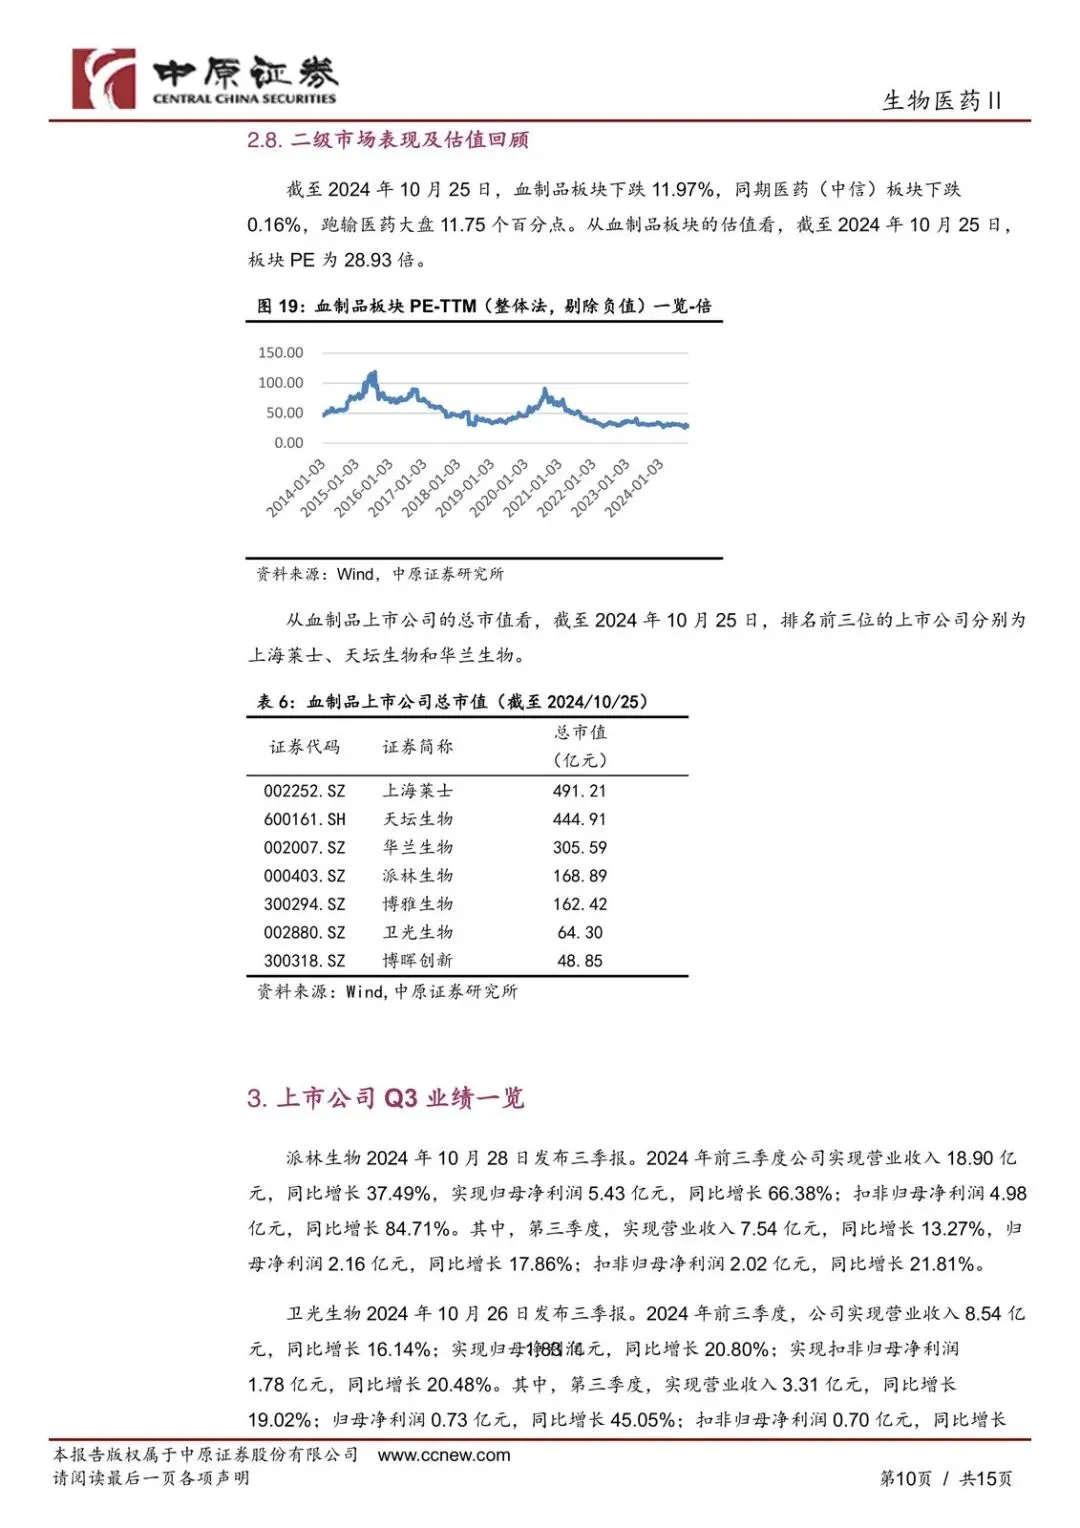
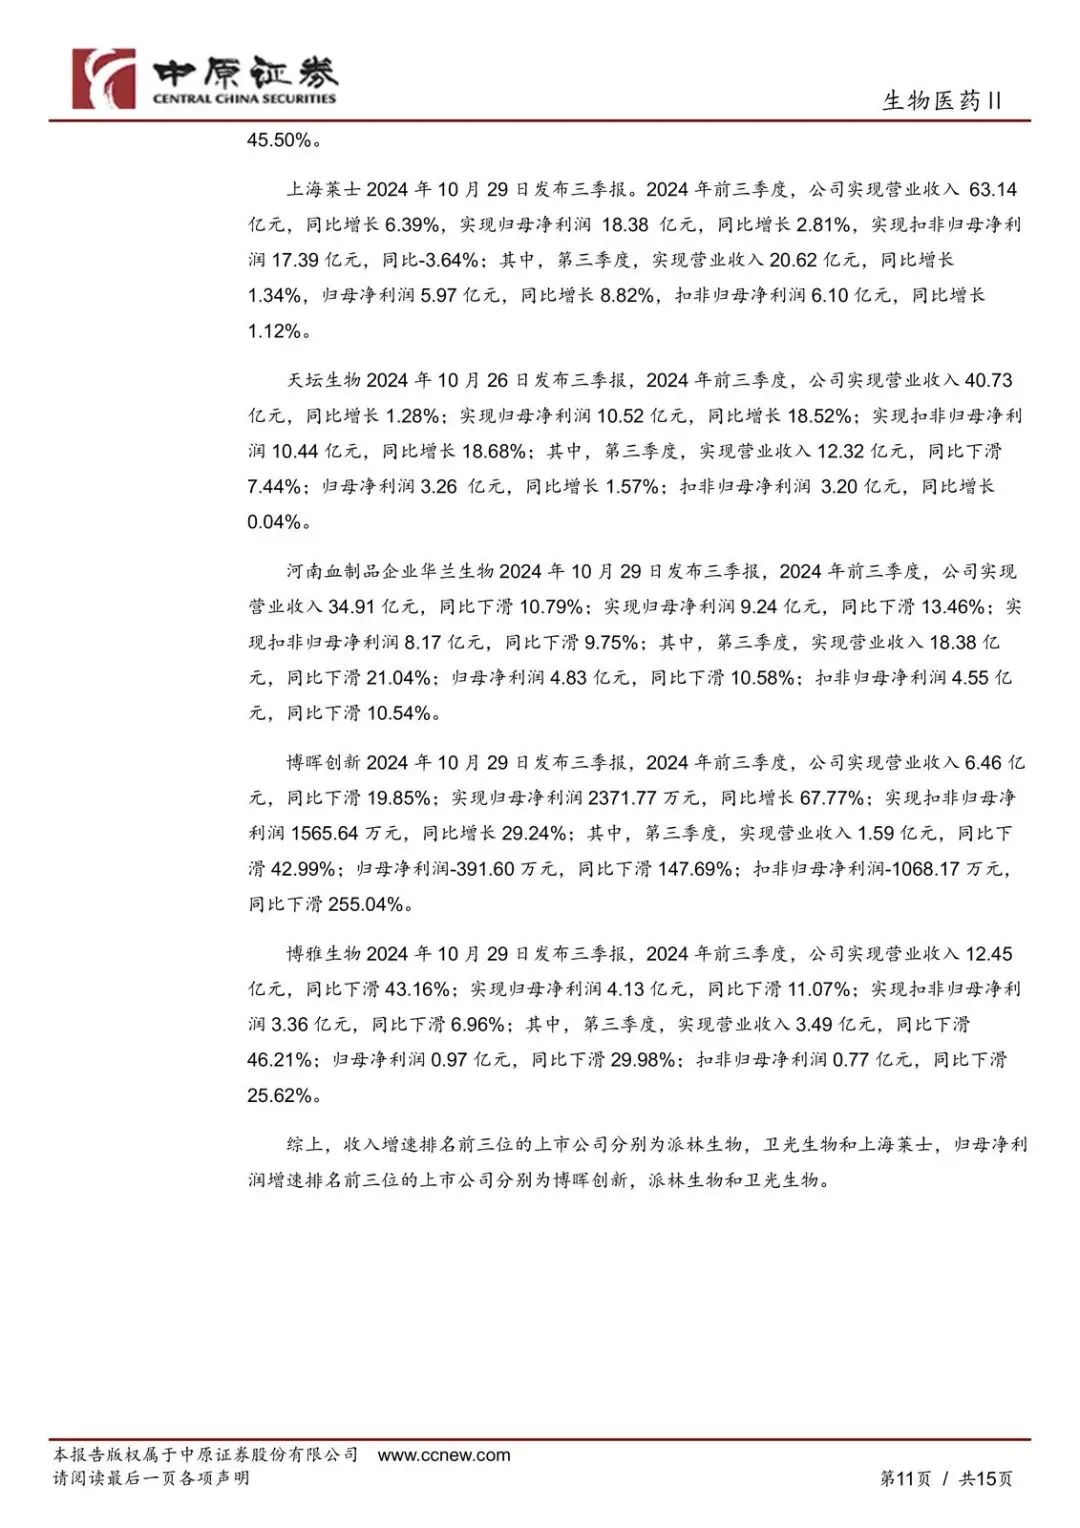
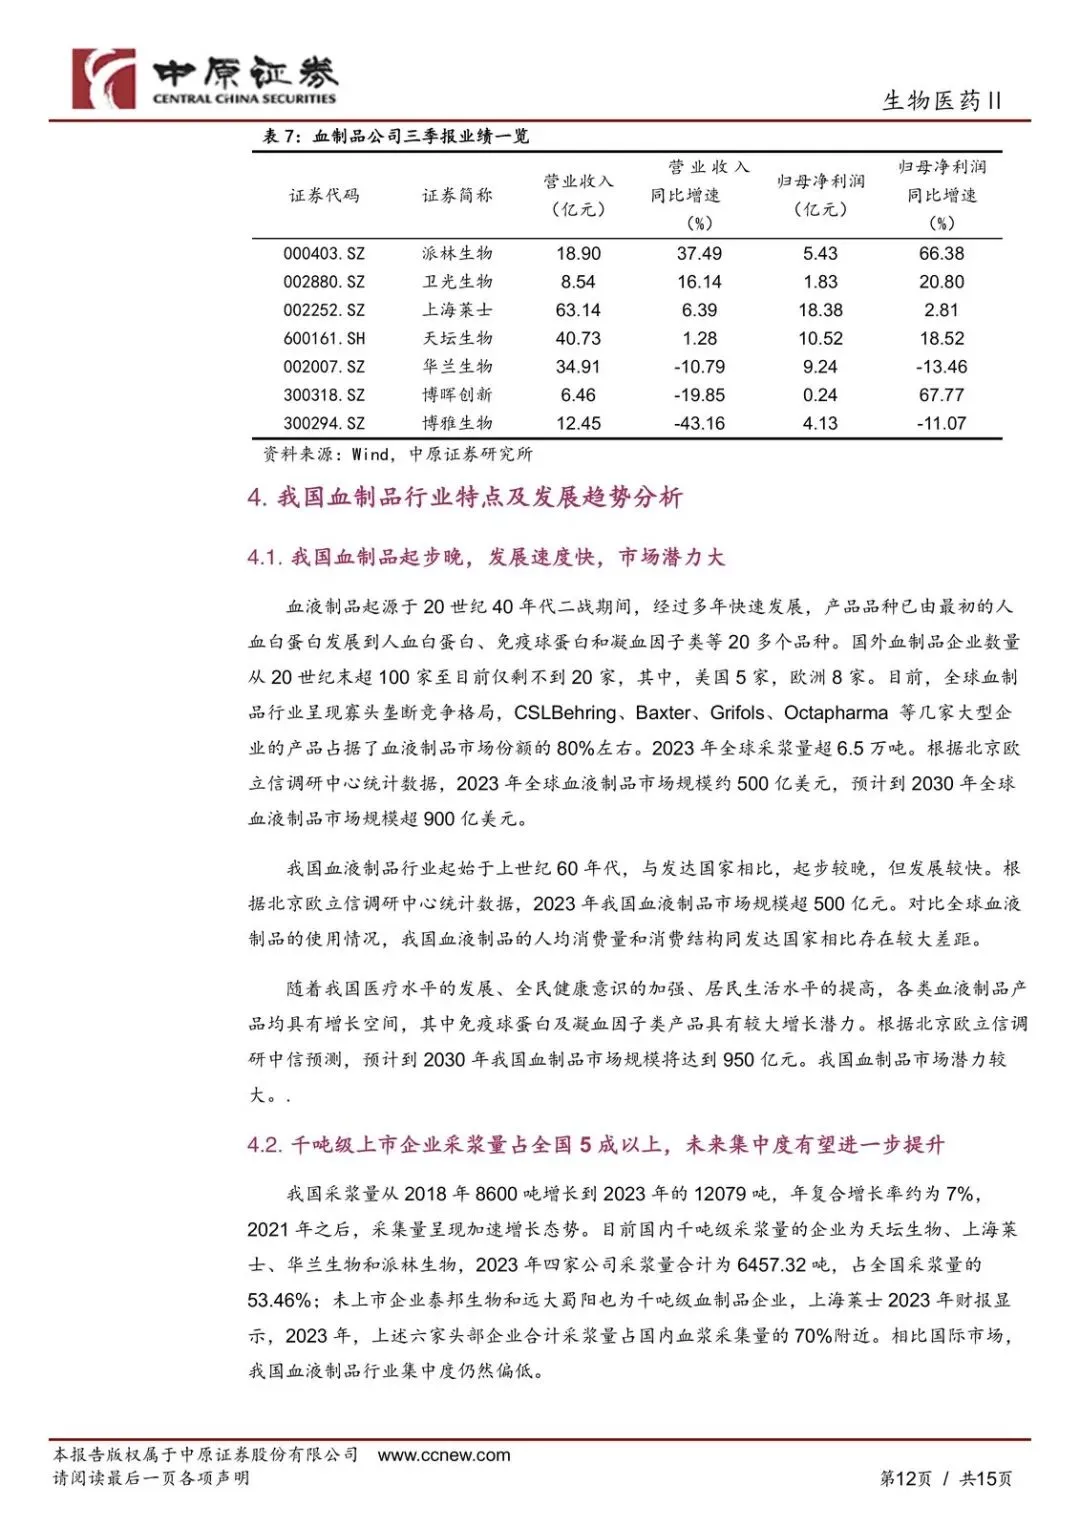
2024年中报,行业营收117.88亿元,同比仅增3.31%;归母净利31.88亿元,增9.60%;扣非归母29.04亿元,增10.68%。利润跑赢收入,说明费用端和产品结构在帮忙。但三季报排名已经换人:收入前三是派林生物、卫光生物、上海莱士;利润前三是博晖创新、派林、卫光。谁能把浆源和品种同时做厚,谁才吃到集中度继续抬升的那一口。
利润先于收入,费用率在让路
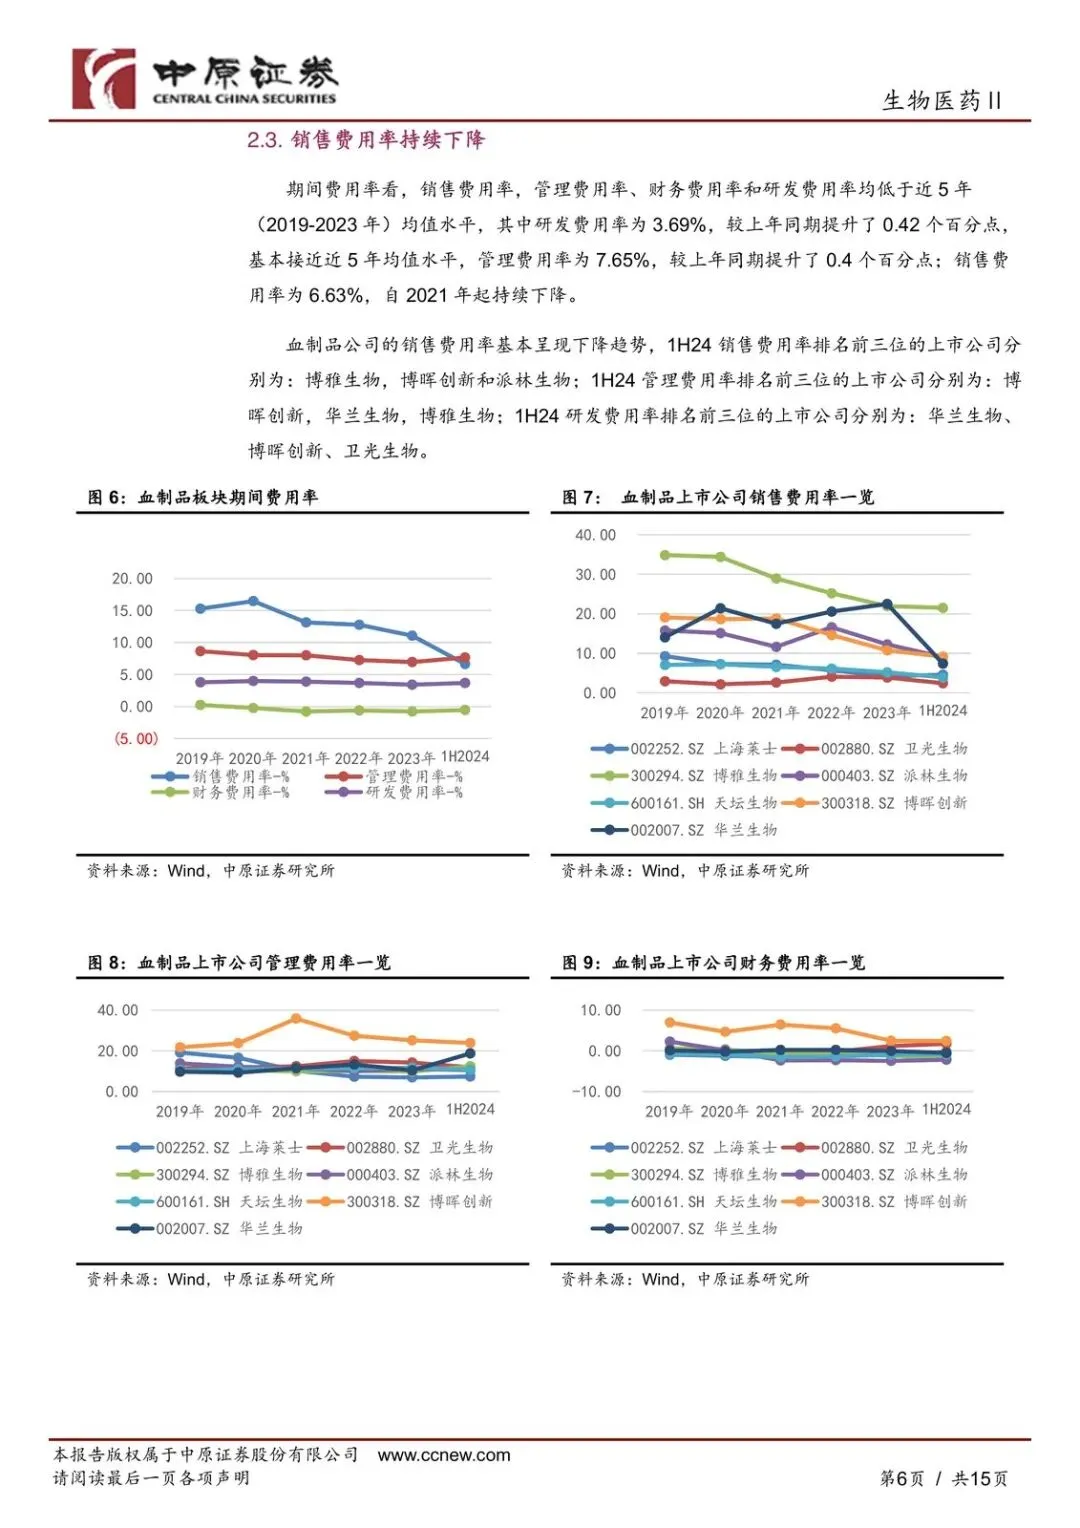
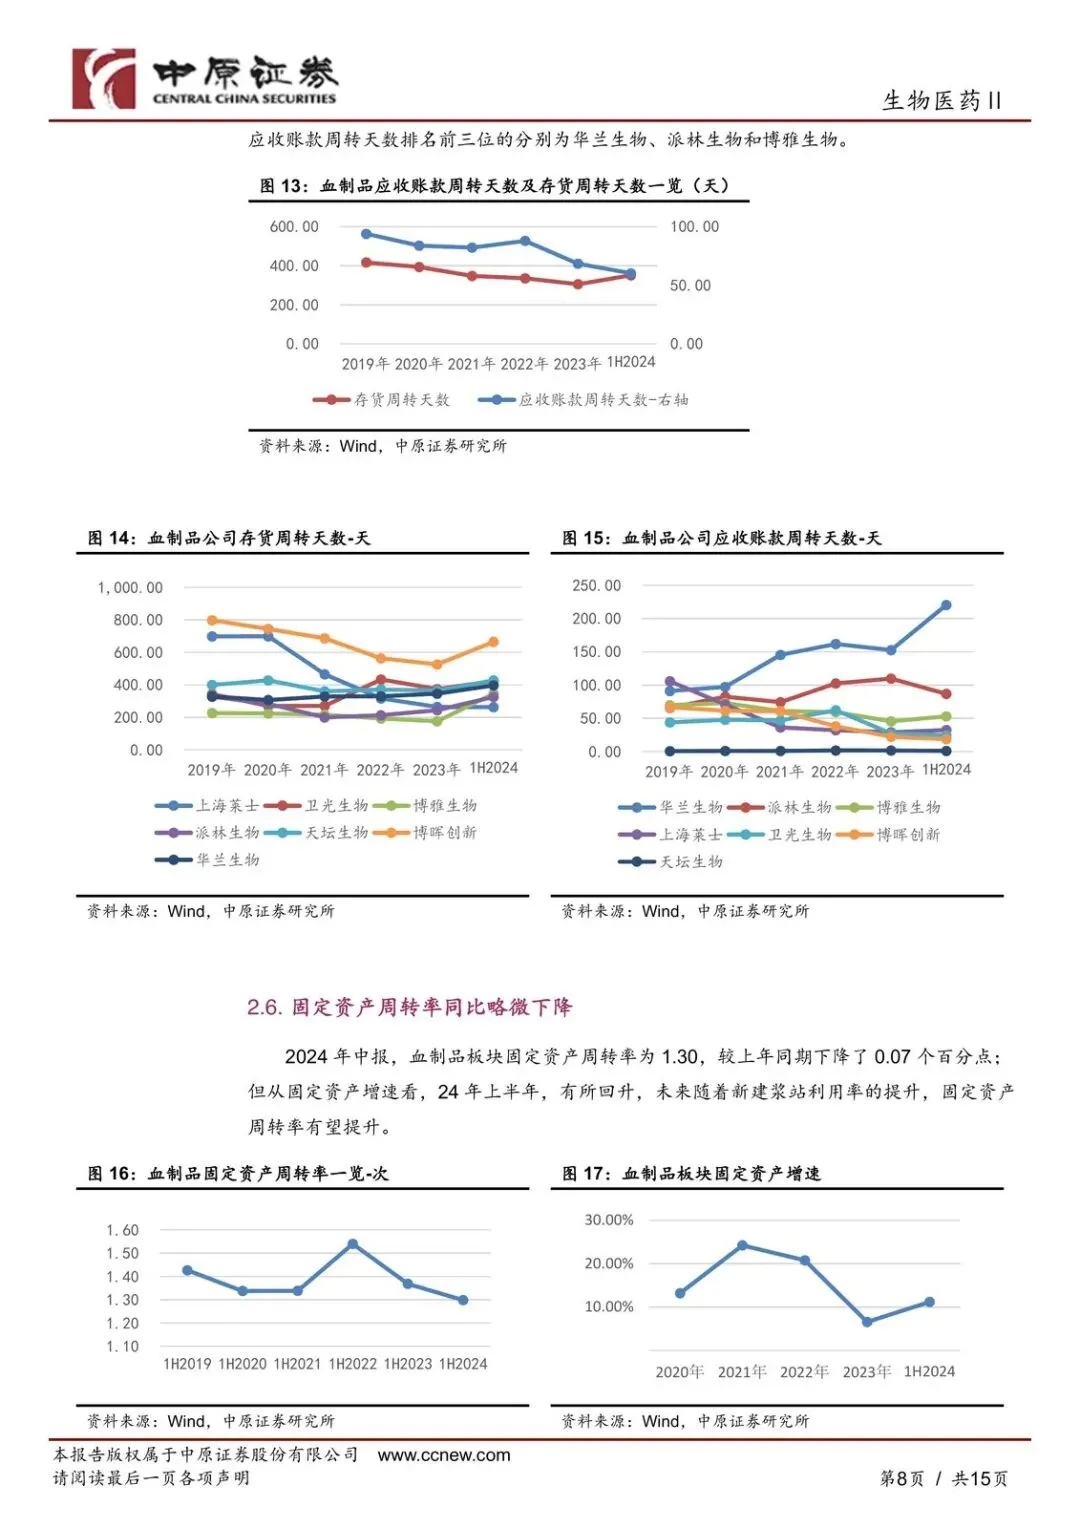
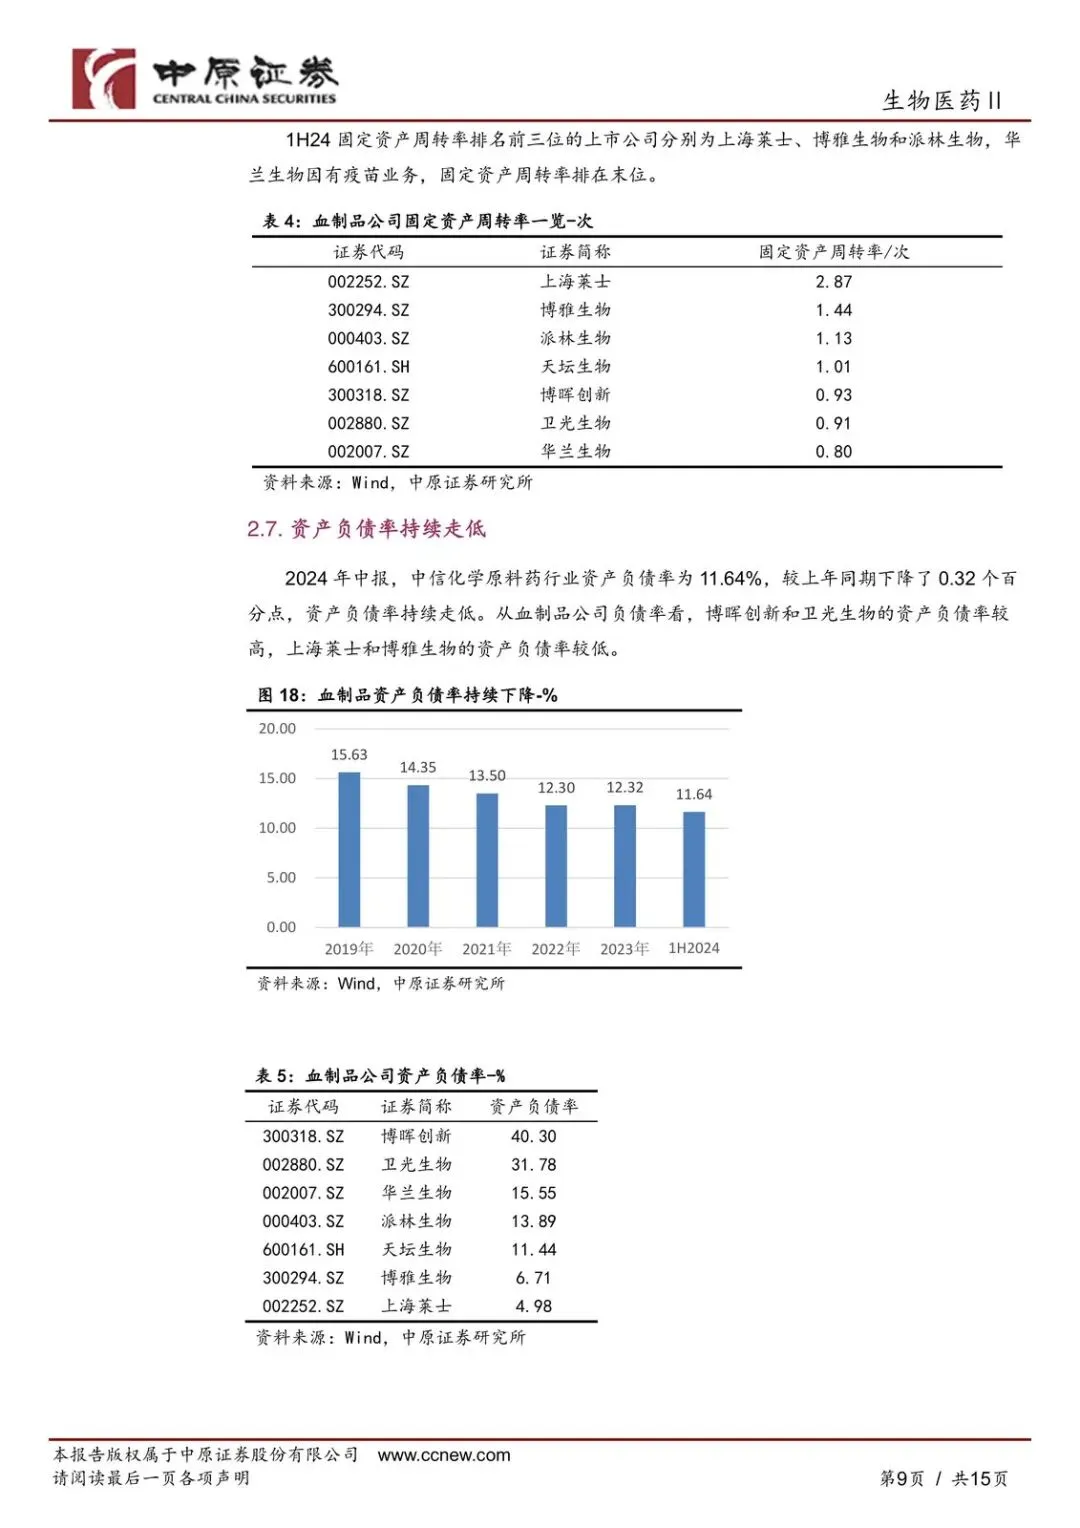
中报最硬的一条,是利润增速明显高于收入。销售费用率持续下降,资产负债率走低,应收账款周转加快——这更像是渠道效率改善,而不是单纯涨价。
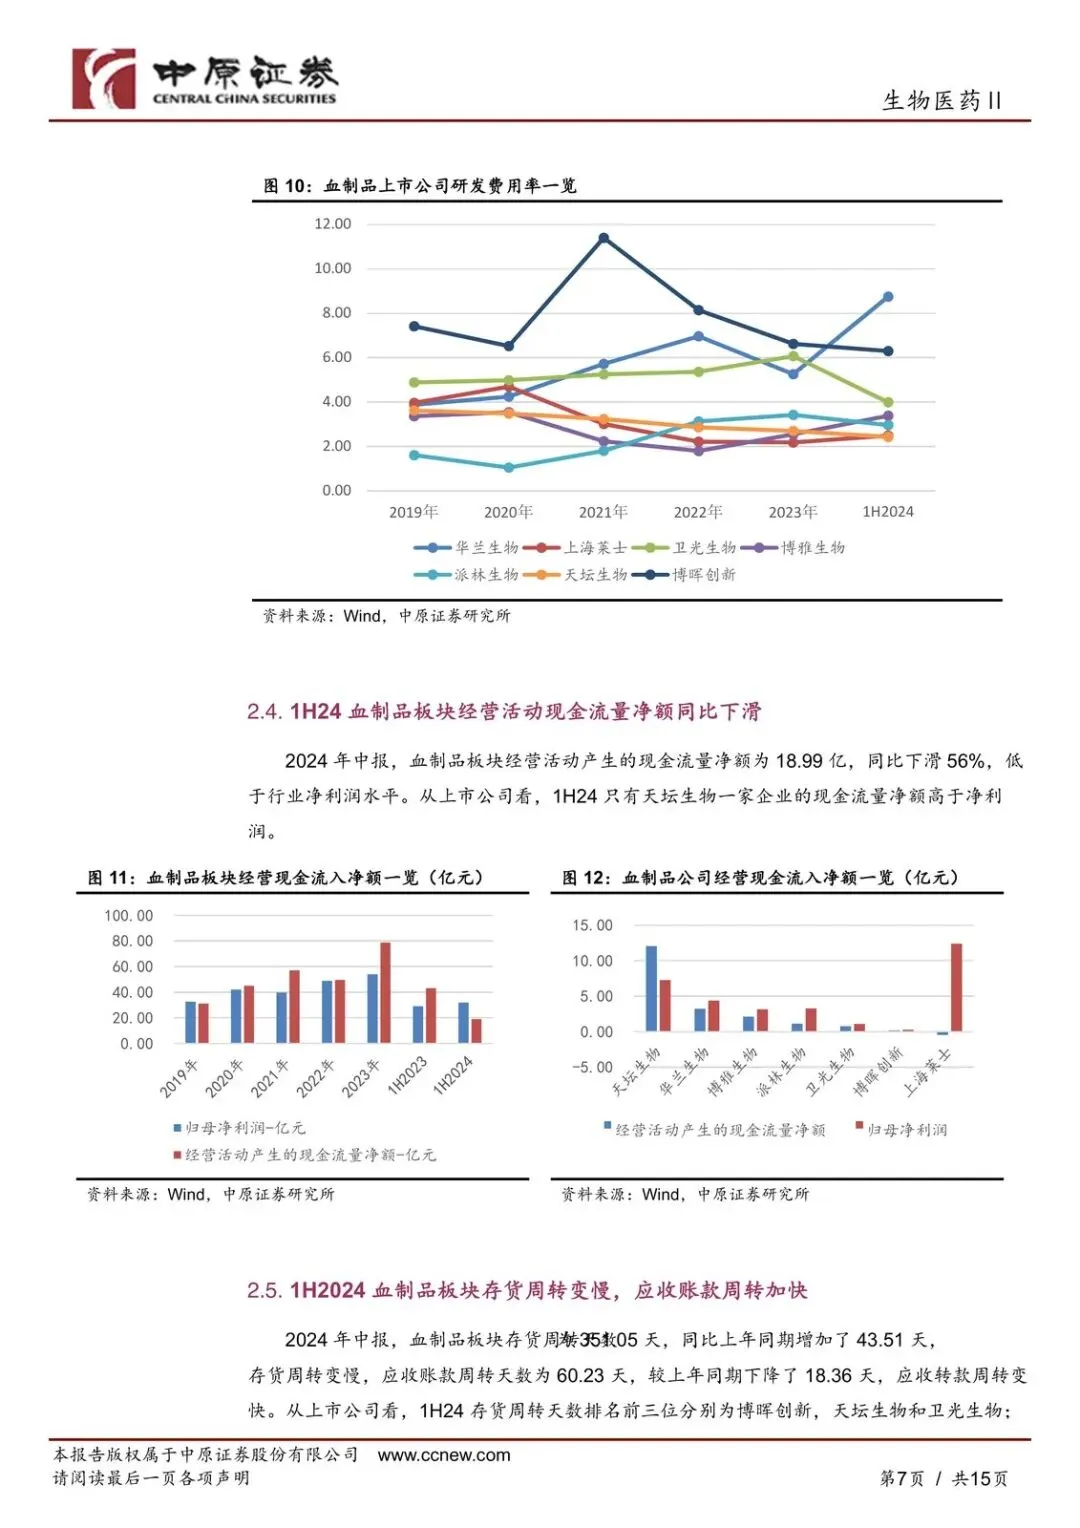
另一面也不好看:经营活动现金流净额同比下滑,存货周转变慢,固定资产周转率略降。钱赚出来了,库存和浆站资产却转得更慢。这通常对应浆站投放、血浆库存和投浆节奏错配。现在盯现金流和存货,比盯一个季度的收入增速更有用。
华兰生物把矛盾写得很清楚:上半年营收16.53亿元,增4.26%;归母净利4.40亿元,下滑16.42%;血制品业务收入16.17亿元,却增12.65%。血制品本身不弱,利润被其他业务拖累。板块里“血制品赚钱、合并报表难看”的公司,估值容易被误杀,也容易被误捧。
谁在跑赢:派林领跑,博晖利润弹性最大
1H24收入增速前三:派林生物、卫光生物、华兰生物(剔除疫苗后的血制品口径)。归母净利增速前三:博晖创新、派林、天坛生物,同比都超过20%。收入和利润都快的,材料点名派林。
三季报格局微调:收入仍是派林、卫光,上海莱士挤进前三;利润变成博晖、派林、卫光。博晖连续两期利润增速靠前,弹性来自低基数和结构改善的可能性更大,持续性要看浆量和产品线能不能跟上。
受益的是浆站批文多、投浆转化快、静丙和因子类占比抬升的公司;受损的是浆源扩张慢、品种单一、还靠高销售费用推货的企业。集中度“仍有望进一步提升”,不是口号,是浆站牌照和综合利用率的门槛在抬。
重组白蛋白是下一道分水岭
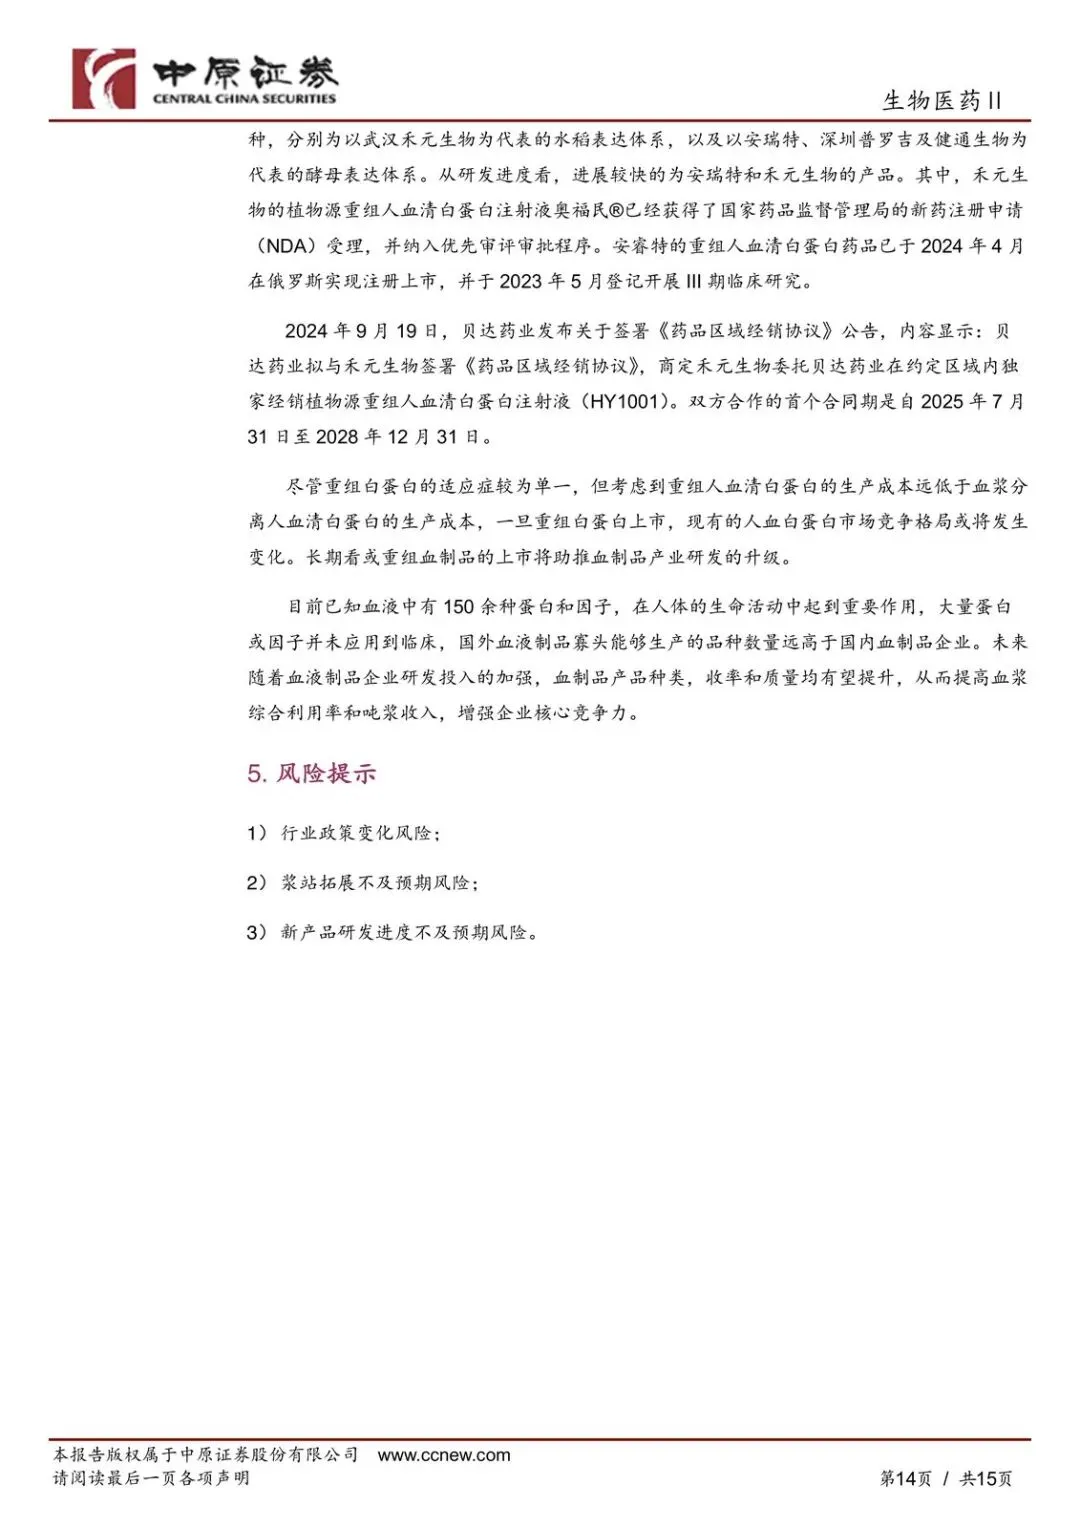
材料对重组人血清白蛋白写得很具体:植物源重组人血清白蛋白注射液(HY1001)首个合同期自2025年7月31日至2028年12月31日。适应症偏窄,但生产成本远低于血浆分离白蛋白。一旦上市,现有人血白蛋白格局可能被改写。
为什么是现在?合同期已经钉在2025年下半年,市场会提前交易“血浆白蛋白溢价还能撑多久”。血浆路线的受益逻辑是浆站和收浆;重组路线的受益方是成本更低的新进入者,受损的是高度依赖白蛋白批签发、吨浆结构偏白蛋白的企业。
长期看,血液里150余种蛋白和因子,国内能做到临床的品种远少于国外寡头。研发投入上去,品种、收率、质量一起抬,吨浆收入才会上台阶。重组不是替代整个血制品,是逼行业从“抢浆”转向“吃干榨净每一吨浆”。
评级是同步大市,风险写在浆站和研发上
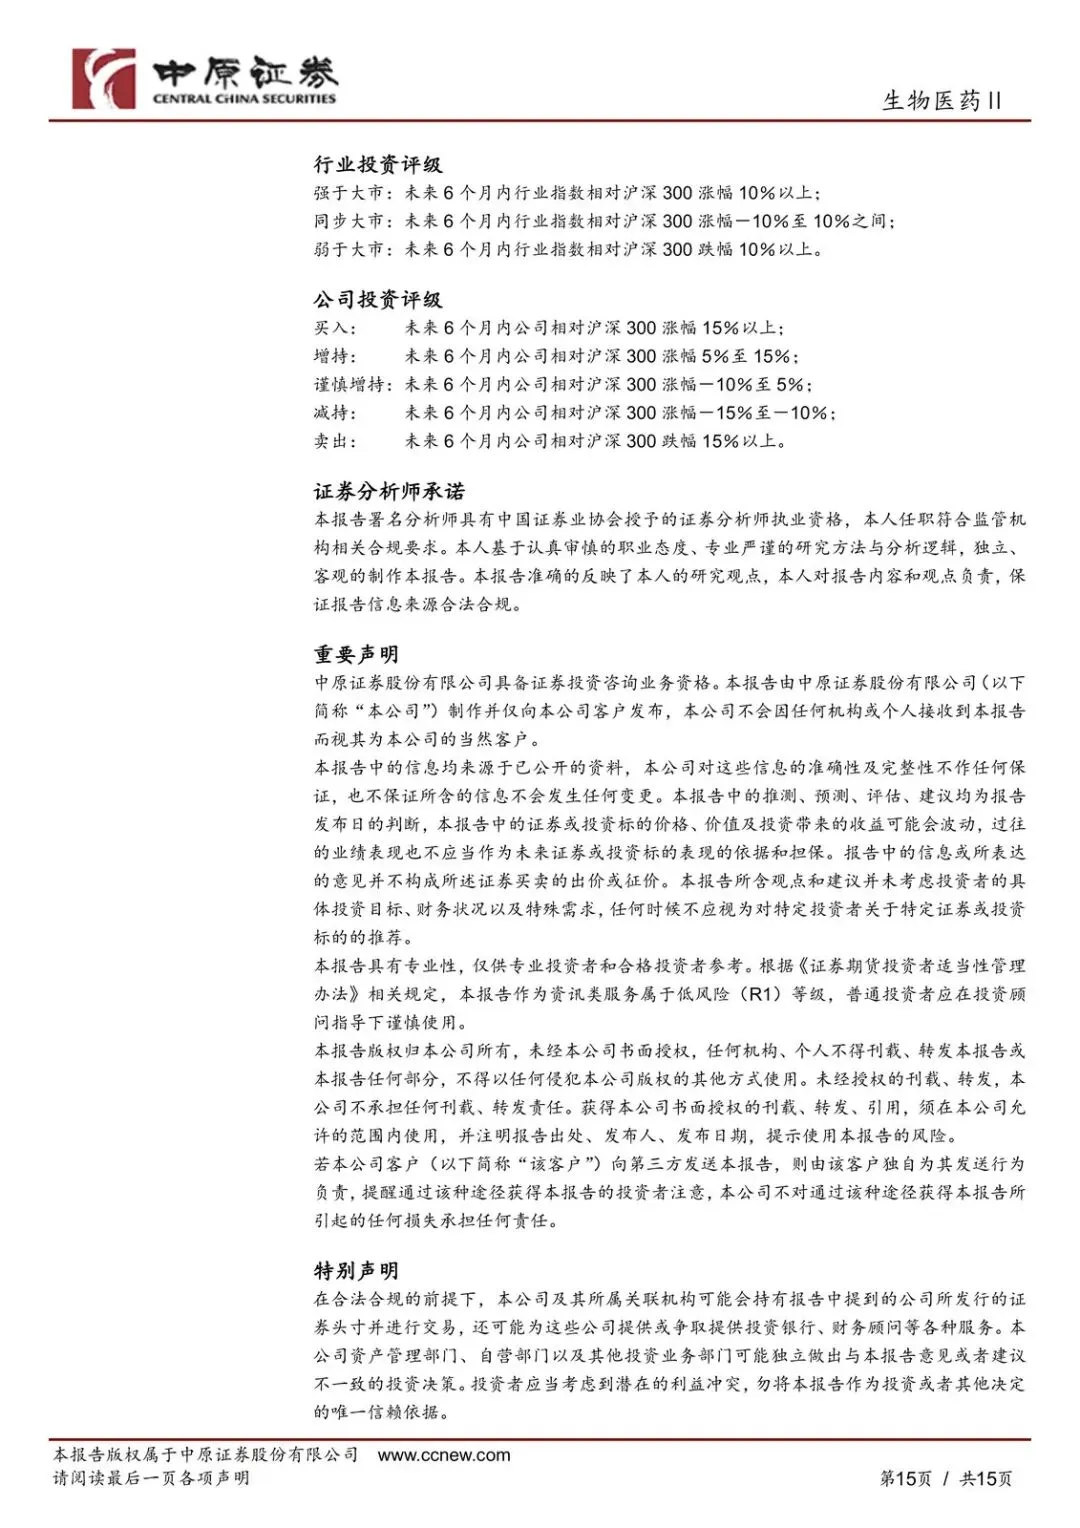
行业评级同步大市。潜在空间被承认,但兑现取决于三件事:政策、浆站拓展、新产品进度。风险提示也是这三条:政策变化、浆站不及预期、研发不及预期。
所以现在不是“全面进攻血制品”的叙事,而是分化叙事。浆站批得动、静丙和因子放量、费用率还能压的公司,吃集中度;白蛋白占比过高、重组进度落后的公司,要准备价格和份额被改写。
接下来该盯什么,落成可验证的点,比听一个“市场很大”有用。
观察清单
- 下一批财报里,板块收入增速是否仍明显低于利润增速,销售费用率是否继续下行。
- 派林、卫光、上海莱士的收入排名,以及博晖、派林、卫光的利润增速,是否还能维持两期以上前三。
- 存货周转和经营现金流是否止跌回升;若存货继续变慢而利润仍高增,要警惕浆库存积压。
- HY1001及相关重组白蛋白:2025年7月31日合同期启动前后,人血白蛋白批签发量和价格是否出现松动。
- 各公司浆站获批/投产数量与吨浆收入是否同步提升,而不是只报浆站个数。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

